
La evolución reciente de los depósitos en pesos del sector privado, con retroceso de los transaccionales, pone de manifiesto el estrecho margen que afrontará la autoridad monetaria para sostener su estrategia de esterilización de la emisión, en un escenario en el que no puede esperarse una mayor monetización, con un stock de pasivos remunerados ocupando cerca del 70% de los depósitos y que multiplica por tres el circulante en poder del público. Con retornos negativos, son las restricciones para el cambio de cartera que enfrentan los ahorristas las que contienen las colocaciones a plazo en el sistema financiero.
En anteriores ediciones de Indicadores de Coyuntura, desde esta columna se ha hecho mención que el sector privado, a través de sus depósitos en el sistema financiero, ha facilitado la estrategia de financiamiento monetario al Tesoro. Sabido es que la emisión para la asistencia al fisco a partir del giro de Adelantos Transitorios es esterilizada por medio de letras del BCRA aplicadas como encajes de depósitos por el sistema bancario. Las letras emitidas por el BCRA amplían su stock de pasivos remunerados y contribuyen al aumento del déficit cuasi fiscal a partir de los intereses devengados.
Aún con el freno en la emisión para la asistencia al Tesoro por la vía de las Adelantos Transitorios que operó desde julio pasado, el fisco continuó recibiendo el apoyo del BCRA por medio de la adquisición de títulos públicos -para sostener su paridad- en momentos en los que el mercado de deuda transitó episodios de cierre. Dicha emisión para la compra de títulos también ha requerido ser esterilizada por la vía de las letras, del mismo modo que lo ha sido la producida por la compra de divisas al sector público y privado -incluyendo la derivada del salto en la liquidación de granos en el marco de los arreglos cambiarios del dólar soja en sus dos versiones-, junto con la expansión derivada del pago de intereses de la deuda de la autoridad monetaria.
En este escenario, los pasivos remunerados del BCRA crecieron en el año $ 5.2 billones, un 110%, llevando el stock hasta los $ 9.9 billones y la Base Monetaria Amplia por encima de los $ 14.7 billones, 75% superior al nivel de comienzos de año. En 2022, la mayor fuente de expansión monetaria provino del pago de intereses por los pasivos del BCRA –el déficit cuasi fiscal-, que superó los $ 3.1 billones, pero la esterilización vía instrumentos remunerados recortó el aumento de la Base Monetaria a $ 1.3 billones, reduciendo su crecimiento al 30% desde fin de 2021[1].
Detrás de la estrategia de esterilización del BCRA, está el margen que otorgan los depósitos del sector privado. Precisamente, los depósitos en pesos del sector privado crecieron $ 6.9 billones en 2022, un 84%; por debajo del aumento de los títulos del BCRA. Este resultado también refleja el acotado margen que posee el sistema financiero para poder ampliar el crédito al sector privado[2]. Las cifras anteriores sugieren que el sostenimiento de la estrategia de esterilización de la emisión por la vía de las letras y pases transitará por un sendero estrecho, más allá de que se sostenga el freno en el giro de Adelantos al Tesoro, teniendo en cuenta la carga del déficit cuasi fiscal, en un escenario en el que la demanda real de dinero apunta a la baja. En vistas de lo anterior, en la presente columna de Indicadores de Coyuntura pasamos revista a la situación de los depósitos.
Los depósitos totales en el sistema financiero superan los $ 21.4 billones, correspondiendo $ 17.7 al sector privado, de los cuales $ 15 billones son colocaciones en pesos. Entre los depósitos en pesos del sector privado, el 50% corresponde a depósitos a plazo, mientras que las tenencias en caja de ahorro representan 27% del total y un 21% las cuentas corrientes, correspondiendo el resto a otros depósitos.
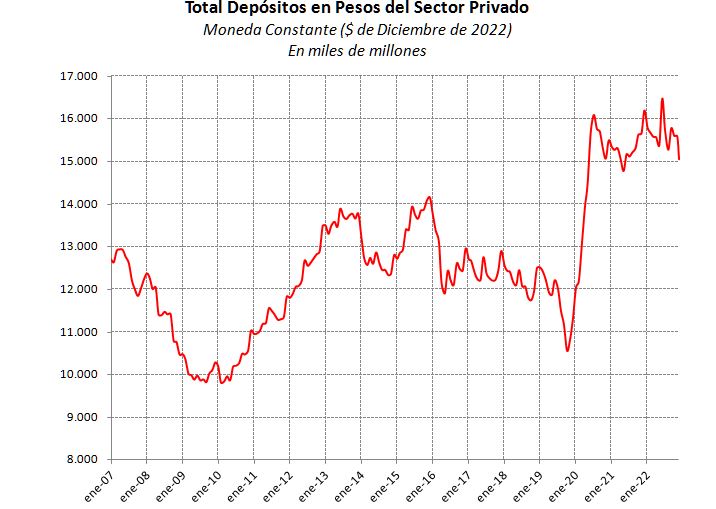
Como se observa en el Gráfico 1, con el inicio de la pandemia entre fines de 2019 y mediados de 2020, los depósitos totales saltaron más de 40%, colocándose algo por encima de los $ 16 billones en valores constantes de diciembre de 2022. Luego, en los meses siguientes y hasta mayo de 2021, siguió un recorte que colocó al stock nuevamente en los $ 15 billones, nivel desde el que mostraron una posterior recuperación hasta los meses recientes. Desde mediados del presente año, luego de superar los $ 16.3 billones en junio de 2022, los depósitos han mostrado un retroceso y hacia fin de año se colocan nuevamente en los $ 15 billones acelerando su caída en el último trimestre a partir del retroceso de los depósitos transaccionales –cajas de ahorro y cuentas corrientes-, junto con una pérdida de dinámica de las colocaciones a plazo.
Más precisamente, los depósitos en cuenta corriente vienen retrocediendo en términos reales desde julio pasado y, en noviembre, la caída superó el 15% -con datos preliminares para diciembre que dan cuenta de un retroceso por encima del 20% en la comparación interanual. En el caso de los depósitos en caja de ahorro, estos se recortan desde agosto y en noviembre caen 3.9%, acumulando en el último trimestre un retroceso superior al 8% en la comparación interanual. En cambio, los depósitos a plazo fijo sostienen su crecimiento real, aunque con un ritmo más moderado en diciembre.
Gráfico 1
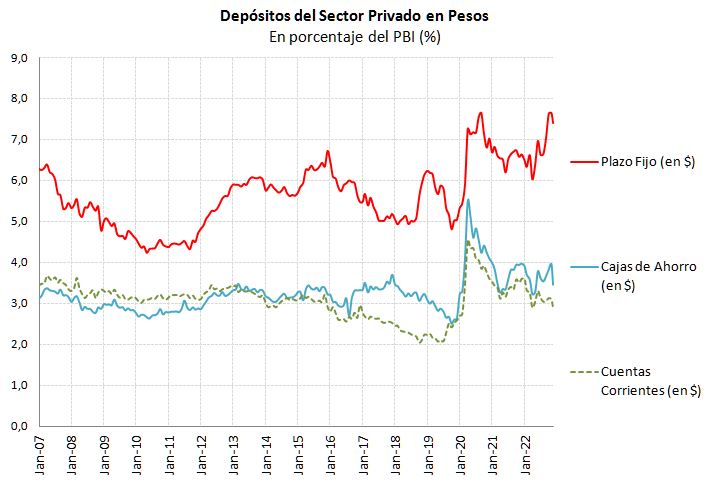
En términos del PBI, luego del salto observado a comienzos de 2020 en todos los tipos de depósitos, los transaccionales comenzaron a transitar un sendero de caída, acercándose actualmente a niveles de pre pandemia. Por su parte, los depósitos a plazo tuvieron un retroceso menos marcado y desde los primeros meses de 2022 han recuperado hasta niveles similares a los observados en meses del confinamiento más ceñido. Precisamente, los depósitos en cuenta corriente pasaron de algo más del 2% del PBI a comienzos de 2019 a 4.5% en abril de 2020, mostrando un acelerado recorte en el resto de ese año hasta posicionarse sobre el 3% a mediados de 2021 y perforar ese piso en diciembre de 2022. En el caso de las cajas de ahorro, pasaron de una relación por debajo del 3% a fines de 2019 a 5.5% en abril de 2020, siguiendo también un sendero de rápida caída y llegándose a colocar en el 3.5% del PBI en la actualidad. Lo anterior refleja un proceso de reordenamiento de las tenencias de dinero transaccional en un contexto de aceleración inflacionaria luego del salto de la demanda por motivos precautorios en el inicio de la pandemia. Respecto a las colocaciones a plazo, estas han tenido una corrección a la baja menos abrupta, y a comienzos de 2022 han mostrado un crecimiento en la relación con el PBI, colocándose en la actualidad por encima del 7% en los niveles más elevados de los últimos 15 años. Una relación de depósitos a plazo a PBI superior a la actual se encuentra únicamente en momentos de completo desorden monetario como a comienzos de 2002 en la salida de la Convertibilidad, a mediados de 1989 ó durante la primera parte de la década de los ochenta.
Respecto a lo anterior, el comportamiento de las colocaciones a plazo refleja las dificultades de los ahorristas y las empresas para canalizar sus tenencias de pesos hacia opciones con retornos reales esperados positivos, al tiempo que explica una menor aceleración de la velocidad de circulación del dinero implícita en el agregado monetario M3 respecto a la que se observa en los representativos del dinero transaccional –M1 y M2.
Gráfico 2
La evidencia que sugiere dificultades que enfrentan los ahorristas y las empresas para canalizar sus tenencias en pesos se deriva también de la evolución de las tasas de interés reales. Observando la evolución de las tasas efectivas reales para plazos fijo minorista y mayorista, la tasa BADLAR y la TM20 de bancos privados, se tiene que estas han pasado a terreno negativo a mediados de 2020, habiendo caído hasta -4% efectivo mensual en julio pasado para tener luego una ligera mejora. Aún con el reciente freno de la inflación, las tasas de interés para los depositantes resultan negativas en términos reales. Como se mencionó arriba, no obstante, las colocaciones en pesos han permanecido relativamente estables, moviéndose entre los $ 16 y 15 billones desde mediados de 2020 y hasta la actualidad medidos en moneda constante.
Recapitulemos. El stock de depósitos en pesos del sector privado ha oscilado desde el proceso de apertura en el desarrollo de la pandemia entre los $ 15 y $ 16 billones, recortándose hacia fin de 2022 a la banda inferior de aquel intervalo. En los meses recientes, lo anterior viene explicado por el retroceso de los depósitos transaccionales que representan el 50% del stock. En cambio, las colocaciones a plazo han sostenido su crecimiento –aunque menos dinámico más recientemente – y se han elevado en relación con el PBI, reflejando las dificultades de los ahorristas y las empresas para canalizar sus tenencias de pesos hacia opciones con retornos reales esperados positivos. Los ahorristas han estado dispuestos a recibir retornos reales negativos por sus colocaciones al enfrentar obstáculos para la readecuación de sus carteras.
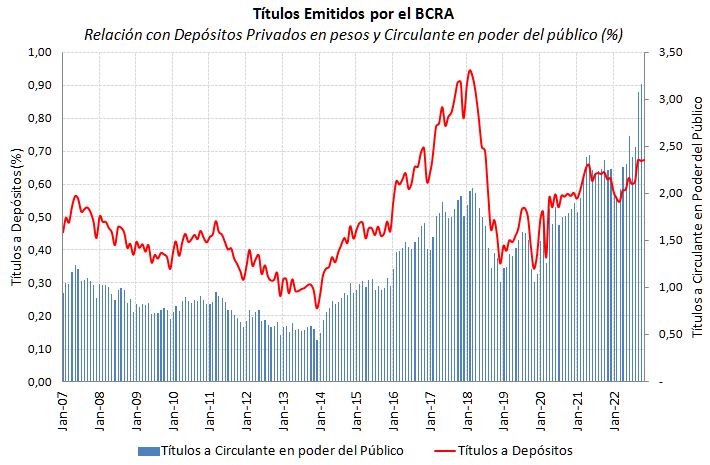
Gráfico 3
En un escenario en los meses por venir en el que el consenso del mercado señala altas expectativas inflacionarias y un menor ritmo del crecimiento[3], no puede anticiparse un aumento de la demanda real de dinero. Como se mencionó, ya hay evidencia de alguna aceleración de la velocidad de circulación del dinero medido en agregados transaccionales. Lo anterior recorta el margen para la monetización de la emisión, de modo que la contención del crecimiento de la Base Monetaria continuará dependiendo de la estrategia de esterilización vía instrumentos remunerados.
Sin embargo, no debe perderse de vista que el stock de deuda del BCRA más que duplica la Base Monetaria y es 3 veces el circulante en poder del público. Como se observa en el Gráfico 3, de una relación algo por encima de 1 entre títulos y circulante a comienzos de 2019, los datos a noviembre indican que la razón más que se triplicó, poniendo también en evidencia el creciente límite a la monetización de la emisión. Podría sostenerse que con una inflación esperada cercana al 100% y una tasa de política del 75%, la evolución real del stock de pasivos remunerados no debería constituir un problema, excepto por la mencionada baja probabilidad de recuperación de la demanda real de dinero, y el propio hecho de que la magnitud de la emisión que ha requerido ser esterilizada en el pasado ha propiciado el aumento sostenido en términos reales de ese stock desde fines de 2019, cuestión que no puede descartarse se sostenga en el futuro.
Adicionalmente, también como se observa en el Gráfico 3, no debe perderse de vista que la relación entre depósitos privados en pesos y títulos emitidos por el BCRA ha tenido una tendencia creciente desde comienzos de 2019. Precisamente, los títulos, de representar algo más del 30% del stock de depósitos a fines de 2019, en la actualidad se encaminan a escalar al 70%.
Finalmente, la evolución de las tasas reales no parece otorgar un amplio margen para su recorte en el corto plazo sin un más marcado freno en la inflación, excepto por el hecho mencionado arriba referido a los obstáculos que enfrenta el público para posicionarse en instrumentos alternativos, y que en el futuro podrían profundizarse obligando al público a mantener posiciones no deseadas en pesos. En relación a ello, la reciente decisión del BCRA de sostener la tasa de política y las reguladas, avanzó en el sentido correcto. Un recorte de tasas habría resultado una decisión prematura frente al ligero freno de la inflación en el mes pasado.
A modo de síntesis. El escenario actual muestra un retroceso de los depósitos transaccionales y una menor dinámica de crecimiento para los depósitos a plazo con retornos reales negativos y una baja probabilidad de recuperación de la demanda real de dinero que viabilice una mayor monetización de la emisión. La autoridad monetaria deberá continuar desplegando su estrategia de esterilización con un margen mucho más acotado teniendo en cuenta que el actual stock de pasivos remunerados triplica el circulante en poder del público, que no ha dejado de crecer en términos reales aún con una tasa de política real negativa y teniendo en cuenta que ocupan una porción creciente de los depósitos, acercándose en la actualidad al 70%.
Guillermo Bermúdez
[1] Sobre información parcial para el mes de diciembre.
[2] En Indicadores de Coyuntura Nº 648 de diciembre de 2022 se realizó un pormenorizado análisis de la evolución reciente del crédito al sector privado. Disponible en https://fielfundacion.org/blog/2022/12/08/credito-al-sector-privado-en-perspectiva/
[3] El último Relevamiento de Expectativas de Mercado realizado por el BCRA arroja una inflación esperada a diciembre de 2023 de 99.7%, muy por encima de la meta incluida en el Presupuesto, y un crecimiento de PBI del 0.7%, marcadamente por debajo del 5.3% que se encamina a cerrar 2022.