
El crédito al sector privado en Argentina es bajo en la comparación internacional, superando en tamaño a unos pocos países de África y Asia. La magnitud del crédito bancario debería resultar cuatro veces y media mayor en nuestro país de acuerdo al PBI per cápita. Del stock, menos de la mitad está dirigido a las empresas, mientras que el crédito al sector público lo multiplica casi por cinco. La recuperación del crédito al sector privado dirigido a las empresas tiene como condición necesaria la contención de la inflación a partir de la corrección del desborde monetario.
En la síntesis financiera del mes noviembre[1], abordamos la cuestión de los pasivos remunerados del BCRA como uno de los componentes de la creciente exposición del sistema financiero a la deuda del sector público, junto con la tenencia de títulos del Tesoro. La revisión de los datos arrojaba evidencia del desplazamiento que produce el endeudamiento del sector público para cubrir su déficit, restando recursos para el financiamiento de la inversión a través del crédito al sector privado. Actualmente, la participación del crédito al sector privado en el activo del Sistema Financiero resulta más baja que hacia el fin de la Convertibilidad e iguala la relación alcanzada a final de 1989, en el medio de dos crisis hiperinflacionarias en el cambio de década. Cuando las comparaciones se realizan sobre la base de los depósitos del sector privado en lugar del activo del sistema financiero, los resultados son similares: se tiene un sostenido recorte de la participación del crédito al sector privado como destino de aquellos fondos que son canalizados hacia el sector público.
Siguiendo con la línea de análisis anterior, en la presente columna abordaremos un repaso sobre la evolución reciente del crédito al sector privado en términos de su crecimiento, composición y participación en el producto en la salida de la pandemia y en comparación con episodios recientes de recuperación de la actividad.
Sabido es que la profundidad del sistema financiero local es baja, explicado este fenómeno por recurrentes crisis que afectaron su funcionamiento, derivadas ellas de la utilización de instrumentos monetarios para la financiación del déficit del Tesoro y el direccionamiento del crédito como instrumento de política pública, entre los más relevantes. Derivado del desorden monetario, nuestro país ha atravesado períodos prolongados de alta inflación –con episodios hiperinflacionarios- que han obstaculizado el desarrollo del crédito de largo plazo, acotando la oferta de las líneas de financiamiento disponibles y afectando con ello la inversión y el crecimiento. También, en diversas oportunidades, los ahorristas han visto afectados sus derechos de propiedad, además de enfrentar en forma recurrente escenarios de tasas reales negativas. Para tomar dimensión del atraso en el desarrollo de la banca local, conviene comenzar revisando la posición comparada de la Argentina a nivel internacional en términos del tamaño del crédito al sector privado en relación al PBI.
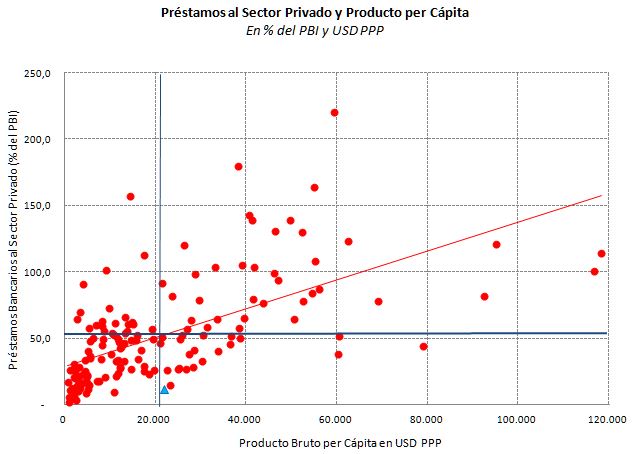
En el Gráfico 1 se presenta la relación entre el crédito al sector privado[2] y el Producto Bruto per cápita para una muestra de 160 países. Argentina –señalada en celeste-, alcanzó en el periodo 2015 – 2019 una relación promedio de préstamos al sector privado a PBI de 11.8%, lo que la coloca muy por debajo del promedio de todos los países considerados que asciende a 52.1% (excluyendo nuestro país).
La Argentina sólo tiene una mejor posición en el ranking que 11 de los 160 países de la muestra, aventajando a Guinea-Bissau (11.1%), a Niger (11%), Haití (10.1%), Guinea (10%), Iraq, Sudan, Gambia, República Democrática del Congo, Sierra Leona, Afganistán y Sudán del Sur. En el otro extremo, al tope del ranking se colocan Hong Kong, con una relación de crédito a PBI de 220.6%, Chipre (179.8%), Dinamarca (164.1%), China (157.4%), Nueva Zelanda (142.7%), Australia y Corea (139.2%) y el Reino Unido (131.1%)[3].
En el Gráfico 1 también es interesante notar que el PBI per cápita de Argentina de USD 22 mil en paridad, es ligeramente superior al promedio, sugiriendo que nuestro país ha crecido con escasez de crédito, canalizando el ahorro para la financiación de la inversión por fuera del sistema bancario. Una relación simple arroja que, para un país con el nivel de ingreso per cápita de Argentina, el tamaño del sistema bancario debería colocarse por encima del 53% de su producto bruto. Hasta aquí la puesta en perspectiva internacional, de la cual puede concluirse que la Argentina muestra un marcado rezago en el desarrollo del crédito al sector privado y que sólo adelanta a un grupo de países pobres del continente africano, de Asia, y en Latinoamérica, únicamente a Haití.
Gráfico 1
Pasemos a revisar con algún detalle la situación del crédito al sector privado en nuestro país. Hacia noviembre, el stock de préstamos alcanza los $ 6.9 billones, algo más de USD 41.6 mil millones al tipo de cambio oficial promedio del mes. En términos de participación, el 91.6% corresponde a préstamos otorgados en moneda nacional, mientras que el resto se encuentra denominado en dólares. Estilizadamente, el crédito ha sido otorgado en algo menos del 40% por la banca pública, mientras que el resto corresponde a bancos privados, divididos en partes iguales entre entidades nacionales y extranjeras, sin contar una parte menor del crédito otorgado por entidades financieras no bancarias.
La apertura por tipo de crédito indica que el 29.2% corresponde a préstamos documentados, seguidos de los créditos por el uso de tarjetas de crédito, que participan con un 27% del total. Detrás los préstamos personales representan el 14.7% del total, seguidos por los adelantos (10.6%) y los créditos con garantía prendaria (6.7%) e hipotecaria (5.8%). De lo anterior se tiene que el crédito al consumo supera en participación con algo más del 48% del total al crédito a las empresas, cercano al 40%, correspondiendo el resto a préstamos hipotecarios.
En relación al PBI, el crédito -luego de haber alcanzado un pico superior al 14% a mediados de 2018-, ha mostrado una tendencia declinante y, tras colocarse algo por encima del 10% en promedio entre 2019 y 2020, en 2021 se recortó al 8.1% del producto y en noviembre de 2022 se coloca en el 6.9% del PBI. Es evidente que la comparación internacional anterior habría resultado más dramática de considerar estas figuras. En cuanto al destino de los créditos, a noviembre del presente año, el crédito al consumo equivale al 3.3% del PBI, el crédito a las empresas apenas 2.7% y el hipotecario 0.4%, correspondiendo el resto a otros préstamos al sector privado. El crédito de largo plazo es prácticamente inexistente. Para poner nuevamente en perspectiva las cifras, no debe perderse de vista que el crédito al sector público otorgado por el sistema financiero, incluyendo préstamos, títulos del Tesoro y letras del BCRA, alcanza a representar más del 13% del PBI, duplicando prácticamente todo el crédito al sector privado y multiplicando casi por cinco el crédito dirigido a las empresas.
Finalmente, medidos a precios constantes, luego de un impasse en junio pasado, el stock de crédito real al sector privado continúa cayendo en la comparación interanual desde octubre de 2018. En la segunda parte de 2022, el retroceso se ha acelerado, marcando en noviembre una caída del 18% interanual para el total, de 19% en el crédito al consumo y de casi 14% en el crédito a las empresas. Respecto a 2018, el stock total de crédito a noviembre de 2022 se ha reducido a la mitad, con la mayor caída acumulada para el caso de los préstamos hipotecarios (-71%), seguidos en importancia por el retroceso de los préstamos personales (-64%), el descuento de documentos (-55%), los adelantos y los prendarios (-35%), y los créditos asociados a tarjetas de crédito (-24%). Así, el crédito a las empresas tuvo el mayor retroceso en el período, superando el 51%. Es importante tener presente que estos resultados se tienen en un escenario en el que la actividad económica agregada ya ha dejado atrás el impacto de la pandemia y el PBI de noviembre ajustado por estacionalidad se encuentra apenas 2.2% por debajo del promedio de 2018 e iguala al de 2019. Así, la actividad ha recuperado el terreno perdido respecto a 2018, pero el crédito al sector privado se ha desplomado, a diferencia de lo ocurrido el crédito al sector público.
Gráfico 2
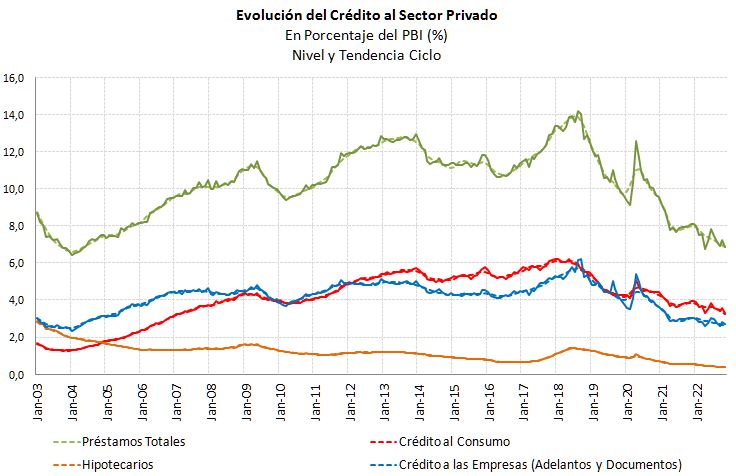
Gráfico 3
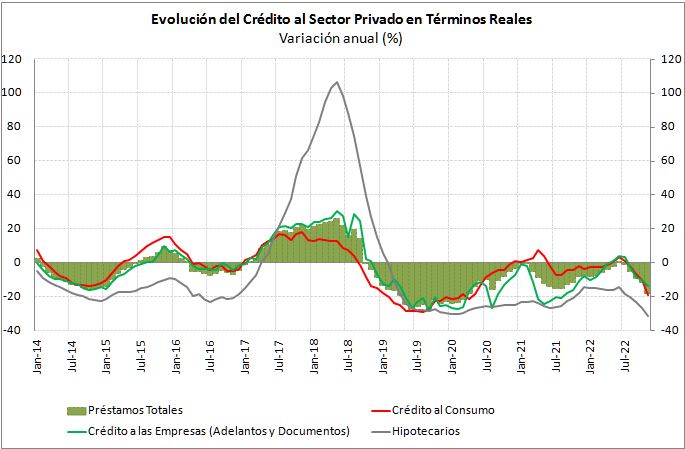
Como se mencionó arriba, es interesante notar que el crédito al sector privado muestra un retroceso en términos reales aún durante una fase de recuperación de la actividad económica como la que transita nuestro país. Al respecto, fechando a mayo de 2020 como el inicio de la última fase de recuperación de la actividad, transcurridos seis, doce, dieciocho y veinticuatro meses, sólo el crédito a las familias acumuló mejoras, pero ellas se colocaron por debajo del avance que mostraron en la anterior fase de recuperación iniciada en julio de 2016 y que se prolongó hasta 2018. En el caso del crédito a las empresas, para cualquiera de los períodos de comparación seleccionados se acumularon marcadas caídas, cuando en la recuperación anterior se tuvieron importantes aumentos que han superado el 39% a los 24 meses, el 32% a los dieciocho meses o el 17% al año. En línea con el análisis presentado arriba, en la recuperación actual, el crédito total (a las empresas y familias) perdió sistemáticamente participación en el PBI, cuando en la fase anterior de crecimiento se habían tenido mejoras: a los seis meses se había elevado la participación en 0.8% del PBI, a 1.3% al año, 2.6% en 18 meses y un adicional de 2.9% del PBI a los 24 meses. Ya se ha referido en reiteradas oportunidades que la presente recuperación de la actividad se ha tenido sin crédito y lo anterior viene a ilustrar aquel argumento.
Recapitulando, se tiene que, en la comparación internacional, el tamaño del sistema bancario de la Argentina aproximado por la relación de crédito al sector privado a PBI es sólo mayor a la de un número reducido de países pobres de África, de Asia y Haití en Latinoamérica. De acuerdo al nivel de nuestro PBI per cápita, el tamaño del sistema bancario debería resultar cuatro veces y medio el actual. La Argentina ha crecido canalizando el ahorro por fuera del sistema, y las empresas recurriendo a alternativas diversas al sistema bancario. Del stock actual de crédito al sector privado, cerca 40% corresponde a crédito a empresas, alcanzando a representar apenas 2.7% del PBI, cuando el crédito al sector público multiplica casi por cinco aquella relación. Además, desde 2018, en un escenario de retroceso real del crédito total, la mayor caída acumulada corresponde a los préstamos a las empresas. Finalmente, la reciente recuperación de la actividad no fue acompañada por una mejora del crédito, cuando lo opuesto ha ocurrido, por caso, en la recuperación previa de 2016.
Los resultados anteriores no resultan llamativos en un contexto en el que el sector público ha tenido en los años recientes una creciente participación como destino del crédito, en parte explicado por el desarrollo de su política de esterilización de la emisión resultante de asistir al Tesoro, no sólo en el financiamiento del déficit, incluyendo el cuasifiscal derivado del pago de intereses de la propia deuda del BCRA, sino también, como ha ocurrido más recientemente, en el sostenimiento de valor de la deuda del Tesoro. La baja participación del sector privado en el crédito del sistema bancario, con mayor preponderancia del crédito al consumo, resulta de un ambiente macroeconómico inflacionario, derivado de un desorden fiscal y monetario, que desalienta el desarrollo de líneas de préstamos de largo plazo –tal el caso de los créditos hipotecarios-. De este modo, una recuperación del crédito al sector privado y preferentemente el dirigido a las empresas, no sólo requerirá un recorte de la demanda de fondos por parte del sector público -Tesoro y BCRA-, evitando el efecto de desplazamiento del fondeo, a partir del ordenamiento de las cuentas públicas y la hoja del balance de la autoridad monetaria, sino también generar las condiciones para una recuperación de las colocaciones a plazo de los ahorristas que redunden en mayores fondos prestables disponibles a tasas reales positivas y horizontes temporales más largos. Más sencillamente, el crédito –especialmente el de largo plazo y a las empresas- se recuperará paulatinamente con el retroceso de la inflación a la par del aumento de la demanda de dinero, tras la corrección del desborde monetario, cuestión que podría demorarse años.
Guillermo Bermúdez
[1] Indicadores de Coyuntura Nº 647. Noviembre 2022. Disponible en https://fielfundacion.org/blog/2022/11/01/pasivos-remunerados-del-bcra-prioritarios-en-un-programa-de-ordenamiento/
[2] Los datos del crédito corresponden a los préstamos al sector privado otorgados por el sistema bancario, medidos en términos del PBI. En algunos países incluye el financiamiento a empresas públicas. Los datos corresponden al promedio del período 2015 – 2019, para evitar distorsiones asociadas al impacto de la pandemia. En el caso de la Argentina, los préstamos incluyen los realizados en moneda local y en moneda extranjera.
[3] Merece mencionarse que la figura de Chipre se encuentra afectada por los datos correspondientes a 2015 y 2016, dado que la participación en la pre pandemia se encontraba más cerca del 110%.