
En sus casi tres décadas de existencia, el MERCOSUR ha mostrado importantes avances, pero también numerosos períodos de estancamiento y, más recientemente, de disenso creciente entre sus socios.
Los períodos de inacción dieron lugar a sucesivos “relanzamientos” del MERCOSUR, aunque con pocos resultados. Uno de esos episodios se dio al inicio de los 2000. En ese momento se discutieron mecanismos para mejorar el funcionamiento del MERCOSUR y, entre ellos, se destacó la idea de aumentar los encadenamientos industriales como un medio para reactivar el crecimiento de los países miembros, utilizando políticas industriales activas.
Precisamente, ese momento era coincidente con una reconsideración de las políticas industriales por parte de los analistas y los organismos multilaterales, aun cuando en el pasado esos instrumentos habían cosechado pocos resultados con altos costos fiscales en los países de la región. Sus proponentes advertían que, en el caso del MERCOSUR, la complementación productiva espontánea, explicada por las visiones convencionales de la teoría del comercio internacional no lograrían el encadenamiento industrial suficiente para elevar la tasa de crecimiento de la región. El ejemplo utilizado como esquema a seguir era el del Acuerdo Automotor que organizaba el comercio administrado de los diferentes modelos en los que las terminales internacionales con sede en Brasil y la Argentina se especializaban.
Esta discusión sobre mecanismos para el despegue del MERCOSUR industrial, más abierto al mundo, fueron postergados por el extraordinario episodio del aumento del precio de los productos básicos entre 2004 y 2012. Los nuevos precios impulsaron la expansión de la frontera agrícola física en el Brasil y una (menos aprovechada) inversión tecnológica en el agro y la minería en la Argentina.
En el presente, sin el pivote de los altos precios de las commodities y bajo los efectos de la pandemia, las dos principales economías del MERCOSUR enfrentan dilemas diferentes. Brasil busca una inserción internacional mayor desde una base macroeconómica más ordenada pero que busca un mayor alineamiento con la “normalidad” internacional. En contraste, la Argentina sale recién de una renegociación de su deuda externa y tras este nuevo tropezón macroeconómico no acierta a alinear sus objetivos, desorientando al sector privado y a los potenciales inversores.
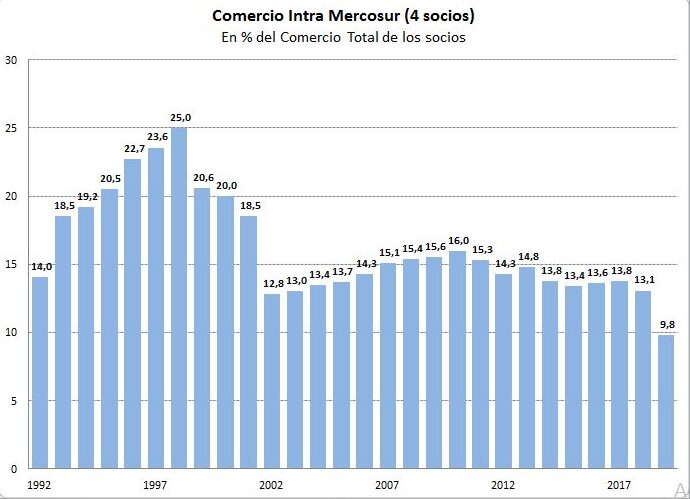
A la vez, en ambas economías se ha venido dando un cambio sustantivo en términos de sus socios comerciales. Mientras lo esperado era una intensificación del comercio intra-acuerdo, lo que ha ocurrido es una pérdida de intensidad de las relaciones comerciales al interior del MERCOSUR, especialmente entre la Argentina y Brasil. El Gráfico 1 muestra la participación del intra-comercio en el total comerciado por los cuatro socios activos del MERCOSUR con el mundo. Como puede apreciarse luego del impulso inicial en los 90 cuando el comercio entre los socios alcanzó al 25%, a partir de los 2000 esa participación se redujo a la mitad. Esto es consecuencia, en parte, del aumento del comercio de productos básicos en el patrón productivo de los socios (sus exportaciones crecían en productos de la agroindustria y minería y el intercambio del MERCOSUR era, mayoritariamente, de bienes industriales). En otra parte, esa reducción se debe a la irrupción de China en el comercio de América Latina como proveedor de bienes industriales. Entender este último aspecto es de mucho interés para el futuro del MERCOSUR, como se verá a continuación.
Gráfico 1
La creciente participación de China en el comercio mundial y el avance de su ingreso per cápita dieron por resultado, sobre todo a partir de 2005, a una nueva demanda desde ese país dirigida a Brasil y la Argentina para el abastecimiento de productos básicos y alimentos. En contrapartida, aunque los tres países mantuvieron su visión multilateral del comercio, las nuevas vinculaciones promocionaron cierta reciprocidad comercial enfatizada por las recientemente adquiridas ventajas chinas en la producción de bienes industriales que le ganó el título de “fábrica del mundo” y los menores costos que proveía la bidireccionalidad del transporte. Ambos factores se tradujeron en un aumento de las importaciones desde China de productos industriales de tecnología alta y media (a diferencia de la oferta china de baja tecnología en bienes de consumo de la década del 90).
Los nuevos patrones comerciales de Brasil resultantes de estos cambios dieron lugar a una discusión sobre la “desindustrialización” del país. A la vez, los Estados Unidos fueron el mayor oferente desplazado al inicio. Alemania y la Argentina siguieron en orden en ese desplazamiento. En el Gráfico 2 se muestra la participación de Argentina y China en las importaciones de Brasil, que fueron crecientes durante el período.
Gráfico 2
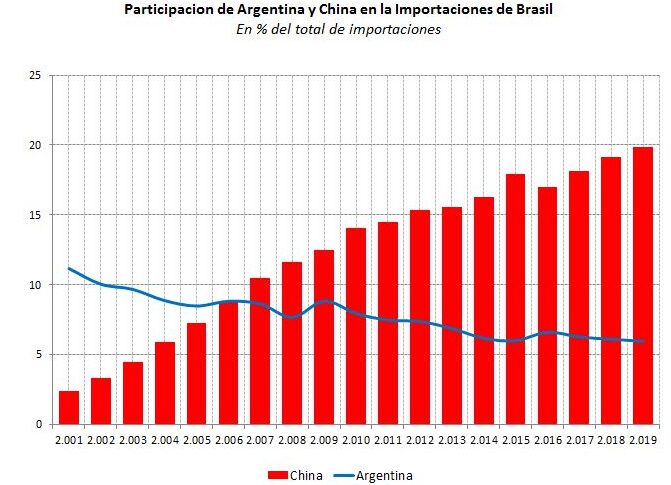
Así, la Argentina redujo la participación en las importaciones de Brasil desde el 11.2% en 2001 hasta el 6% en 2019, mientras que China incrementó esa participación desde el 2.4% al 19.9% (datos CIF Brasil para socios y productos).
En el Cuadro 1 se muestra el patrón actual de importaciones del Brasil (2019), según secciones del Nomenclador Común del MERCOSUR, y se analiza la participación de China y la Argentina como abastecedores y su cambio de participación entre 2007 y 2019. Las importaciones totales de Brasil pasaron de USD 120.6 mil millones a USD 177.3 mil millones en el período considerado. Las importaciones desde Argentina en 2007 eran USD 10400 millones y se mantuvieron prácticamente constantes en el período (aumento de USD 148 millones). Las importaciones desde China en 2007 eran USD 12600 millones y en 2019 casi se habían triplicado en valor (sumaron USD 22649). Es decir, en este período cuando las importaciones de Brasil estaban creciendo, la Argentina como su socio comercial más estrecho, no logró sumar ventas y perdió participación.
Analizando más en detalle la estructura de las importaciones de Brasil, se observa que cuatro secciones explican más del 70% de sus compras externas en 2019. Entre 2007 y 2019, las importaciones con origen en Argentina redujeron su participación en todas las secciones arancelarias, mientras que en el caso de las importaciones desde China predomina el aumento de participación.
En las cuatro secciones que explican el 70% de las importaciones de Brasil en 2019, Argentina perdió participación de 3.6% promedio entre 2007 y 2019, mientras que China sumó 10% promedio de mayor participación.
Cuadro 1
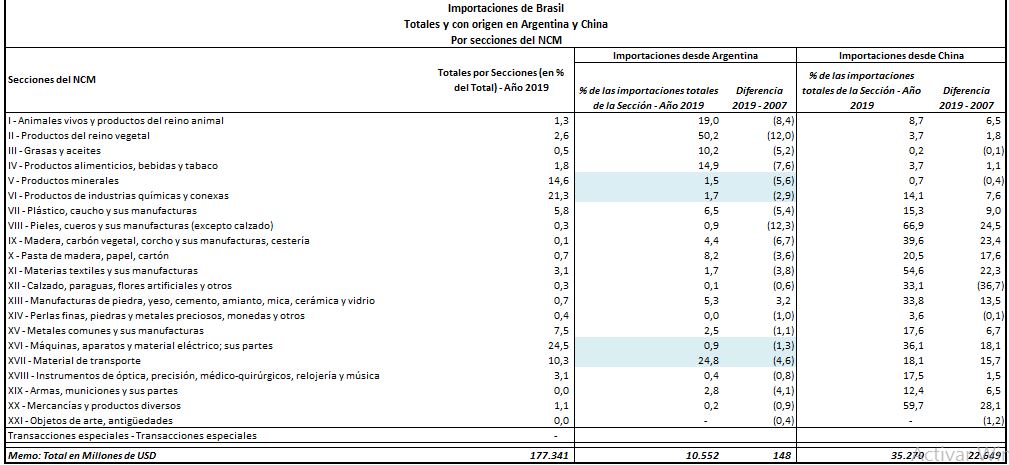
Por orden de importancia en el patrón importador de Brasil y en la mejora de la participación de China se destaca la sección XVI de “Máquinas, aparatos y material eléctrico y sus partes”, que explican el 24% de las importaciones de Brasil en 2019 -con cierta estabilidad en años anteriores- y un aumento de la participación de China en la sección desde el 18% en 2007 hasta el 36% en 2019.
La sección de “Químicos” le sigue en importancia en el patrón de importaciones de Brasil y el diagnóstico es similar, mientras que Argentina pierde 60% de participación en la sección, China más que la duplica. Mirando la sección XVI de “Máquinas y aparatos eléctricos”, los capítulos que la componen participan por igual en las importaciones de Brasil de 2019. Argentina retrocede en ambos capítulos, China suma participación en ambos.
Por último, el Material de Transporte es importante en las importaciones de Brasil y, en virtud del Acuerdo Automotriz, la Argentina no perdió participación marcadamente. Sin embargo, allí también China incrementó su importancia en la provisión de trenes y barcos.
Entre los factores que afectan el intercambio bilateral entre la Argentina y el Brasil, se reconocen dos muy importantes: el tipo de cambio real bilateral y el nivel de actividad del Brasil que sirve como locomotora a la industria de ambos países. Ahora deberíamos agregar también el factor “China”.
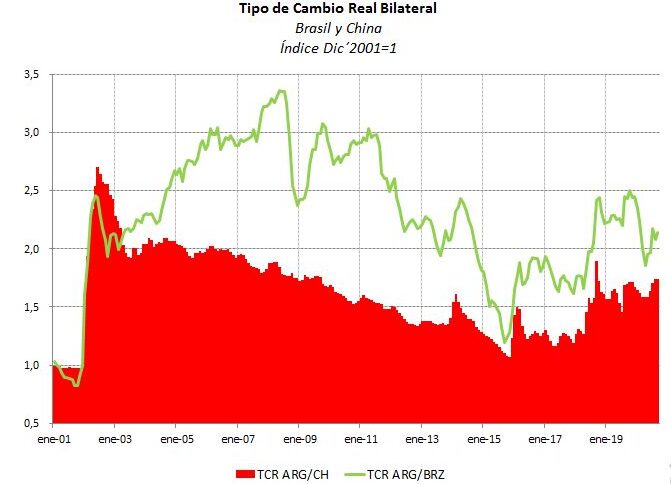
En cuanto al tipo de cambio, el Gráfico 3 muestra los tipos de cambio bilaterales en términos reales entre la Argentina y Brasil y entre la Argentina y China. El movimiento del tipo de cambio entre los dos países latinoamericanos refleja la volatilidad macroeconómica que los ha caracterizado y que aparece bajo un mayor control en Brasil en los últimos años. Se destaca el mantenimiento de la competitividad argentina debido, sobre todo, a los períodos de fortaleza del Real como un factor que apuntala al comercio bilateral, por ejemplo entre 2003 y 2007 o en 2017-19. En contraste, el tipo de cambio real entre China y la Argentina refleja el patrón internacional de paridad entre monedas de referencia como el dólar y el euro, dado que China mantiene su política monetaria y cambiaria atendiendo a esas paridades. Por lo mismo, la Argentina pierde competitividad frente a China en Brasil cada vez que deja “atrasar” su tipo de cambio con respecto al dólar.
Gráfico 3
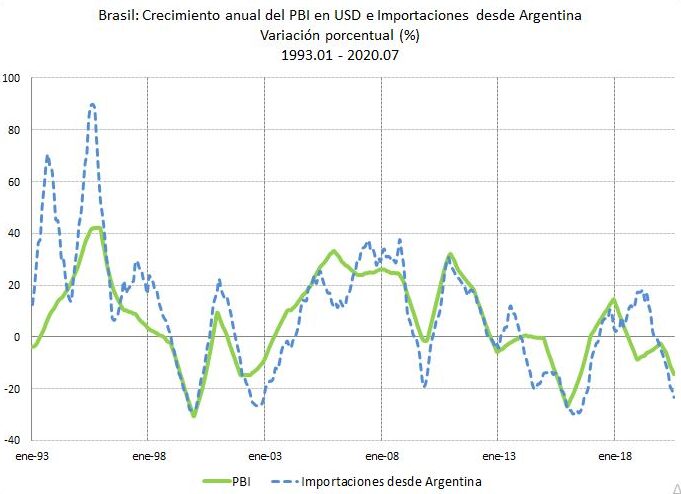
El otro factor mencionado es el del nivel de actividad en Brasil. El Gráfico 4 muestra la estrecha vinculación de las exportaciones argentinas a ese nivel de actividad en términos de su dinámica. Esto contrasta con el hecho de que la industria argentina haya perdido participación como proveedor de insumos importados a la industria brasileña. Sobre todo, a partir de 2003 se observa que el crecimiento de las exportaciones de la Argentina hacia el Brasil tiende a retrasarse con respecto al crecimiento del producto brasileño, salvo por muy breves períodos. Es decir, el crecimiento y los ciclos del producto del Brasil sigue siendo un factor de cambio en las exportaciones argentinas, pero cada vez con menor intensidad. En algún momento, estos dos índices tenderán a “descoplarse”.
Gráfico 4
En la relación inversa de importaciones argentinas desde el Brasil y la participación de China podría trazarse una descripción parecida, aunque con matices que se ampliarán en una próxima nota. En síntesis, uno de los pilares del MERCOSUR, el comercio de productos manufacturados, sobre todo de insumos industriales, ha ido perdiendo su importancia de la mano de la competencia de China en la región. Esto ocurre aún cuando el MERCOSUR conserva altos niveles de aranceles y protección comercial hacia el resto del mundo. La enorme competitividad industrial de China ha superado todas esas barreras. Esta situación suma argumentos a la discusión en marcha sobre el destino del MERCOSUR, que se ha vuelto cada vez más urgente.
Marcela Cristini y Guillermo Bermúdez