
El Índice de Producción Industrial (IPI) de FIEL registró en agosto, de acuerdo con información preliminar, un retroceso interanual de 4.3%. En el mes, con la excepción de la producción de químicos y plásticos, todas las ramas mostraron una caída respecto a agosto 2019. En la comparación con julio, volvieron a observarse mejoras en diversas actividades pero con menor ritmo que en meses previos, tales los casos de la industria automotriz, la siderurgia o la producción de minerales no metálicos. La recuperación mensual alcanzó 4.1%, mientras que la medición ajustada por estacionalidad (y factores irregulares) mostró un avance del 2.5%. En el acumulado al octavo mes del año y en la comparación con el mismo periodo de 2019, la industria alcanza una contracción del 9.1%.
La actividad industrial ha recuperado en agosto el nivel del primer trimestre a partir del proceso de normalización de actividades con las sucesivas reaperturas. En el corto plazo se tiene poco espacio para sostener mejoras adicionales de la producción, aún cuando en septiembre podría tenerse un impasse en la sucesión de caídas interanuales. Con todo, malos registros de actividad en el último trimestre del año pasado, aún podrían favorecer la comparación interanual. El avance del CoVid en el interior del país podría afectar el desarrollo de actividades industriales. Adicionalmente, se abre el interrogante de en qué medida se verán afectadas inversiones en el sector -que den sostenibilidad a una incipiente recuperación- a partir de las recientes decisiones de restricción al acceso a las divisas.
En cuanto al desempeño de los sectores de actividad en los primeros ocho meses del año, la producción de alimentos y bebidas muestra niveles ligeramente menores a los del año pasado. Las restantes ramas muestran una caída interanual comenzando por los insumos químicos y plásticos (-1.3%) y siguiendo por insumos textiles (-1.6%) y la producción de papel y celulosa (-5.3%). Con una contracción superior al promedio de la industria se encuentran la refinación de petróleo (-10.5%), el sector de tabaco (-10.7%), la metalmecánica (-11.5%), los minerales no metálicos (-25.7%), la siderurgia (-30.1%) y la producción automotriz (-38.2%).
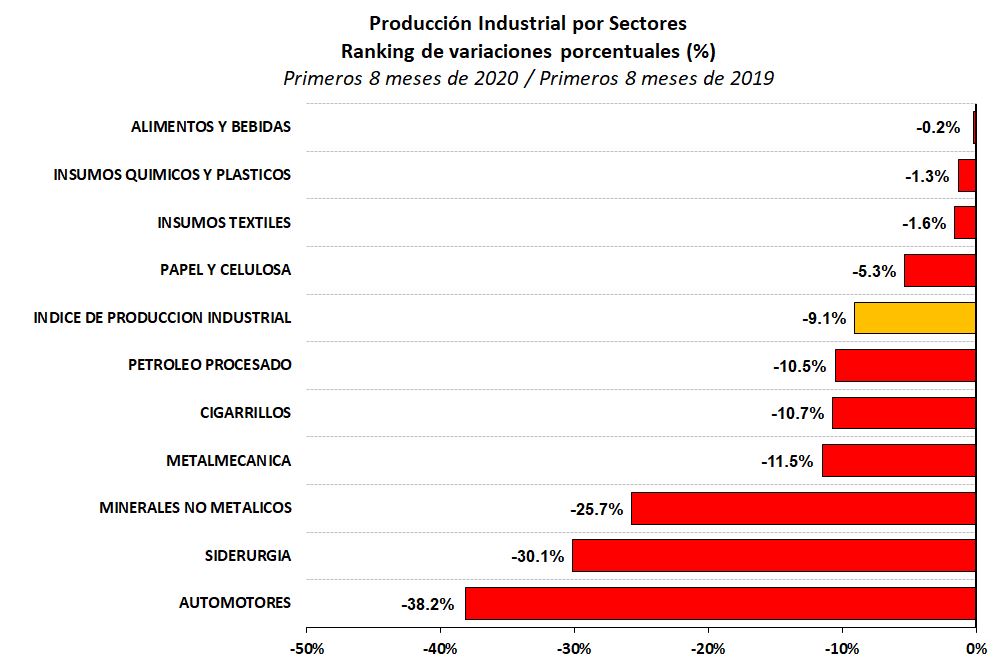
Respecto al desempeño de los sectores en el mes de agosto, la producción de alimentos y bebidas ha vuelto a mostrar un retroceso que alcanzó 0.9% en la comparación interanual, explicado especialmente por la caída en la producción de bebidas. En la rama de alimentos, la entrada de leche a usinas encadena 14 meses de mejora interanual, mientras que la faena vacuna vuelve a mostrar un recorte, aunque con una nueva baja en la participación de hembras. La sequia abre interrogantes sobre el destino que tomará la actividad ganadera. En el sector de bebidas, persiste el retroceso en la producción de gaseosas, mientras se sostienen los despachos de vino. La combinación de fuerte demanda de China, problemas climáticos en Estados Unidos y el agotamiento de saldos exportables de Brasil, elevó la cotización de la soja en la Bolsa de Chicago y en la plaza local. El incentivo a una mayor liquidación por parte de los exportadores se ha visto obstaculizado por la decisión se sumar impuestos a la venta de dólares como modo de cerrar la brecha de cambio sin devaluar. Mientras el BCRA busca contener la demanda de divisas, abate simultáneamente su oferta. Se abren expectativas por anuncios que podrían revertir la retracción en la liquidación de divisas por parte de los agroexportadores.
En el mes de agosto, la única rama industrial que alcanzó un crecimiento interanual fue la de insumos químicos y plásticos, aunque el avance estuvo concentrado en pocas actividades. En efecto, la producción de la rama creció 11% en la comparación con agosto del año pasado, con un marcado avance de la producción de jabones y detergentes -acumulan 14 meses de crecimiento- y una fuerte recuperación en la petroquímica, afectada por paradas de planta en los meses de junio a septiembre del año anterior. La mejora interanual podría repetirse en septiembre.
El proceso de petróleo registró en agosto una caída interanual de 13.4%. En el mes, el recorte en la refinación de Raizen -por baja disponibilidad de crudo local- y de YPF -que acumula un semestre en retroceso- explican el resultado. Por su parte Axion volvió a mostrar una mejora en la comparación con agosto del año pasado. El bloque se encuentra en caída desde marzo, y además de YPF, otras refinerías más pequeñas como Refinor o Trafigura han mostrado menor proceso de fluido. En septiembre, conflictos gremiales bloquean el acceso a instalaciones, lo que profundizará la caída esperada de la producción.
La producción siderúrgica continuó en agosto con su recuperación mensual, aunque con un ritmo inferior, mientras que en términos interanuales sigue mostrando una caída. En el mes, el retroceso interanual alcanzó el 24.8%, con un desempeño mixto al interior del bloque. Mientras la producción de acero crudo y de laminados terminados en caliente continúa en retroceso, los laminados terminados en frio interrumpieron la sucesión de caídas. Desde los sectores conexos continúa la mejora en la demanda desde la maquinaria agrícola, automotores y línea blanca, junto con algún avance en la construcción. En cambio, la demanda desde el sector de energía no muestra una recuperación a pesar de cierta mejora en la operación. La producción de tubos continúa con una utilización de capacidad en el 20%.
La producción de minerales no metálicos mostró en agosto un retroceso interanual algo más marcado que en meses previos, al tiempo que la mejora mensual volvió a recortar el ritmo de recuperación. En efecto, en agosto la producción del bloque retrocedió 10.8% interanual en comparación con el 7.8% registrado para el promedio de junio y julio. El bloque acumula 28 meses de retroceso interanual y desde septiembre próximo podría darse un impasse a partir del menor nivel de actividad observado en la última parte de 2019. En cuanto a las recientes medidas adoptas por el BCRA en materia cambiaria -y las que se encuentran en discusión en materia tributaria-, es de esperar que la actividad inmobiliaria sufra un mayor resentimiento, mientras que en el caso de la construcción privada, en el corto plazo la incertidumbre seguirá conteniendo la recuperación.
La industria automotriz de agosto mostró un recorte de 3.1% interanual en la producción de autos y del 16% para el bloque en su conjunto. Como en los sectores referidos anteriormente, la recuperación mensual ha perdido dinamismo. El bajo nivel de actividad en los últimos meses de 2019 podrían resultar en una mejora en la comparación interanual, pero los desafíos que enfrenta el sector podrían obstaculizar una mayor recuperación. Los resultados de actividad de agosto están enmarcados en un escenario de expectativas positivas sobre la ampliación de turnos de producción y el desarrollo de inversiones para la producción de autopartes. Las novedades de la política cambiaria y de importaciones hacia septiembre hacen moderar las expectativas sobre la capacidad de empuje del sector en la recuperación industrial, que gravitará fundamentalmente sobre el frente externo.
En materia de exportaciones, en agosto continuó la mejora mensual, aunque en términos interanuales se anotó un nuevo retroceso que alcanzó 27.8% -con avances en los envíos a Ecuador y Paraguay desde muy bajos niveles-, acumulando en ocho meses una caída de 47.8%. El retroceso de los envíos a Brasil ha moderado su ritmo, pero como destino del 65% de los vehículos exportados, la contracción acumula entre enero y agosto un 48%.
No obstante lo anterior, en Brasil la confianza en la industria y las expectativas de crecimiento sostienen su mejora. En el caso de la confianza, en agosto avanza 9.9% respecto al mes anterior en la medición desestacionalizada, con unas expectativas que suben 10.1% y una utilización de capacidad del 75.3%, ubicándose estos indicadores en niveles de pre pandemia. De acuerdo con la Fundación Getulio Vargas, los indicadores de expectativas muestran optimismo en materia de producción y empleo esperado, pero también la novedad del mes es que se incrementó la satisfacción de los empresarios con la situación actual.
En cuanto al desempeño de la industria en aquel país, en julio el IBGE informó una mejora mensual de 8.63% en la medición desestacionaliada, encadenando tres meses consecutivos de avance y con la totalidad de sectores registrando mejoras. En este escenario, desde febrero la producción manufacturera recorta la caída hasta 6.5% con un destacado desempeño para los sectores de alimentos y bebidas, equipos de informática y maquinaria eléctrica, jabones y detergentes y productos farmacéuticos. Finalmente, en materia de expectativas de crecimiento, el último relevamiento reduce la contracción esperada de la industria en 2020 hasta 6.3% desde el 9% de comienzos de julio, mientras que la caída esperada para el PBI se reduce al 5% luego de haber alcanzado más del 6.5% a fines de junio. La recuperación de Brasil es auspiciosa para el avance industrial local, pero en el largo plazo, Argentina ha perdido posiciones como abastecedor de ese país.
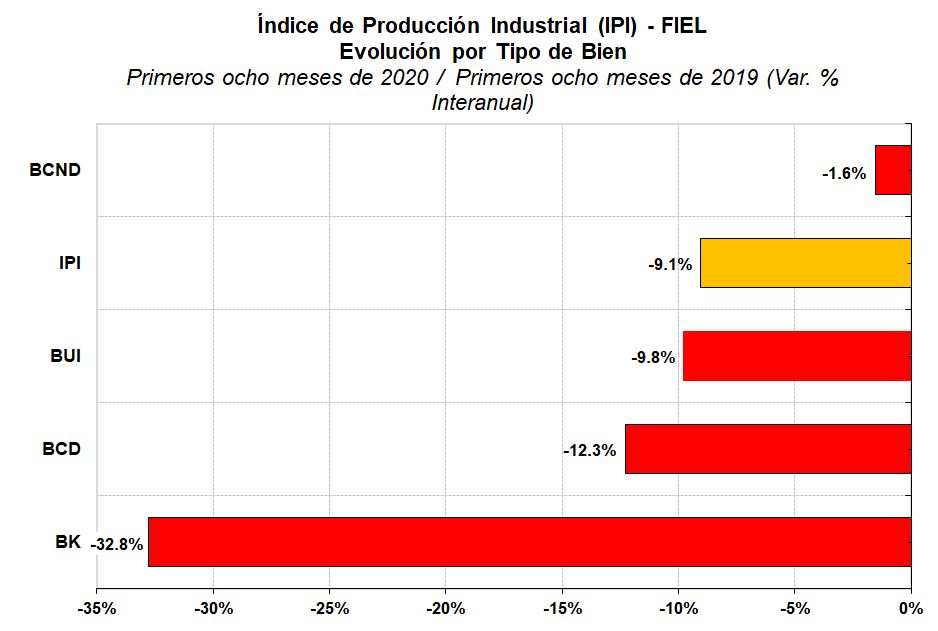
Al observar la producción industrial de nuestro país de acuerdo al destino de los bienes, en los primeros ocho meses el mayor retroceso interanual lo registra la producción de bienes de capital y bienes de consumo durable. Así, mientras los bienes de capital acumulan un caída de 32.8%, la producción de bienes de consumo durable se contrae 12.3%. Conjuntamente, ambos grupos de bienes explican el 40% del retroceso acumulado de la industria en lo que va del año. No obstante, la producción de bienes intermedios, con una caída acumulada en el periodo enero – agosto del 9.8%, contribuyen al 50% de la caída industrial. La industria local está compuesta fundamentalmente de bienes intermedios que requieren de una amplia difusión sectorial de las mejoras de la actividad para sostener su recuperación. Al observar el comportamiento de la producción por tipo de bien ajustada estacionalmente, se tiene que las mejoras mensuales producto de la reapertura se traducen en un rebote de la producción de bienes de uso intermedio y del IPI de FIEL. En este escenario, el interrogante que se abre es si no se está agotando el rebote producto del proceso de la normalización de actividades, sin que se avizoren sectores que dinamicen la recuperación hacia los próximos meses.
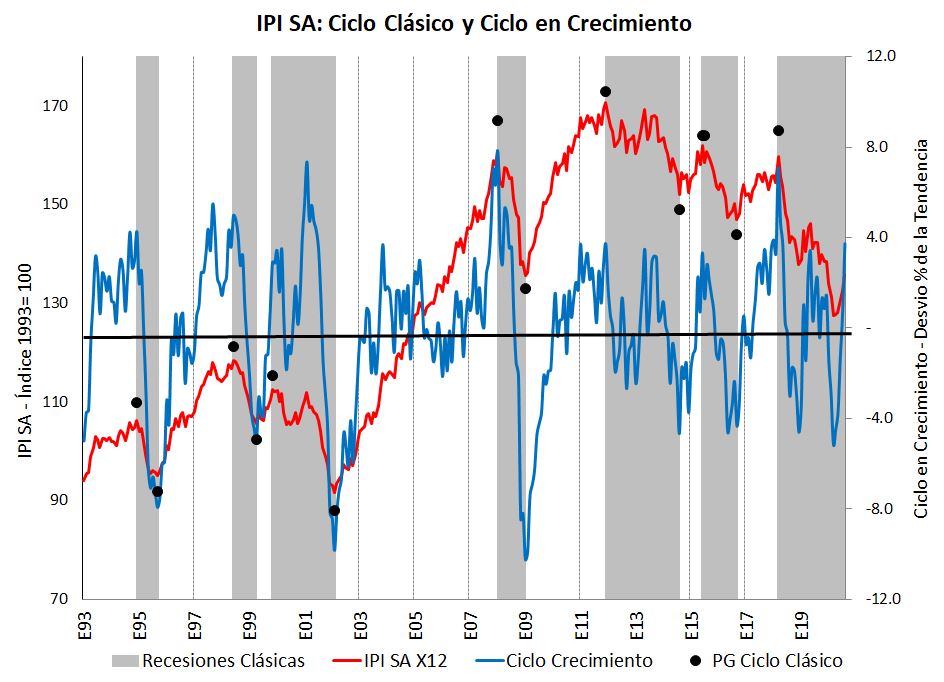
IPI como Ciclo Económico
En términos desestacionalizados, el IPI de agosto registró una mejora de 2.5% respecto al mes anterior, reflejando los mayores niveles de actividad producto de las reaperturas sectoriales. Se encadenan registros positivos y los indicadores estadísticos que permiten anticipar el inicio de una fase de recuperación cíclica de la industria reflejan el rebote. El mes de marzo -el del inicio del aislamiento producto de la pandemia- es el candidato a ser el punto de giro (el piso) desde el que podría remontarse una nueva fase de recuperación. Si el rebote se consolida la recesión industrial que tuvo comienzo en marzo de 2018 se habrá extendido por dos años, acumulando un retroceso equivalente anual de casi 11%. Transitoriamente, la difusión de la recuperación es baja, aunque en agosto registró un ligero avance al sumar algunos bienes de uso intermedio.
En síntesis, hacia agosto con un nivel de actividad industrial que ha recuperado el del primer trimestre, la normalización de la industria a partir de las sucesivas reaperturas de actividades muestra poco espacio para sostener mejoras adicionales de la producción. Pobres registros de actividad hacia la última parte del año pasado aún podrían favorecer la comparación interanual. Adicionalmente, se abre el interrogante de en qué medida se verán afectadas inversiones en el sector a partir de las recientes decisiones de restricción al acceso a las divisas. No existen elementos que permitan anticipar una acelerada y sostenida recuperación de la industria en el corto plazo.
Guillermo Bermúdez