
Los desafíos del cambio climático han puesto el tema de la aceleración de la transformación en el sector energético en el centro del análisis y de los debates internacionales sobre sostenibilidad y desarrollo, escenario en el cual ocupa un rol preponderante la penetración de las energías renovables. Las estrategias de descarbonización plasmadas en el Acuerdo de París -el arreglo internacional más reciente para mitigar y adaptarse a los efectos del cambio climático- constituyen el marco para esta discusión.
La inserción de nuestro país en este amplio programa de cooperación global se traduce en metas cuantitativas incondicionales de reducción de emisiones de Gases de Efecto Invernadero (GEI): al año 2030, éstas deben resultar un 18% más bajas en relación con lo esperable según un escenario proyectado sin intervención (business as usual, BAU).
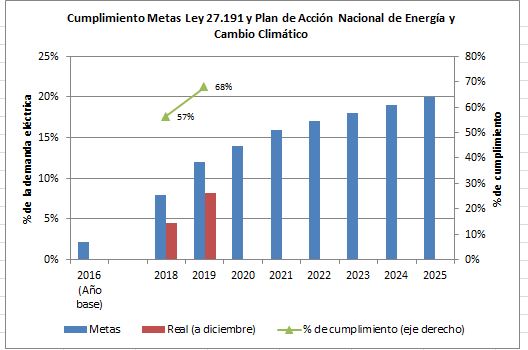
La estrategia de descarbonización delineada (por la anterior administración de gobierno) puso al sector de energía eléctrica a la cabeza y, dentro de éste, se asignó un rol determinante al desarrollo de las energías renovables no convencionales. Esta política de compromiso internacional se encuadra, a su vez, en la estrategia nacional de promover en forma vigorosa estas energías, cuyo marco normativo es la Ley 27.191, de finales de 2015. Esta norma establece una secuencia ambiciosa de objetivos mandatorios de introducción de fuentes renovables en la matriz de consumo eléctrico que, partiendo de una participación del 2% en 2016, se propone como objetivo final alcanzar el 20% en 2025.
Para alcanzar las metas previstas, se implementó a partir de 2016 el denominado Programa RenovAr, que consistió básicamente en una serie de llamados a grandes licitaciones de capacidad que incluyeron un conjunto de beneficios fiscales, contratos de abastecimiento con tarifas en dólares (que surgían de las propias licitaciones) y facilidades de financiamiento a través de la constitución de un fondo específico de garantía en el que participaron -además del Tesoro Nacional- organismos internacionales, con el objetivo de sortear algunos de los obstáculos más frecuentes que enfrenta este tipo de proyectos. A este esquema se sumaron cambios regulatorios y contractuales para facilitar las operaciones de compra y venta de energía de fuentes renovables entre privados (mercado a término, MATER) y para habilitar a los usuarios-generadores de electricidad a inyectar el sobrante en la red (generación distribuida).
En los dos primeros años de implementación, estas políticas de fomento se vieron favorecidas por un contexto de acceso fluido al mercado internacional de capitales y el apoyo de organismos multilaterales o agencias de inversión -con baja participación de la banca privada comercial en el financiamiento-, y por una excedente capacidad de interconexión en el sistema.
El resultado de estas políticas fue notable, dado que impulsaron el rápido despegue de la generación de fuentes renovables en la Argentina, tratándose mayormente de proyectos de gran escala. En efecto, a través de las diversas rondas del Programa RenovAr (RenovAr 1; 1.5; 2 y 3 o MiniRen) se sumarían -si entran en operación en su totalidad- 4.788 MW de potencia instalada de fuentes renovables, a lo que se agregan 1.093 MW correspondientes al mercado a término, aumentando la capacidad total en 5.881 MW. La importancia de estos proyectos queda en evidencia al compararlos con los 700 MW de 2016, antes de la puesta en marcha de estas políticas de fomento. Los precios, a su vez, han ido decreciendo en el corto lapso que medió entre las distintas rondas, reflejando una tendencia que se observa a nivel mundial y que pone a las energías renovables en condiciones cada vez más competitivas con las de fuentes no renovables.
El vigoroso impulso en la inversión en nuevos proyectos de energía renovable no convencional registrado desde 2016, sin embargo, se vio frenado a partir de la segunda mitad de 2018 -registrando incluso atrasos en las obras licitadas- como consecuencia fundamentalmente de la fuerte inestabilidad macroeconómica que comenzó a transitarse y que -como resultado- se tradujo en dificultades para la obtención de financiamiento.
Aún así, aunque no se logró el cumplimiento de las metas establecidas en la Ley 27.191 y previstas en el marco del Acuerdo de París, la capacidad de generación de energía eléctrica a partir de fuentes renovables aumentó 220% desde 2016 a 2019 -desde 700 MW a 2256 MW-, alcanzando a fin de 2019 a satisfacer el 8% de la demanda, el objetivo propuesto para el año previo.
Gráfico 1
El gobierno que asume en diciembre de 2019, con un contexto macroeconómico complicado que incluye la renegociación de la deuda externa, da claras señales de que no va a continuar con la política previa de grandes licitaciones con precios dolarizados -limitada también por la falta de obras en el sistema de interconexión-, y además comenzó a revisar algunos de los contratos del Programa RenovAr que no iniciaron aún las obras por falta de financiamiento. En estos casos, es probable que las autoridades den por finalizado el contrato, debido a la necesidad de liberar la capacidad de transporte que les fue oportunamente reservada, para asignarla al desarrollo de nuevos proyectos de generación, sean renovables o convencionales.
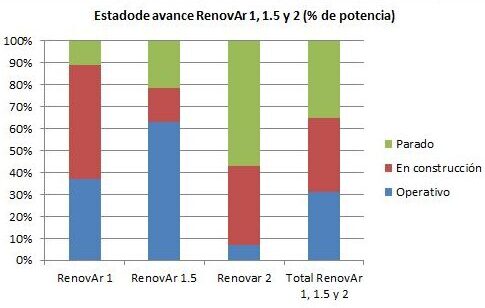
Considerando los proyectos del RenovAr 1, 1.5 y 2 -que tienen en todos los casos los contratos firmados- se estima que, a fines de junio, un 31% (en términos de potencia adjudicada) se encontraba operativo, un 34% en construcción, en tanto que el 35% estaría paralizado. A su vez, también podrían ser cancelados algunos de los proyectos adjudicados en la última ronda del RenovAr (MiniRen), que aún no han acreditado el cumplimiento de los requisitos que supone la firma del contrato de abastecimiento.
Gráfico 2
Bajo estas condiciones, si bien parecería improbable que se incumplan las cláusulas de los vigentes[1], no se espera un crecimiento de estas energías a través de grandes emprendimientos que, bajo estas condiciones, deberían fondearse en el mercado local. La expansión de las fuentes renovables en los próximos años se apoyaría en el impulso a pequeños proyectos de generación distribuida, es decir usuarios que se convertirían a su vez en generadores.
A los fines de ilustrar qué representan estas perspectivas del sector desde el punto de vista del cumplimiento de las metas en materia de energías renovables que establece la Ley 27.191 -y que son, además, un elemento esencial en el compromiso de reducción de emisiones de la Argentina en el marco del Acuerdo de París- se presentan a continuación unos ejercicios sencillos de simulación hasta el año 2025, en los que se contemplan tres escenarios diferentes -Optimista, Conservador, Pesimista- que se distinguen uno del otro en cuanto a los proyectos previstos que se llevarían finalmente a cabo.
En los tres escenarios se supone que:
a) todos los proyectos adjudicados en las Rondas 1 y 1.5 del Programa RenovAr se concretan. Aquéllos que están frenados, se considera que entrarían en funcionamiento en 2022,
b) finalizan todas las obras del MATER que ya tienen asignada prioridad de despacho, aunque no se prevé mas crecimiento a futuro;
c) no habrá más grandes licitaciones, cancelando entonces, al menos por los próximos años, la prevista Ronda 4 del RenovAr;
Los escenarios se distinguen, en cambio, en que:
d) los proyectos del RenovAr 2 que están frenados, en los Escenarios Optimista y Conservador se supone que entran en su totalidad en operación, y lo harían en un 50% en 2022 y un 50% en 2023; en el Escenario Pesimista, en cambio, se prevé -en base al estado actual de tales proyectos- que un 53% (en términos de potencia) de los que no se han iniciado se terminen cancelando, ingresando el resto en operación del mismo modo que en los otros ejercicios de simulación;
e) la Ronda 3 (MiniRen) tiene una ejecución parcial, considerando en el Escenario Optimista que se ejecutan el 75% de los proyectos, en término de potencia instalada, y, en los otros, sólo el 50%. Se supone, en el primer caso, que el 50% entraría en operaciones en 2022 y el 25% restante, en 2023; en los demás casos, se distribuye 25% en cada uno de esos años;
e) las obras en el marco de Generación Distribuida, en el ejercicio más Optimista, se prevé que se ejecutan en el 100% de lo previsto, en tanto que en los restantes, esa proporción se reduce a la mitad. Del total a concretar, se supone que entrarían en funcionamiento en forma gradual y pareja en el lapso 2022-2025.
El Cuadro 1 resume la marcha de estos escenarios, mostrando que al final del período de proyección, se alcanzaría un total de potencia instalada en energías renovables en un rango de entre 7.800 MW y algo más de 6.600 MW, bajo la hipótesis más optimista y más pesimista, respectivamente.
Cuadro 1
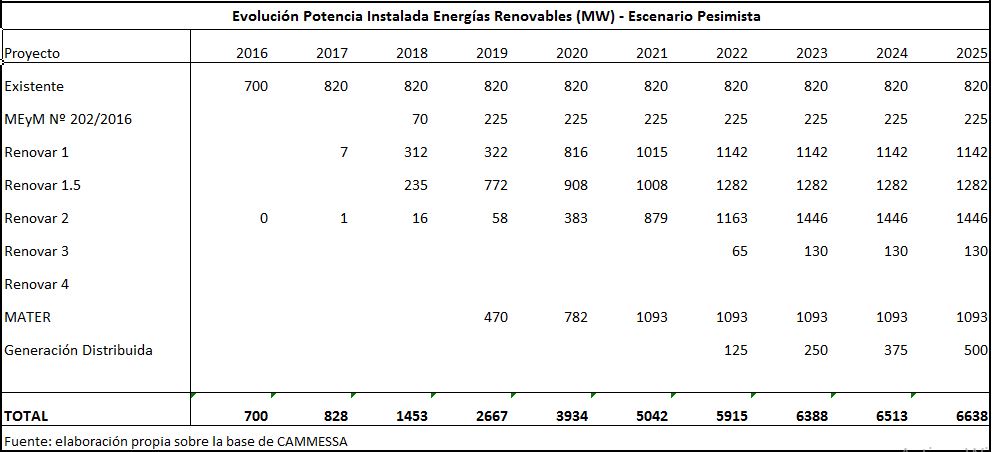
Si bien en todos los casos el crecimiento de la capacidad instalada de fuentes renovables representaría un salto impresionante en el lapso de una década -multiplicándola entre 9 y 11 veces, según el escenario-, y en el que ya en el año en curso más que se quintuplicaría la disponibilidad respecto de 2016 (el año base), esta expansión (aún en la hipótesis más optimista) no sería suficiente para dar cumplimiento a lo que dispone la Ley 27.191 como así tampoco, si no se compensa a través de reducción de emisiones de GEI por otra vía, al compromiso asumido en el marco del Acuerdo de París.
En efecto, para satisfacer el 20% de la demanda de energía eléctrica de 2025 -según las últimas proyecciones oficiales disponibles- habría una insuficiencia de alrededor de 1300 MW, 1850 MW y 2450 MW de potencia instalada, según el escenario considerado, por lo que se lograría alcanzar abastecer de fuentes renovables entre un 14,6% y 17,1% del consumo eléctrico proyectado para ese año.
Gráfico 3
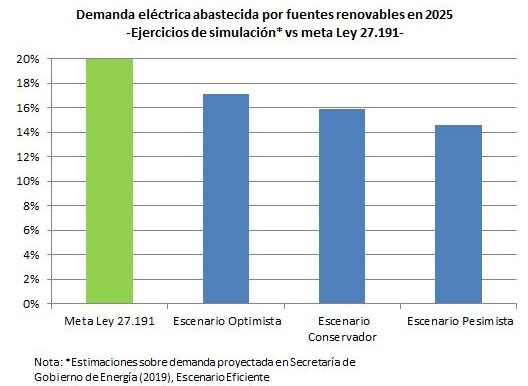
Debe notarse que estas medidas de incumplimiento -para los escenarios de ejecución de obras considerados- están estrechamente vinculadas a las proyecciones de demanda consideradas. Sin embargo, un indicador de que sólo completando los proyectos previstos difícilmente se podrían alcanzar las metas establecidas en relación a la penetración de las energías renovables es que, para que ello ocurriera, la demanda de energía eléctrica tendría que ubicarse en 2025 -aún en el Escenario Optimista- casi un 1,5% por debajo de los registros de 2019. Ese guarismo aumenta a 8% y 16% en las hipótesis conservadora y pesimista, respectivamente.
Cabe agregar, además, que la demanda de energía eléctrica depende fuertemente de la política tarifaria que se implemente. En las proyecciones utilizadas, el escenario considerado tiene asociadas no sólo la adopción de medidas específicas de eficiencia energética, sino una política tarifaria basada en la eliminación de subsidios. Esta cuestión es central para no desalentar la adopción de conductas e inversiones ahorradoras de energía, lo que sin duda se genera ante fuertes distorsiones de precios. Y este es un aspecto de la política energética que las actuales autoridades aun no han definido.
Mónica Panadeiros
[1] Cabe destacar que, siempre bajo el supuesto de que se respetan los términos contractuales, los contratos del Programa RenovAr que ya están operativos -en virtud de que gozan de la ventaja de prioridad de despacho- están protegidos de los vaivenes de la demanda de energía eléctrica: no importa cuánto se contraiga ésta, la red debe comprar toda la energía producida por estas plantas. Es así que mientras en el período diciembre 2019-marzo 2020, la generación promedio de energías renovables rondó el 8% de la demanda, en el mes de abril 2020 -mes con severas medidas de cuarentena-, su participación osciló entre el 12% y 15%, alcanzando un récord instantáneo (el 11 de abril a las 10.05 hs) de 18,6%.