
En un contexto de fortalecimiento real del peso, el BCRA ha logrado elevar el stock de reservas brutas. Sin embargo, el alza ha resultado muy inferior al nivel de compras. La cancelación de deudas y la intervención en la brecha han insumido buena parte de las divisas adquiridas. Un costoso carry trade, el aliento al crecimiento de los préstamos en dólares y el anticipo de liquidaciones de los agroexportadores han generado algún alivio al drenaje mientras el acuerdo con el FMI se demora. La estrategia cambiaria para la contención de la inflación podría resultar en el futuro onerosa en términos de los desequilibrios acumulados y los riesgos asumidos para su consecución.
El proceso de desinflación que transita la Argentina parece haber marcado un impasse en febrero de acuerdo a mediciones de alta frecuencia y al relevamiento de expectativas que realiza UTDT. No obstante, la desaceleración de la inflación ha sido evidente en lo que va de la actual gestión de gobierno. A este resultado no sólo ha contribuido el fin de la emisión endógena de dinero por parte del BCRA junto con el ancla fiscal -que ha permitido en 2024 alcanzar al Sector Público Nacional un superávit primario y financiero-, sino también la política de deslizamiento del tipo de cambio nominal aplicada por la autoridad monetaria.
La búsqueda de la consolidación de la desinflación ha llevado a las autoridades a controlar cualquier factor que signifique una contaminación en la desaceleración de los precios –por caso, una ampliación de la brecha cambiaria o una corrección discreta del tipo de cambio. En este proceso, el BCRA ha reducido el ritmo del crawling mensual del 2% al 1% en febrero de este año, al tiempo que el presidente ha sugerido que incluso ese ritmo de deslizamiento podría reducirse a cero en un futuro cercano.
Pero, la evolución diferencial de los precios locales –la inflación acumulada desde diciembre de 2023 hasta enero de 2025 alcanzó 122.5%-, respecto al aumento nominal del tipo de cambio –el tipo de cambio oficial se devaluó 62.5% en el mismo período- ha instalado en el debate de la coyuntura económica local la cuestión del fortalecimiento real del peso y la baja acumulación de reservas internacionales por parte del BCRA. Junto a lo anterior también se han considerado cuestiones asociadas a la competitividad de la producción local y los requerimientos de mejoras en la productividad para sostener las presiones derivadas del atraso de la moneda –incluyendo el fortalecimiento de dólar a nivel mundial. En una perspectiva de más largo plazo, también se ha considerado el desafío que generará la administración de los recursos de Vaca Muerta.
Al respecto de lo anterior, en la edición de diciembre de 2024 de Indicadores de Coyuntura desde la síntesis financiera se hizo un pormenorizado análisis de los factores del contexto local e internacional gravitantes en el proceso de acumulación de reservas internacionales y la situación del peso en perspectiva histórica[1]. Ese análisis puso de manifiesto que, en el pasado, la implementación de procesos de reforma económica profunda y adecuada secuencia lograron amortiguar las presiones externas, sosteniendo el crecimiento económico y la acumulación del stock de reservas, aún en contextos de atraso del tipo de cambio real como –como, por ejemplo, durante el régimen de la Convertibilidad. Lo anterior sin perder de vista que la economía siempre se encuentra expuesta a shocks que podrían requerir una corrección del tipo de cambio. A partir de lo anterior, en la presente columna se pone foco en la evolución más reciente de la acumulación de reservas internacionales por parte del BCRA.
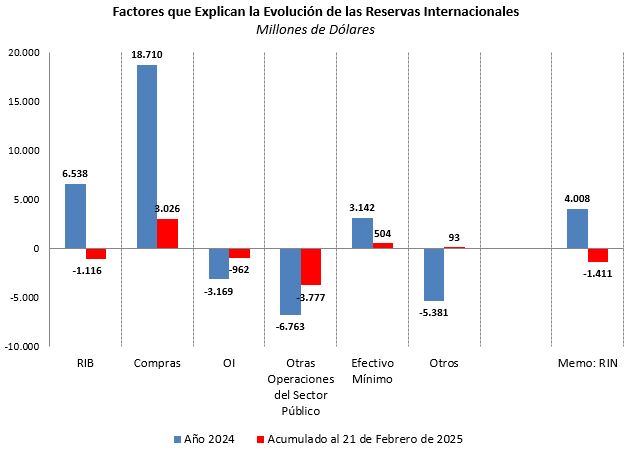
En la actualidad, el stock de reservas internacionales brutas se coloca en USD 28.5 mil millones[2], unos USD 5.4 mil millones por encima del nivel de fin de 2023 y USD 7.5 mil millones respecto al de inicios de la gestión de LLA. Poniendo el foco en lo ocurrido desde comienzo de 2024, el stock de reservas internacionales brutas creció ese año por encima de los USD 6.5 mil millones y en lo que va de 2025 se ha reducido cerca de USD 1.1 mil millones. El esforzado crecimiento del stock de reservas brutas en 2024 vino a compensar parcialmente la muy marcada pérdida de reservas del año anterior que superó los USD 21.5 mil millones.
En el Gráfico 1, se presentan estilizadamente los factores que explican la evolución del stock de reservas internacionales. Como puede observarse, en 2024 el BCRA logró un muy importante volumen de compras de divisas –más de USD 18.7 mil millones- y en lo que va de 2025 también muestra un buen ritmo de adquisición –más de USD 3 mil millones- aunque por debajo del que mostraba a inicios del año pasado. Es importante destacar que el nivel de compras de 2024 ha sido el mayor de la historia, aunque como se observa sólo pudieron ser incorporadas a las reservas brutas algo más de un tercio.
Pero en 2024 y en lo que va de 2025, las compras de divisas no fueron el único factor que contribuyó a la mejora de stock de las reservas brutas, sino también el aumento de los encajes por depósitos en dólares. De más está agregar que el arreglo del dólar blend ha drenado divisas elevando la oferta al dólar financiero, aunque contribuyendo a la contención de la brecha de cambio en la búsqueda de robustecer las expectativas de sostenibilidad del esquema cambiario.
Gráfico 1
Respecto del aporte realizado por los encajes de los depósitos en dólares, no debe perderse de vista que el régimen de regularización de activos significó un aumento del stock de estos depósitos desde USD 19 mil millones a fines de agosto de 2024 hasta más de USD 34.6 mil millones a fines del mes de octubre en la previa del vencimiento de la etapa primera del blanqueo, y en ese periodo se sumaron a las reservas más de USD 4 mil millones. En los meses sucesivos, los depósitos registraron un goteo que llegó a colocar el stock al cierre del año por encima de los USD 31 mil millones. En lo que va de 2025 ha continuado la salida de depósitos –a fines de febrero se colocan algo por encima de los USD 30 mil millones-, aunque operaciones puntuales han permitido un aporte a las reservas brutas por algo más de USD 500 millones.
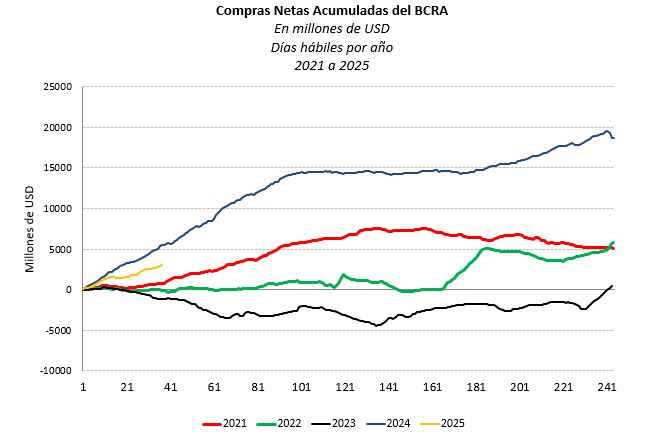
Como se mencionó, las compras de divisas por parte del BCRA han sido récord en 2024 y en lo que va de 2025 el acumulado supera a las realizadas en los años previos. Precisamente, en el Gráfico 2 se tiene la evolución de las compras diarias de divisas desde 2021. Como se observa, en 2024, hasta finales de mayo, la autoridad monetaria sostuvo un muy buen ritmo de adquisición de dólares y llegó a acumular hacia fines de aquel mes algo más de USD 14 mil millones, muy por encima de los USD 5.3 mil millones que aportaba el balance cambiario. Con lo anterior, hasta ese momento unos USD 8.7 mil millones fueron adquiridos por el BCRA a causa de factores como el aprovechamiento de la brecha –por ejemplo, en la adquisición de durables- o el despliegue de estrategias de carry trade incentivada por una elevada tasa en dólares[3]. En lo que siguió del año, el ritmo de compras de divisas por parte del BCRA se estancó hasta fines de septiembre, y recién en el último trimestre del año la autoridad monetaria volvió a realizar importantes compras que acumularon en el periodo los USD 3.9 mil millones.
Gráfico 2
Entonces, ¿Cuáles fueron los factores que obstaculizaron una mayor recuperación de las reservas brutas y netas? Entre los factores que explican que la autoridad monetaria no haya logrado acumular en sus reservas brutas las compras de divisas y el aporte del efectivo mínimo, se encuentra fundamentalmente el pago de deudas de Sector Público con Organismos Internacionales y al sector privado. Los pagos a Organismos internacionales requirieron en 2024 unos USD 3.2 mil millones y más de USD 960 millones en lo que va de 2025, mientras que los pagos a privados[4] insumieron USD 6.7 mil millones en 2024 y cerca de USD 3.8 mil millones en las primeras semanas de 2025. Es decir que más del 53% de las compras de divisas, cerca de los USD 10 mil millones, fueron aplicados por las autoridades para la cancelación de deudas, otro de los pilares del programa de gobierno junto con las anclas mencionadas anteriormente. Este uso masivo de reservas para la cancelación de deudas, podría considerarse anómalo y producto de que los mercados de deuda permanecen cerrados para Argentina a pesar de la muy marcada caída del riesgo soberano.
Junto con el pago de deudas, otra fuente de drenaje (neto) de divisas han sido un conjunto de otras operaciones –no incluidas bajo los anteriores conceptos- que explicaron una pérdida superior a los USD 5.3 miles de millones en 2024. En este conjunto se encuentra el resultante de operaciones de pase, los intereses de las reservas internacionales, las operaciones del BCRA con títulos públicos en moneda extranjera, y las operaciones en el marco del Sistema de Pago en Monedas Locales (SML). Anteriormente, el consenso asignaba la mayor parte de la pérdida de divisas bajo este rubro con las intervenciones de la autoridad monetaria en el mercado de cambio o en el de instrumentos como el AL30 y GL30 con el objetivo de contener la brecha del MEP y el CCL. Al respecto, merece recordarse que en reiteradas oportunidades el propio FMI ha manifestado una postura contraria a estas prácticas.
Recientemente, las autoridades han dado a conocer que el monto de divisas utilizado para intervenir en los mercados de títulos resultó menor a aquellas estimaciones. En efecto, el vicepresidente del BCRA informó que las intervenciones para la compra de bonos en dólares insumieron desde mediados de julio de 2024 –fecha en la que el Ministro de Economía informó que comenzarían con la esterilización de pesos mediante el producido de la acumulación de reservas- y hasta diciembre unos USD 983 millones, que se estiraban a USD 1.6 mil millones hasta mediados de enero de 2025. La diferencia en 2024 de unos USD 4.4 mil millones de reservas perdidas por la vía de otras operaciones luce abultada. Asimismo, aún sin contar con estadísticas oficiales, la intervención de BCRA en el mercado de aquellos instrumentos se habría prolongado durante febrero e intensificado tras el evento conocido como criptogate.
Con todo lo anterior y siguiendo la metodología del FMI para la medición de las reservas internacionales netas –algunas métricas alternativas descuentan los depósitos del Gobierno en el BCRA-, estas se colocaron en febrero en negativo por USD 5.8 mil millones, USD 1.4 mil millones menos que a fin de 2024, pero USD 2.6 mil millones por encima del fin de 2023 ó USD 5.3 mil millones desde el inicio de la gestión de LLA cuando el stock de reservas internacionales netas alcanzó los USD 11,150 millones negativas. El escenario ha sido adverso para una mayor recomposición del stock de reservas netas, y sin que estas se coloquen al menos en términos positivos, no es dable el levantamiento de las restricciones cambiarias aún en vigencia.
En este escenario en el que el BCRA ha utilizado reservas internacionales para la cancelación de deuda y la contención de la brecha de cambio –dos usos anormales-, la entidad ha estimulado el aporte de dólares por parte del sector privado desde distintas fuentes, tomando en cuenta la dilación en la firma de un nuevo acuerdo con el FMI y un eventual desembolso de fondos adicionales a los que supone la cancelación de los vencimientos por venir.
Una de aquellas fuentes corresponde a la liquidación anticipada de divisas por parte de los agroexportadores a partir de la devaluación fiscal –costo fiscal de por medio- que ha significado el recorte temporal de los derechos de exportación a los principales granos –y de manera permanente para los productos de las economías regionales- anunciada a fines de enero y de la cual las autoridades esperan un aporte del orden de los USD 5 mil millones.
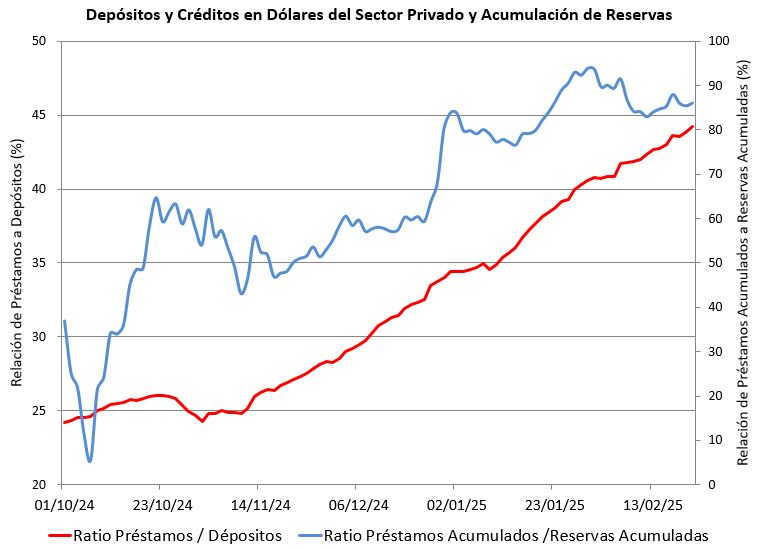
Además del propio aporte del carry trade, producto de las evolución diferencial entre la inflación y la tasa de interés y de ésta con el ritmo de deslizamiento del tipo de cambio, que se sostiene desde el inicio de 2024, otra fuente de divisas que ha alimentado los mayores volúmenes de compras por parte del BCRA más recientemente ha sido el crecimiento de los préstamos en dólares al sector privado. Al respecto, desde comienzos de octubre del año pasado y hasta fines de febrero de 2025 el stock de préstamos al sector privado se elevó en USD 6 mil millones hasta los USD 13.5 mil millones, y las compras de divisas por parte del BCRA acumularon USD 6.9 mil millones, es decir que más del 86% de aquellas compras equivalen a la liquidación de préstamos otorgados en dólares al sector privado, habiendo llegado a representan más del 90% a fin de enero. Precisamente, el diferencial de tasas en pesos y dólares ha incentivado la toma de crédito en dólares por parte del sector privado, lo que a su tiempo ha sumado holgura al BCRA.
El crecimiento del crédito en dólares ha sido una consecuencia natural del aumento de los depósitos en esa moneda en los bancos producto de la exteriorización de capitales y la necesidad de canalizar dichos fondos. Al respecto, como se observa en el Gráfico 3, la relación entre préstamos y depósitos en dólares del sector privado no ha dejado de crecer desde fines de octubre, pasando de una ratio de 25% a una de 45% en la actualidad. Dado el goteo que evidencian los depósitos en dólares y la constitución de reservas técnicas –efectivo mínimo- y precautorias, el margen para un mayor crecimiento de los préstamos fondeados con depósitos encontraría sus límites en los meses por venir. En efecto, descontando los encajes depositados en el BCRA por unos USD 12.7 mil millones –superiores a los requeridos por la regulación- y los préstamos ya cedidos, el margen es de unos USD 4.3 mil millones. Es por ello, que para mantener en funcionamiento esta fuente de divisas, el BCRA ha relajado la regulación respecto a los sujetos en condiciones de acceder a créditos en dólares, siempre que el fondeo provenga de recursos propios de los bancos –tal como los obtenidos por líneas de crédito desde el exterior. Al respecto de esta decisión, una parte de las entidades bancarias se han mostrado opuestas en virtud de la necesidad de elevar su exposición en nuestro país para mantener su participación en los distintos segmentos del mercado. En términos más generales, la estrategia promovida por el BCRA no está exenta de riesgos partiendo de que frente a un evento imprevisto que afecte el recupero de créditos en dólares desde deudores con ingresos en pesos –por caso, ante una corrección brusca del tipo de cambio-, podría generar una crisis de confianza que se difunda rápidamente desde una entidad al sistema en su conjunto.
Gráfico 3
Todo el análisis anterior sugiere que aún en un contexto adverso con creciente atraso del tipo de cambio, el BCRA ha logrado incorporar reservas brutas a su balance, aunque muy por debajo del ritmo de compras que ha realizado. Ello viene explicado fundamentalmente por el pago de deudas y en menor medida por las intervenciones para contener la brecha cambiaria. Ambos factores de pérdida de reservas son producto de anomalías –no acceso a los mercados de deuda y cepo. La demora de un nuevo acuerdo con el FMI –probablemente por cuestiones del manejo de la política cambiaria y monetaria, así como los montos y tiempos de los desembolsos- ha determinado que el BCRA estimule el aporte de distintas fuentes de divisas -más allá de un costoso carry trade- como la anticipación de la liquidación de los agroexportadores y la cesión de créditos al sector privado en dólares, con los consecuentes costos en materia fiscal y riesgos para el sistema financiero. La estrategia cambiaria para el abatimiento de la inflación en un muy corto plazo, y en un contexto de reordenamiento de precios relativos, podría resultar onerosa en el futuro en términos de los desequilibrios acumulados y los riesgos asumidos para la consecución del objetivo.
Guillermo Bermúdez
[1] https://fielfundacion.org/blog/2024/12/08/contexto-local-y-global-atraso-cambiario-y-productividad/
[2] Datos al 21 de febrero.
[3] Al respecto no debe perderse de vista que reversión de los flujos de la formación de activos en el exterior del sector privado en el 2024 trepó hasta los USD 2.3 mil millones, el monto más elevado desde 2005 cuando ingresaron USD 1.2 mil millones.
[4] La cuenta de “Otras operaciones del Sector Público” muestra otros ingresos y pagos que se cursan a través de las cuentas en moneda extranjera del Tesoro Nacional en el BCRA y que no están incluidos en “Organismos Internacionales»