
El boom del empleo precario y una caída en los ingresos reales fue la clave para evitar que el desempleo explotara en un periodo de estancamiento económico como el transcurrido desde la segunda década de los 2000. Las condiciones podrían estar empezando a cambiar desde 2024, pero el camino es todavía largo e incierto.
La vida se abre camino, decía el personaje de Jeff Goldblum[1], y el empleo también. Si no es empleo formal, ya se verá alguna otra forma de empleo informal o semiformal. Y los datos de la Argentina corroboran esa situación que también tiene un lado dual, el de los ingresos. Y en todo esto influye la regulación laboral y la macroeconomía, facilitando o complicando las cosas. Veamos los datos duros disponibles.
El empleo formal asalariado rebotó, junto con el PBI, entre 2003 y 2007, el periodo de “vacas gordas” por el nivel de condiciones externas apalancado en la corrección de precios relativos tras la salida de la Convertibilidad. En esos años creció más rápido el empleo formal asalariado (público y privado) que el informal. Tras la crisis financiera de 2009 y el rebote en 2010/11, la economía entró en un periodo de estancamiento y con ello el empleo formal asalariado privado también, mientras el público continuó su ruta, más calmado. Es entonces legítimo preguntarse qué porción del empleo es la que se mantuvo creciente evitando que el desempleo explotara en un periodo de estancamiento económico, teniendo en cuenta que la tasa de actividad[2], que promediaba 45% para el total urbano, cayó apenas en 2012/16 para subir hasta 47% en la postpandemia y a casi 48% en 2023/24. La tasa de empleo, que solía estar en 40/41%, se ubica cerca de 45% en los últimos dos años, justamente un periodo de contracción económica.
Gráfico 1
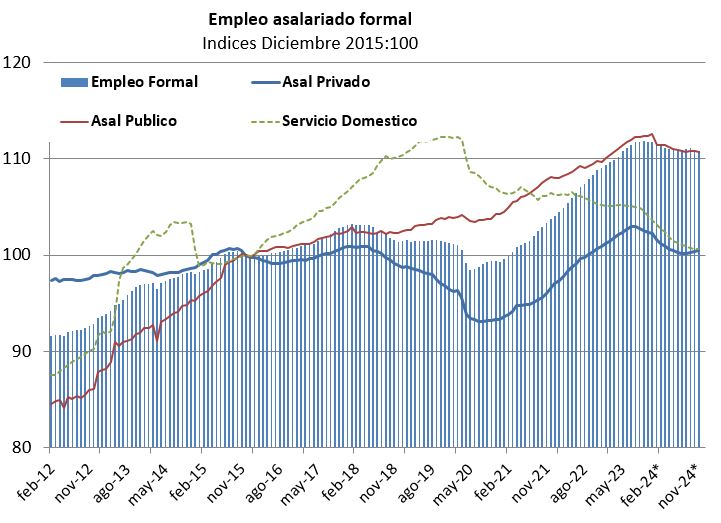
La respuesta corta es que creció el empleo semi-formal, el informal y el empleo público. Pero la cuestión es un poco más compleja. El Gráfico 1 muestra la evolución del empleo asalariado formal ajustado por estacionalidad desde 2012 a la actualidad, un largo periodo de estancamiento. Como sabemos el empleo privado asalariado –que representaba 55% del formal en 2012- prácticamente se estancó, mientras que el empleo público (24% del total formal) creció 36.4% hasta diciembre de 2023 y el empleo doméstico (menos de 4% del formal) creció 18.6%. Como el empleo formal total creció en ese periodo 22.7%, otros grupos tienen que haber crecido muy fuerte. En efecto, el “resto de formales” virtualmente explotó. ¿Quiénes son?
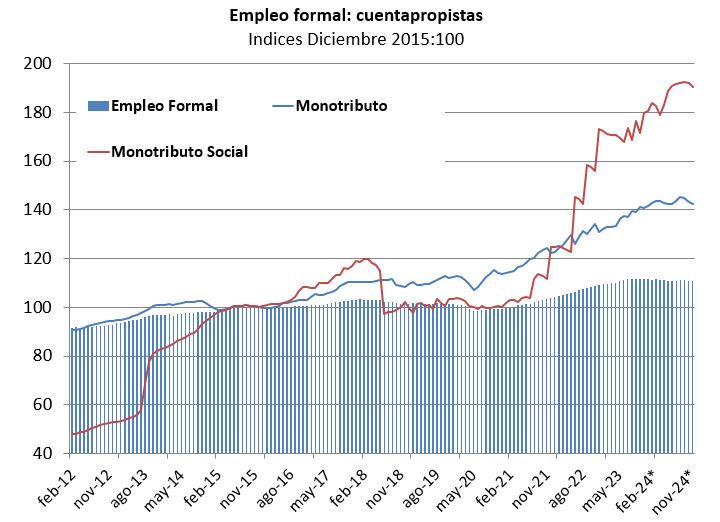
El Gráfico 2 muestra el crecimiento de ese “resto”, integrado por monotributistas y por monotributistas sociales (MS). Los monotributistas aumentaron casi 56%, mientras que los MS crecieron 280%. Hay que observar con cuidado el salto del monotributo social entre mediados de 2013 y de 2015, en que se pasa de 150 mil a 350 mil ocupados, y el nuevo salto entre mediados de 2021 y fines de 2023, de 370 mil a 640 mil. Estas dos oleadas de MS agregaron casi 500 mil “formales” durante las administraciones kirchneristas. En cuanto a los monotributistas independientes, tuvieron una expansión más estable entre 2012 y 2019, para explotar tras la pandemia, creciendo en 400 mil entre fines de 2020 y 2023.
Gráfico 2
En parte esta explosión del empleo independiente formal o semiformal, junto con el empleo informal (asalariado y cuentapropista, no incluido en estas estadísticas), fue la respuesta a un mercado privado formal de trabajo con escasas oportunidades de empleo, sea porque los costos laborales no daban (excesivas cargas, regulaciones y costos de ruptura), sea porque la economía dejó de crecer. Y todo ello a pesar de que los salarios reales se desplomaban, tanto para formales como para informales, lo que mantenía más acotado el aumento de los costos laborales.
La “solución final” del kirchnerismo al crecimiento nulo de la segunda década de los 2000 fue la de facilitar formas de empleo semi-formales e informales y admitir, tanto a nivel del sector público como privado, una caída importante de los ingresos reales para sostener el crecimiento del empleo agregado. El boom de los empleos precarios (informales, semiformales) y de empleo público ocultó el estancamiento de los empleos privados más productivos. Mientras los formales precarios y el empleo público sumaron 2.12 millones de puestos entre 2012 y 2023, los asalariados privados formales más los autónomos crecieron en menos de 300 mil puestos. Los informales totales, probablemente, crecieron en 1.8 millones. O sea, entre 2012 y 2023 experimentamos un crecimiento de unos 4 millones de puestos de baja productividad frente a menos de 300 mil de puestos de (relativa) alta productividad. El milagro del “empleo basura y/o de baja calidad” masivo, junto con la caída de los ingresos reales –que impidió un mayor colapso del empleo privado-, hicieron posible que el desempleo se mantuviera “milagrosamente” bajo.
Pero el “milagro” fue más allá. No solo el desempleo se mantuvo bajo con un nivel de 5.5% promedio en la segunda mitad de 2023 –nivel tan bajo que hay que ir hasta 1984 para encontrar registros similares para el promedio urbano de INDEC-. La tasa de informalidad también se mantuvo baja respecto de niveles históricos si se considera el porcentaje de informales sobre el total de puestos de trabajo por el crecimiento por oleadas de los semiformales durante las gestiones kirchneristas.
En la medición de “formalidad” en términos regulatorios se considera formal a quien paga algo a la seguridad social y con ello accede a cobertura y protección. Ello no es un indicador del mercado laboral asociado a la productividad del empleo ni a los ingresos -asociados a la productividad-, sino que solo refleja a quienes acceden a la seguridad social o la protección laboral, no importa lo que paguen. En el extremo, la informalidad podría ser cero si todos tuvieran alguna cobertura, aunque fuera de un nivel miserable. Es el caso de algunos países “socialistas” donde el ingreso medio de la población es paupérrimo, a tono con el bajísimo nivel de productividad laboral que exhiben. Esa era el destino al que estábamos lanzados.
Las condiciones podrían estar empezando a cambiar desde 2024, pero el camino es todavía largo e incierto ya que faltan todavía muchas reformas en múltiples dimensiones para que la productividad de los empleos aumente y sostenga ingresos laborales más altos.
En 2024, los bajos salarios reales de la primera mitad del año volvieron finalmente a los niveles previos de fines de 2023. A partir de allí, los costos laborales están comenzando a trepar y el margen de “costos unitarios bajos” típico de un contexto de crisis se está esfumando rápidamente, particularmente para los productores de bienes transables. El ajuste económico, sin embargo, está empezando a operar en el mercado laboral y ya se observa una baja modesta del empleo público (-1.5% en el nivel sin estacionalidad de octubre de 2024 respecto del de diciembre de 2023), un menor empleo en servicio doméstico (-3.8%), aunque también se registra caída en asalariados privados (-1.8%). Virtualmente se frenó el crecimiento de los monotributistas (+1%) pero sigue muy alto el crecimiento del número de monotributistas sociales (+6.2%, unos 40 mil adicionales), lo que podría hacer pensar que sigue creciendo el total de informales (como asalariados o cuentapropistas).
Con claroscuros, el boom del empleo precario parece tener en estos últimos meses menos fuerza, pero en parte ello se debe a que la economía está todavía calentando sus motores. Las reglas de juego en el mercado laboral no han cambiado mucho, solo en el margen. Habrá que ver si en un contexto más expansivo y con algún avance en materia regulatoria el empleo privado formal de mayor productividad le puede ganar al empleo de baja productividad. En poco tiempo más lo sabremos.
Juan Luis Bour
[1] Jurassic Park (1993)
[2] Porcentaje de la población en el mercado laboral respecto de la población total