
El contexto global en los meses por venir podría sumar desafíos a la competitividad de la economía argentina. Experiencias del pasado dan cuenta de que, aún con condiciones desfavorables, se lograron compensar las presiones externas avanzando en procesos de reforma que propendieron a la mejora de la productividad. La celeridad en la aplicación de reformas profundas es central junto con una adecuada secuencia de aplicación. ¿Alcanzarán los esfuerzos esta vez o será necesaria una corrección como la sugerida por el FMI?
El escenario local ha mostrado en las semanas recientes resultados positivos para las autoridades económicas, comenzando con el extraordinario aporte de divisas logrado a partir del blanqueo de capitales. En efecto, al fin de la primera etapa, la regularización de activos aportó unos USD 20.6 mil millones en efectivo, lo que se vio reflejado en un crecimiento de los depósitos en dólares del sector privado hasta los USD 34.6 mil millones a fin de octubre, desde los USD 19 mil millones que alcanzaban a fines de agosto. Claro es que desde comienzos de noviembre se ha tenido una ligera reversión en las colocaciones –unos USD 1.5 mil millones-, lo que no ha impedido que estas se mantengan en un nivel récord, colocándose por encima del anterior pico de USD 32.4 mil millones a comienzos de 2019. Transitoriamente, los dólares aportados por el blanqueo se mantienen en el sistema bancario.
Del mismo modo, el aporte de los dólares comerciales a partir de las liquidaciones de divisas por parte de los agroexportadores sumó entre agosto y octubre cerca de USD 7.5 mil millones -muy por encima de lo que podría esperarse estacionalmente-, al tiempo que noviembre también resultará en un monto récord producto de la estabilidad cambiaria y el colapso de la brecha. A los dólares comerciales también ha contribuido un balance de combustibles y energía que aportó hasta octubre USD 4.3 mil millones en lo que va del año y que se espera se amplíe en los meses por venir.
Junto con lo anterior, el posicionamiento en pesos de los inversores –el carry trade- a partir de la política de deslizamiento del tipo de cambio implementada desde el BCRA a un ritmo mensual del 2% -por debajo de la tasa de interés-, ha sumado oferta de dólares. En este contexto, el BCRA ha acelerado el ritmo de compras de divisas, acumulando desde inicios de año hasta fines de noviembre cerca de USD 18 mil millones, luego de que entre junio y septiembre las compras acumuladas se mantuvieran estables en el orden de los USD 15 mil millones.
A su turno, la mayor oferta de divisas ha producido un marcado incremento del financiamiento en esa moneda al sector privado. Además del aumento de colocaciones de instrumentos de deuda privada –fundamentalmente obligaciones negociables-, también se ha tenido un marcado crecimiento de los préstamos, que han trepado por encima de los USD 9 mil millones a fines de noviembre, desde USD 6.7 mil millones a principios de agosto, o desde menos de USD 3.5 mil millones a fin del año pasado. La liquidez en dólares estacionada en los bancos incluso ha llevado a las entidades a solicitar el relajamiento de requisitos sobre los tomadores de préstamos de modo de poder ampliar su cartera de deudores en moneda extranjera, algo que el BCRA momentáneamente ha rechazado.
Asimismo, los mayores depósitos en divisas a través de los encajes han contribuido a elevar el stock de reservas brutas del BCRA hasta USD 31 mil millones, de las cuales USD 4.2 mil millones fueron incorporadas en los últimos tres meses. El aporte de los encajes en el período fue de más de USD 5.6 mil millones y el de las compras netas USD 2.9 miles de millones. La recuperación del stock de reservas brutas se ha tenido aún cuando en las últimas semanas el Tesoro se ha hecho de los dólares para el pago de los vencimientos de deuda de enero próximo –unos USD 2.8 mil millones-, ha cancelado intereses con el FMI –otros USD 821 millones-, y ha realizado pagos de capital e intereses de los BOPREAL –por unos USD 292 millones correspondientes a octubre-, y en un escenario en el que se avanza en el levantamiento de restricciones para pagos al exterior por operaciones de comercio (fletes por exportaciones, plazos para importaciones, envíos por Courier, etc.).
También las reservas internacionales netas han mostrado una ligera mejora. El crecimiento de los préstamos en moneda extranjera –con la obligación de ser liquidados en el mercado de cambio oficial- ha facilitado la incorporación de dólares al stock de reservas netas que, aun cuando se colocan en terreno negativo por un monto cercano a los USD 5.3 miles de millones, se han recuperado respecto a inicios de mes. Es importante señalar que el mercado ha relativizado el incumplimiento de la meta de acumulación de reservas netas –unos USD 9.7 mil millones a fin de año-, o los abultados vencimientos de deuda el año próximo, como factores capaces de alterar la estabilidad del mercado de cambio.
El escenario monetario local se completa con un marcado retroceso de las cotizaciones de los dólares alternativos –CCL y MEP hicieron un recorrido desde encima de los $ 1.400 por dólar a comienzos de julio al entorno de los 1.100 a fines de noviembre-, resultando en el colapso de la brecha de cambio, la que se ubica por debajo del 10%. Aun con la caída de la brecha de cambio, los stocks excedentes de pesos inmovilizados en distintos instrumentos, comenzando por las LEFI y siguiendo por los títulos como las LECAP, hacen poco probable en el corto plazo el levantamiento de las restricciones a la operatoria cambiaria –cepo-, teniendo en cuenta además que estas restricciones aseguran el sostenimiento de la demanda de pesos y la recaudación del impuesto inflacionario. Todo lo anterior queda enmarcado en el proceso de caída de la inflación y un férreo control de la cuentas públicas -pilar del programa-, lo que ha otorgado credibilidad respecto a la sostenibilidad del proceso en marcha.
En cuanto al marco global, el resultado de las elecciones presidenciales en los Estados Unidos ha abierto interrogantes respecto al despliegue de política económica de la nueva administración a partir de enero del año próximo. El consenso espera una política fiscal más laxa –comenzando con menores impuestos- y un mayor cierre de la economía –con foco en el vínculo con China-, con consecuencias sobre la inflación y mayores tasas de interés. El fortalecimiento del dólar a nivel global redundaría en un el debilitamiento de los precios de las commodities, al tiempo que el alza de los tipos de interés afectaría el apetito por el riesgo emergente, generando presiones sobre las cotizaciones de las monedas y la deuda de estas economías.
Desde Argentina, la elección del presidente Trump fue saludada por las autoridades, contando la posición de los Estados Unidos en el directorio del Fondo Monetario Internacional, en momentos en los que nuestro país debe revisar el cumplimiento de las metas del acuerdo vigente con vistas a recibir un nuevo desembolso, para luego avanzar eventualmente en la negociación de un nuevo entendimiento –presumiblemente con nuevas condicionalidades y fondos adicionales por parte del Organismo Internacional. Al respecto de un nuevo acuerdo, más allá del apoyo recibido desde el FMI respecto al manejo de las cuentas públicas, el ordenamiento del balance del BCRA y la contención de la inflación, las autoridades locales y los técnicos del Organismo han mostrado posiciones antagónicas en lo que se refiere a las restricciones en la operatoria cambiara, el proceso de unificación de la cotización de los dólares alternativos y el cambio oficial y el régimen cambiario a implementarse –por ejemplo, libre flotación- en el futuro.
Las discrepancias en las estimaciones de inflación para 2025 entre el FMI (45%) y las autoridades locales según se desprende del Proyecto de Presupuesto (18.3%), sugieren que el Organismo Internacional esperaba algún tipo de corrección del atraso cambiario acumulado, por ejemplo, desde marzo pasado. Al respecto, las expectativas de mercado no parecen esperar un salto cambiario brusco y las autoridades locales han anticipado que recortarían aún más –al 1%- el ritmo de deslizamiento del tipo de cambio para profundizar el proceso de baja de inflación, con una consecuente mayor apreciación real, contando el impacto de la menor devaluación sobre precios de transables de la economía vis a vis sobre los no transables, que podrían marchar con una velocidad superior. Junto con lo anterior, para el mes en curso las autoridades anunciaron el fin del impuesto PAIS, lo que se traducirá en un abaratamiento adicional del tipo de cambio de importación. Así, mientras que las autoridades locales buscan profundizar el proceso de baja en la tasa de inflación que transita la economía, a partir del ancla fiscal y cambiaria, la posición del FMI planteaba alguna recuperación de la competitividad cambiaria pérdida.
Ahora bien, con el cambio presidencial en los Estados Unidos, la puesta en práctica de medidas en aquel país que fortalezcan el dólar a nivel global, sumará una presión adicional a la economía argentina respecto a su competitividad, el desenvolvimiento de sus cuentas externas y la acumulación de reservas internacionales. A propósito, en la presente columna de indicadores de Coyuntura se revisa la evolución en el largo plazo del tipo de cambio real de nuestro país y la acumulación de reservas, explorando elementos concomitantes del contexto internacional y local.
En el Gráfico 1 se presenta la evolución de largo plazo del tipo de cambio de Argentina a precios de noviembre, según el mercado de cambio oficial y el libre, donde las discrepancias dan cuenta de la magnitud de la brecha en periodos de control y restricciones a la operatoria cambiaria. El gráfico muestra los picos asociados al Rodrigazo de 1975, en la previa a la unificación cambiaria de inicios de 1976, durante la Guerra de Malvinas y con la hiperinflación de mediados de 1989. Del gráfico también se tiene como el uso del ancla cambiaria propendió en el pasado a la ampliación de la brecha en los episodios de control, que luego tendrían su eclosión en marcadas devaluaciones y saltos inflacionarios.
Gráfico 1
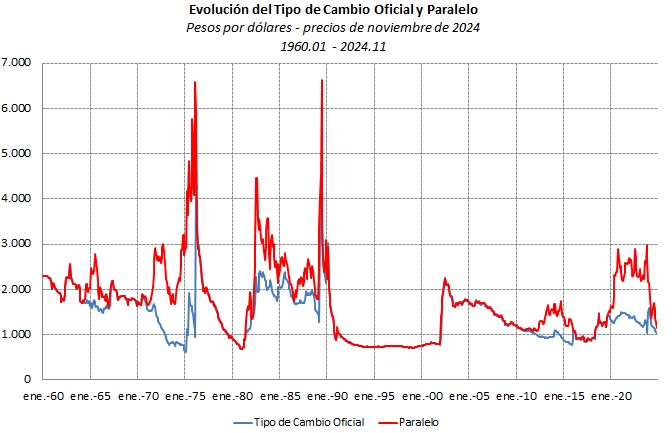
Cualquier periodización que permita leer estilizadamente el Gráfico 1 resulta arbitraria, ¿sería conveniente presentar la información por quinquenios, décadas, ciclos de gobierno o programas económicos? Del mismo modo, es atendible el argumento de que la comparación de largo plazo para la evolución de una variable como el tipo de cambio real resulta de poca relevancia por las diferencias de contexto económico local e internacional, contando los procesos de transformación estructural de la economía, su integración comercial y financiera al mundo o incluso el estado de la productividad en la economía. No obstante, aquí el repaso de esos elementos contribuirá al diagnóstico. De este modo, en el Cuadro 1 se presenta una periodización ad hoc.
Cuadro 1
Indicadores Cambiarios de Argentina
1960.01 – 2024.11
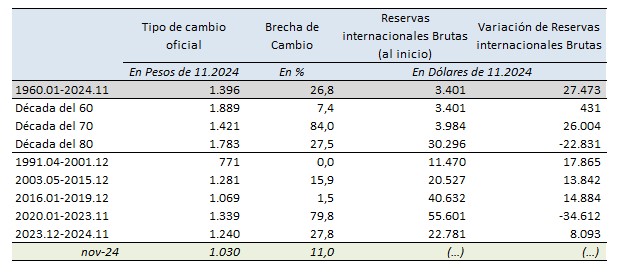
Del cuadro se tiene que el tipo de cambio promedio entre 1960 y la actualidad se coloca en $ 1.396 con una brecha del 26.8% promedio en el periodo, en comparación con el valor oficial actual de la divisa de $ 1.030 y una brecha promedio del mes de 11%. El tipo de cambio más elevado se tuvo, en promedio, en la década del sesenta, cuando alcanzó $ 1.889 con una brecha de cambio de sólo el 7.4%, mientras que el menor tipo de cambio en más de 60 años se lo tuvo en promedio durante la vigencia de la Convertibilidad, cuando se colocó en $ 771 en un contexto de mercado de cambio único. Con lo anterior, el tipo de cambio de noviembre de este año resulta un 45% inferior al máximo y 33% superior al vigente durante la década de los noventa.
Uno de los interrogantes que se han planteado es si el atraso cambiario per se deteriora las cuentas externas obstaculizando, por caso, la acumulación de reservas internacionales. Respecto a ello, el Cuadro 1 muestra resultados elocuentes; el tipo de cambio promedio de la década de los ochenta resulta el más elevado después del de los sesenta –aun excluyendo del cálculo los registros de 1989-, y sin embargo se tiene una muy abultada pérdida de reservas internacionales –unos USD 23 mil millones a precios actuales. La de los ochentas se trataba de una economía cerrada, inflacionaria y con desorden en las cuentas públicas, y en la que se intentaron varios planes de estabilización, como el Austral o Primavera.
Algo similar ocurre en el período que va desde 2020 a 2023, que con un tipo de cambio favorable en la comparación con los últimos cuarenta años aún se tiene una fenomenal pérdida de reservas que alcanzó los USD 34.6 miles de millones a precios actuales, habiendo mantenido una brecha de cambio promedio del orden del 80%[1], también en un contexto de desborde fiscal y monetario.
Inversamente a lo anterior, el cuadro muestra que durante la Convertibilidad –cuando se tuvo el menor tipo de cambio de la muestra y por el lapso de tiempo más extendido-, el Banco Central logró incorporar cerca de USD 18 mil millones en el período a pesar de la marcada salida de divisas que se tuvo a lo largo de 2001. El cuadro también muestra que, entre 2016 a 2020, el tipo de cambio promedio resultó el segundo más apreciado de todo el período bajo análisis, no obstante lo cual el BCRA logró acumular reservas –préstamo del FMI mediante- que, como se mencionó, se perdieron durante los siguientes cuatro años. Finalmente, aún con una tendencia a la apreciación en los primeros once meses de gestión de la actual administración, la autoridad monetaria ha logrado acumular cerca de USD 7 mil millones a precios actuales.
Todo lo anterior pone de manifiesto que no es el adelanto o el atraso cambiario el único factor gravitante en el proceso de acumulación de reservas, sino que deben incorporarse al análisis otros elementos que permitan complementar el diagnóstico. Entre ellos, pueden contarse indicadores como los precios de las commodities de exportación para dar cuenta de cuán favorable –o desfavorable- ha resultado el escenario de comercio internacional; alguna caracterización de las condiciones financieras internacionales –por ejemplo, tasa de interés- para describir la astringencia monetaria global; y algún otro indicador que represente la percepción de riesgo de los inversores respecto de las condiciones locales –tal como una medida de riesgo soberano. Estas variables, desde la década de los 80, se muestran en el Cuadro 2.
Cuadro 2
Indicadores de Contexto Internacional y Riesgo Soberano
1980.01 – 2024.11
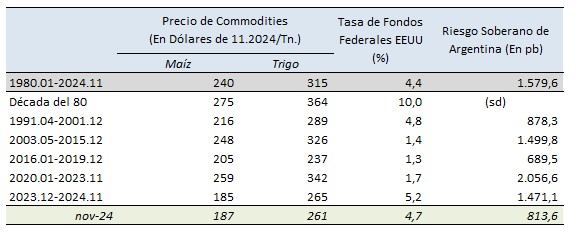
Medidos en valores actuales, en promedio desde inicios de los ochenta y la actualidad, la tonelada de maíz alcanzó un precio de USD 240 y la de trigo[2] USD 315, un 28% y 20% por encima del precio actual. Los precios promedio de los años ochenta resultaron en el orden del 13% mayor al promedio, mientras que entre 2020 y 2023 fueron superiores en el orden del 8%. En cambio, durante la Convertibilidad fueron entre 8% y 10% más bajos, al tiempo que entre 2016 y 2019 resultaron inferiores entre 15% y 25% según el caso. Lo anterior no permite establecer una relación directa entre mejores precios de commodities, atraso del peso y acumulación de reservas.
Ahora bien, sabido es que los precios de las commodities vienen afectados, además de factores climáticos o geopolíticos, por las condiciones financieras a nivel global -una mayor laxitud monetaria propende al debilitamiento del precio de las commodities. Precisamente, ello se refleja en el cuadro cuando se observa la relación entre los precios y la tasa de interés –efectiva- para Fondos Federales en los Estados Unidos. Con la excepción de los ochentas, mayores tasas –dólar fortalecido- implican menores precios. Pero nuevamente, aún así se ha tenido episodios de acumulación de Reservas Internacionales. Inversamente, obsérvese el nivel de tasa entre 2020 y 2023, el precio de los commodities y la pérdida de reservas en el Cuadro 1.
Finalmente, la tabla presenta una medida de riesgo soberano, aproximada por los índices que elabora J.P. Morgan en sus diferentes variantes disponibles desde 1998. Esta variable refleja la percepción de los inversores sobre el desenvolvimiento de la economía local, fundamentalmente en materia fiscal, respecto a la capacidad de repago de la deuda pública. Es interesante notar que la percepción de riesgo logra los registros más favorables en períodos donde se observa un menor valor del tipo de cambio junto con acumulación de reservas. Una lectura de ello es que un menor riesgo soberano alienta el ingreso de capitales y ello contribuye a la apreciación del tipo de cambio, pero obsérvese la figura correspondiente al periodo de la Convertibilidad. Allí una baja percepción de riesgo –en promedio- convive con un contexto global menos favorable –por tasas y precios de commodities-, y ello no obstaculizó la entrada de capitales y la acumulación de reservas.
Todo lo anterior sugiere que existen otros factores locales que permiten compensar las presiones sobre la economía que se derivan del contexto global. En efecto, los procesos de reforma estructural con apertura y desregulación, fructifican en una mejora de la productividad de la economía que permite compensar las presiones competitivas derivadas de un tipo de cambio más fortalecido.
Lo anterior resulta palmario durante la década del noventa con la implementación de la Convertibilidad que significó un completo cambio de régimen económico que desató la recuperación de la productividad de la economía. Mediciones de FIEL (2002)[3] muestran que mientras en la década de los ochentas la productividad total de los factores de la economía caía a una tasa anual del 1.8%, durante los noventa se recuperó a un ritmo del 2.1%, explicando en la década el 45% del crecimiento.
En la actualidad no debe perderse de vista que Argentina lleva más de una década de deterioro de su productividad, y que la nueva gestión de gobierno ha comenzado un proceso de reformas y desregulaciones que apuntan a la reducción real de costos –mejora de la productividad- en diversas actividades y mercados como la aeronavegación, el transporte de personas y cargas o certificaciones internacionales y eliminación de los “Reglamentos Técnicos”, entre otras.
¿Por qué es importante lo anterior? El Gráfico 2 presenta la evolución del tipo de cambio real de los Estados Unidos, en su versión amplia –considerando el comercio de bienes y servicios-, en promedio y respecto a sus socios avanzados y economías emergentes. En el largo plazo, es fácil identificar los procesos de apreciación asociándolos al manejo de la política monetaria y frente a eventos de crisis global. Pero lo más importante que muestra la figura es que la moneda americana está transitando desde mediados de 2011 un largo proceso de apreciación, eventualmente interrumpido en ocasiones por fenómenos puntuales como el derivado de la facilitación monetaria en los meses siguientes a la pandemia de COVID19 o con el fin del ciclo de tasas de interés bajas hacia fines de 2022.
Gráfico 2
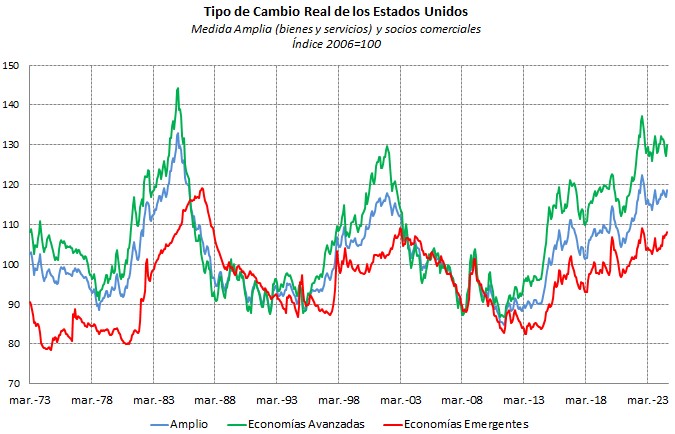
En este contexto, si la política económica estadounidense desde enero de 2025 resulta en una mayor apreciación del dólar a escala global, los esfuerzos que requerirá realizar Argentina para más que compensar los efectos de dicho fortalecimiento junto con el registrado por el peso, se deberán profundizar, multiplicar y acelerar para lograr la mejora de la productividad que sostenga la competitividad de la economía.
Argentina ha transitado en el pasado episodios en los que el contexto global resultaba poco favorable, y sin embargo la puesta en marcha de procesos de reforma económica permitió amortiguar las presiones externas, sosteniendo el crecimiento y la acumulación de reservas, aunque con sectores ganadores y perdedores. La celeridad en la aplicación de reformas profundas es central junto con una adecuada secuencia de aplicación. En el tránsito, la economía se encuentra expuesta a shocks externos que podrían requerir correcciones bruscas, ¿lo es por caso la reciente devaluación del Real tras el anuncio de nuevas medidas tributarias en Brasil? Con todo, ¿alcanzarán los esfuerzos esta vez ó será necesaria una corrección como la sugerida por el FMI?
Guillermo Bermúdez
[1] En Indicadores de Coyuntura Nº 645 de septiembre de 2022 se mostró como los episodios de control de cambio en Argentina desde la década del 60 habían tenido pésimos resultados en materia de acumulación de reservas internacionales, siendo precisamente la anterior gestión de gobierno la que peores resultados venía mostrando por aquel entonces.
[2] Aun contando con información, no se tomó en consideración la evolución del precio de la soja y sus derivados dado que dicho cultivo se difundiría años más tarde en nuestro país.
[3] FIEL. (2002). Productividad, Competitividad y Empresas. Los engranajes del crecimiento.