
Esta nota presenta un ejercicio de simulación de los cambios tarifarios requeridos en los servicios domiciliarios de energía eléctrica y gas natural del AMBA, aplicables a los usuarios residenciales. Se trata de una primera aproximación cuantitativa útil con dos objetivos. Primero, aproximar (sujeto a distintas limitaciones informativas) cuáles son los valores de los distintos componentes tarifarios sujetos a regulación que permiten brindar señales eficientes a los usuarios residenciales de estos servicios, donde los cargos fijos reflejan los costos fijos de los servicios de transporte y distribución de energía y los cargos variables reflejan los costos variables (marginales) de la energía (más su transporte y distribución). Dadas las múltiples distorsiones vigentes (en cuanto a estructuras y niveles tarifarios –con decenas de combinaciones de cargos fijos y variables para usuarios residenciales de cada servicio según sus consumos e ingresos, además de precios de la energía fuertemente subsidiados para más del 60% de los usuarios residenciales, y márgenes de transporte y distribución deprimidos luego de haber sido prácticamente congelados entre el segundo semestre de 2019 y el primer semestre de 2022), y, en particular, considerando la velocidad con que la inflación y devaluación proyectadas para el segundo semestre del año reducirán el valor real de las tarifas vigentes, tal normalización implicará cambios tarifarios muy significativos a partir de 2024. Segundo, que a partir de la comprensión de las magnitudes de las distintas correcciones tarifarias señaladas sea clara la necesidad de explorar alternativas para permitir que tal estructura tarifaria sea efectivamente aplicable atento a las limitaciones económicas de buena parte de la población y las urgencias fiscales que enfrentará el país, minimizando eventualmente las distorsiones que se deban aceptar en una solución de “segundo mejor”. Esto último se ilustra con la introducción de una tarifa social muy simple, consistente en el subsidio del cargo fijo de los servicios de energía eléctrica y gas natural para los usuarios de ingresos bajos, pero tanto ésta como otras alternativas deberán ser exploradas para su eventual implementación a partir de 2024.
Introducción
Una regulación adecuada de las tarifas de los servicios domiciliarios de electricidad y gas natural debería incluir valores que reflejen los costos de cada servicio, que involucran inversiones y costos corrientes asociados en distinta medida con los niveles de consumo de cada usuario, que en conjunto permitan cubrir los costos agregados (incluyendo la generación / producción de energía, el transporte, la distribución y la comercialización). La regulación directa debe estar limitada a las actividades que constituyen monopolios naturales (transporte y distribución) y debe promoverse la competencia para la determinación de precios eficientes en las actividades potencialmente competitivas (la generación / producción y la comercialización), con reglas de ajuste que no sólo reflejen los cambios nominales de dichos costos asociados al proceso inflacionario sino también que induzcan la inversión y operación eficientes tendientes a minimizar los costos en los segmentos regulados. Los impuestos y subsidios deberían estar asociados a la corrección de externalidades (costos ambientales) de cada fuente, así como a considerar la asequibilidad de los servicios por parte de usuarios que carezcan de medios económicos suficientes, sujeto a las limitaciones fiscales que impongan las finanzas públicas en general.
Actualmente, producto de sucesivas intervenciones mal concebidas al cabo de las últimas dos décadas, las tarifas de ambos servicios tienen fuertes distorsiones de nivel, estructura y reglas de ajuste. En lo que respecta a los usuarios residenciales, existe una discriminación (diferencias de precios no vinculadas con diferencias de costos) según niveles de consumo y de ingreso familiar. En el Área Metropolitana del Gran Buenos Aires (AMBA) hay 9 sub-categorías tarifarias en el servicio eléctrico y 8 sub-categorías en el servicio de gas natural que contienen distintos cargos fijos (CF) y cargos variables (CV), siendo también distintos los márgenes de transporte y distribución (esto es, la diferencia entre los cargos variables incluidos en las tarifas y el precio de la energía en cada servicio). Desde mediados de 2022, además, bajo el plan de segmentación para la eliminación de subsidios, hay diferencias asociadas a los niveles de ingresos de los usuarios, distinguiendo 3 grupos (G1 de usuarios con alto poder adquisitivo, G2 de usuarios de bajo poder adquisitivo y G3 que incluye al resto –usuarios de poder adquisitivo intermedio), quienes enfrentan distintos precios de la energía consumida en cada servicio.
Como resultado del proceso de eliminación de subsidios fiscales por medio de la segmentación tarifaria por ingresos iniciada en septiembre de 2022, desde mayo 2023 sólo los usuarios G2 y G3 tienen subsidios fiscales sobre precios de la energía.[1] Sin embargo, subsisten importantes subsidios económicos (no fiscales) en cabeza de las empresas de transporte y distribución (T&D), cuya remuneración (valor agregado de transporte y distribución, o VAT&D) está muy deprimida como resultado del cuasi-congelamiento de los CF y márgenes de T&D verificados entre el segundo semestre de 2019 y el primer semestre de 2022 en particular; así, desde dic-19 (cuando las tarifas reales ya habían sufrido el deterioro de la inflación del segundo semestre del año 2019 sin ninguna recomposición desde el primer trimestre de ese año), los márgenes de T&D subieron en torno al 200%-250% (260% en el servicio eléctrico y 200% en el gas natural según cálculos aproximados tomando en cuenta una distribución de usuarios y consumos residenciales promedio de cada sub-categoría tarifaria de años previos) frente a una inflación acumulada del 375% hasta el mes de mayo 2023, inclusive.
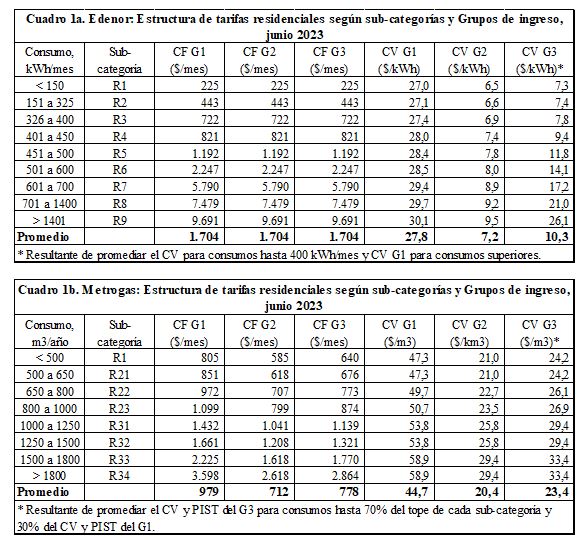
El Cuadro 1 muestra sintéticamente esta multiplicidad de valores regulados, distante absolutamente de una estructura tarifaria única que refleje –a través de un único cargo fijo y un único cargo variable, obviando así diferencias de costos fijos asociados a mayores demandas de potencia ante mayores niveles de consumo de energía en el caso del servicio eléctrico– los costos fijos y variables para atender a cada usuario (que puede en primera instancia, y en términos generales, suponerse en torno al 60% los primeros y 40% los segundos), considerando los casos de los usuarios residenciales de Edenor y Metrogas.[2] En el caso del servicio eléctrico, el cargo fijo es común para los usuarios de distintos ingresos, pero el de los usuarios de mayor consumo (R9) es 42 veces mayor al de los usuarios de menor consumo (R1), con cargos variables más homogéneos pero que –restando el precio de la energía correspondiente a cada grupo, omitido aquí– resultan en márgenes de T&D con diferencias mayores al 100% entre los usuarios con distintos consumos del G3. En el caso del gas natural, los cargos fijos sí son distintos según ingresos (38% mayores los de los usuarios de altos ingresos respecto de los de bajos ingresos), con diferencias más acotadas que en el servicio eléctrico (350% en vez de 4200%) entre los consumos extremos (R34 vs. R1), mientras que los cargos variables (CV) según niveles de consumo tienen diferencias mayores al 100% que resultan en diferencias de márgenes de T&D en torno al 80%, según consumos extremos, y del 30%, según ingresos (G1 vs. G2).
En esta nota presento los resultados de un ejercicio de aproximación a los cambios de estructura y nivel de tarifas de electricidad y gas natural para los usuarios residenciales (UR) en el AMBA (considerando los casos de Edenor y Metrogas). Se trata de un ejercicio con distintas limitaciones, por ejemplo, por la carencia de información sobre la distribución de usuarios G1, G2 y G3 según consumos en el AMBA, la utilización de una distribución de usuarios y consumos promedio residenciales según sub-categorías del año 2017, y la carencia de información de costos eficientes de T&D asociados a distintas exigencias de calidad y cobertura, distintos costos de capital posible, etc. Asimismo, omito considerar aspectos impositivos y mecanismos de actualización tarifaria tendientes a contemplar objetivos ambientales e incentivos para una operación eficiente por parte de las empresas prestadoras de los servicios.
La naturaleza básica del ejercicio es la siguiente: se estiman los cambios tarifarios requeridos para alcanzar una única tarifa en dos partes (T2P), con CF y CV únicos para todos los usuarios residenciales, en la cual los ingresos por cargos fijos representen el 60% de los ingresos totales de las empresas de T&D de electricidad y gas natural (siendo el 40% restante obtenido a partir de los márgenes variables de T&D), que sea sostenible en dos niveles alternativos: manteniendo constante los VAT&D de cada servicio pero eliminando el subsidio fiscal, y luego también eliminando el subsidio económico implícito en el retraso real de los VAT&D respecto del nivel que éstos tenían en dic-2019. Estos cambios tarifarios son posteriormente expresados en la hipotética situación alcanzada en enero de 2024 luego de un semestre donde los costos se hayan duplicado nominalmente. Posteriormente, a la luz de la magnitud de los aumentos tarifarios reales requeridos para una porción significativa de los usuarios (en particular para los usuarios de bajos ingresos y bajo consumo), se explora la introducción de una tarifa social (TS) consistente en la eliminación del cargo fijo de T&D para los usuarios de bajos ingresos incluidos en G2 (37% del total en esta aproximación), a cargo del Estado, y se mencionan algunas alternativas a explorar para eventualmente avanzar hacia una normalización tarifaria que resulte política, económica y socialmente factible.
Situación actual estilizada
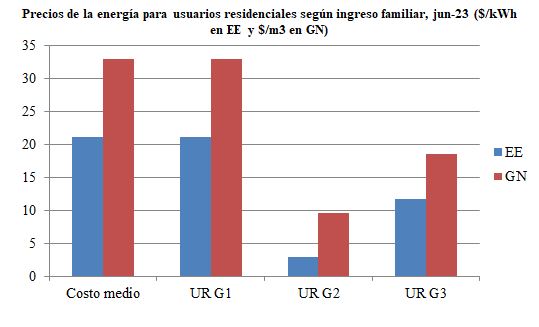
Como se observa en el Gráfico 1, actualmente –en junio de 2023– los UR de ingresos altos (G1) pagan el costo pleno de la energía consumida, mientras que los usuarios de ingresos bajos (G2) y de ingresos medios (G3) reciben un subsidio fiscal contenido en el precio de la energía. Se trata de un subsidio muy significativo, ya que los usuarios de ingresos medios pagan aproximadamente el 55% del costo de la energía, mientras que los usuarios de bajos ingresos pagan sólo el 14% del costo de la energía eléctrica y el 29% del costo del gas natural consumido.
Gráfico 1
Por otro lado, con el fin de facilitar la visualización de las diferencias tarifarias entre los distintos usuarios residenciales de ambos servicios, el Gráfico 2 presenta la situación actual (junio 2023) resumiendo los precios y las tarifas promedio, identificando sólo 3 niveles de consumo (bajo –incluyendo las sub-categorías R1 a R3 con consumos hasta 400 kwh/mes en electricidad y las sub-categorías R1 y R21 con consumos hasta 650 m3/año en gas natural–, medio –incluyendo sub-categorías R4 a R6 con consumos entre 400 kwh/mes y 600 kwh/mes en electricidad y R22 a R31 con consumos entre 650 m3/año y 1.250 m3/año en gas natural–, y alto –incluyendo las sub-categorías R7 a R9 con consumos mayores a 600 kwh/mes en electricidad y R32 a R33 con consumos mayores a 1.250 m3/año en gas natural–). Esta descripción de la realidad obviamente reduce las diferencias extremas que contiene el Cuadro 1 dado que cada uno de los 3 niveles de consumo contiene sub-categorías con distintos cargos fijos y variables; en efecto, tal representación simplificada denota en sí misma una reforma tarifaria tendiente a la homogeneización de los cargos fijos y variables para las distintas sub-categorías de usuarios con distintos niveles de consumo.
Gráfico 2
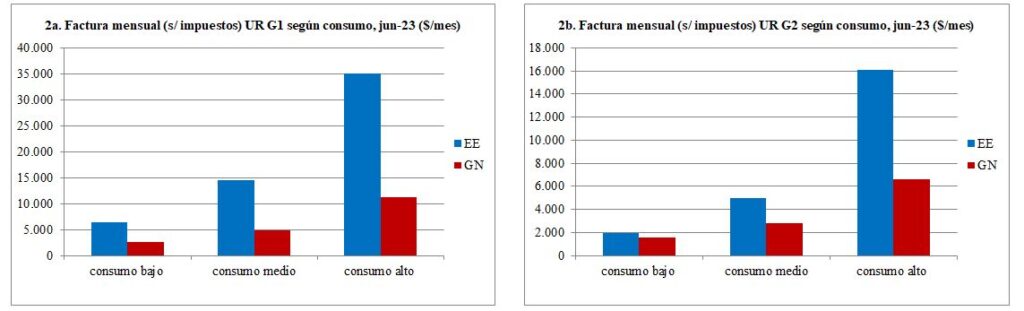
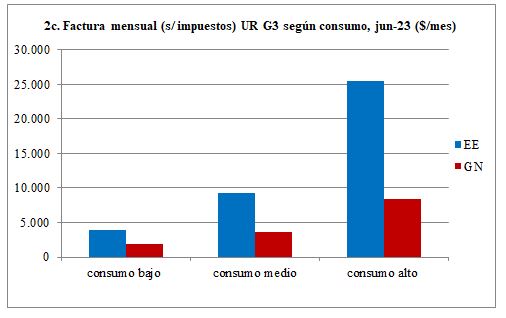
Como puede observarse, el Gráfico 2 muestra los montos mensuales pagados por cada servicio, antes de impuestos, por parte de usuarios residenciales de consumo bajo, medio y alto en cada uno de los tres grupos de ingresos que introdujo el plan de segmentación en septiembre 2022. Las facturas (sin impuestos) van desde 1.500 $/mes (usuarios residenciales de ingresos bajos –URG2 en gas natural) hasta 35.000 $/mes (usuarios residenciales de ingresos altos –URG1 en electricidad), penalizando fuertemente los consumos producto también de una baja participación del cargo fijo en el VAT&D (en el sector eléctrico en especial, donde los ingresos por cargos fijos representan sólo el 36% del VAT&D, porcentaje que asciende al 48% en el caso del gas natural).
Rebalanceo tarifario, con VAD&T actual y recuperando el nivel real de dic-2019
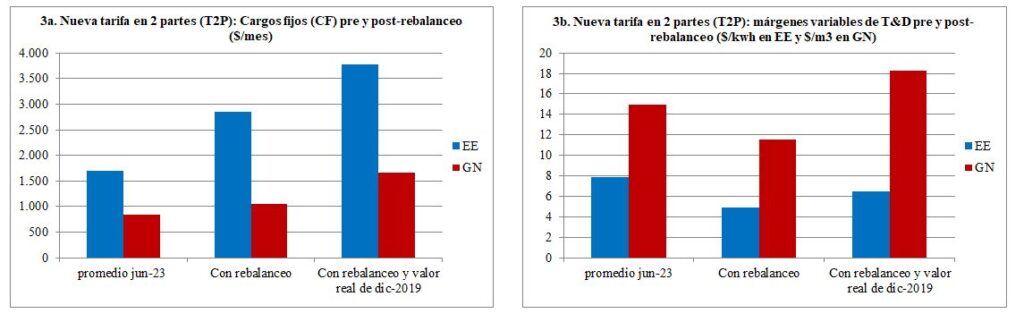
Como fue mencionado en la introducción, en los dos ejercicios de rebalanceo realizados, la estructura tarifaria final en los servicios domiciliarios de electricidad y gas natural contiene una única tarifa en dos partes (T2P) en la cual los ingresos por cargos fijos representan el 60% del VAT&D, suponiendo demandas inelásticas. En el ejercicio llamado “rebalanceo”, el VAT&D actual se mantiene constante, mientras que en el llamado “rebalanceo y valor real dic-19” dicho VAT&D se incrementa para alcanzar el valor real de los mismos en diciembre 2019. En el Gráfico 3, la primera columna de cada panel (a y b) presenta el cargo fijo promedio y el margen variable promedio del conjunto de usuarios residenciales de Edenor y Metrogas en el AMBA, respectivamente. En el primer ejercicio (llamado “rebalanceo”), las nuevas tarifas, con la nueva estructura incluyendo la única T2P, alcanzan un nivel suficiente para eliminar los subsidios fiscales tal como se refleja en las columnas del medio del Gráfico 3; en el segundo ejercicio (“rebalanceo y valor real dic-19”, en la tercera columna de ambos paneles), el rebalanceo hacia una única T2P se combina con aumentos tarifarios suficientes para obtener un VAT&D igual al de estas empresas en dic-2019 (realizando una aproximación de dichos VAT&D según los valores que resultan de los datos de distribución de usuarios y niveles de consumo de cada sub-categoría en 2017 y una distribución de usuarios en G1, G2 y G3 que puede diferir de los valores actuales -37% en G1, 37% en G2 y 26% en G3, tanto en EE como en GN en el AMBA). Como puede observarse, eliminando el subsidio económico en el VAT&D (última columna), la aplicación de las correcciones tarifarias referidas llevaría a que en junio de 2023 los cargos fijos fueran de 3.800 $/mes en electricidad y 1.700 $/mes en gas natural; en ese caso también, los márgenes variables deberían variar moderadamente respecto de los valores promedio actuales (con una caída del 18% en electricidad y una suba del 22% en gas natural).
Gráfico 3
Cambios tarifarios corrigiendo estructura y nivel (sin subsidios)
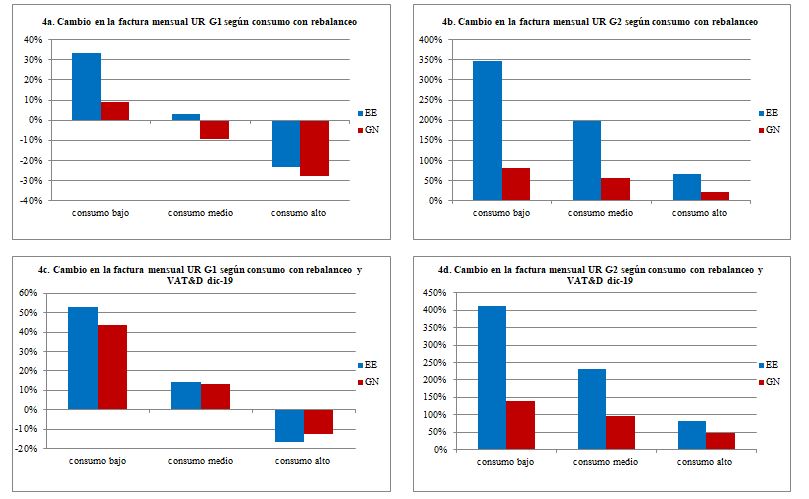
El Gráfico 4 presenta los cambios en las erogaciones (facturas) mensuales según niveles de consumo de los usuarios de ingresos altos (G1) y los de ingresos bajo (G2) asociadas a las nuevas estructuras tarifarias (eliminando sólo subsidios fiscales en los paneles a y b, o eliminando también los subsidios económicos impuestos a las empresas de T&D por medio de un VAT&D artificialmente deprimido en los paneles c y d).[3] En los paneles superiores (a y b) se observa que, eliminando sólo el subsidio fiscal, el rebalanceo implica subas tarifarias a los usuarios de bajo consumo, que son significativas (350%) si pertenecen al grupo de bajos ingresos, pero también reducciones tarifarias para algunos usuarios de altos ingresos (especialmente si tienen alto consumo, en cuyo caso dichas reducciones rondan el 25%). Por otra parte, dado que la eliminación de los subsidios económicos requiere subas tarifarias (uniformes) adicionales entre 15% y 30% según el nivel de consumo y grupo de ingreso,[4] los paneles c y d muestran que sólo los usuarios de alto consumo e ingresos deberían enfrentar una reducción tarifaria en torno al 10%, pero los usuarios de bajo consumo y bajos ingresos, en el otro extremo, deberían enfrentar aumentos tarifarios en torno al 400% en el caso del servicio eléctrico y del 150% en el caso del gas natural.
Gráfico 4
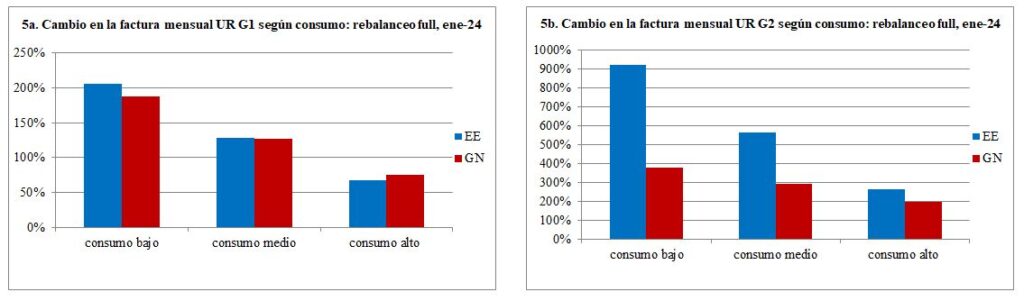
Estas subas, en torno al 400% en el caso del servicio eléctrico y 150% en el caso del gas natural para usuarios de bajos ingresos y consumo (que en realidad son aún mayores para los usuarios R1 de ambos servicios), son obviamente importantes. Más aún, tomando en cuenta que durante el segundo semestre de 2023 seguramente no habrá nuevas subas en las tarifas (excepto, tal vez, en el precio de la energía del MEM, revisado trimestralmente), la magnitud del aumento real que deberá ser aplicado a partir de enero 2024 será mayor, para todos los usuarios residenciales cualquiera sea su ingreso y nivel de consumo (una vez que, con el rebalanceo llevado a cabo en el ejercicio realizado, la estructura tarifaria no se modificaría producto de la inflación y –omitiendo las diferencias entre costos transables y no transables dentro de cada servicio– de la devaluación real en el tipo de cambio oficial hasta entonces, seguramente parte de las medidas macroeconómicas post-elecciones). Concretamente, si se suponen costos dolarizados y una inflación más devaluación real del 100% para el segundo semestre de este año (resultante por ejemplo de una inflación del 54% -esto es, del 7,5% mensual acumulada- y una devaluación real del 30%), el Gráfico 5 permite ver que los usuarios de bajo consumo de altos ingresos deberán enfrentar aumentos tarifarios reales en torno al 200% (panel a), mientras que los usuarios de ingresos bajos y bajo consumo tendrán aumentos reales en torno al 900% en el caso del servicio eléctrico y del 400% en el caso del gas natural (panel b).
Gráfico 5
Tarifa social
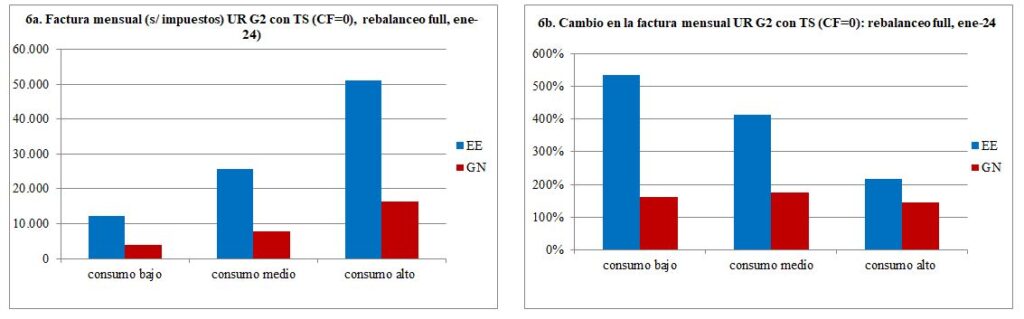
Ante esta situación, cabe cuestionarse la viabilidad política y económica de aumentos tarifarios de tal magnitud respecto de un amplio conjunto de usuarios sin suficiente capacidad de pago. La asequibilidad del servicio requiere considerar una tarifa social, procurando que ésta no distorsione las señales de precio para orientar niveles de consumo eficientes, esto es, que tomen en cuenta el costo marginal de la energía demandada (incluyendo los costos variables de su transporte y distribución). Al respecto, si bien tal tarifa social debe ser cuidadosamente definida, el Gráfico 6 presenta un ejemplo de referencia, donde el apoyo fiscal que define la tarifa social consista en subsidiar el 100% del cargo fijo de T&D a los usuarios de bajos ingresos (G2). En tal caso, un usuario residencial de bajo consumo enfrentaría (en enero 2024) una factura mensual antes de impuestos en torno a los $ 12.000 en el servicio eléctrico y $ 4.000 en el servicio de gas natural, incrementándose dichos valores hasta $ 26.000 y $ 8.000, respectivamente, en caso de tener un consumo medio y hasta $ 51.000 y $ 16.000, respectivamente, en caso de tener un consumo alto (panel a). Considerando solamente los usuarios de bajo consumo, estos valores, comparados con sus facturas vigentes actualmente, representan subas del 530% en el servicio eléctrico y 160% en el servicio de gas natural (producto de un aumento de sus facturas sin impuestos en 10.300 $/mes en el servicio eléctrico y 2.500 $/mes en el servicio de gas natural).
Gráfico 6
Para ilustrar la significatividad y viabilidad de este eventual subsidio para una tarifa social aplicable sólo a los usuarios de ingresos bajos (cualquiera sea su nivel de consumo), que actualmente –sin inflación más devaluación real del tipo de cambio oficial mediante del 100% hasta ene-24– se estima representarían devoluciones a los usuarios alcanzados en torno a 3.750 $/mes en el caso del servicio eléctrico y 1.750 $/mes en el caso del gas natural, pueden hacerse dos aproximaciones relevantes:
- proyectando la situación en junio 2023, el monto total implicado en estas transferencias representaría en conjunto para ambos servicios (considerando el consumo de los usuarios de Edenor y de Metrogas, y adoptando como supuesto burdo que las distribuciones de consumo dentro de cada sub-categoría de los usuarios de distintos ingresos son coincidentes, así como también que en ambos servicios el 37% de los usuarios en el AMBA pertenecen al G2 y el 26% al G3) unos $ 90 mil millones anuales (aproximadamente USD 375 millones anuales al tipo de cambio oficial vigente), algo menos de la mitad del monto del subsidio fiscal que actualmente se infiere (unos USD 800 millones anuales) tomando en cuenta los las diferencias de precios de la energía mayorista para los usuarios de ingresos bajos y medios respecto de su costo (y suponiendo que sólo el 70% del consumo de estos últimos está subsidiado); y
- en el caso de los usuarios de bajo consumo, el gasto conjunto en ambos servicios, aplicando la tarifa social al rebalanceo tarifario hasta recuperar el nivel tarifario real de dic-19, incluyendo un 30% de impuestos, rondaría los 21.100 $/mes, esto es, un 10,4% del costo de la Canasta Básica Total que define la línea de la pobreza del INDEC (203.361 $/mes).
Comentarios finales
La magnitud de la corrección plena de las tarifas residenciales de los servicios domiciliarios de energía eléctrica y gas natural en el AMBA denota la enormidad de las distorsiones tarifarias al presente, especialmente a favor de los usuarios residenciales de consumo bajo y medio, que alcanza, con distinta intensidad, a cerca del 65% de la población. Ello lleva a considerar distintas alternativas para atenuar los aumentos tarifarios requeridos con el menor costo fiscal posible, anticipando igualmente la necesidad de avanzar rápidamente hacia una fuerte reducción de la magnitud de los subsidios otorgados actualmente y más aún de los que se estarán entregando al terminar el corriente año en caso de no mediar nuevas actualizaciones tarifarias pese a la inflación desatada por encima del 8% mensual en los últimos meses, tal cual es razonable prever que ocurrirá en este año electoral. En el texto de esta nota se ilustró tal esfuerzo por medio de una tarifa social, cuyo alcance, magnitud y formato deberán eventualmente explorarse en profundidad.
Pero también surgen otras alternativas que deben ser consideradas, tanto sea para su adopción o su descarte. Por ejemplo:
- Respecto del timing de la corrección tarifaria, por ejemplo, si será aplicada en forma de shock (en el primer trimestre de 2024) o de forma paulatina al cabo de 2 ó 3 años; las implicancias judiciales y la interacción con el programa de estabilización macroeconómica son claves aquí.
- Explorar la posibilidad de lograr reducciones de costos que permitan (en el corto y en el mediano y largo plazos) reducir las tarifas reales de forma sostenible:
- en el corto plazo: la aceptación o inducción de un servicio con menores exigencias de calidad (electricidad) y/o velocidad de respuesta a la incorporación de nuevos usuarios (gas natural), ahorrando así costos de inversión en T&D que permitirían reducir la magnitud de la recomposición tarifaria real requerida atento a los menores valores reales de los VAT&D en cada servicio;
- en el mediano y largo plazo: promover la ampliación de la oferta doméstica de gas natural a partir de la integración regional y las inversiones para la exportación de LNG, lo cual permitirá que los precios mayoristas del gas natural –consumido tanto por usuarios finales del servicio como por las plantas de generación térmica que inciden en el precio mayorista del mercado eléctrico– caigan hasta la paridad de exportación.
- Acotar la corrección de la estructura tarifaria que, en el ejercicio realizado, busca que los cargos fijos reflejen los costos fijos de T&D mientras que los márgenes de T&D reflejen los costos variables de ambos servicios (por ejemplo, apuntando a que los ingresos tarifarios por los cargos fijos logren recuperar el 50% del VAT&D en vez del 60% como se hizo en los cómputos previos).
Naturalmente, hay muchos otros aspectos complementarios que son fundamentales para lograr la mayor eficiencia en el funcionamiento del mercado energético, y con ella a la obtención de servicios de mayor calidad a menores costos (operativos y de capital) que permitan implementar menores niveles tarifarios reales, vinculados por ejemplo al diseño de los mercados mayoristas y de comercialización minorista (liberalización), diversas regulaciones (por ejemplo, el mecanismo de ajuste tarifario, la inducción de objetivos ambientales) y cambios institucionales (revisando el alcance del federalismo regulatorio y fiscal, la fragmentación y autonomía de los organismos reguladores), etc.
Todo ello implica distintos tipos de reformas que deberá llevar a cabo el próximo gobierno. Como en otros ámbitos de las políticas públicas en estos tiempos, será una tarea compleja pero fundamental.
Santiago Urbiztondo
[1] En el caso de los usuarios del G3, el subsidio en el servicio eléctrico se limita a los primeros 400 kWh/mes consumidos, y en el servicio de gas natural al 70% del consumo tope de cada sub-categoría.
[2] Nótese que en el caso de los usuarios del G3 (ingresos medios), los cargos variables representan un promedio aproximado de los cargos variables del consumo subsidiado y de los que exceden dicho umbral, suponiendo implícitamente un consumo estable a lo largo del año, por lo cual la presentación completa de las diferencias tarifarias es mucho mayor dependiendo de en cuáles meses y en qué magnitud dichos usuarios superan los umbrales de consumo subsidiado.
[3] La situación de los usuarios de ingreso medio (G3) se omite por limitaciones de espacio.
[4] El aumento nominal del VAT&D para recuperar el nivel real de dic-19 ronda el 60% en el caso de Edenor y el 70% en el caso de Metrogas (luego de actualizar la diferencia entre la inflación acumulada desde dic-19, del 375% y los aumentos del VAT&D en cada servicio en torno al 260% en electricidad y 200% en gas), pero la incidencia de dichos aumentos en la tarifa final están atenuados por la participación del VAT&D dentro de las tarifas finales antes de impuestos.