
La producción industrial de junio sostuvo el ritmo de crecimiento en la comparación interanual. En el mes se tuvieron mejoras en sectores de bienes intermedios tras paradas de meses previos en algunos sectores. Para la industria en su conjunto, se profundizan las medidas de administración de divisas, con resultados dispares entre sectores en términos de acceso. La medición desestacionalizada da cuenta de un freno en el avance de la producción industrial.
De acuerdo al Índice de Producción Industrial (IPI) de FIEL, la actividad fabril en el mes de junio mostró un avance interanual de 4.5%. En el mes, la industria automotriz volvió a mostrar el mayor crecimiento entre los sectores de actividad en la comparación con 2021, mientras que la metalmecánica moderó su ritmo de crecimiento con desempeños mixtos al interior del bloque. Por su parte, la producción de minerales no metálicos –insumos para la construcción- continuó mostrando una destacada mejora, recortando la brecha con el máximo nivel de actividad de noviembre de 2017. Asimismo, la producción de las industrias metálicas básicas y la refinación de petróleo registraron un nuevo avance. Por su parte, la producción de alimentos y bebidas, alcanzó el nivel récord para un mes de junio.
Los datos correspondientes al segundo trimestre muestran que la industria avanzó 5.9% en la comparación interanual. En el trimestre, el crecimiento de la producción automotriz multiplicó por seis el del promedio de las actividades. Entre los bienes de uso intermedio, los minerales no metálicos, las industrias metálicas básicas y el proceso de petróleo mejoraron el ritmo de crecimiento respecto al primer trimestre. En cambio, la metalmecánica y la producción de químicos y plásticos recortaron el avance. En el acumulado para los primeros seis meses de 2022, la industria acumula un crecimiento de 4.7% en la comparación con el mismo periodo de 2021.
Respecto a la evolución desagregada de la actividad por sector, en el primer semestre y en la comparación con el mismo periodo del año pasado, la producción automotriz acumula una mejora de 27.4%, seguida de la producción de minerales no metálicos con un crecimiento de 8.6%, la metalmecánica con 8.4% y la producción de papel y celulosa con 7.2%. Las industrias metálicas básicas avanzan al ritmo promedio de la industria, mientras que se colocan por debajo del promedio en el periodo enero – junio y en la comparación con los primeros seis meses de 2021, los insumos químicos y plásticos (+3.9%), el proceso de petróleo (+2.8%), la producción de alimentos y bebidas (+1.8%) y los insumos textiles (+0.3%). Los despachos de cigarrillos alcanzan en el primer semestre el mismo nivel de un año atrás.
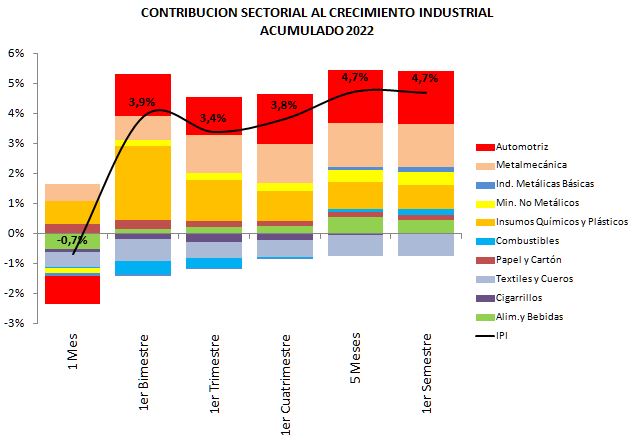
En los primeros seis meses del año, la producción automotriz y la metalmecánica continúan haciendo el mayor aporte al crecimiento, al tiempo que mejora el que realizan los minerales no metálicos, las industrias metálicas básicas y la refinación de petróleo. Los químicos y plásticos vuelven a reducir su aporte al crecimiento.
Gráfico 1
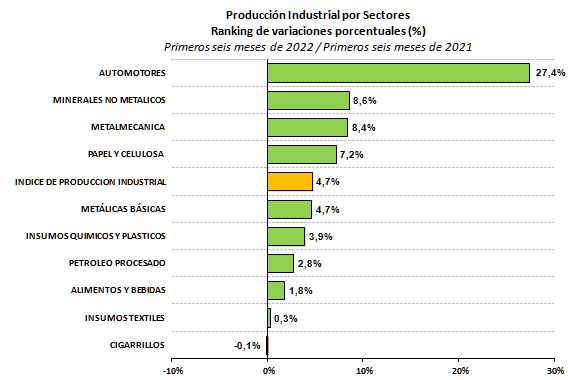
Gráfico 2
La revisión del desempeño sectorial para junio de 2022 muestra que la metalmecánica acusó una mejora interanual del 7.3%, con comportamientos mixtos al interior del bloque: se registró un nuevo avance en la producción de maquinaria agrícola y del sector autopartista, que se combinó con un retroceso en la producción de elaborados de metal –envases e insumos de construcción. Respecto a mayo, el bloque mostró una caída que se suma a la registrada el mes previo. De este modo, si bien en los primeros seis meses, la producción acumula una mejora de 8.4% respecto al mismo periodo de 2021, se recorta el ritmo de avance que mostraba la actividad en meses previos. Hacia comienzos de julio, luego de que el sector advirtiera sobre las dificultades en el acceso a las divisas para la importación de insumos, partes y piezas, se anuncian frenos en la programación de la producción por el impacto de la Comunicación A 7532 del BCRA, sobre el acceso a divisas para el pago de importaciones realizadas con anterioridad a la medida.
La producción de minerales no metálicos alcanzó el mayor nivel para un mes de junio y, con un avance interanual de 11.2%, recortó la brecha con el máximo de noviembre 2017 a 5.3%. El bloque extendió a veintidós meses la sucesión de mejoras interanuales. Como se mencionó, en el semestre la rama acumula un crecimiento de 8.6% en la comparación con el mismo periodo de 2021, elevando su ligero aporte al crecimiento industrial. De acuerdo al relevamiento realizado por INDEC para su indicador sintético de la actividad de la construcción, las expectativas respecto a la evolución de la actividad entre junio y agosto mostraban un recorte en la proporción de empresas que esperaban mejoras y un aumento de aquellas que no esperaban cambios; es decir: se moderaba el optimismo empresario.
Al interior del bloque, las entregas de cemento continuaban en junio mostrando mejoras, con un marcado avance de los despachos a granel. En el mes, los despachos totales crecieron 14.3% interanual, mientras que los despachos a granel lo hicieron 18.1% y los embolsados 11.8%, sobre la misma base de comparación de acuerdo a cifras preliminares. En el primer semestre, la entrega de cemento acumula un avance de 11.5%, con los despachos a granel creciendo 18.7% y en bolsa 7%, respecto al primer semestre de 2021. Las expectativas sectoriales para 2022 eran la de superar la marca de 2017, aunque aquella meta podría posponerse de resentirse el ritmo de avance que muestra la actividad de la construcción.
En cuanto al desempeño de las industrias metálicas básicas, el bloque encadenó en junio la cuarta mejora de la producción en la comparación con un año atrás. En el mes, la producción avanzó 15.5% en la comparación con junio de 2021, con aluminio encadenando quince meses de crecimiento y resultados mixtos en la siderurgia. En efecto, la actividad siderúrgica deja atrás el impacto de las paradas técnicas y muestra mejoras en productos primarios (hierro y acero) junto con los laminados terminados en caliente, mientras que los planos laminados en frio acumulan once meses de retroceso en la comparación interanual. Los sectores conexos de la maquinaría agrícola, automotriz y energía –tanto para los despachos al mercado interno como de exportación- continúan impulsando la demanda de acero. Es interesante destacar que desde el sector se señala que la actividad de la construcción comenzó a mostrar una desaceleración, aún cuando opera en un alto nivel de actividad.
El sector de los químicos y plásticos tuvo en junio un ligero avance interanual junto con un retroceso mensual. En el mes, el bloque creció 2.1% en la comparación con junio de 2021 a partir de un destacado aporte de la producción de agroquímicos. Respecto a mayo, la rama mostró un retroceso de 4.5%, esperado de acuerdo al comportamiento estacional de la producción, con caídas en la química básica, petroquímicos, plásticos, pinturas y en la producción de neumáticos. En los primeros seis meses del año, la rama avanza por debajo del promedio de la industria, y recorta su ritmo de crecimiento respecto a los primeros meses de 2022. El conflicto gremial en la producción de neumáticos se extiende hasta el mes de julio.
En junio, la refinación de petróleo mostró una nueva mejora interanual a partir del aporte de las tres principales empresas del sector. En el mes, el proceso de petróleo creció 9.7% en la comparación con el mismo mes del año pasado, con un avance de 11.6% en las tres mayores empresas –representan el 92% de la refinación-, destacándose YPF y Raizen con aumentos por encima del 14% interanual en el proceso de fluido. En seis meses, el bloque acumula una mejora de 2.8%, elevando el ritmo respecto a los meses previos y con avances de 5.6% en el caso de YPF y de 14.3% en el caso de Raizen, en la comparación con el primer semestre de 2021.
En el caso del bloque de los alimentos y bebidas, luego de que en mayo pasado anotara el mejor registro histórico para un mes de mayo, en junio volvió a alcanzar un récord similar, colocándose 0.2% por encima de la mejor marca para un mes de junio (alcanzado en 2021), aunque con un retroceso en la producción de alimentos (-0.8%) y un avance en la de bebidas (+4.9%) en la comparación interanual. Al interior del bloque de alimentos, la faena vacuna mostró un avance por segundo mes consecutivo en la comparación interanual. Entre las categorías de animales que mostraron un mayor aumento se encuentran las vacas especiales adultas y conserva buenas, con alzas cercanas al 70% en la comparación con el año anterior. Estas categorías de animales han venido incrementando en los últimos meses su participación en la faena de hembras, alcanzando algo más del 40% y duplicando la que tenían en la última parte de 2021 y comienzos de 2022. La mayor faena de estos animales es explicada en parte por el alza de costos de alimentación y la consecuente limpieza de campos.
Los faltantes de gasoil afectaron la entrada de camiones a las terminales portuarias en el cierre de la cosecha gruesa. Precisamente, en la última semana de junio, los 11.518 camiones ingresados a los puertos de Rosario y aledaños, Buenos Aires, Entre Ríos, Necochea y Bahía Blanca, significaron un retroceso de 36% respecto a la semana anterior y del 68% respecto a la semana del 10 al 16 de junio, la última con una operatoria normal. Entre las terminales, la que mayor retroceso registró fue la de Necochea con una caída de 85% respecto a la semana del 10 al 16, seguida de Bahía Blanca con una merma de 70%. En la comparación interanual, el retroceso en la entrada de camiones de junio 2022 fue de 22.3%. En cuanto a los tipos de granos transportados, la mayor caída en el ingreso a las terminales lo registró la soja (-33%), seguida del girasol (-28%) y el maíz (-26%) en la comparación interanual para el mes junio completo. La caída en el ingreso de grano tendrá un impacto en la molinería hacia el mes de julio, en un escenario en el que la producción de aceite de soja desde comienzos de año muestra caídas en la comparación interanual.
El sector líder en actividad del semestre continúa siendo la industria automotriz, que sostiene su crecimiento en un contexto de negocios complejo. En el mes, el bloque creció 21.2% en la comparación con junio de 2021, con una producción de automóviles que avanzó 40.1% y de utilitarios que lo hizo 7.2%, sobre la misma base de comparación. El avance del bloque fue algo más moderado que el observado en meses previos, explicado en alguna medida por la recuperación de la actividad un año atrás. En el caso de la producción de utilitarios, esta mantuvo la mejora a pesar de las paradas producto del faltante de neumáticos que informó alguna de las terminales. Como se mencionó, en seis meses el bloque acumula un crecimiento de 27.4%, avanzando con holgura por encima de la expansión del promedio de la industria, a la que multiplica por seis. En este escenario, varias terminales anunciaron turnos adicionales de producción con expectativas de alcanzar las 500 mil unidades en 2022 a partir del dinámico avance de las exportaciones –en el semestre se produjeron 244 mil. Es interesante notar que, hacia julio, la producción automotriz podría mostrar un importante avance en la comparación interanual. Precisamente en 2021, el bloque realizó paradas de planta que resultan atípicas durante los meses de invierno, y en el presente año la baja base de comparación contribuiría a mostrar un marcado avance que arrastraría a la actividad industrial en su conjunto.
En cuanto al acceso de las divisas para el sector, desde de junio, el BCRA a través de la comunicación A 7528, implementó la llamada “Certificación asociada a la financiación de la importación de bienes necesarios para la producción en el país de automotores y/o autopartes”, para dar curso a las operaciones de financiamiento excedente del 5% sobre las compras de 2021 o de 70% sobre las de 2020. Adicionalmente, a comienzos de julio, mediante la Comunicación A 7542, se simplificó el acceso al mercado de divisas a las terminales para la importación de autopartes aplicadas a la producción de unidades para exportación. La decisión de ampliar el acceso a las divisas para la importación transitoria de partes aplicadas en la producción de vehículos con destino de exportación apunta a sostener al sector más dinámico de la industria y el que mayor aporte hace al crecimiento de la actividad.
Revisando las ventas de automóviles en el mercado local, estas retrocedieron 8.7% en junio retornando al sendero de caída interanual que venía mostrando en los meses anteriores, y que se vio interrumpido con el salto de mayo pasado cuando las ventas mostraron un aumento de 53% producto de las restricciones a la operación de concesionarias y registros en 2021. En los seis meses de 2022, las 209 mil unidades patentadas se colocan ligeramente (-0.6%) por debajo de las ventas del primer semestre del año pasado. Desde el sector avizoran que las mayores restricciones cambiarias no permitirán ampliar la oferta con vehículos importados, destacando oportunidades en modelos de fabricación nacional –los patentamientos de vehículos nacionales representan el 57% del total-, con unidades disponibles. Las proyecciones de ventas para el año se acomodan en las 400 mil unidades, una expectativa que podría revisarse siguiendo el impacto del salto de las cotizaciones del dólar en julio.
A diferencia de lo que ocurre con las ventas locales, las exportaciones alcanzaron en junio el mayor volumen para el mes desde 2014, con 32 mil unidades enviadas al exterior, más de un 40% por encima del registro de junio de 2021, y por un equivalente al 65% de la producción. Es importante destacar que los envíos a América Central tuvieron un importante aumento (+333%) respecto a junio del año pasado, elevando su participación por encima del 11% en los primeros seis meses de 2022. En el semestre, las exportaciones totales acumulan una mejora de 29.8% en la comparación interanual, con Brasil avanzando 26.6% sobre la misma base de comparación y manteniendo una participación en las ventas del 63%.
En Brasil se vuelve a tener una mejora de la confianza de los industriales, junto con la propia actividad industrial medida por el IBGE, mientras que la confianza de los consumidores avanza sin definir una tendencia. En efecto, en junio la confianza de los consumidores vuelve a alternar el signo con una mejora de 4.6% en comparación con el mes anterior en la medición desestacionalizada, a partir del aumento de las expectativas (+6%) por sobre el avance de la percepción de la situación actual (+1.9%). Sin embargo, a pesar de la mejora promedio, los resultados son heterogéneos entre grupos de ingreso, con un deterioro de la percepción de la situación actual y marcada incertidumbre en materia de expectativas en los tramos de menores ingresos. En cambio, entre los sectores de mayores ingresos se percibe una mejora en la situación financiera que impulsa un aumento en las intenciones de compra. Las diferencias también se tienen en cuanto a las perspectivas de empleo.
En cuanto a la confianza de los industriales, en junio se tiene una mejora (+1.5%) por tercer mes consecutivo, con un avance tanto en el indicador de percepción de la situación actual (+1.9%) como de las expectativas (+1.2%) respecto al mes previo en la medición desestacionalizada, colocando a los indicadores por encima del umbral de neutralidad. El relevamiento de la Fundación Getulio Vargas, da cuenta de un aumento de la satisfacción de los industriales con la situación actual a partir del impulso de la demanda externa y el buen momento que atraviesa la producción de bienes no durables e intermedios. Las perspectivas de corto plazo se muestran mejores que las de mediano plazo, afectadas por el fenómeno inflacionario y el nivel de tasas de interés internas. Junto con lo anterior, se percibe mayor incertidumbre asociada al proceso electoral en ciernes.
La mejora de la confianza de los industriales, tiene su correlato en el avance de la producción. De acuerdo al IBGE la industria registró en mayo la primera mejora interanual (+0.5%) luego de nueve meses, al tiempo que se encadenan cuatro alzas mensuales en la medición corregida por estacionalidad. Asimismo, en mayo siguió creciendo el número de sectores con mejora mensual en la medición ajustada alcanzando a 19 de un total de 26, al tiempo que el desvío de la tendencia es positivo por tercer mes y acelerando, señales todas en el sentido de que Brasil estaría próximo a comenzar a transitar una nueva fase de recuperación industrial. Finalmente, el relevamiento de julio del Banco Central de Brasil muestra una mejora en las expectativas de crecimiento del PBI para 2022 de hasta 1.93%, más que duplicando el resultado alcanzado a fines de abril.
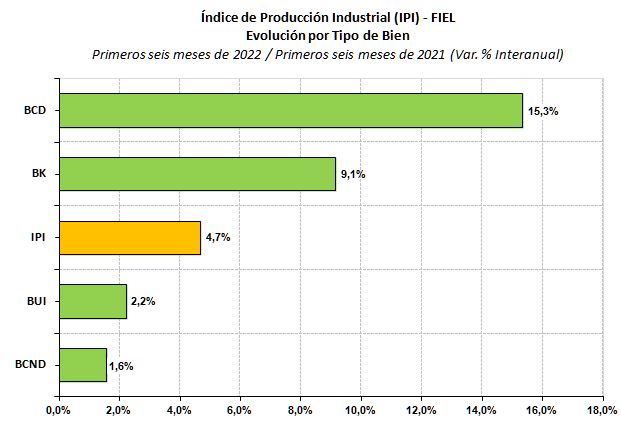
Nuevamente, observando la producción industrial local relevada por FIEL y clasificada por el tipo de bien producido, se tiene que en el primer semestre los bienes de consumo durable lideran el ranking de crecimiento con un avance de 15.3% en la comparación con el periodo enero – junio de 2021. A estos tipos de bienes le siguen los bienes de capital con una mejora acumulada de 9.1%, los bienes de uso intermedio con un avance de 2.2%, y los de consumo no durable que acumulan en el semestre un aumento de 1.6%, en todos los casos respecto al primer semestre de 2021. En la comparación con lo observado en los primeros cinco meses del año, con excepción de la producción de los bienes de uso intermedio, todos los tipos recortaron el crecimiento acumulado. En términos del aporte al crecimiento en el primer semestre de 2022, el mayor lo realizan los bienes de consumo durable con 55% del total, mientras que los bienes de uso intermedio lo elevan al 22%.
Gráfico 3
IPI como Ciclo Económico
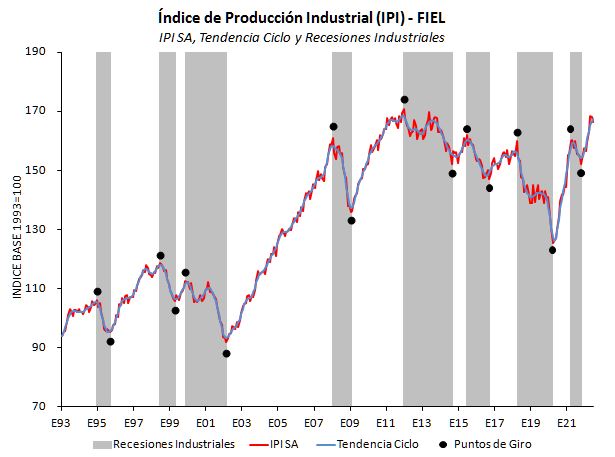
La producción del mes de junio ajustada por estacionalidad mostró un nuevo retroceso (-1.0%) en la comparación con mayo, encadenando dos meses de caída luego de la sucesión de mejoras observadas en los tres meses previos. En abril 2022, se alcanzó el máximo nivel de actividad industrial ajustada desde octubre del año anterior. Las figuras de frecuencia trimestral dan cuenta de que, en el segundo trimestre de 2022, la industria avanzó 5.5% respecto al anterior, acumulando dos de avance. Con el retroceso en la medición desestacionalizada mensual se tiene una reversión hacia el intervalo de crecimiento de largo plazo de los indicadores utilizados para monitorear la sostenibilidad de la fase cíclica. Junto con lo anterior, se tiene desde abril un recorte del desvío respecto a la tendencia de largo plazo, indicando una pérdida de dinamismo de la actividad industrial.
Gráfico 4
A modo de síntesis. En junio la producción industrial sostuvo el ritmo de crecimiento en la comparación interanual, mientras que registró una nueva caída en la medición corregida por estacionalidad. En el mes, ciertas actividades enfrentaron problemas logísticos derivados de los faltantes de gasoil. Las autoridades han profundizado las medidas para la administración de las divisas, con resultados dispares entre sectores en términos de acceso. El desorden en el frente cambiario ha impactado el normal desarrollo de los negocios. A lo anterior se suman conflictos puntuales como el que afecta a la producción de neumáticos. Derivado del efecto de paradas técnicas en el bloque automotriz en la comparación con un año atrás, la producción industrial de julio 2022 podría mostrar un mayor avance producto del efecto estadístico asociado a la base de comparación.
Guillermo Bermúdez