
Con exportaciones e importaciones creciendo, la economía argentina enfrenta un nuevo episodio de aumento de precios internacionales de sus principales productos exportables que, aunque se prevé de menor duración que el anterior (2005-2012), podría servir para contribuir a las soluciones de la macro en el corto plazo y ayudar a la convergencia hacia un nuevo sendero de crecimiento de la economía en el mediano plazo. Par ello se requerirán nuevos consensos y continuidad de las políticas.
Hace un par de meses atrás analizamos el balance comercial de 2021 y puntualizamos que los resultados del comercio exterior de ese año reflejaron una recomposición post-pandemia con un crecimiento importante de las exportaciones. Sin embargo, juzgando esa evolución a la luz de la tendencia de 15 años previos, el desempeño seguía siendo pobre, dependía de las bonanzas de los precios internacionales y no lograba capitalizar los resultados en una estrategia que permitiera un crecimiento sostenido de nuestro comercio exterior de mercancías.
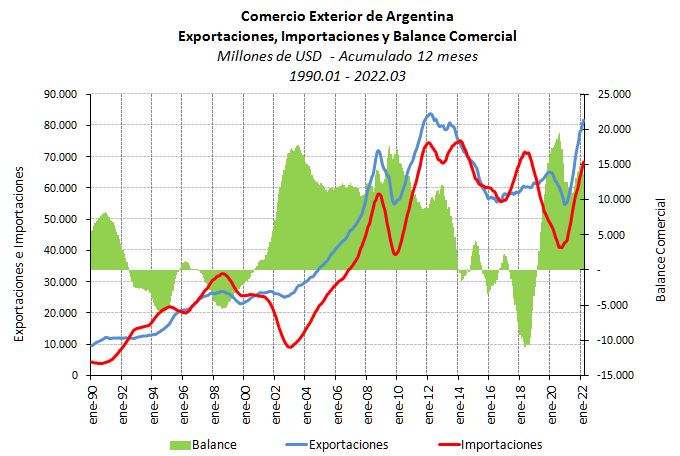
Los datos más recientes, que corresponden al primer trimestre del año 2022, muestran un aumento del 25,6% en las exportaciones y del 39,5% en las importaciones. El principal cliente de la Argentina es Brasil, pero nuestras ventas siguen yendo a un gran número de países en el mundo, manteniendo nuestra característica de “global trader”. Del lado importador, China es nuestro principal abastecedor y junto con Brasil explican casi el 35% de nuestras compras externas. El Gráfico 1 muestra que los flujos de comercio exterior se encuentran en un camino avanzado de normalización. Del lado exportador, la principal causa del aumento es la evolución de los precios internacionales con exportaciones concentradas en la agroindustria, minerales y químicos. Del lado importador, impactan en el aumento tanto la inflación internacional como el incremento de los volúmenes importados, concentrados en insumos para las actividades internas, material de transporte y bienes de capital.
El valor de las importaciones también fue influido por el aumento de los costos de fletes. Según nueva información provista por el INDEC, el precio del flete de nuestras importaciones casi se duplicó en el último año. En consecuencia, el saldo del balance comercial (USD 1394 millones) resultó modesto comparado con los primeros trimestres de los últimos tres años.
Gráfico 1
Esta normalización de los flujos del comercio, a la medida de una economía como la Argentina, con muy baja inserción en el comercio mundial, no resultará suficiente para los objetivos de corto plazo de las autoridades ni para las necesidades del mediano plazo de nuestra sociedad.
En el corto plazo, los objetivos del gobierno se presentan en conflicto. Por una parte, el compromiso de acumulación de reservas tomado con el Fondo Monetario Internacional debería empujar una política pro-exportadora. En la vereda opuesta, las autoridades asocian la inflación de alimentos con la evolución de los precios internacionales (ver nota del Sector Agropecuario en este número de Indicadores). Dado que nuestras exportaciones se concentran en un 55-60% en productos agroindustriales (64,4% en el primer trimestre 2022), la política de comercio interior y agroindustrial han incluido entre sus medidas el recorte de las exportaciones de maíz y trigo (se determinan inventarios mínimos como límite de las exportaciones) y de carne vacuna (cupos de productos seleccionados). Del lado importador, se repite un escenario similar al del período 2005-2015 cuando los controles a las importaciones debían generar un saldo positivo del balance comercial como única fuente de financiamiento disponible, pero también un espacio para la importación de petróleo, gas y combustibles, debido a la caída de las inversiones locales y, en consecuencia, de la producción. En la ocasión presente, lo que agrava el caso es el aumento muy significativo de los precios internacionales del gas, que se multiplicaron por 5 en tan solo un año. A la vez, las expectativas de devaluación sustentadas en una brecha superior al 80% entre las cotizaciones oficiales del dólar para transacciones comerciales y el dólar financiero, llevan a que los importadores busquen anticipar sus compras, mientras los exportadores tienden a retrasarlas.
En el mediano plazo la situación no luce mejor. Algunos indicadores sencillos ayudan a entender el retraso de nuestro país en cuanto a sus objetivos de comercio exterior vinculados al crecimiento. La Argentina es un país muy pequeño dentro de la actividad comercial internacional, representando tan sólo el 0,3% del comercio total de mercancías (Brasil participa con el 1,4%). Nuestro esfuerzo exportador es muy limitado y se reduce a USD 1386 por habitante al año, cuando los países del Este de Europa, México o Chile casi triplican ese valor.
Las buenas prácticas internacionales ya no hablan de estrategias exclusivamente pro-exportadoras para los países en desarrollo, ya que el impulso de los mercados internacionales ha sido fluctuante y el crecimiento promedio ha sido bajo en los últimos 15 años. En ese escenario, una estrategia exclusivamente guiada por las exportaciones no llegaría a asegurar episodios sostenibles de crecimiento para los países en desarrollo. Sin embargo, aunque no se apueste todo a la exportación y se opte por estrategias más diversificadas, los indicadores de la Argentina muestran que, como en el caso de la tasa de inflación, nuestra realidad contrasta con la de los países comparables y nos sitúan en un nivel fuera de rango.
Una de las características que nuestro país compartió históricamente con los países en desarrollo de América Latina era la de mantener una economía cerrada, con una estrategia de crecimiento basada en la sustitución de importaciones y en la expansión del mercado regional. El proceso de sustitución de importaciones se agotó en los 70 y América Latina crecía muy poco como para impulsar a sus países. En América de Sur, los países del Pacífico y en la medida en que le fue posible, el Uruguay, abandonaron ese camino. Brasil, como una de las economías grandes de la región, basó su crecimiento de las últimas dos décadas en el desarrollo agroindustrial. La Argentina no logró construir un nuevo camino en los 90 e insistió con la vieja estrategia sustitutiva entre 2005 y 2015. Su financiamiento provino del aumento de los precios internacionales de las commodities. Cuando ese episodio de precios cedió en 2012, quedó en evidencia el fracaso del proyecto.
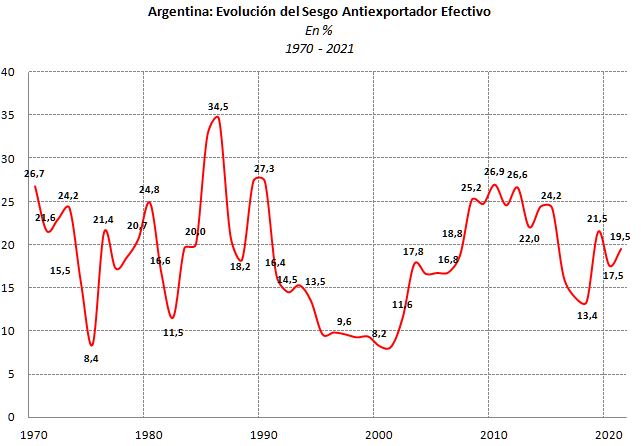
Un indicador aproximado, que refleja lo acontecido, es el índice de sesgo anti-exportador efectivo, calculado como el cociente entre el tipo de cambio más los aranceles de importación cobrados y el tipo de cambio más los subsidios de exportación, en nuestro caso, impuestos. La evolución de este indicador se muestra en el Gráfico 2. Como puede observarse, durante la etapa de una economía con muy elevados aranceles entre los 70 y los 80, el sesgo anti-comercio estaba en el orden del 25%. Sólo en la etapa de la convertibilidad, la economía se hizo más pro-exportadora, aunque sufrió un atraso cambiario importante que limitó la operación de los nuevos incentivos (menores aranceles y eliminación de retenciones). En los 2000, el sesgo anti-exportador se retomó y sólo se vislumbró un atisbo de cambio de rumbo entre 2016 y 2018. Hoy, nuevamente, ese sesgo está en crecimiento.
Gráfico 2
En síntesis, el nuevo episodio de altos precios internacionales de nuestros productos exportables podría durar entre dos y tres años. Será un episodio más corto que el reciente de 2005 a 2012. Sin embargo, podría ser suficiente para alcanzar algunos logros en el corto plazo y redirigir los incentivos de la economía hacia una estrategia exportadora con diversificación de productos en el mediano plazo. Los aspectos técnicos pueden ordenarse, pero se requieren nuevos consensos políticos y continuidad de planes. Ese parece ser, como ocurrió en el pasado reciente, el verdadero desafío.
Marcela Cristini y Guillermo Bermúdez