
El mercado de la construcción residencial se está reactivando en un país con importantes problemas de vivienda. El alcance de la reactivación será limitado si no se logra estabilizar las principales variables de la macroeconomía que inciden en la evolución del poder de compra de los hogares en términos de un bien durable, como la vivienda, que representa el mayor ahorro que construirán en su ciclo de vida.
En la Argentina, la inversión ha comenzado a recuperarse luego de su marcada declinación desde 2017 hasta 2020 (-19% anual en promedio). En 2021, las Cuentas Nacionales indican un aumento de 3.4 puntos de la Inversión Bruta Interna Fija en la participación en el PBI, de un 16.6% a un 20%. Esto significa que el crecimiento de las inversiones es mayor que el crecimiento del PBI y esa es una buena noticia por partida doble. Por un lado, a la salida de una etapa recesiva las inversiones pueden demorarse mientras se despeja el horizonte de planeamiento y, por lo tanto, el avance inversor indicaría que en el horizonte de negocios se está descontando ya el final de la Pandemia. Por otro lado, nuestro país presenta, históricamente, un muy bajo nivel de formación de capital fijo y la reactivación de las inversiones podría generar una oportunidad para su intensificación.
Dentro de esas inversiones, la construcción juega un papel muy significativo representando un poco menos de la mitad del total invertido. Si bien, la obra pública es una actividad muy importante dentro del rubro mencionado, cuando el INDEC publicaba una mayor apertura de este agregado de las Cuentas Nacionales, la construcción residencial privada también era importante y representaba entre 4 y 6 puntos del PBI, dependiendo de la etapa del ciclo de negocios.
Los indicadores recientes muestran que, precisamente, la construcción residencial ha comenzado una etapa de recuperación. Entre estos indicadores se pueden repasar los siguientes.
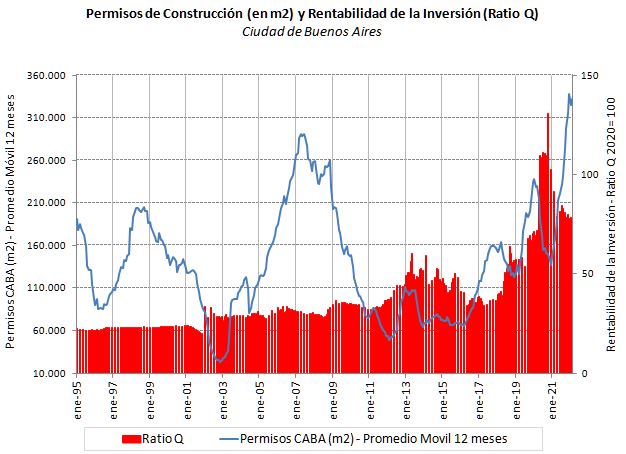
– Los permisos de la construcción han aumentado y en 2021 tendieron a compensar su desmoronamiento de 2020. En efecto, en 2020 se produjo un movimiento similar al de la crisis de 2001, pero en este caso la contracción se debió a la imposibilidad de organizar la actividad de la construcción bajo la situación de Pandemia. A esta razón inicial se sumó luego el clima adverso de negocios para este tipo de inversiones. El total de m2 permisados en 2021 en los 60 municipios que registra el INDEC (10.108.894 m2) superó en un 80% a la superficie del año anterior y en un 18% al promedio de los tres años anteriores a la Pandemia. Históricamente, un poco menos de la mitad de los permisos corresponden a la Región Metropolitana de Buenos Aires y, en particular, en este despegue reciente de la actividad, las mayores inversiones se han concentrado en la Ciudad de Buenos Aires.
– La evolución de la rentabilidad de la construcción residencial estimada a través de la variación del cociente entre el índice del precio de la vivienda (m2 transformados a pesos por el tipo de cambio del dólar libre) y el índice del costo de la construcción (Ratio Q en el Gráfico 1) muestra un importante aumento desde 2017 hasta fines de 2020, tanto por reducción real de los costos como por aumento de los precios de la vivienda traducidos a pesos. Desde entonces, las tendencias se revirtieron y la rentabilidad comenzó a caer, aunque se mantiene aún bien por encima del promedio histórico.
– Considerando un aspecto más estructural, las empresas de construcción registradas han ido en aumento en 2021, luego de tocar un piso en 2020 (un tercio de ellas siguen siendo unipersonales). El empleo sectorial ya ha retomado los niveles pre-Pandemia, aunque ese nivel sigue siendo muy bajo juzgado por el promedio histórico reciente, más cerca de los 400000 trabajadores considerando el empleo desde 2007. El aumento en el número de empresas se localiza, principalmente, en la Provincia de Buenos Aires.
Gráfico 1
Estos indicadores del mercado de la construcción residencial permitirían anticipar un sendero de reactivación que, aun considerando el ajuste de la rentabilidad, podría transformarse en un mayor crecimiento permanente. Sin embargo, algunos otros indicadores moderan el optimismo. Entre ellos se encuentran los siguientes.
-El retraso de las obras durante la Pandemia y el emprendimiento de pequeñas obras de remodelación mantuvieron el crecimiento de la demanda de insumos en 2021, pero los primeros meses de 2022 el mercado de insumos mostró una desaceleración.
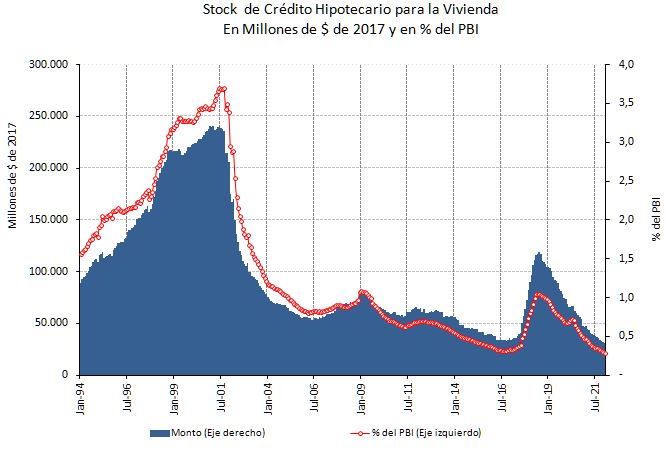
-Las mayores obras permisadas irán adquiriendo un ritmo mayor o menor de avance, contribuyendo a definir las características de crecimiento del sector, según la previsión que los inversores hagan sobre la demanda en el corto y mediano plazo. Al respecto, las perspectivas se presentan inciertas. Por un lado, en épocas de altos precios internacionales de los productos exportables de la Argentina, la mayor tasa de crecimiento del país empujó la inversión en construcción residencial, lo que podría repetirse en los próximos dos o tres años. Sin embargo, la generalización del crecimiento de la construcción residencial sólo ocurre en condiciones de aumento de crédito hipotecario, lo que está muy lejos de organizarse en la Argentina. Nuestro país tuvo cortos episodios en los 90 y más recientemente entre 2016 y 2018 cuando el crédito hipotecario aumentó sólo transitoriamente (ver Gráfico 2). De hecho, nuestro país continúa siendo uno de los de menor profundidad de crédito total y crédito hipotecario en relación con el PBI dentro del conjunto de países de América Latina (14% y 49%, respectivamente en 2016 para el crédito en general y 0,4% vs un rango de 4% al 22% en los principales países de América Latina en el caso del crédito hipotecario). A modo de ejemplo, en 2017, que fue un muy buen año para la construcción residencial, el 26% de las operaciones inmobiliarias se hacían con créditos hipotecarios en la Ciudad de Buenos Aires. Esa participación bajó al 5% en diciembre de 2021. Cabe acotar que las condiciones del mercado de la vivienda son locales y puede haber variaciones importantes entre los distintos centros urbanos del país, atendiendo a las posibilidades de crecimiento de cada uno. Sin embargo, las limitaciones de financiamiento afectan al mercado de crédito hipotecario que opera a escala nacional.
Gráfico 2
En la actualidad se está llevando adelante el demorado Censo Nacional de Población y Vivienda que podrá indicarnos cómo ha evolucionado el parque de viviendas y su calidad. La foto de 2010 (último Censo) no era buena para un país de ingresos medios altos como la Argentina. En ese año, estimaciones propias indican que el déficit cuantitativo de viviendas se elevaba a 1.254.450 unidades y, además, más de 1, 5 millones de viviendas requería mejorar su condición para brindar una calidad de servicios adecuada. El déficit cuantitativo se fue nutriendo de nuevos hogares de muy variado nivel de ingreso que no pudieron acceder a su vivienda propia y terminaron compartiendo el espacio con sus familias, aumentando las situaciones de hacinamiento.
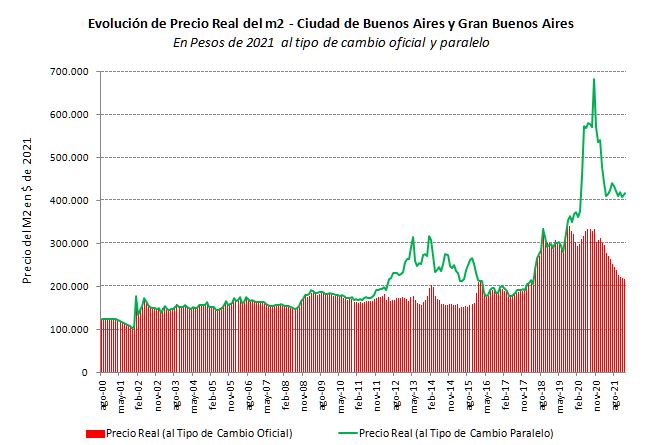
Por último, una nota sobre la capacidad de pago de la demanda. La evolución de los precios en la Ciudad de Buenos Aires, para la que se tiene información del lado de la oferta, indica que los precios ofrecidos han evolucionado por encima de los costos de construcción en los últimos años, pero esa evolución es dramáticamente distinta si se consideran los precios en dólares a valor oficial o a valor del mercado libre. En este último caso, el salto del valor real de la vivienda desde 2019 sólo comenzó a ajustarse recientemente y aún continúa por encima de los máximos históricos (ver Gráfico 3). Esto significa que, calculando la capacidad de compra del salario total familiar promedio de la economía a fines de 2021 y computando que los hogares pueden dedicar entre un 25% y un 30% de su ingreso al pago de una hipoteca, cualquier familia demoraría entre 70 y 80 años en comprar una vivienda. Este es un plazo fuera de consideración para cualquier mercado hipotecarío.
Gráfico 3
La capacidad de pago de las familias se ha visto afectada relativamente más por factores macroeconómicos (inestabilidad cambiaria y pérdida de poder de compra del salario, por ejemplo) que por el propio desarrollo del mercado de la vivienda. Superado el escenario de Pandemia, este breve panorama de la situación actual sugiere que poco se podrá lograr sin un marco macroeconómico más ordenado. Mientras ello ocurre, una tarea paralela es la de volver a analizar las condiciones en cada uno de los mercados urbanos de vivienda del país y mejorar las políticas dirigidas al acceso habitacional para los distintos niveles de ingreso de las familias atendiendo prioritariamente a los problemas del mercado de crédito hipotecario.
Marcela Cristini y Guillermo Bermúdez