
El mundo transitó el primer trimestre de 2025 bajo la incertidumbre de la nueva estrategia externa de Estados Unidos. En abril ese país estableció un sistema de “aranceles recíprocos” que fue pausado inmediatamente, salvo en el caso de China. En ese caso, la guerra comercial se siguió escalando. Los países aliados de Estados Unidos no han mostrado la esperada voluntad negociadora y los pronósticos de crecimiento de las economías y el comercio mundial se desmoronaron para 2025, con un modesto repunte anticipado para 2026. La situación muestra contradicciones entre el objetivo de reafirmar la importancia política y económica de Estados Unidos y el hecho de usar mecanismos que perjudican a su propia economía y ponen en riesgo sus sistemas defensivos. Con una estrategia que no se sostendrá en el tiempo, desde los países en desarrollo se debe observar cuál será el camino de salida elegido por los principales contendientes.
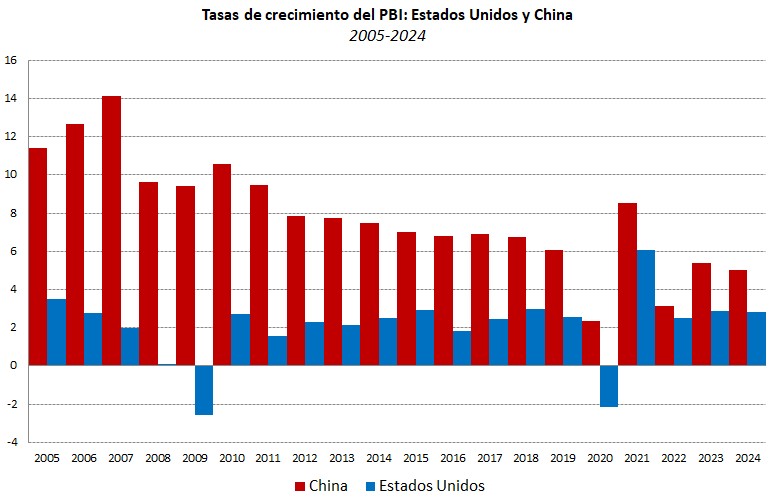
Los Estados Unidos son la primera economía mundial (USD 27720 billones de PBI en 2023 a precios corrientes). China es la segunda economía del ranking mundial, con un PBI equivalente al 64% del norteamericano (USD 17758 billones). Dos décadas atrás esa relación era del 17%, aun cuando China era ya una de las 10 primeras economías del mundo. En términos de su ingreso per cápita, en cambio, la historia es diferente. Los Estados Unidos continúan exhibiendo uno de los mayores ingresos per cápita del mundo con USD 82715 en 2023, que sólo es superado por algunos países muy pequeños, muchos de ellos paraísos fiscales (Mónaco, Liechtenstein, entre otros). Por su parte, el ingreso medio de China fue de USD 12597, en línea con el promedio mundial, pero mostrando un impresionante avance frente a los USD 1753 registrados en 2005. En todo ese período de casi 20 años, la economía de los Estados Unidos creció al 2% anual en promedio, mientras que la economía china lo hacía al 7,7% anual (ver Gráfico 1).
Gráfico 1
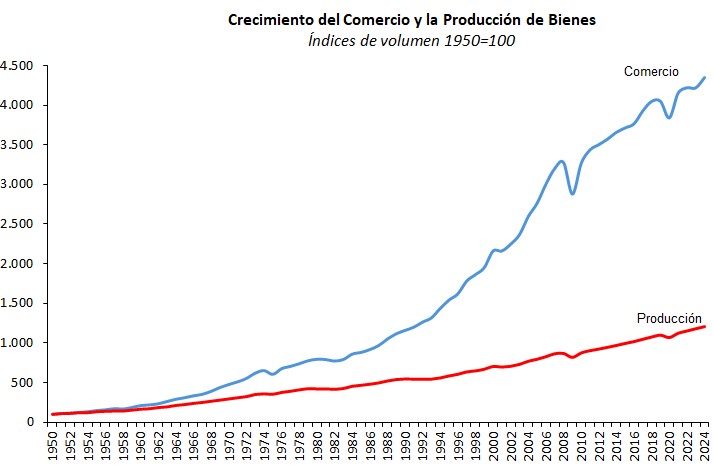
Luego de la crisis financiera internacional de 2008-09 y camino a la pandemia del COVID 19, el escenario mundial se fue desacelerando en términos del crecimiento de las actividades y del crecimiento del comercio. La globalización que había dado múltiples muestras de los beneficios del comercio para los países en desarrollo fue perdiendo impulso desde entonces (Gráfico 2).
China fue la gran protagonista del proceso de globalización, pero también los países del sudeste de Asia mostraron sus beneficios. América Latina exhibió episodios favorables, pero en su caso estuvieron vinculados a los aumentos en el precio de sus principales productos de exportación, commodities de la agroindustria y la minería, como en el período 2005-2011.
El éxito de China la llevó desde su condición de “fábrica del mundo”, proveyendo insumos a las cadenas productivas internacionales, a su actual situación de competidora en tecnologías de punta como la tecnología digital, los teléfonos inteligentes, los autos eléctricos y también como protagonista de la carrera espacial. En efecto, China cuenta ya con una estación espacial propia y tiene como objetivos la construcción de una central solar en órbita, la creación de una estación de investigación lunar y el desarrollo de tecnología para alunizaje tripulado y misiones a Marte.
Gráfico 2
Los Estados Unidos y sus aliados más avanzados esperaban que el desarrollo económico de China llevara a un cambio de sus instituciones políticas hacia una mayor democratización. Esta evolución habría facilitado un camino de convergencia hacia un régimen internacional caracterizado por la solución de los problemas compartidos (cambio climático, seguridad alimentaria, etc.) en un marco de cooperación. Desde 2013, bajo la presidencia de Xi Jinping, si bien China mantuvo su posición a favor del multilateralismo comercial y la apertura económica del país, también amplió su agenda de seguridad incluyendo una cooperación de defensa mutua con Rusia, una mayor presencia militar en el Mar de China, el reclamo por la soberanía sobre Taiwán y un conflicto latente por la definición de la frontera con India.
En el plano económico (geoeconomía), en varias oportunidades desde fines de los años 90, los Estados Unidos y sus aliados de Occidente hicieron reclamos a China por el trato diferencial a las inversiones extranjeras, la desprotección de los derechos de propiedad intelectual, los subsidios a las exportaciones y la desprotección de sus trabajadores. En cada oportunidad se abrieron negociaciones con resultados limitados. Finalmente, China logró su ingreso a la Organización Mundial del Comercio en 2001 lo que permitió que varios conflictos comerciales se pudiesen negociar en ese ámbito. Lo mismo ocurrió en el seno del G20, donde China y los Estados Unidos negociaron sus diferencias durante el primer episodio de imposición de aranceles en la primera presidencia de Trump.
En el caso de los Estados Unidos, la primera presidencia de Donald Trump (2017-2021) fue interpretada por los analistas como un fuerte indicio de la disconformidad de parte de la población estadounidense con los resultados de la globalización en su propio país. En concordancia con esa visión, el presidente Trump intentó reafirmar el liderazgo de los Estados Unidos a través de una agenda nacionalista: “America First”. En el plano del comercio internacional, retiró a los Estados Unidos del Acuerdo Transpacífico de Cooperación Económica y, en 2018, impuso aranceles de importación sobre productos seleccionados de China, iniciando una “guerra comercial”. Inmediatamente después, el gobierno estadounidense incluyó a Canadá, México y la Unión Europea en la imposición de aranceles. También en ese momento el acero y el aluminio fueron gravados diferencialmente. En aspectos de seguridad internacional y cambio climático, el primer gobierno del presidente Trump también desistió de mantener la participación de los Estados Unidos en acuerdos nucleares con Irán y Rusia y retiró a su país del acuerdo climático de París.
Luego de la pandemia de COVID 19, la disconformidad con la situación económica vigente se hizo evidente también en otros países avanzados (Alemania, Francia, Reino Unido, Hungría, Polonia, etc.). Todo esto ocurría en el marco de una nueva revolución tecnológica vinculada a la inteligencia artificial que, se reconocía, afectaría severamente al patrón de empleo vigente. Aunque todavía continúa abierta la discusión sobre las causas del giro hacia el nacionalismo con matices autoritarios que han tenido los votantes de los países avanzados, está claro que el factor de la incertidumbre económica tuvo un peso relevante.
Llegados a este punto, la invasión de Rusia a Ucrania (febrero de 2022) y el conflicto de Gaza en Medio-Oriente (octubre de 2023), volvieron más visibles los problemas subyacentes de la geopolítica sumándolos a los de la geoeconomía.
Esta breve recorrida del escenario internacional lleva a la reelección de Donald Trump como presidente de los Estados Unidos para el período 2025-2029. Esta elección fue precedida por anuncios de una insistencia ampliada en la política proteccionista y en el ideario “MAGA” (Make America Great Again) ya probados durante su primera presidencia. Nuevamente, en marzo de 2025, una de las primeras medidas de la administración Trump fue la imposición de aranceles especiales del 25% sobre el acero y el aluminio. Un poco antes, en enero, se anunciaron aranceles del 25% para el comercio con México y Canadá, pero su situación fue inmediatamente reconsiderada para los bienes que cumplen con las condiciones del acuerdo de libre comercio que vincula a los tres países, el USMCA.
Inmediatamente después, en el llamado “Día de la Liberación” (2 de abril de 2025), el presidente Trump instituyó un nuevo sistema arancelario para su país, llamado de “aranceles recíprocos”. Este sistema es de corte netamente proteccionista y dinamitó los principios del multilateralismo y las instituciones que lo encarnaban en el mundo, especialmente la Organización Mundial del Comercio (OMC). Un primer aspecto que llamó la atención de esta iniciativa es que la fijación de estos aranceles no obedeció a ninguna medición estándar de la protección comercial (aranceles más el equivalente arancelario de otras barreras al comercio) sino a cálculos probablemente sesgados según el país de cada caso. Además, se fijó un arancel mínimo del 10% para las importaciones provenientes de cualquier origen, incluidas las de los países socios vinculados a través de acuerdos de libre comercio, a excepción de los productos del USMCA.
La iniciativa de los Estados Unidos no fue seguida por pedidos de negociación generalizados por parte de los socios afectados, como ese país esperaba. Por el contrario, los Estados Unidos enfrentaron la amenaza o la imposición de algunas medidas de represalia que generaron una fuerte incertidumbre en la economía internacional. La respuesta de la administración estadounidense fue pausar los aranceles por país por 90 días, pero manteniendo su aplicación en el caso de China. Este país tomó fuertes represalias, dando continuidad a una guerra comercial en la que no se vislumbra aún un camino de negociación. En respuesta, los Estados Unidos aplicaron un nuevo arancel del 100% a China, sumado al anterior del 45%, aunque con dispensa para productos específicos de la industria automotriz y de computadoras.
Ha habido una gran especulación sobre los verdaderos objetivos de esta política proteccionista de la administración Trump y, a la vez, una gran coincidencia sobre las consecuencias negativas de esa iniciativa. El propio presidente de la Reserva Federal estadounidense advirtió que se corría el riesgo de impulsar una mayor inflación junto con un menor crecimiento. Por su parte, el gobernador de California, Estado cuya importancia económica es muy significativa, declaró que se dispone a hacer tratados comerciales propios con sus principales clientes para evitar las represalias comerciales.
El gobierno estadounidense ha declarado que la nueva estrategia comercial externa busca la reindustrialización del país. Los expertos tanto en el campo de la economía como de la política han sugerido que la afectación diferencial de los socios comerciales sugiere objetivos ulteriores.
El primero de estos objetivos sería el de obligar a China a negociar un acuerdo en el que idealmente el gobierno chino se comprometería a promover el consumo interno usando sus abultadas reservas de divisas y a abandonar las políticas de apoyo a su industria tecnológica y de financiamiento al desarrollo de países en el llamado “Sur Global” (la Iniciativa Franja y Ruta).
Complementariamente, el mantenimiento de un arancel generalizado del 10% sugiere el uso de esta herramienta también por motivos recaudatorios. En efecto, una de las promesas de campaña de Trump fue la reducción de impuestos a las empresas a la vez que se reducía el déficit fiscal. El ingreso fiscal por aranceles ha ido en aumento en los Estados Unidos y ayudaría a cubrir ambos objetivos.
Ampliando el análisis para incorporar algunos aspectos de la geopolítica como la intervención de los Estados Unidos como mediador en el conflicto de Ucrania o en Gaza, los hechos parecen sugerir que la primera economía mundial buscaría reformular su liderazgo al percibir una pérdida de su influencia luego de más de cuatro décadas de unipolarismo, tras la caída del Muro de Berlín. Esta convicción sugirió, probablemente, a la administración Trump el camino de ignorar los principios de las instituciones multilaterales como la Organización Mundial del Comercio o de penalizar a las Naciones Unidas, al desvincularse de organismos especializados de las Naciones Unidas como la Organización Mundial de la Salud o la UNESCO (Organización de las Naciones Unidas para la Educación, la Ciencia y la Cultura).
En un escenario ideal dentro de su estrategia, los Estados Unidos esperarían que todos sus socios estuvieran dispuestos a renegociar sus relaciones bilaterales, dejando en claro la importancia de las decisiones estadounidenses para el conjunto mundial. A la vez, un objetivo asociado en el plano interno, sería que los aranceles también obligaran a las propias empresas estadounidenses, que se encuentran globalizadas e importan una parte significativa de sus insumos a lo largo de sus cadenas de producción, a negociar con el gobierno el “alivio arancelario”. Este tipo de negociación se ha observado recientemente con Apple que fue dispensada del pago de aranceles sobre sus insumos provenientes de China y también con las empresas automotrices.
En síntesis, el nuevo proteccionismo estadounidense no sólo busca priorizar los intereses del país con instrumentos a contramano de las recomendaciones fundadas en las buenas prácticas de la política económica, sino que se construye desconociendo el multilateralismo y sus instituciones, que el propio Estados Unidos se propuso desarrollar luego de la Segunda Guerra Mundial. Este hecho es especialmente importante para los países en desarrollo ya que el multilateralismo es el instrumento que tienen esos países para poder nivelar el campo de juego internacional estableciendo reglas equitativas para todos los intervinientes.
En términos de las consecuencias inmediatas de la iniciativa estadounidense, los analistas coinciden en señalar los riesgos de una recesión internacional importante con reducción de la dinámica del comercio internacional que se extendería a la actividad en general. La OMC pronostica una caída de la tasa de crecimiento del volumen del comercio internacional desde un 3% anticipado a fines de 2024 hasta un 0,2% luego de las medidas de los Estados Unidos. En 2024, el volumen del comercio internacional se elevó en un 2,9% a la vez que el comercio de servicios creció un 6,8%. Esto incluye efectos negativos en la propia economía de los Estados Unidos, que aún antes de la aplicación de los aranceles ha mostrado una caída del 0,3% según la tasa anualizada en el primer trimestre de 2025, después de aumentar un 2,4% en los últimos tres meses de 2024. Esta contracción refleja, muy probablemente, el clima de incertidumbre que ha caracterizado a la administración Trump desde su asunción.
Por último, en términos geopolíticos, la iniciativa del gobierno de Trump ocasiona que el conjunto de Occidente pierda a su principal líder y los países europeos y los socios naturales de los Estados Unidos, como Canadá y México, se vean enfrentados a conflictos económicos potenciales que exceden el plazo de 90 días, ya que la desconfianza seguirá presente aún luego del desenlace negociador.
La represalia china con aranceles especiales para los productos norteamericanos muestra, como ya se ha señalado, la dificultad de una negociación bilateral inmediata en ese caso. China ya se encontraba en una etapa caracterizada por un menor crecimiento estructural y los pronósticos actuales coinciden en anticipar una tasa del orden del 4% anual, por debajo de la meta oficial del 5% para 2025. En el contexto actual también se espera que se produzca un “desvío” de las exportaciones chinas a terceros países, afectando la competitividad del conjunto.
Por el momento, el balance muestra costos importantes para los países en desarrollo que verán recortado su crecimiento, una incertidumbre importante que dañará los flujos de inversión sobre todo en el hemisferio norte, y una pérdida de institucionalidad internacional que generará un retraso hasta que se reorganicen los esfuerzos de los grupos internacionales de decisión como el G7, G20, la OECD o el G77, entre otros. Como ocurre habitualmente, la preparación para las elecciones de medio término de noviembre de 2026 en los Estados Unidos también jugará un rol importante hacia fin de este año en las decisiones de la administración Trump.
Lamentablemente, la incertidumbre que se ha generalizado demorará en disiparse y tendrá costos económicos y políticos extendidos. Con todo, las iniciativas proteccionistas no podrán sostenerse en el tiempo sin generar daños importantes para sus propios propulsores. Desde los países en desarrollo se deberá observar cuál será el camino de salida elegido por los principales contendientes. Habrá que seguir de cerca las novedades, esperando que se recupere el sentido de responsabilidad y prudencia que debe guiar a los líderes mundiales.
Marcela Cristini y Guillermo Bermúdez