
La regularización de las condiciones macroeconómicas y la eliminación del cepo cambiario son buenas noticias para el comercio exterior de la Argentina. En la próxima etapa se esperan iniciativas públicas para una mayor apertura comercial y de inversiones. Pero el despegue exportador necesario para el desarrollo deberá sortear condiciones de baja competitividad inicial y mercados internacionales envueltos en la incertidumbre de la “guerra comercial” entre los Estados Unidos y China, con consecuencias globales.
El gobierno del presidente Milei ha avanzado en el programa de estabilización y desregulación de la economía local con un paso decisivo como es el de la liberalización del cepo cambiario a partir del 14 de abril. Por el momento esa iniciativa alcanza a las operaciones de personas humanas y a las operaciones de las personas jurídicas sin contar las acumuladas con anterioridad a la norma. En el caso de la remisión de utilidades, las empresas podrán liquidar libremente los saldos determinados por balances a partir del 1ro. de enero de 2025. El gobierno prepara una nueva emisión de bonos BOPREAL para instrumentar la regularización del stock acumulado de utilidades, como ocurrió con el pago de las importaciones. A la vez, se ha declarado que se buscará una mayor inserción internacional con apertura de la economía.
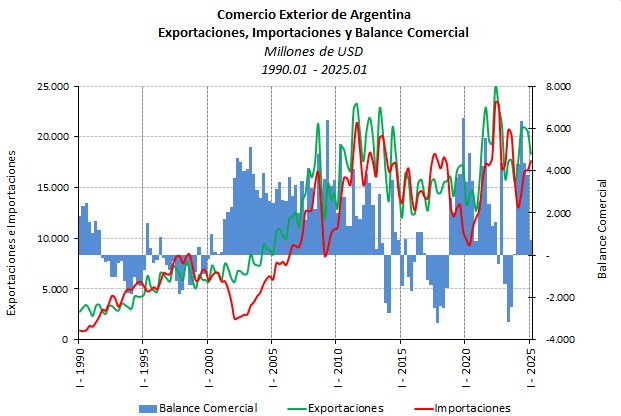
En el primer trimestre del año, el comercio exterior de mercancías de la Argentina evolucionó desfavorablemente. Las exportaciones aumentaron sólo un 5,3% (en marzo se contrajeron un -2,5%) y las importaciones siguieron su sendero de importante crecimiento, con un incremento del 35%. Esta evolución redujo el saldo comercial a USD 761 millones (ver Gráfico 1). En cuanto a nuestros principales socios comerciales, Brasil y China redujeron su demanda por los bienes de la Argentina, pero aumentaron fuertemente sus envíos a nuestro país. Dado el aumento moderado del volumen exportado con respecto al aumento real de las importaciones, los resultados del primer trimestre del año fueron menos desfavorables que lo esperado. Esto se debió a una evolución favorable de los términos del intercambio. Aunque la mayoría de los precios internacionales han ido en descenso, los precios de nuestras importaciones descendieron más que los precios de nuestras exportaciones (-7,4% vs -0,6% en el trimestre, respectivamente).
Gráfico 1
Vale la pena señalar que el promedio de reducción de nuestros precios de exportación oculta la importante caída en los precios de las commodities agroindustriales, minerales y combustibles que vende nuestro país, en torno de un -5%, en promedio. Esa caída de los precios internacionales se vincula con el clima de gran incertidumbre iniciado con la asunción del presidente Trump en los Estados Unidos en enero de este año. Como se resume en la Nota Especial de este mismo número de Indicadores de Coyuntura (Estados Unidos y su estrategia de una guerra comercial global), el actual escenario internacional presenta una situación negativa para los países en general y, para los países en desarrollo en particular.
Dentro de ese escenario nuestro país busca de una mayor inserción internacional. Algunos temas relevantes para que la Argentina pueda llevar adelante sus objetivos se refieren a su condición productiva inicial y a la construcción de una nueva estrategia externa de inserción en el comercio mundial.
Con respecto al tema productivo, nuestro país presenta una paradoja importante entre su capacidad de armar, potencialmente, una oferta a precios mínimos en puerta de fábrica a lo largo de su territorio y los obstáculos para llegar con esa oferta en condiciones competitivas a los grandes mercados urbanos locales y al resto del mundo. Esa paradoja es el resultado de la inestabilidad macroeconómica cíclica y de los altos costos que se suman hasta la llegada al destino final. El gasto público pro-cíclico que acompañó a los programas de estabilización recurrentes de nuestro país se caracterizó por limitar la inversión en obra pública como parte de los ajustes macroeconómicos y ha llevado a la postergación de inversiones esenciales en conectividad de todo tipo para el exportador. En la última década, la inversión pública argentina ha rondado el 16% del PBI, por debajo de sus pares latinoamericanos, que también invierten poco. Sumado a lo anterior, la condición de economía cerrada al comercio internacional que históricamente exhibe el Mercosur y, dentro de él la Argentina, no ha favorecido la inversión privada tanto local como extranjera. Nuestro país representa sólo el 0,3% del comercio mundial y su coeficiente de apertura (promedio de exportaciones e importaciones con relación al PBI) es del 12%, frente a más del 30% para el promedio mundial. Nuestras exportaciones per cápita se comparan pobremente con las del resto de América Latina (ver Gráfico 2).
Gráfico 2
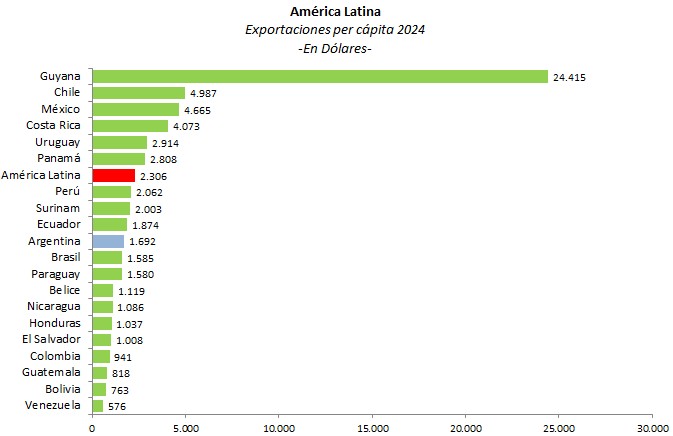
Nota: el caso de Guyana es excepcional y corresponde a un reciente descubrimiento y desarrollo petrolero del país.
Una consecuencia de esta paradoja productiva-competitiva es que nuestro patrón exportador ha permanecido poco diversificado: 60% del valor exportado corresponde a productos tradicionales afectados por la volatilidad de precios internacionales. Esa volatilidad ha aumentado en el tiempo y las buenas oportunidades de precios no se aprovecharon para la inversión, sino que se volcaron al consumo interno por razones del ciclo político.
También el patrón de nuestros socios comerciales presenta falencias. En los últimos 10 años, el 70% de los envíos se ha concentrado en el Mercosur, China, la Unión Europea, los Estados Unidos y el resto de los países de América del Sur. Lo mismo ocurre del lado importador en cuanto al origen de nuestras compras. Pese a todos los obstáculos mencionados y a las oportunidades no aprovechadas durante la globalización, la Argentina continúa entre los 10 primeros abastecedores de alimentos en el mundo. Nuestro país tampoco ha perdido su condición de “global trader”, ya que sigue comerciando con más de 90 países en el mundo. Sin embargo, no ha aprovechado esa condición para aumentar sus exportaciones.
La suma de factores negativos para nuestro desarrollo ha contribuido a la declinación de nuestras condiciones de vida. Así, mientras hace cuatro décadas nuestro ingreso per cápita duplicaba al promedio regional, su declinación paulatina llevó a que, actualmente, sólo sea semejante al promedio de los países comparables y se encuentre superado por Uruguay y Chile. La comparación con China es aún más dramática, ya que en 1970 el ingreso per cápita de Argentina superaba 10 veces al de China y actualmente ambos son semejantes. En mayor o menor medida todos los países mencionados tomaron ventaja de la etapa de la globalización mundial.
Aunque el punto de partida es el de una condición de baja competitividad, otros países de la región muestran que con un esfuerzo suficiente y bajo condiciones macroeconómicas estándar para un país en desarrollo, el patrón productivo exportador se podrá diversificar, con beneficios para las economías regionales. Las oportunidades serán muchas si el desarrollo económico se generaliza en el mundo ya que, según los cálculos de las Naciones Unidas, en la actualidad casi el 50% de la población mundial reside en países de ingresos bajos y esos países son los de casi exclusivo crecimiento demográfico en los próximos 25 años. Nuevas demandas de alimentos, tecnologías para producirlos, minerales, energías renovables y servicios de todo tipo irán aumentando y favoreciendo el intercambio entre Asia, África y América Latina. Del lado de las manufacturas, el destino tradicional de nuestros productos ha sido América Latina, pero la incursión de China en nuestra región causó un “desacople” del intracomercio latinoamericano, incluyendo al Mercosur. Esa situación muestra un riesgo que se agrava en el presente dado que la guerra comercial entre los Estados Unidos y China llevaría a un desvío potencial del comercio chino hacia el resto del mundo. Ese riesgo es mayor para los países de ingresos más altos dado el carácter tecnológico del intercambio chino-estadounidense.
Para finalizar, una adecuada estrategia externa de la Argentina podría morigerar los riesgos y ayudar a aprovechar las oportunidades que se vayan identificando en el mercado mundial. La agenda deberá incluir la activación de los mecanismos del Mercosur, la prioridad de acuerdos preferenciales de comercio e inversiones en la región y con los socios principales (la Unión Europea, los Estados Unidos, China) y el desarrollo de mercados en los países y regiones en desarrollo más dinámicos (India, Vietnam, Unión Africana, etc.) En ese sentido, la reciente reunión de cancilleres del Mercosur (2 de mayo) ha sido auspiciosa en el avance de una agenda alineada con lo anterior. Por una parte, los participantes señalaron la conclusión del Acuerdo con la Unión Europea, que aún debe atravesar la prueba de las ratificaciones parlamentarias por país. En esa etapa, las mayores dificultades estarían del lado europeo. A la vez, el Mercosur buscará finalizar en 2025 las negociaciones con EFTA y Emiratos Árabes Unidos. En el ámbito de nuestro país, a nivel nacional y provincial ya existen múltiples organismos de asistencia a los exportadores, particularmente, a las pequeñas y medianas empresas, incluyendo iniciativas de los gobiernos y de cámaras y sector financiero, que podrán reforzar su contribución a la promoción del comercio. Las condiciones de la geopolítica mundial actual son contrarias al desarrollo económico, pero con muy alta probabilidad, no son sostenibles. La Argentina tiene buenas posibilidades de sortear esos obstáculos de corto plazo y, con esfuerzo, lograr su despegue exportador.
Marcela Cristini y Guillermo Bermúdez