
El sector de la construcción residencial en la Argentina comienza a mostrar algún nivel de reactivación que deberá confirmarse en los próximos meses. Por detrás, se verifica la operación de factores necesarios para que esto ocurra: el regreso del crédito hipotecario, la recomposición de precios de la vivienda, la desregulación para reducir costos de construcción y la liberación de los contratos de alquiler. Quedan abiertos interrogantes sobre el acceso a la vivienda en el caso de la pobreza estructural y sobre el financiamiento de la necesaria inversión en infraestructura urbana.
En un importante número de países en el mundo existe hoy agitación en torno del mercado de la vivienda. En los países desarrollados de economía de mercado, el problema parece concentrarse en un aumento muy significativo de los precios. En el gigantesco mercado chino, la crisis se vincula con un declive de la actividad económica y una aparente sobreinversión de origen financiero. En los países en desarrollo que han logrado la recuperación de sus economías en el Este de Asia o en la mayoría de los países de América Latina, el mercado residencial se ha mantenido o ha recuperado su funcionamiento lentamente luego de la pandemia del COVID19 en 2020.
Sin embargo, para entender el problema aparentemente global, el análisis no debe basarse en la generalización del funcionamiento insatisfactorio del mercado residencial. Por el contrario, debe recordarse que los mercados de vivienda son locales. La demanda es consecuencia de las oportunidades del mercado local de trabajo y de las condiciones de vida que se ofrecen y la oferta se estructura en torno de esa demanda. Para lograr un funcionamiento fluido en la conexión entre demanda y oferta se requiere, además, de financiamiento de largo plazo. Ese financiamiento resulta esencial y obedece a coyunturas y políticas nacionales e internacionales. En la coyuntura internacional reciente, luego de la pandemia de COVID19 en 2020, el resurgimiento de la inflación en gran parte del mundo llevó a que las tasas de interés aumentaran, los niveles de actividad e inversión se redujesen y el financiamiento de la vivienda se volviese muy costoso. Los factores generales primaron sobre los factores locales.
Este fenómeno se tradujo de forma diferente en los países. En los Estados Unidos, por ejemplo, los hogares que ya contaban con créditos hipotecarios a las tasas pre-pandemia mantuvieron sus propiedades restando rotación al mercado, a la vez que los demandantes potenciales se retiraron del mercado y la oferta se contrajo significativamente. Una consecuencia importante fue un muy pronunciado aumento de precios del m2 de vivienda en los principales centros urbanos norteamericanos. Recién en setiembre de este año, las autoridades de la Reserva Federal produjeron la primera reducción importante de su tasa de intervención apuntando a abaratar el crédito y recuperar los niveles de actividad. Se espera que 2025 sea un año de leve normalización del mercado residencial en los Estados Unidos.
En los países de la Unión Europea, por su parte, la crisis de la vivienda ya se venía gestando desde antes de la pandemia. Por una parte, el desarrollo urbano y la oferta de vivienda perdieron impulso luego de la crisis de la deuda europea de 2012. A la demanda local, además, se sumó el atractivo que las ciudades europeas más importantes ejercen para los inversores. Estos inversores, muchos internacionales, abastecen a migrantes de altos ingresos y a la actividad del turismo donde el cambio tecnológico favoreció la organización de alquileres vacacionales con mayor eficiencia que en el pasado. La política de altas tasas de interés de la UE a partir de 2021 agravó el problema, limitando aún más el acceso de la demanda.
En China, la naturaleza de las dificultades en el mercado de la vivienda es, en cambio, diferente. Las políticas del gobierno favorecieron la sobreinversión sectorial que comenzó a mostrar las dificultades de continuidad de sus desarrolladores (quiebra de Evergrande, por ejemplo). El gobierno produjo un salvataje e inclusive se llegaron a destruir numerosos complejos de vivienda que no encontraron demandantes. Más recientemente, se dotó de crédito a los gobiernos locales y empresas del Estado para la compra de viviendas en bloque a la espera de una mejora del mercado cuando la actividad general, traccionada por las exportaciones, se vaya recuperando.
En los mercados de los países en desarrollo del Este Asiático, la recuperación a partir de 2022 siguió dominada por el importante proceso de urbanización de la población que marca el ritmo del mercado residencial.
Por su parte, en América Latina, el funcionamiento del mercado residencial pospandemia fue marcado también por el aumento de la tasa de interés con la consecuente desaceleración de la actividad. En los últimos meses, en varios de estos países se ha observado una suave recuperación con mayor nivel en la actividad de construcción y crecimiento del crédito hipotecario, con esperables diferencias entre las ciudades principales de cada país.
En el caso de la Argentina, la situación es aún más compleja para el sector de la vivienda, y varios de los factores por detrás del pobre desempeño sectorial son muy diferentes. Para empezar, cabe recordar que, por el lado de la oferta, la construcción de viviendas es una inversión de los desarrolladores y, como tal, en épocas de crisis e incertidumbre macroeconómica, las decisiones de inversión tienden a postergarse. En efecto, los inversores toman el “valor de opción” para evitar riesgos excesivos. No obstante, la condición de “activo seguro” que ostenta la construcción comercial y residencial en las grandes ciudades de nuestro país mantiene su atractivo, en especial cuando el acceso al dólar como inversión se mantiene restringido (cepo cambiario). Por el lado de la demanda, el deterioro del ingreso de la población y la ausencia de crédito hipotecario desde 2019 (crisis económica del gobierno del presidente Macri), llevaron a que sólo los hogares de mayores ingresos siguieran accediendo a la vivienda, mientras una parte de la población optaba por la autoconstrucción informal o, simplemente, los nuevos hogares pasaban a compartir la vivienda familiar. Estos elementos explican que, en los últimos años, sólo la franja de viviendas “premium” se haya mantenido activa.
En el Gráfico 1 se observan dos indicadores de las tasas de variación de la actividad de construcción en la Argentina: el Producto Bruto Interno de la Construcción y el Indicador Sintético de la Actividad de Construcción (ISAC). Ambos brindan información sobre la coyuntura sectorial y permiten advertir que, luego de la normalización de la actividad de la construcción pospandemia, en 2021, las tasas de incremento se fueron reduciendo significativamente. El PBI-Construcción tiene un desempeño de tasa negativa entre fines de 2023 y el segundo trimestre de 2024, mientras el ISAC, que es un indicador mensual anticipado de la tendencia sectorial, exhibe también tasas de variación negativas desde 2023. Sin embargo, en el segundo trimestre de este año, la recesión comenzaba a ceder, ya que la medición desestacionalizada del ISAC mostraba cuatro meses consecutivos de aumento, colocando a la actividad de la construcción en julio un 20% por encima del nivel alcanzado en marzo. En el mismo sentido, el INDEC destaca que “en julio de 2024 el índice de la serie desestacionalizada del ISAC muestra una variación positiva de 8,0% respecto al mes anterior y el índice de tendencia-ciclo registra una variación positiva de 0,5% con respecto al mes anterior”.
Gráfico 1
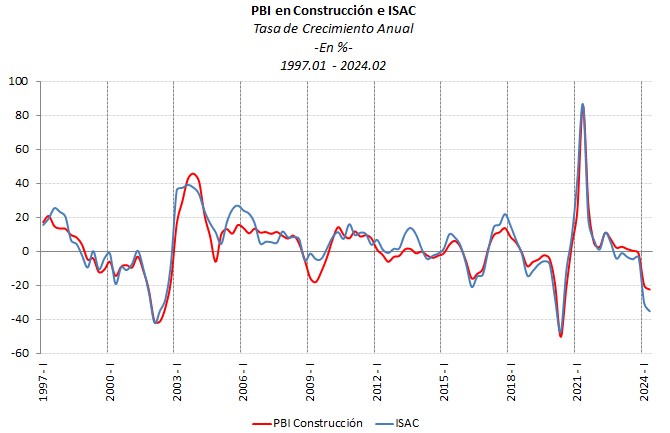
Mientras la desaceleración sectorial en 2023 se vincula con la gravedad que fueron adquiriendo las consecuencias de una muy desacertada política económica (gobierno del Presidente Fernández), el comportamiento recesivo que se profundiza en los primeros meses de 2024 y ahora parecería suavizarse, coincide con la tendencia general de la economía en el marco del plan de estabilización del gobierno del Presidente Milei). Las autoridades económicas pronostican una caída total del PBI para 2024 del -3,5%.
En el caso del sector de la construcción, los indicadores descriptos miden las operaciones vinculadas a la infraestructura y las resultantes de la construcción comercial y residencial. En el caso de la infraestructura, cuya responsabilidad recae en los gobiernos nacional y subnacionales, a partir de su asunción en diciembre de 2023, las nuevas autoridades congelaron la obra pública nacional como parte de su iniciativa para contener el gasto público y la emisión monetaria descontrolada. Esta decisión tuvo como consecuencia inmediata la paralización de obras y la pérdida de empleos en el sector. A mediados de agosto de 2024, luego de la sanción de la Ley Bases, las autoridades nacionales comenzaron a transferir obras a las provincias. Esas obras incluyen, mayormente, proyectos hídricos, de construcción de veredas o pavimentaciones, ampliaciones de redes de agua potable, desagües, redes cloacales, autopistas, escuelas y parques. En el caso de la Provincia de Buenos Aires, las negociaciones estaban aún pendientes a fines de agosto. En lo que respecta a los programas de vivienda, se estima la paralización de 68000 unidades, aproximadamente, correspondientes al Fondo Fiduciario para la Vivienda Social y al PROCREAR. Estas obras también serán transferidas a las jurisdicciones provinciales. El Estado Nacional podría co-financiar una parte.
Más recientemente, las autoridades han destacado que la economía ha entrado en un punto de inflexión con un mayor nivel de actividad en varios sectores, entre los que se contaría el de la construcción, como se ha ilustrado más arriba.
La evaluación sobre el cambio de tendencia general que indicaría el paso desde la recesión hacia una normalización de la actividad económica cuenta aún con indicadores precarios. En el caso de la construcción, varios factores operan por detrás de este primer indicio positivo de reactivación. En el contexto general, la baja en la tasa de inflación sumó credibilidad al gobierno y el mantenimiento de una tasa de interés negativa y el cepo cambiario sumaron interés a alternativas de inversión seguras como la construcción. A la vez, el ordenamiento de los pasivos del Banco Central liberó fondos prestables que los bancos convirtieron en ofertas de crédito; entre ellos, de líneas hipotecarias que ayudan a la reactivación de la demanda residencial.
Para tener en cuenta, en el horizonte de corto plazo de la política macro, las tasas de interés negativas estarían llegando a su fin y, según declaraciones oficiales, también lo haría el cepo cambiario en algún momento de 2025.
A la vez, algunos otros incentivos se están sumando por el lado de la oferta para mantener el impulso al crecimiento sectorial. El más importante de ellos es la habilitación de la construcción como destino del blanqueo de capitales. La reglamentación del blanqueo permite aplicar los fondos ingresados al sistema en proyectos de construcción y mejoramiento y activos inmobiliarios usados. La normativa aclara que los proyectos inmobiliarios aptos deben haberse iniciado a partir del 8 de julio de 2024 o tener un grado de avance inferior al 50% de la finalización de la obra en dicha fecha. En el caso de los desarrollos nuevos o en curso, la AFIP abrió un registro para su identificación (REPI). Los desarrolladores integraron más de 70 proyectos de alto valor en el registro hasta fines de agosto. Las inversiones no pueden modificarse fuera de las permitidas hasta diciembre de 2025, pero al ingresarlas antes del 30 de octubre quedan libres de costos fiscales. El sector desarrollador, en general, se ha manifestado conforme con las condiciones del blanqueo.
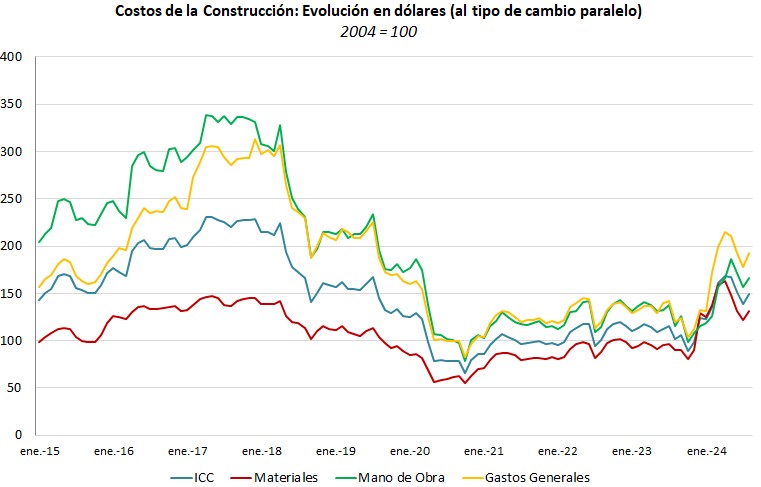
Otro aspecto que las autoridades entienden que permitirá expandir la actividad sectorial por el lado de la oferta es la baja de costos por desregulación o por reducción de impuestos. Como ejemplo, según datos de las empresas, hubo algunos rubros de los costos de construcción que acusaron baja de precios por la reducción de 10 puntos del impuesto PAIS en setiembre. (ver la evolución de los costos en dólares en el Gráfico 2).
Gráfico 2
Por el lado de la demanda, como ya se mencionó, las autoridades confían en el impulso de la nueva oferta de créditos hipotecarios. Estos créditos son de modalidad UVA (ajustables por tasa de inflación-CER) más una tasa de interés anual que va desde el 5% al 9%. Los plazos máximos van de 15 a 30 años, y la cobertura nacional a través de la oferta de 16 entidades (información BCRA, 27-08-24). Los montos máximos se aproximan a los USD200.000 (cotización dólar MEP) y los bancos cubren entre el 75 y 80% con valores de cuotas que comprometan hasta el 20-30% del ingreso del deudor. Por el momento, estas condiciones sugieren que los sujetos de crédito son hogares de ingresos medios altos o altos. A fines de agosto, se habrían aprobado en torno de 16000 créditos. Históricamente, el mercado hipotecario ha sido abastecido en más de un 70% por los bancos públicos (Nación, Provincia, Ciudad).
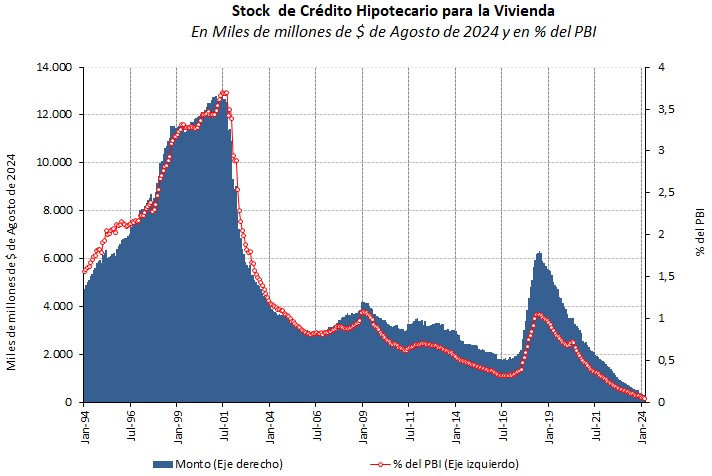
Debe notarse que, hasta junio de 2024, los stocks de crédito hipotecario estaban en franco decrecimiento, representando tan sólo el 2% de los créditos totales al sector privado y menos del 0,04% del PBI (ver Gráfico 3)
Gráfico 3
La mejoría en las condiciones macroeconómicas llevó, a la vez, a un principio de recuperación leve de los precios del m2 de vivienda, que ya se observa en los centros urbanos más grandes. En el caso de la Ciudad de Buenos Aires, se registró un aumento del 4% en dólares en los primeros siete meses del año.
Por último, dos aspectos que completan el panorama de una reactivación potencial del mercado residencial son los indicadores de rentabilidad, del lado de la oferta, y de asequibilidad, del lado de la demanda. Si se considera la evolución del precio de la vivienda terminada por m2 en relación con el costo del m2, en lo que va del año se observa una mejoría, indicando una recomposición, aunque aún leve, de la rentabilidad del negocio desarrollador. Por su parte, si se mide el poder de compra del salario en m2, se observa un aumento. Nótese que, no obstante la mejora, el 25% de un salario promedio de la economía sólo habilita para la compra de una propiedad de 45 m2 con un plazo de 44 años, que claramente excede cualquier oferta bancaria.
En síntesis, varios factores están operando detrás de la oferta y la demanda de vivienda para reactivar el mercado. Pero su alcance es, por el momento, limitado. La generalización de la oferta para atender a la demanda de ingresos medios y medios bajos demorará hasta que se verifique un crecimiento más generalizado del crédito para inversores y del crédito hipotecario para los hogares. El acceso de estos últimos depende, además, de una recuperación real del salario medio de la economía. Por último, queda por solucionar el acceso a la vivienda de los sectores estructuralmente pobres. Como un primer paso, muy importante, para mejorar el acceso a la vivienda las autoridades procedieron a la desregulación del mercado de alquileres permitiendo una paulatina recuperación de la oferta de vivienda en alquiler que bajo la ley 27551 (junio de 2020) había prácticamente desaparecido. Queda también pendiente verificar si se retomará la necesaria inversión en infraestructura urbana de parte del Estado, en sus distintos niveles, al tratarse de bienes públicos que el mercado no abastece o abastece en una cantidad menor a la necesaria.
Marcela Cristini y Guillermo Bermúdez