
En agosto, la producción industrial volvió a mostrar una caída interanual. En 2023, la actividad industrial agregada de ese mismo mes del año se colocó cerca del récord de 2013, fijando una marca desafiante para la producción del octavo mes de 2024 en varios sectores, lo que generó un impasse en la desaceleración de la caída de la industria. El nivel de producción ajustado por estacionalidad mostró un ligero retroceso en agosto, luego de tres meses de mejora. Aun cuando se fortalecen las señales que indican que la industria habría dejado de caer, en el actual escenario se ralentizará la recuperación.
El Índice de Producción Industrial (IPI) de FIEL registró en agosto una contracción interanual de 10.8%. Tal como fue anticipado el mes anterior, en agosto de 2023 el nivel de actividad industrial agregado se colocó cerca del récord de 2013, resultando un desafío para sectores como la industria automotriz o la de minerales no metálicos. En cambio, la recuperación de la producción de aceites, tras haber dejado atrás la sequía de 2023, está dinamizando la rama de los alimentos. Así mismo, la realización de paradas en varias refinerías un año atrás ha resultado en una marcada mejora en el proceso de petróleo en el mes. Con todo, en un escenario de heterogeneidad en el desempeño de los sectores, en los primeros ocho meses del año la producción industrial acumula un retroceso de 10.5% en la comparación con el período enero agosto de 2023.
Repasando la evolución de la producción industrial de las diez ramas de actividad que componen el índice de FIEL, se tiene que en el período enero agosto y en la comparación con los primeros ocho meses de 2023, el bloque de los minerales no metálicos continúa liderando la contracción de la actividad con una caída acumulada de 26.9%, seguido de la producción automotriz que registra un retroceso del 23.5% y de las industrias metálicas básicas que acumulan una caída del 18%. Estás tres ramas en el mes de agosto han mostrado un retroceso menor al acumulado, reduciendo el ritmo de caída en los primeros ocho meses.
Las siguientes tres ramas con mayor contracción han tenido en agosto una merma de producción mayor a la acumulada en los primeros siete meses del año, elevando la caída en el periodo enero agosto hasta 15.7% en el caso de los despachos de cigarrillos, 15.4% en el de la metalmecánica y 14.2% en el de los químicos y plásticos, en cada caso en la comparación con el mismo período del año pasado.
Gráfico 1
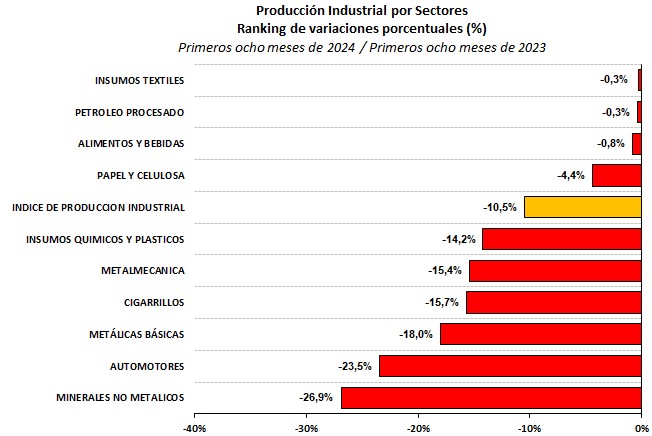
Con una contracción menor que el promedio de la industria se coloca la producción de papel y celulosa. con una retracción del 4.4%, seguida de la de alimentos y bebidas que acumula una caída del 0.8%, al tiempo que la refinación de petróleo y la producción de insumos textiles igualan el nivel de actividad de los primeros ocho meses del año pasado. Entre estas ramas, la producción de alimentos y bebidas y la refinación han mostrado un avance interanual en agosto, reduciendo el ritmo de caída acumulado.
De lo anterior, el mayor aporte a la contracción de la industria en el periodo enero agosto lo continúa haciendo la metalmecánica con un 23% del total, mientras que la producción de alimentos y bebidas, la refinación de petróleo, la producción de minerales no metálicos, las industrias metálicas básicas y la industria automotriz recortaron su contribución al retroceso de la actividad fabril.
Como se mencionó, la rama de minerales no metálicos es la que acumula la mayor caída de actividad en los primeros ocho meses del año. La producción del bloque cayó 18.2% en el mes en la comparación interanual. Al respecto, no debe perderse de vista que la actividad había marcado un nivel récord en agosto del año pasado, lo que resultó un desafío adicional en el proceso de recuperación de la producción del bloque en la actualidad. Al interior de la rama de los minerales no metálicos, en lo que se refiere a los despachos de insumos para la construcción, en el mes de agosto se registró un impasse en el proceso de recuperación. En el caso de los despachos de cemento, estos ascendieron en el mes a 892 mil toneladas, marcando una caída de 26.3% en la comparación con agosto del año pasado y llevando el retroceso acumulado en los primeros ocho meses hasta 28.1% en la comparación con el mismo periodo de 2023. El retroceso de los despachos del mes de agosto interrumpe el recorte en el ritmo de caída observado desde marzo, cuando la contracción interanual trepó a 43%, y es resultado de la comparación con niveles récord de actividad un año atrás. En efecto, las ventas de cemento de agosto de 2023 alcanzaron 1.2 millones de toneladas, siendo esta la segunda marca histórica, detrás de la alcanzada en agosto de 2022, con 1.23 millones de toneladas.
En el caso de las ventas de insumos relevados por el Índice Construya, también en agosto se tuvo una interrupción en el proceso de mejora. En el mes, las ventas tuvieron una nueva caída interanual –más marcada que en julio-, al tiempo que en la medición ajustada por estacionalidad tuvieron un ligero retroceso que interrumpió la sucesión de cuatro meses con aumento de las ventas. El impasse se da dentro de una tendencia de recuperación y se espera que en septiembre se retome el sendero de recorte en la caída interanual.
La actividad de la construcción, de acuerdo a relevamientos oficiales, continúa mostrando mejoras. El indicador sintético de actividad (ISAC) del INDEC registró en el mes de julio un retroceso interanual del 20.4% que recortó la dinámica de la caída a la mitad de la observada en marzo pasado, cuando se alcanzó la mayor contracción interanual (-42.2%) de los últimos nueve meses, al tiempo que por cuarto mes consecutivo se tiene un alza en la medición desestacionalizada, que coloca a la actividad de la construcción en julio un 20% por encima del nivel alcanzado en marzo. La mejora de la actividad de la construcción desde hace meses viene siendo anticipada por el recorte en el pesimismo de las firmas del sector, de acuerdo al relevamiento de expectativas que realiza INDEC. Al respecto, para la ventana de actividad entre agosto y octubre, en el caso de las firmas especializadas en obras privadas, la proporción que espera mejoras (21.8%) supera a las que esperan caídas (16.4%) por primera vez desde diciembre de 2022. Una parte de ello procede del blanqueo de capitales en marcha, que sumará tracción sobre obras nuevas y a concluirse. En el caso de las empresas especializadas en obras públicas, el pesimismo continúa recortándose, especialmente a partir de una menor participación de firmas que esperan caídas de actividad.
Como se mencionó, la rama automotriz es la segunda con mayor retroceso acumulado en los primeros ocho meses del año, y en agosto volvió a mostrar una caída interanual, en parte explicada por el nivel de producción alcanzado en agosto del año pasado. En el mes, la producción del bloque alcanzó las 51.6 mil unidades, marcando una contracción del 18.7% en la comparación con el registro del mismo mes de 2023, con una caída más profunda en la producción de automóviles (22.9%) que en la de vehículos utilitarios (-13.8%). Al respecto, no debe perderse de vista que el nivel de producción del mes de agosto de 2023 –unas 63.5 mil unidades- resultó el mayor en una década –en agosto de 2013 se habían producido 67.1 mil unidades-, resultando una alta base de comparación para el actual nivel de actividad. En el mes se ha tenido una mejora de las exportaciones que interrumpió la contracción registrada en el semestre previo, ventas mayoristas que encadenan dos meses de avance y patentamientos que tuvieron la primera alza interanual desde noviembre del año pasado, pero el desempeño de cada una de las terminales es heterogéneo en función de su especialización, tanto por tipo de vehículos como por el mercado de destino de sus productos. Por caso, desde la última semana de septiembre y hasta mediados de octubre se ha programado una parada en la terminal de Santa Isabel donde se producen las camionetas Nissan Frontier y Renault Alaskan, de modo de adecuar la producción a la caída de la demanda en los mercados de exportación -Nissan Frontier- y local -Renault Alaskan-, lo que ralentizará la recuperación del sector. También hacia noviembre se encuentra programada una nueva parada técnica.
En el caso de las exportaciones de vehículos, en el mes de agosto ascendieron a 32.7 mil unidades, mostrando una mejora interanual del 13.5%. El nivel de exportaciones resultó el más elevado desde septiembre de 2023, cuando se habían enviado al exterior 35.5 mil unidades, al tiempo que la mejora interanual, es la primera en el año, luego del avance registrado en el mes de enero pasado. En el mes se repitió un importante aumento de las exportaciones de automóviles (+22.6%), mientras que se interrumpió la caída en los envíos de utilitarios (+3.5%), en cada caso en la comparación con agosto del año pasado. Es importante destacar que las exportaciones a Brasil aumentaron 26.3% respecto al mismo mes de 2023, encadenando dos meses de avance, al tiempo que también se tuvieron aumentos de los envíos a América Central, Paraguay y Perú, mientras que continúan en caída las ventas a Chile, Colombia, México, Ecuador y Uruguay. Con todo, en los primeros ocho meses del año se han exportado 188 mil vehículos -equivalentes al 60% de la producción-, marcando un retroceso del 10.3% en la comparación con el mismo período de 2023, ampliando Brasil su importancia como destino, con hasta 71.3% de participación en las ventas.
En lo que respecta a los envíos desde las terminales a las concesionarias, en agosto, con 38.7 mil unidades –el mayor nivel de ventas mayoristas desde 2018, cuando en agosto de aquel año se enviaron 52.2 mil unidades-, se tuvo un salto de 27.7% en la comparación interanual, encadenando el segundo mes de mejora luego de que en julio se registrara un aumento de 6.8% que interrumpió cuatro meses de retroceso en la comparación con el año anterior. De este modo, entre enero y agosto las terminales han enviado a las concesionarias 195 mil unidades, un 12.8% por debajo del registro del mismo período de 2023, recortando la caída acumulada en los meses previos, que en el primer semestre llegó a alcanzar a 21.7%. La nueva mejora de las ventas mayoristas resulta un dato alentador por cuanto estas son un indicador adelantado del alza de la actividad económica agregada.
Siguiendo con el sector automotriz, los patentamientos de vehículos cero kilometro en agosto ascendieron a 41.3 mil unidades -el nivel más alto desde agosto de 2019 cuando se vendieron 44.4 mil unidades- con una participación creciente de vehículos importados, marcando un avance interanual de 4.9% que resulta el primero desde noviembre de 2023 cuando las ventas crecieron 6.8%. Con lo anterior, en los primeros ocho meses del año se llevan vendidas 267 mil unidades, un 16.1% por debajo del registro de 2023, con una participación de unidades importadas que asciende al 43% -34% son de origen brasileño-, en comparación con el 34% que representaron en 2023 -28% provenientes de Brasil- en el mismo período. Las perspectivas para los meses por venir es que la tendencia se mantenga y las ventas superen el piso de 390 mil unidades, 13% por debajo del nivel alcanzado el año pasado. La baja de la alícuota del impuesto PAIS en 10% a partir de septiembre determinó que varías terminales anunciaran reducciones en los precios de lista de los vehículos en un rango del 2% y hasta el 4%, según se trate de vehículos fabricados localmente o de importados, incluso para unidades extrazona.
La tercera rama de actividad con mayor caída acumulada en los primeros ocho meses del año corresponde a las de las industrias metálicas básicas. En agosto, el sector registró un retroceso del 13.6% en la comparación interanual, encadenando 11 meses de caída. Al interior de la rama, la producción de aluminio mostró un ligero recorte en la comparación con agosto del año pasado, mientras que, en la siderurgia, tanto la producción de hierro primario, acero crudo como de elaborados tuvo caídas más marcadas por efecto de la base de comparación. Para la siderurgia en particular se fortalecen las señales de incipiente recuperación de los sectores conexos –más allá del sector de la energía-, de la construcción, la industria automotriz y la producción de línea blanca. En el caso de sector de envases, este habría detenido su caída con expectativas de mejora, de acuerdo al relevamiento de la Cámara Argentina del Acero.
En el caso de la rama metalmecánica, esta registró en agosto una caída interanual del 17.2%, encadenando diecinueve meses de retroceso interanual. La contracción en el mes en la comparación con 2023 viene dada por un efecto de base, considerando que del mismo modo que ocurrió en otras ramas, las turbulencias financieras pos PASO en 2023 no impactaron la actividad sino hasta un mes después, desde cuándo comenzaría a transitarse una profundización del recorte de la producción, pero dejando para agosto una alta base de comparación para el escenario actual de actividad. Precisamente, en el contexto actual, la producción de la rama metalmecánica registró respecto a julio una mejora de la actividad, la primera desde abril pasado, con comportamientos diversos al interior del bloque con recortes de la producción en algunas plantas autopartistas, centros de servicio y la producción de cables, que se combinaron con avances en la producción de insumos de la construcción.
Es interesante mencionar que, de acuerdo al relevamiento de ADIMRA, entre las actividades del sector aún se tienen caídas generalizadas en la comparación con el mismo mes del año pasado, aunque en la producción de carrocerías y remolques se tuvo en agosto el primer avance interanual, luego de doce meses de caída de la producción. El relevamiento también da cuenta de que por tercer mes se tiene una mejora en las expectativas sectoriales de actividad luego del piso registrado en diciembre del año pasado.
Uno de los datos más destacados en agosto referidos al sector de la metalmecánica corresponde al récord de ventas de maquinaria agrícola. En el mes se patentaron 995 equipos, marcando un aumento del 32.8% en la comparación interanual y alcanzando un nivel récord desde 2020, cuando ACARA comenzó a informar datos de patentamientos de maquinaria. En el mes, la venta de tractores alcanzó la cifra récord de 787 unidades, un 20.7% por encima del registro de agosto del año pasado, dando cuenta del 80% de las ventas del mes. Los despachos de cosechadoras aumentaron 91.8% y la de pulverizadoras 137.5%, en ambos casos en la comparación el mismo mes de 2023. Con todo, en el acumulado de los primeros ocho meses del año, las ventas de equipos nuevos aún se colocan 15% por debajo del nivel alcanzado en el mismo periodo de 2023, habiendo sido aquel un año de bajo nivel de patentamientos producto del impacto de la sequía. La recuperación del crédito ha gravitado sobre la mejora en los registros de ventas de los últimos meses, compensando el efecto del deterioro de los precios de las commodities agropecuarias y el atraso cambiario que ha deteriorado el dólar “blend” de exportación.
La última rama que acumula un retroceso superior al promedio es la de los químicos y plásticos, que en agosto registró un retroceso de 26.8% en la comparación interanual. La contracción de la actividad en el mes fue la segunda más marcada de 2024, después del retroceso observado en abril pasado cuando la caída de la actividad alcanzó el 32.2% en la comparación con abril del año pasado, a causa de las paradas de planta que se llevaron a cabo en varias actividades al interior de la rama. En agosto, con la excepción de la producción de agroquímicos –y a pesar de problemas técnicos que se tuvieron en la planta de Profertil-, todos los rubros al interior de la rama mostraron un retroceso en la comparación interanual. A la debilidad de la demanda que enfrenta la producción -por ejemplo, en el caso de las pinturas ó neumáticos-, en el mes se sumaron paradas en la producción de químicos básicos y de jabones que arrastraron a la caída al bloque en su conjunto.
El desempeño de las actividades industriales ha resultado diverso en los meses recientes y, entre las ramas de la producción, la de los alimentos ha tenido un destacado avance que ha determinado que el bloque de los alimentos y bebidas, tras haber marcado un récord de producción en julio, en agosto igualara el anterior récord de agosto de 2022. En el mes, la actividad del sector en su conjunto se elevó 2.1% en la comparación interanual, combinando un aumento en la producción de alimentos del 5.0% con una caída en la de bebidas del 9.6%. Al interior de la sub rama de las bebidas, la producción de cervezas y licores arrastra a la caída, que es amortiguada por la ligera mejora en la producción de gaseosas y los despachos de vino. Entre los alimentos, la producción de aceite de soja acumula en los primeros ocho meses un aumento del 40.7% –por el rebote respecto a la sequía de 2023-, lo que más que compensa la contracción de la lechería y la actividad frigorífica. De este modo, el bloque de los alimentos y bebidas ha igualado en los primeros ocho meses el nivel de producción alcanzado en el mismo período de 2023, apuntalando expectativas de recuperación en lo que resta del año para cerrar 2024 con un registro de módico crecimiento.
El otro sector que mostró un buen registro de actividad en el mes de agosto fue el de la refinación de petróleo. La actividad del bloque mostró en el mes un alza de 13.4% respecto al mismo mes de 2023, luego de un bimestre de caída. Paradas en agosto de 2023 en las instalaciones de YPF de Luján de Cuyo y de Pan American Energy en Campana, explican el marcado aumento en la comparación interanual. En efecto, la producción de YPF en el mes de agosto se elevó 16.8% en la comparación con el mismo mes del año pasado a partir de un alza del 46.4% en el proceso de fluido en las instalaciones de Luján de Cuyo –cuya participación en el total de fluido refinado en el mes alcanzó el 19%-, al tiempo que el proceso en la refinería de Campana se elevó 20% en la comparación interanual –con una participación del 17% en el total de petróleo procesado. Con lo anterior, en el acumulado para los primeros ocho meses del año se llevan refinados 20 millones de metros cúbicos de fluido, igualando el registro de producción del período enero agosto del año pasado, pero colocándose 13.5% por debajo del registro de actividad de los primeros ocho meses de 2007, cuando se alcanzó el récord histórico de producción. Es interesante mencionar que YPF se encuentra ampliando capacidad en la refinería de Luján de Cuyo para la producción de combustibles con menor contenido de azufre.
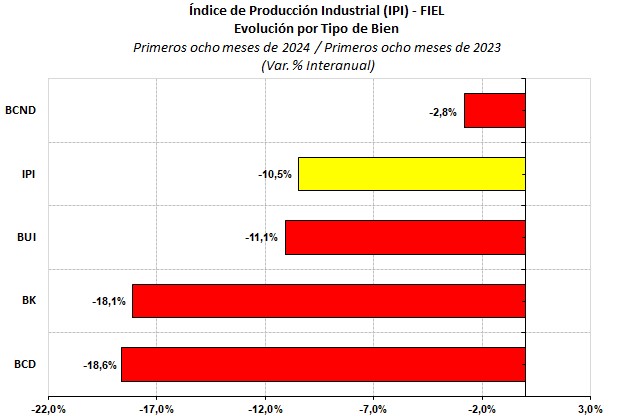
Observando la producción industrial desde la perspectiva de los tipos de bienes producidos, todos muestran una caída en los primeros ocho meses del año y en la comparación con el mismo período del año pasado. La mayor contracción acumulada corresponde a la producción de bienes de consumo durable, que alcanza 18.6%, seguida de la de bienes de capital, con una caída de 18.1%. Los bienes de uso intermedio registran un retroceso de 11.1% entre enero agosto y en la comparación con el mismo período del año pasado, mientras que los bienes de consumo no durable muestran una merma de 2.8%. En el periodo, la producción de bienes de capital ha desacelerado el ritmo de contracción en el acumulado, mientras que los restantes han mantenido su retroceso en el acumulado, al tiempo que el mayor aporte a la contracción de la industria lo siguen realizando los bienes de uso intermedio, que explican la mitad de la caída acumulada en los primero ocho meses del año.
Gráfico 2
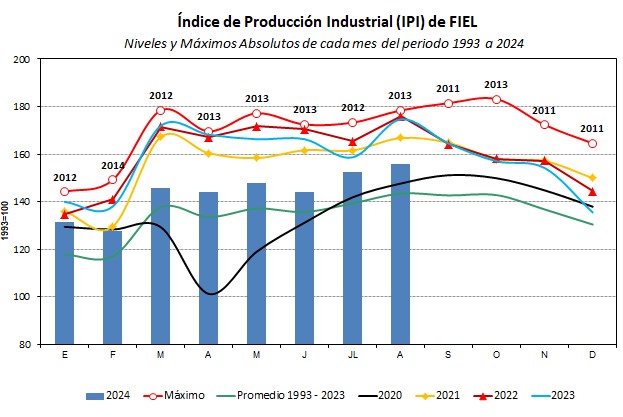
Como se señaló, en agosto la industria enfrentaba el desafío de sostener la desaceleración en el ritmo de caída teniendo en cuenta que en agosto de 2023 el nivel de producción industrial agregado se colocó cerca del récord de 2013. Una parte de ello explica que en el mes importantes sectores como la industria automotriz, la metalmecánica, la siderurgia o la producción de minerales no metálicos mostraran pobres resultados en la comparación interanual. Las turbulencias financieras pos PASO el año anterior impactaron la producción industrial a partir de septiembre y octubre con un deterioro de la actividad más profundo que el retroceso estacional típico. A partir de ello, en el actual contexto de freno en la contracción de la actividad industrial, en septiembre volverá a tenerse una caída de la producción industrial, pero de magnitud inferior a la registrada en agosto, retomándose el sendero de desaceleración en el ritmo de caída. A lo anterior también contribuirá el aporte de la rama de los alimentos y bebidas, que con alta probabilidad comenzará a acumular un ligero crecimiento respecto al nivel alcanzado en el primer nonestre de 2023. Sin embargo, el anuncio de paradas técnicas en el sector automotriz hacia fin de mes y durante la primera parte de octubre permite anticipar una ralentización en la recuperación de la actividad industrial. Los potenciales corte de energía a la industria supeditados a la evolución de las condiciones climáticas eleva la incertidumbre sobre los tiempos de una consolidación de la recuperación.
Gráfico 3
IPI como Ciclo Económico
En términos desestacionalizados, la producción industrial del mes de agosto mostró un retroceso de 0.7% en la comparación con julio, interrumpiendo la sucesión de mejoras que se tuvieron en los tres meses previos. No obstante el impasse, se fortalecen las señales que indican el freno en la contracción de la actividad industrial desde abril. En dicho mes, la producción alcanzó su mínimo en la fase recesiva que se transita desde abril de 2022, constituyéndose en un potencial punto de giro hacia el inicio de una recuperación cíclica. Del mismo modo, el índice de difusión de la recuperación ha tenido una mejora en el trimestre junio a agosto desde niveles muy bajos, dando cuenta que aún más de tres cuartas partes de la industria se encuentran en caída en la comparación interanual. Como se señaló en anteriores oportunidades, los indicadores que anticipan una salida de la fase de contracción de la actividad no permiten prever la velocidad de la recuperación, al tiempo que podrían revertirse tal como ha ocurrido en el pasado cuando una incipiente mejora de la actividad ha quedado fundida en la anterior fase de caída.
Gráfico 4
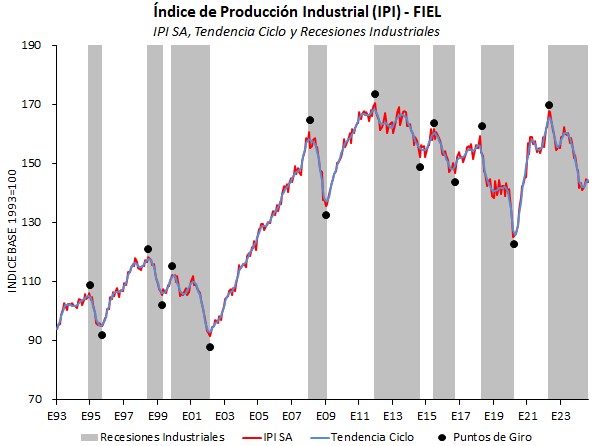
De confirmarse el mes de abril como el fin de la recesión industrial, esta habrá acumulado dos años de duración, igualando a la que comenzó en marzo de 2018, y colocándose entre las más prolongadas desde 1980, de acuerdo al Índice de Producción Industrial de FIEL. Al mismo tiempo, con una caída equivalente anual del 8.4%, será la tercera recesión industrial menos profunda, superando a la que se desarrolló entre diciembre de 2011 y agosto de 2014, que alcanzó una contracción anual del 2.8%, y a la que se tuvo entre junio de 2015 y septiembre de 2016, que registró un retroceso anual del 7.5%.
En síntesis. La producción industrial en agosto tuvo un nuevo retroceso interanual. En el mes, varias actividades industriales enfrentaron el desafío de compararse con elevadas marcas de producción de un año atrás. Ajustada por estacionalidad, la actividad mostró un impasse luego de tres meses de mejora, pero las señales que indican que la industria habría dejado de caer se fortalecen. En septiembre volverá a tenerse un retroceso interanual en la producción industrial, al tiempo que anuncios de paradas técnicas permiten anticipar una ralentización en la recuperación de la actividad industrial.
Guillermo Bermúdez