
En la Argentina, el año 2023 va confirmando un resultado negativo del sector comercial externo, con una fuerte caída exportadora en el marco de un importante desaliento generado por la crisis macroeconómica y por un clima de negocios local adverso. Luego de que culmine el año de elecciones presidenciales y se lance el esperado plan de estabilización, la recomposición de nuestras ventas externas y la atención de nuestras urgencias de divisas podrían quedar enfrentadas a un escenario internacional poco favorable que se sigue complicando.
Este año de elecciones presidenciales ha demorado las urgentes soluciones que se requieren en la Argentina para superar la crisis macroeconómica y ha obligado al sector externo local a transitar un laberinto de cambios de reglas permanentes que tienen consecuencias de corto y mediano plazo.
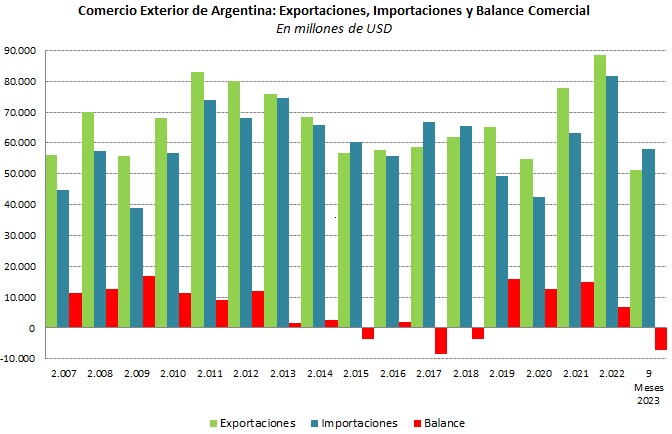
La evidencia de los datos sobre comercio exterior de mercancías que muestra el INDEC sigue confirmando los malos resultados del presente año. En los primeros nueve meses del año, las exportaciones cayeron un 23,9% (USD 51.196 millones) y las importaciones se redujeron en un -10,1% (USD 58.156 millones) con respecto al período correspondiente de 2022. El saldo comercial fue negativo en USD 6.960 millones (ver Gráfico 1).
Gráfico 1
Uno de los sectores exportadores que ha enfrentado, recurrentemente, regulaciones directas de carácter poco consistente ha sido el de la agroindustria. Como una de sus consecuencias, cuando se analiza el comportamiento sectorial, el rubro industrial de alimentos y bebidas muestra una contracción en la actividad mayor que el promedio de sectores en los primeros nueve meses del año según el Índice de Producción Industrial de FIEL (-1,6% vs -0,9%, respectivamente).
A su vez, el racionamiento de divisas para el pago de importaciones ha llevado a un récord en la deuda comercial que tienen las empresas locales con el resto del mundo y ha limitado la reposición de insumos y suministros en industrias como la automotriz y en las actividades primarias como el agro. La información del Banco Central, actualizada a agosto, indicaba una deuda acumulada de USD 43000 millones, equivalente al 52% de lo importado en un año. Este resultado difiere de lo que ocurre en años “normales”. Por ejemplo, en la década anterior a 2020, año del COVID 19, el porcentaje de deuda a fin de cada año representaba un 35-40% del total importado y equivalía a USD 20-24 millones. Hacia fines de 2022 comenzó a acumularse más deuda sobre este promedio, llegando al actual récord, aunque las importaciones están cayendo en valor total.
El desaliento exportador proveniente de un tipo de cambio oficial retrasado y los controles sobre las importaciones han determinado la contracción de todos los grandes rubros de exportación e importación, salvo por el caso de las importaciones de piezas y partes de bienes de capital. Este último hecho es una característica de las crisis macroeconómicas en los países en desarrollo: debido a que se resigna inversión privada en nuevos bienes de capital, los que están en funcionamiento deben ser reparados, convenientemente.
Por último, en el análisis de la situación local, las perspectivas exportadoras para el año 2024 anticipan una mejora con respecto al pobre resultado de 2023 por la recuperación del sector agropecuario post-sequía y por un aumento de las exportaciones de energía. Esos valores podrían fluctuar entre USD 15 y 25000 millones, dependiendo de las condiciones climáticas de la cosecha, de los avances en las exportaciones energéticas y del aterrizaje macro de la economía. Sin embargo, esa tendencia no alcanzaría para remontar los graves problemas de acceso a las divisas de nuestro país y para normalizar el comportamiento de las importaciones.
Por su parte, el escenario internacional se ha vuelto más complejo mes a mes. En la nota de octubre de esta sección de Indicadores de Coyuntura se pasaba revista a los principales hitos que jalonaban los reacomodamientos de los flujos del comercio mundial de mercancías en un escenario global que anticipaba un bajo crecimiento de las economías y sus intercambios para 2024. Transcurrido un mes, la velocidad de los cambios hace que deban repasarse todos esos hitos y agregar algunos tan relevantes como el ataque terrorista de Hamas a Israel.
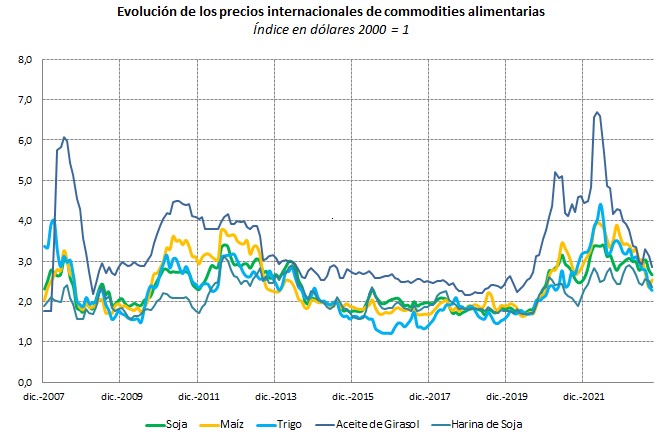
La evolución de los hechos luego del ataque de Hamas amenaza con graves y lamentables consecuencias en vidas humanas a ambos lados de la frontera entre Franja de Gaza e Israel y conlleva el riesgo de generar un conflicto grave en Medio-Oriente. En cuanto a las consecuencias económicas sobre el mundo, el nuevo conflicto suma amenazas a la recuperación mundial e impulsa el precio del petróleo. Las propuestas descoordinadas de los países de Occidente hacen dudar sobre el alcance de sus compromisos en la región y sobre la posibilidad de que los Estados Unidos participen activamente como ocurrió en el pasado con el conflicto en Irak y Siria. Los nuevos riesgos en el abastecimiento petrolero, que se suman a los ya acontecidos por la invasión rusa a Ucrania, vuelven a impactar en el precio de los fletes internacionales. En el caso de la Argentina, los fletes de importación han venido aumentando desde junio de este año, luego de un período de ajuste a la baja desde diciembre de 2022. En ese mismo escenario, los precios de los productos básicos agropecuarios se han ido ajustando a las perspectivas de menor crecimiento mundial (Gráfico 2 y 3).
Gráfico 2
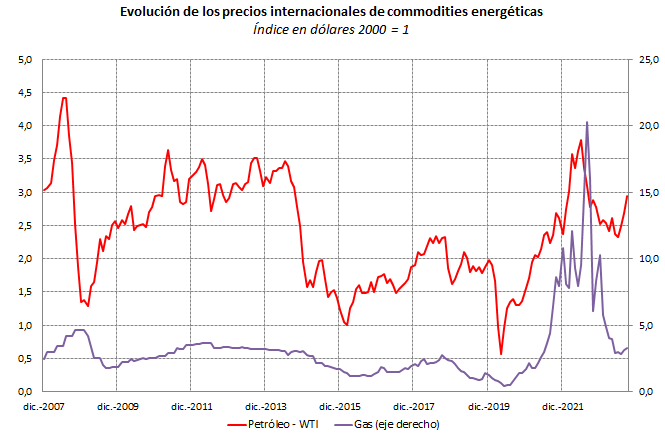
Gráfico 3
Un acuerdo en progreso entre Israel y varios países árabes (comenzando por el ya existente con Bahréin y Emiratos Árabes Unidos y el acercamiento más reciente con Arabia Saudita) que hubiera ayudado a pacificar Medio-Oriente y permitido el retiro de los Estados Unidos de la región fue abortado por el ataque de Hamas. Al mismo tiempo, Irán regresa al primer plano de la escena geopolítica regional.
Mientras se desarrollan los hechos en Medio-Oriente, el conflicto en Ucrania no muestra espacio para una desescalada.
A su vez, la situación interna de los Estados Unidos muestra una gran polarización política, debido al proceso electoral que tendrá su instancia decisiva en 2024 con elecciones de los candidatos de cada partido en el primer semestre del año y elecciones de los representantes del Colegio Electoral a principios de noviembre, con el riesgo de “cierre del gobierno” por la negativa del Congreso a ampliar el presupuesto. En enero de 2025 asumirá el nuevo presidente.
En el caso de China, otro de los ejes de la actual geopolítica mundial, este país no ha logrado revertir su tendencia hacia un menor crecimiento a pesar de los esfuerzos de las políticas oficiales. Las relaciones económicas y políticas de China con los Estados Unidos se han mantenido hasta ahora en el campo de la competencia tratando de evitar un conflicto que lleve a una nueva Guerra Fría. Las autoridades de los Estados Unidos han advertido que no buscan un “de-coupling” de ambas economías que lleve a una reducción sistemática de sus relaciones económicas sino un “de-risking”, que limite la dependencia norteamericana en aspectos de seguridad de las importaciones de China y de las importaciones, en general. Por su parte, las grandes empresas de los Estados Unidos han señalado la inconveniencia de cualquiera de estas estrategias debido a la pérdida de competitividad y a la pérdida de acceso al mercado chino que se producirían.
En este escenario internacional, los países siguen cerrando acuerdos de libre comercio para asegurar su ingreso a los mercados, en particular en la región del Este Asiático. El Mercosur, en contraste, ha quedado al margen de esos avances dada su inacción para construir un programa amplio y activo de inserción internacional. Este hecho mantiene brechas de disenso entre los socios. Por ejemplo, Uruguay avanzó en la factibilidad de un acuerdo de libre comercio con China que fue puesto en un compás de espera por este último país cuando Luiz Inácio Lula Da Silva recuperó la presidencia de Brasil. Ahora China espera poder avanzar en un acuerdo con los cuatro países miembros. En el caso del Acuerdo con la Unión Europea firmado en 2019, su ratificación por los países de ambas regiones está pendiente aún por la negociación de un anexo enviado por la UE sobre garantías de cumplimiento de condiciones medioambientales del acuerdo original (deforestación, Acuerdo de París) que incluiría la posibilidad de contramedidas de castigo frente a desvíos. A la vez, Brasil ha reclamado reducir las condiciones de acceso de las empresas europeas a las compras públicas en el Mercosur, dado que entiende que esas compras son un mecanismo para promover a las empresas PYMES de su país. Por su parte, el nuevo presidente de Paraguay, Santiago Peña, expresó su voluntad de retirarse de las negociaciones si no se alcanza el objetivo fijado por la propia UE de cerrar el acuerdo antes de fin de año. Este no es el único acuerdo estancado que tiene la UE, ya que aún se encuentra pendiente la ratificación del Acuerdo Global con México que modernizó el acuerdo existente del año 2000.
En estas condiciones el mundo pierde dos importantes ejes, el del comercio y el de las inversiones internacionales, como mecanismos para una mayor interdependencia pacífica. Los flujos se regionalizan y los costos del comercio crecen. Las restricciones que se imponen reducen la eficiencia y, por lo tanto, el bienestar mundial y recortan las oportunidades para el desarrollo de países de menores recursos. Ese es el mundo al que deberá integrarse la economía argentina.
Por el momento, las declaraciones de los representantes de política externa de las dos agrupaciones que disputan la presidencia de la Nación en nuestro país han mostrado lineamientos diferentes. Si bien en ambos casos se reconoce la importancia que tiene para la Argentina la reactivación del comercio y las inversiones internacionales, sus estrategias son muy diferentes. En el caso de Unión por la Patria se buscaría activar todo el comercio exterior y atraer inversiones, promocionar las exportaciones industriales de sectores seleccionados, y prestar atención especial al desarrollo exportador de pequeñas y medianas empresas. En el caso de La Libertad Avanza, el énfasis se pone en las ventajas que pueda exhibir el sector privado por sí mismo y en el rol del Estado para “nivelar el campo de juego” en el ingreso a los mercados a través de las negociaciones necesarias. Por lo visto hasta aquí, ninguna de estas estrategias podrá funcionar sin el requisito previo de recuperar la estabilidad macroeconómica. Y aún en ese caso, las urgencias argentinas por divisas deberán enfrentarse con un contexto internacional muy poco favorable.
Marcela Cristini y Guillermo Bermúdez