
El escenario actual muestra un desborde en los pasivos remunerados del BCRA, junto con una marcada exposición del sistema financiero al crédito otorgado al sector público. Un programa de ordenamiento macroeconómico integral deberá dar especial atención al stock de deuda del BCRA, evitando repetir experiencias del pasado en las que se vio afectado el derecho de propiedad y el propio funcionamiento del sistema financiero.
Durante el mes de octubre, el desenvolvimiento del mercado de cambios, la evolución de las cotizaciones de los dólares alternativos, junto con la proliferación de otras nuevas versiones y cupos en el acceso a las divisas, como los vinculados al sector de turismo o el dólar para los sectores de la economía del conocimiento, incluyendo el nuevo sistema de control para la importación de bienes y servicios –SIRA y SIRASE-, ponen de manifiesto que la aplicación de arreglos parciales y aislados, no han logrado contener la incertidumbre revirtiendo la tendencia a la pérdida de divisas y salida de las posiciones en pesos. Por el contrario, las medidas se perciben como diques transitorios a los desbordes que conllevan a crecientes distorsiones en el funcionamiento de los mecanismos del mercado, abriendo instancias burocráticas que obstaculizan el normal desarrollo de los negocios.
Al mismo tiempo, medidas como el arreglo del dólar soja, no sólo implicaron un daño patrimonial al BCRA, sino que también contribuyeron al aumento del déficit cuasi fiscal a partir de la esterilización de la emisión para la adquisición de divisas, sin que ello haya producido un alza sensible en las reservas netas que la autoridad monetaria logró incorporar a su balance. Lo anterior, ha profundizado la percepción del público sobre la necesidad de la aplicación de un plan integral de estabilización que genere un cambio rápido, profundo y sostenible de las expectativas respecto al deterioro del valor del dinero, entre otros aspectos del funcionamiento de la economía. Como parte de dicho plan de integral, el manejo de la política monetaria y cambiaria –más allá de las acciones respecto al frente fiscal o las reformas de carácter más estructural-, deberá abordar cambios, otorgando especial atención a la situación de los pasivos remunerados del BCRA.
En FIEL (1991)[1] se analizaron las reformas que el Gobierno Nacional implementó entre mediados de 1989 y la primera parte de 1991. El diagnostico señalaba a la pérdida de credibilidad de los sucesivos planes de estabilización aplicados en las décadas previas como la causa de su fracaso -agravado por los procesos hiperinflacionarios de 1989 y de comienzos de 1990. En aquella experiencia, las reformas a ser aplicadas hacían hincapié en el retorno a una disciplina fiscal abandonada a finales de la década del sesenta, teniendo presente que cualquier iniciativa de reforma tendría el mismo destino de fracaso de no resolver el principal problema de la macroeconomía local: “un grave desorden fiscal, financiado desde el Banco Central, que derivaba en un permanente desequilibrio monetario y alta inflación”.
Con lo anterior, comenzamos la presente columna repasando el escenario en materia cambiaria y monetaria en la previa a las reformas asociadas a la Ley de Convertibilidad y del Código Civil, referidas al resguardo del valor del peso –a partir de la imposición de una relación de respaldo en reservas internacionales para la expansión de la cantidad de dinero como un sustituto inicial a la reforma de la Carta Orgánica del BCRA que dotara de independencia a la entidad-, y de la libertad de competencia de monedas –pesos y dólares- en un régimen bimonetario que operaba de facto.
En el trabajo de FIEL se señala que “la expansión que comenzó a originar la financiación al Tesoro, al sistema de Seguridad Social, a las Empresas del Estado y del propio déficit cuasifiscal del Banco Central se esterilizó a través de la constitución de depósitos indisponibles (….) eso determinó que el encaje promedio sobre los depósitos del sistema pasase del 65 al 72% en junio de 1989”. En cuanto al funcionamiento del mercado de cambio se refiere que “Desde febrero de 1989 hasta la asunción de las nuevas autoridades estuvieron en vigencia seis regímenes cambiarios. Todos ellos se caracterizaron por presentar alguna forma de allegar recursos al fisco –ya sea a través de un desdoblamiento cambiario o por aumento de las retenciones a las exportaciones –y presentaron alguna forma de control de cambios (….) Al momento del cambio de autoridades nacionales regía un tipo de cambio único y controlado, sin libre acceso del público a ese valor y con un elevado nivel de retenciones (…) Las nuevas autoridades mantuvieron ese esquema cambiario luego de realizar una muy fuerte devaluación, eliminando prácticamente la diferencia entre el tipo de cambio fijado y el libre; más aún, en algunos momentos la brecha de cambio resultó negativa debido a la liquidación de las divisas de exportaciones anteriormente retenidas y al ingreso de prefinanciación de exportaciones”. Luego del cambio de autoridades de gobierno “en la práctica, además de un intento de acuerdo de precios con el sector privado, surgió una controversia en el seno del equipo económico sobre cuál debería ser el nivel adecuado de tasa de interés, tal que permitiera descomprimir los costos financieros de las empresas”. Se agrega “Este tipo de medidas no se correspondía con las principales demandas de los agentes económicos, las cuales se centraban principalmente en la exigencia de mayor celeridad y severidad en el ajuste fiscal”. También se sugiere que fue un error de política en la primera parte de 1989 “Pensar que a través de los instrumentos de política monetaria como los encajes es posible financiar déficits crecientes del sector público. Este financiamiento público tiene un tope aún cuando el gobierno esté dispuesto a pagar tasas de interés reales crecientes. El límite lo determina la comunidad al decidir no aumentar más sus ahorros en moneda local o al intentar reducirlas”. Dos citas finales. Hacia la última parte de 1989 tras la liberación del mercado cambiario y los controles de precios se decidió esterilizar la deuda pública “instrumentada (títulos) y no instrumentada (encajes) a través de algún bono de largo plazo. Esta reprogramación de la deuda pública incluyó a la totalidad de los depósitos, quedando sólo a disposición del público las tenencias de billetes y monedas, los depósitos en cuenta corriente y los de caja de ahorro común….El impacto negativo sobre los derechos de propiedad y la ausencia de medidas concretas de ajuste fiscal condujeron al país a la segunda hiperinflación durante el primer trimestre de 1990”.
Con el Plan Bonex, la función del sistema financiero de intermediación del ahorro por medio de la captación de depósitos quedó desvirtuada, de modo que sólo se volvieron a constituir imposiciones tiempo después cuando las autoridades por medio del decreto 435/90 encararon un verdadero ajuste fiscal. El manejo de la política monetaria y cambiaria en lo que restó de 1990 fue de transición hacia el arreglo de la Convertibilidad en abril de 1991 de la mano de un nuevo gabinete económico. Hasta aquí el repaso del escenario económico a fines de la década de los ochentas y comienzos de los noventa.
La coyuntura actual muestra similitudes con el escenario de inicio del nuevo gobierno a mediados de 1989 respecto a algunas de sus acciones de política durante la primera parte de la gestión, como la referida a los congelamientos de precios –acuerdos en el escenario actual- o el control de cambios, además de la situación en la que se encontraba el sistema financiero en lo que respecta a la exposición al sector público y el uso de los encajes para el financiamiento del déficit. En el escenario actual no son los encajes el mecanismo por el cual fluye el financiamiento del déficit fiscal y cuasifiscal, sino los pasivos remunerados que está acumulando el BCRA, compuesto por las Leliq y Pases, a los que se suman los más recientes pasivos en dólares –las Lediv. En ediciones anteriores de Indicadores de Coyuntura, desde la presente columna hemos señalado la magnitud del desborde en el crecimiento de dichos pasivos remunerados, que actualmente más que duplican la propia Base Monetaria, y que ha redundado en que el pago de intereses por dichos pasivos se encamine a ser la mayor fuente de emisión de pesos en 2022, por encima de la propia asistencia al Tesoro o la adquisición de divisas.
En la actualidad el stock de pases y Leliq en circulación –utilizados en la regulación monetaria- supera los $ 8.7 billones, equivalentes a más de USD 57.7 mil millones de dólares ó un 147% del stock de reservas internacionales brutas. En el balance del BCRA, el stock total de títulos ha crecido más de USD 41 mil millones respecto a fines de 2019. Lo anterior sin perder de vista que el stock de reservas brutas se ha recortado desde aquella fecha, con reservas netas muy bajas en la actualidad, y con un activo del BCRA que ha visto crecer las tenencias de letras intransferibles del Tesoro y adelantos transitorios por algo más de USD 22 mil millones de dólares en el mismo período. A diferencia de lo que ocurría con las Lebac, que podían ser adquiridas por privados distintos de entidades financieras, el actual stock de pasivos se encuentra en manos de estas instituciones.
La estrategia del BCRA de posponer inflación vía esterilización y acumulación de pasivos remunerados, enfrenta los mismos riesgos que se señalaban arriba para la experiencia de fines de los ochentas: aún con tasas de interés crecientes, un cambio de cartera de los ahorristas –como la ocurrida en julio pasado, o la que se podría estar transitando por estos días, cuando hubo un cierre transitorio al Tesoro del mercado de deuda en pesos- redundaría en mayores presiones sobre el mercado de cambio seguido de una mayor aceleración inflacionaria. Con todo, es evidente que, en un escenario de reordenamiento macroeconómico planificado integralmente, la cuestión de la deuda del BCRA requerirá una especial atención. Dada la exposición del sistema financiero a estos instrumentos, junto con los del Tesoro, revisaremos aquí someramente la evolución de cuentas seleccionadas en el balance del Sistema Financiero.
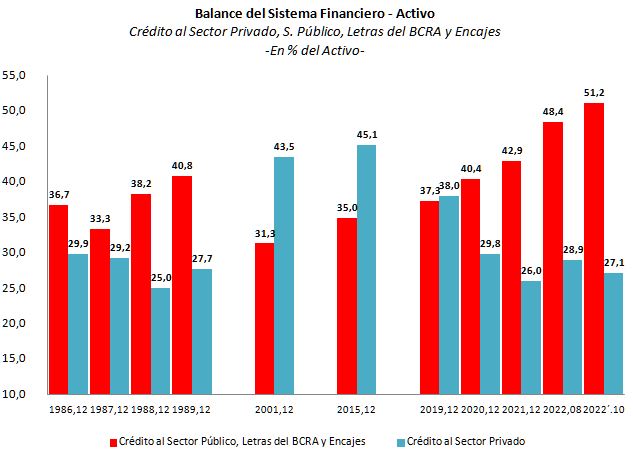
En el Gráfico 1 se muestra el crédito al sector privado y al sector público en proporción del activo del Sistema Financiero. Los datos estimados a fin de octubre muestran que la participación del crédito al sector privado alcanza el 27%, un punto porcentual por encima de fines de 2021, pero 11% por debajo de diciembre 2019 en la pre pandemia y 18% por debajo de diciembre de 2015. También la actual participación del crédito al sector privado resulta inferior en más de 16% respecto a diciembre de 2001 con el fin de la Convertibilidad, e iguala a la que alcanzaba al final del año 1989.
Gráfico 1
Fuente: DataFIEL en base a BCRA.
En cuanto al crédito al sector público –computando encajes y tenencia de Letras del BCRA-, éste ha tenido una creciente participación en el activo del Sistema Financiero, colocándose arriba del 51% en octubre de 2022, un 14% por encima de la participación de diciembre de 2019, más de 16% sobre la marca de diciembre de 2015, y casi 20% respecto de la de diciembre de 2001. También, el Gráfico 1 muestra que la actual participación del crédito al sector público en el balance del sistema financiero es superior en más de 13% respecto a la de fines de 1988 y de 10% a la de fines de 1989. Finalmente, hacia octubre de 2022, la participación del crédito público en el balance del Sistema Financiero supera en 24% a la del crédito al sector privado, en comparación con fines de 2019 cuando no tenía prácticamente diferencia, o hacia fines de 2015 y 2001, cuando la mayor participación correspondía al crédito privado. Incluso la diferencia fue menor (13%) hacia fines de 1988 y 1989. Lo anterior resulta evidencia del desplazamiento del fondeo que produce el endeudamiento del sector público para cubrir su déficit, restando con ello recursos para el financiamiento de la inversión privada provenientes del ahorro, con el consecuente recorte del crecimiento económico a partir del deterioro de la acumulación del capital.
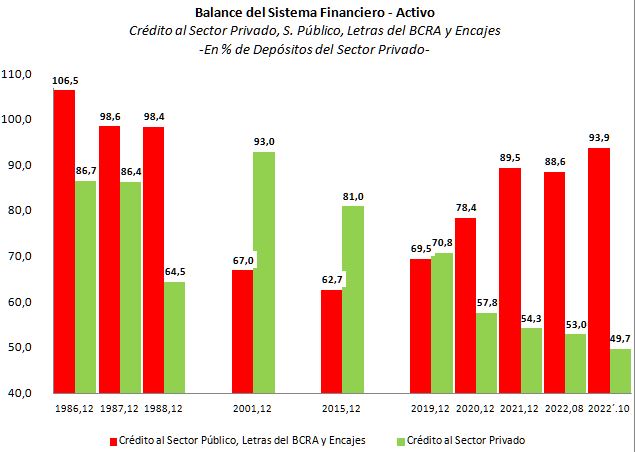
Cuando la comparación del crédito al sector público y privado se realiza en relación a los depósitos del sector privado, la conclusión es similar: el financiamiento público ha ocupado una proporción creciente de los depósitos privados, restando fondos para el financiamiento de la inversión privada. En el Gráfico 2 se observa que, desde una relación de entre 60 y 70% entre crédito público y depósitos privados a fines de 2015 ó 2019, en octubre de 2022 rozó el 94%, a la par de un sostenido recorte de la participación del crédito al sector privado que pasó de más de 80% a fines de 2015 a menos del 50% en la actualidad. El Gráfico 2 también muestra que el crédito público en 2022 alcanza una participación apenas 5% por debajo de diciembre de 1988, y algo más respecto a los años previos.
Gráfico 2
Fuente: DataFIEL en base a BCRA.
Una mención final sobre la evolución de los depósitos. Vistos en el balance del sistema financiero, equivalen en la actualidad a unos USD 100 mil millones, correspondiendo un 85% a colocaciones en pesos. Desde fines de 2019, en la pre pandemia, estas imposiciones crecieron cerca de USD 40 mil millones. En términos de moneda constante, las colocaciones en pesos se han mostrado estables desde mediados de 2020[2] en torno a los $ 13 millones de millones, luego del salto desde los $ 10 billones a comienzos de 2020, mientras que se ha tenido un retroceso en las colocaciones en dólares. En cuanto a la composición de los depósitos, mientras que los transaccionales –cajas de ahorro y cuentas corrientes- caen en términos reales en la comparación interanual, los depósitos a plazo fijo –que representan cerca del 54% del total de depósitos en pesos- sostienen con su mejora un ligero aumento de los depósitos totales en pesos. Este resultado, mediando retornos reales esperado negativos, sólo puede explicarse por la presencia del cepo cambiario y los cupos para la operatoria con instrumentos financieros que permiten la dolarización.
A modo de síntesis. El balance del sistema financiero ha visto crecer la participación del sector público como destino del crédito, colocándose marcadamente por encima de los registros de fines de los años ochenta. A la par, se ha tenido un retroceso de crédito al sector privado, dando cuenta de un desplazamiento del fondeo de la inversión privada. En relación con los depósitos privados, el crédito al sector público se coloca en la actualidad ligeramente por debajo del observado a fines de los ochentas. Lo anterior, en un escenario en el que las colocaciones a plazo del sector privado sostienen el crecimiento de los depósitos en pesos medidos en dólares –atraso cambiario de por medio- producto de cupos y cepos que obstaculizan la recomposición de carteras, favoreciendo el despliegue de una estrategia de esterilización de la emisión, que ha redundado en un desborde del stock de pasivos remunerados del BCRA a la par de un deterioro de la calidad de su balance con pérdida de reservas y acumulación de letras intransferibles. Un programa de ordenamiento macroeconómico integral deberá hacer foco en el saneamiento de la hoja de balance del Banco Central, sin comprometer derechos de propiedad de los depositantes y el funcionamiento del sistema financiero.
Guillermo Bermúdez
[1] FIEL (1991). “Argentina: La reforma económica 1989 – 1991. Balance y perspectivas”. Editorial Manantial. Buenos Aires. Disponible en http://www.fiel.org/publicaciones/Libros/LIBRO_1310049128949.pdf
[2] La diferencia de desempeño de las medidas está explicada por el atraso del tipo de cambio oficial.