
En septiembre, la actividad industrial registró un freno que interrumpió la sucesión de mejoras que se tenían desde comienzos de 2021. La industria automotriz continúa mostrando el mejor desempeño y el mayor aporte al crecimiento. En términos desestacionalizados, la actividad muestra retrocesos desde abril pasado. Se tienen señales de agotamiento de la actual fase de recuperación. En los meses por venir, los sectores industriales afrontarán mayores desafíos en términos de acceso a divisas, recorte de la tracción de la demanda y mayor conflictividad gremial.
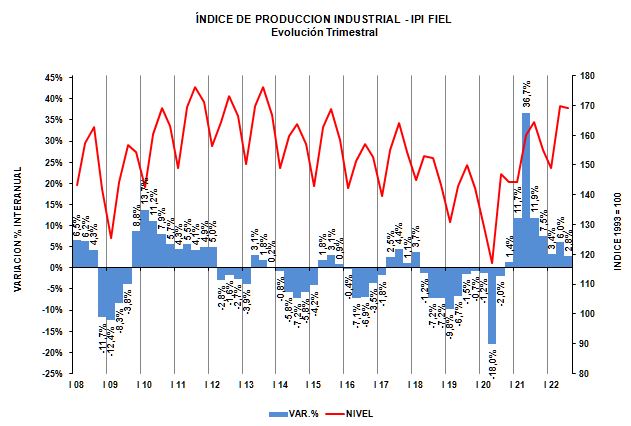
El Índice de Producción Industrial (IPI) de FIEL registró en septiembre –de acuerdo a información preliminar- un ligero avance interanual de 0.3%. Excepto por el freno en la actividad en enero del presente año (-0.5%), el crecimiento de la industria en septiembre es el más bajo desde comienzos de 2021. Respecto al mes de agosto, se dieron caídas generalizadas entre las ramas de actividad, en algún caso explicadas por paradas de planta programadas y no programadas. Los datos correspondientes al tercer trimestre dan cuenta de un avance de la industria del 2.8% respecto al mismo periodo de 2021. En la comparación con el segundo trimestre de este año, luego de dos avances en la medición desestacionalizada, en el tercero se interrumpió la sucesión de mejoras con una caída de 3.6%. De este modo, en el acumulado para los primeros nueve meses de 2022, la industria recortó su ritmo de crecimiento a 4.1% en la comparación con el mismo periodo de 2021.
Gráfico 1
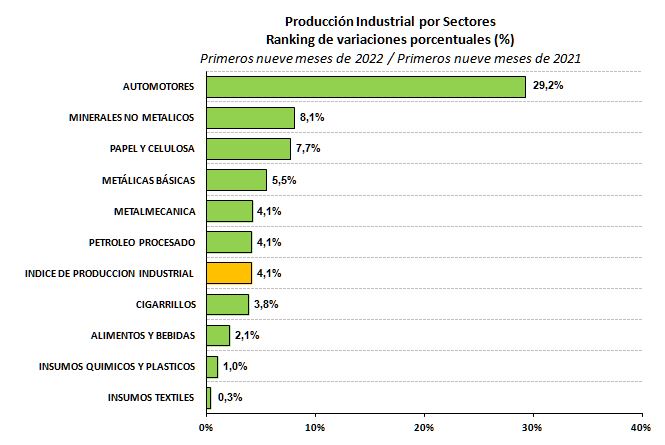
En cuanto al desempeño de las ramas industriales, en los primeros nueve meses del año y en la comparación con el periodo enero-septiembre de 2021, la producción automotriz lidera el ranking de crecimiento acumulando un avance del 29.2%. Le siguen con una mejora en el nonestre algo más modesta, la producción de minerales no metálicos, con un avance de 8.1%, la producción de papel y celulosa, que creció 7.7% y las industrias metálicas básicas, con una mejora de 5.5%. Con un crecimiento similar al promedio se colocan la metalmecánica y la refinación de petróleo. Creciendo por debajo, se ubican los despachos de cigarrillos (+3.8%), los alimentos y bebidas (+2.1%) y los insumos químicos y plásticos (+1%). La producción de insumos textiles alcanza un nivel similar al de los primeros nueve meses del año pasado.
En el nonestre, la producción automotriz elevó su aporte al crecimiento industrial hasta cerca del 50%. Junto con la producción de minerales no metálicos, las industrias metálicas básicas y la metalmecánica, las cuatro ramas explican más del 80% del aumento de la producción industrial en lo que va del año. En cambio, la producción de químicos y plásticos continuó recortando su aporte, el que se coloca por debajo del 5% en el período.
Gráfico 2
Comenzando con un repaso del desempeño de las ramas industriales, en septiembre la producción de minerales no metálicos se mantuvo en un alto nivel, pero se colocó ligeramente por debajo del record alcanzado en agosto pasado. En el mes, la producción del bloque creció 5.6% en la comparación interanual, encadenando 25 meses de mejora, pero recortando el ritmo de avance respecto a lo observado en meses previos. Luego de que en agosto el bloque alcanzara el máximo nivel de actividad de acuerdo a la medición de FIEL, en septiembre la producción se recortó 0.3% respecto a aquella marca. En nueve meses, como se mencionó arriba, la producción de esta rama acumula un avance de 8.1% y es el segundo en términos de crecimiento acumulado detrás de la industria automotriz. Merece mencionarse que, al interior de la rama, luego de que en agosto los despachos de cemento alcanzaran un record, en septiembre tuvieron un recorte mensual con una moderación en el ritmo de crecimiento interanual.
En línea con lo observado para los despachos de cemento, el Índice Construya, que releva la evolución de las ventas de un amplio número de insumos de la construcción, registró en el mes el segundo retroceso consecutivo en la medición desestacionalizada. Finalmente, respecto a las expectativas de actividad de la construcción que releva el INDEC, para el periodo septiembre a noviembre, se tiene un mayor pesimismo entre las empresas dedicadas a las obras privadas a partir de una reducción de la proporción de las que esperan aumentos de actividad junto con un incremento de aquellas que esperan disminuciones, mientras se mantiene la proporción de aquellas que no esperan cambio. En el caso de las empresas dedicadas principalmente a la realización de obras públicas, se tiene una caída en la proporción de empresas que esperan aumentos de la actividad junto con una marcada alza en la participación de aquellas que no esperan cambios. Con todo lo anterior, la producción de insumos para la construcción habría alcanzado el mayor nivel, comenzando a atravesar el recorte estacional típico del cuarto trimestre.
La actividad de las industrias metálicas básicas combinó, en septiembre, una ligera mejora interanual de la producción junto con un retroceso mensual, explicado por la realización de paradas programadas en algunas plantas siderúrgicas. En efecto, en el mes, el bloque avanzó 4% en la comparación con septiembre del año pasado, a partir de un marcado aporte de la producción de aluminio –creció 23.5% interanual y acumula un año y medio de mejoras. Al interior de la siderurgia, producto de paradas programadas, se tuvieron caídas de la producción de acero crudo y laminados terminados en caliente, tanto en la comparación interanual como mensual. Merece una mención el avance de la producción de laminados terminados en frio que, en septiembre, interrumpió trece meses de retroceso en la comparación interanual. El crecimiento acumulado de esta rama en nueve meses (+5.5%) se recorta respecto al alcanzado en meses previos. Respecto a los sectores conexos, el de la energía muestra un ritmo sostenido de demanda con buenas perspectivas, mientras que el sector de envases evidencia una recuperación estacional. Entre los sectores de durables de la línea blanca, vuelve a tenerse una mejora, mientras que hay incertidumbre en relación al sendero que comenzará a transitar el sector de la maquinaria agrícola. La siderurgia continúa experimentando dificultades en el acceso a las divisas para la importación de insumos no producidos localmente.
La metalmecánica repitió en septiembre una –ligera- mejora interanual, luego del freno observado en julio, que se combinó con una caída de la producción en la comparación con agosto pasado. En el mes, la producción registró un avance de 1.7% respecto a septiembre del año anterior, sosteniendo este desempeño en la actividad de la maquinaria agrícola y las autopartes. En el mes también se observaron caídas en actividades diversas como insumos de la construcción y cables. Respecto al mes de agosto, las caídas son generalizadas, excepto por la producción de maquinaria agrícola. Del mismo modo que en el caso de los minerales no metálicos, la rama también transitará hacia el último trimestre el típico recorte estacional de la producción.
En el mes de septiembre, la refinación de petróleo recortó el ritmo de crecimiento interanual respecto a lo observado en meses previos a causa de la realización de paradas programadas. En el mes, el proceso de petróleo crudo avanzó 3.3% respecto al mismo mes del año pasado, con un retroceso de 21% en el caso de la refinería de Raizen en Dock Sud. Merece mencionarse que esa caída en la refinación fue compensada con aumento en el proceso en plantas de YPF y la de PAE. En el caso de la refinería Elicabe de Bahía Blanca, la parada se postergó hasta el comienzo de octubre. El freno en la refinería de YPF de Plaza Huincul, que se dio en agosto pasado, responde a la etapa de adecuación que atraviesa esa instalación para procesar petróleo crudo no convencional. Con todo, en nueve meses el bloque recortó su mejora acumulada hasta el 4.1%, igualando el promedio de la industria.
En el caso de la producción de químicos y plásticos, en el mes de septiembre se tuvo un retroceso de 14.1% en la comparación con el mismo mes de 2021. La caída en la producción petroquímica, de pinturas, jabones y neumáticos arrastró al bloque, a pesar de los buenos registros de producción para los químicos básicos, los plásticos y agroquímicos. En el caso de la petroquímica, la producción de caucho estuvo afectada por paradas de planta por mantenimiento. Con lo anterior, en nueve meses el bloque acumula un ligero avance (1%) en la comparación interanual, volviendo a reducir el crecimiento en el acumulado.
Respecto al conflicto en el sector de los neumáticos, éste concluyó hacia comienzos del mes de octubre luego de la paralización de las plantas de las tres empresas del sector. El conflicto se prolongó por cinco meses y dejó un saldo de cuatro con caída de la producción –habiéndose registrado la mayor en septiembre-, y llegando a afectar la actividad de varias terminales automotrices.
En el caso de los alimentos y bebidas, luego de que en agosto la rama marcara un record de actividad, en septiembre se tuvo un retroceso mensual junto con un ligero avance interanual. En el mes, el bloque creció 1.5% en la comparación con septiembre de 2021, combinando un retroceso de 0.9% en la producción de alimentos con un avance de 11.1% en bebidas. Al interior de la subrama de alimentos, vuelve a destacar el avance de la faena vacuna (6.3%) encadenando cinco meses de mejora en la comparación con el año anterior. Detrás del fenómeno se encuentra una mayor liquidación de vacas especiales adultas y conserva buenas en comparación con los animales más jóvenes. A pesar de las mayores ventas de soja producto del acuerdo de pago de un dólar diferencial a la cadena, la producción de aceite volvió a caer en el mes, tal como se viene dando desde enero, al tiempo que se interrumpió el avance de la producción de aceite de girasol. En el caso de las bebidas, la rama acumula diecinueve meses de mejora interanual y, en el mes, la producción de cervezas interrumpió un trimestre de caídas. Con todo, en nueve meses el bloque acumula un avance de 2.1% mostrando un ritmo estable en los últimos meses. Finalmente, una mención al impacto de la sequía sobre la producción de granos. De acuerdo al Panorama Agrícola Semanal de la Bolsa de Cereales, la siembra temprana de maíz y de girasol sufren demoras por la falta de humedad en el suelo, al tiempo que se reduce la estimación de la producción de trigo hasta las 15.2 millones de toneladas por falta de precipitaciones y el registro de heladas, teniendo para el cultivo el 56% del área con una condición hídrica regular o de sequía. También hay expectativas de que la sequía tenga un mayor impacto sobre los forrajes, reduciendo potencialmente la producción de carne vacuna en los meses por venir.
En lo que se refiere a la industria automotriz, el conflicto del sector de los neumáticos terminó afectando la actividad de la rama, que en septiembre registró un avance interanual inferior al observado en meses previos, acompañado de una caída de la producción en la comparación con agosto. En efecto, en el mes de septiembre la producción automotriz avanzó 20.2% en relación al mismo mes de 2021 y recortando el crecimiento en el acumulado para los primeros nueve meses del año hasta 29.2%. En el mes, la producción de automóviles creció 38.1% y la de utilitarios 5% en la comparación interanual, a partir de que el faltante de neumáticos afectara algunas terminales que hacia el fin del mes debieron paralizar la actividad. Por caso, la producción de utilitarios se redujo 8.5% en la comparación con agosto. No obstante, la rama sigue mostrando el mayor dinamismo y, en septiembre, alcanzó el nivel de actividad más elevado desde 2013. Con 394 mil unidades producidas en el nonestre, de sostenerse el actual nivel de actividad, el año se encamina a cerrar con una producción superior a las 530 mil unidades, marcando un crecimiento del 25% respecto al nivel del año previo.
En el caso de las exportaciones de la rama automotriz, tal como ocurrió con la producción y repitiendo la marca de agosto pasado, los envíos al exterior volvieron a resultar los más elevados desde 2013. En septiembre, las exportaciones crecieron 40.6% en la comparación interanual y las 36.5 mil unidades exportadas alcanzaron a representar el 68% de la producción del mes, al tiempo que el volumen embarcado resultó el mayor desde septiembre de 2013. En el mes, Brasil hizo el mayor aporte al crecimiento de las exportaciones con más de 23 de las 36 mil unidades exportadas, registrando un avance de 34% en la comparación interanual.
Respecto a las ventas al mercado local, en septiembre los patentamientos alcanzaron las 34.6 mil unidades, marcando un crecimiento de 8.4% respecto al mismo mes del año anterior. En los primeros nueve meses, las unidades patentadas suman 322 mil unidades, un 4.7% por encima del registro para el mismo periodo de 2021, al tiempo que se profundiza la participación de los vehículos de producción nacional, que alcanzan en el período al 59% de las ventas cuando un año atrás representaban diez puntos porcentuales menos. Las expectativas del sector apuntan a cerrar el año con ventas un 5% por encima de las de 2021, al tiempo que para 2023 se pauta una meta de mejora de entre 6% y 8% respecto al cierre del presente año.
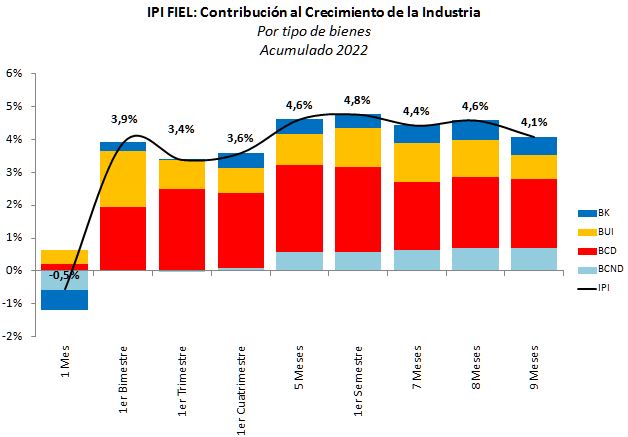
Al observar el desempeño de la industria por el tipo de tipo de bienes producidos, en los primeros nueve meses del año y en la comparación interanual, el ranking de crecimiento lo lideran los bienes de consumo durable con un avance acumulado de 12.2%, a partir del dinamismo que tiene la producción de vehículos livianos. Los bienes de capital ocupan la segunda posición con una mejora de 8.5%, debido al aporte de la maquinaria agrícola y otros equipos de transporte pesados. La producción de bienes de consumo no durable avanza 2.3%, mientras que los bienes de uso intermedio acumulan una mejora de 1.6% respecto al primer nonestre de 2021. En términos del aporte al crecimiento de la industria en los primeros nueve meses, cerca del 50% lo explica la producción de bienes durables, fundamentalmente por el avance de la actividad en la rama automotriz.
Gráfico 3
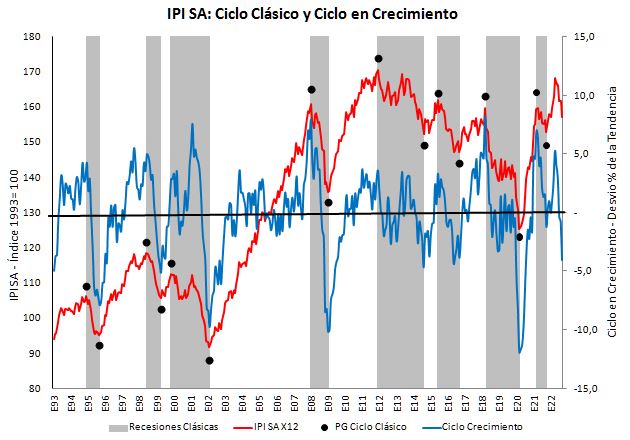
IPI como Ciclo Económico
En septiembre la producción ajustada por estacionalidad volvió a mostrar un retroceso que alcanzó 2.8% respecto a agosto. La actividad cae desde abril y, en septiembre, se colocó sólo 2.9% por encima del registro de octubre de 2021, en el inicio de la fase de recuperación, y 6.5% por debajo del correspondiente a abril pasado. Los indicadores que permiten monitorear la sostenibilidad de la fase continúan mostrando un deterioro: mientras que la tasa de variación de corto plazo se hizo negativa, la de largo se acerca a cero, al tiempo que la tendencia ciclo comenzó con caídas mensuales en junio pasado. También el indicador del ciclo en crecimiento, además de haber alcanzado su máximo en abril pasado, muestra tres meses de desaceleración respecto al ritmo de la tendencia, con una abrupta caída en el mes de septiembre. Todas ellas son señales de un agotamiento de la fase de recuperación.
Gráfico 4
A modo de síntesis. La actividad industrial mostró en septiembre un freno en la comparación interanual. La medición ajustada por estacionalidad arroja caídas desde abril pasado. Se tienen señales de un agotamiento de la recuperación. La industria automotriz continúa mostrando el mejor desempeño y aporte al crecimiento de la actividad. En los meses por venir, la industria enfrentará un escenario con mayores desafíos en términos de acceso insumos a partir de la implementación del nuevo SIRA, el recorte en la tracción de la demanda y una potencial mayor conflictividad gremial, entre otros.
Guillermo Bermúdez