
En esta nota presento un comentario sobre el vínculo entre el fortalecimiento de las reservas (compra de divisas por el BCRA o el Tesoro) y el tipo de cambio de equilibrio en un esquema de flotación. El comentario es que, en un contexto como el argentino donde el fortalecimiento de la (muy débil) posición de reservas representa una fuerte señal respecto de la sostenibilidad del programa económico (y, por lo tanto, de la puesta en marcha de reformas estructurales fundamentales en 2026-2027), la mayor demanda pública de divisas en el MULC provoca una reducción en la demanda privada de divisas y un aumento en la oferta de divisas en dicho mercado, por lo cual el impacto sobre el precio de equilibrio es bajo (o nulo) y efímero, especialmente comparado con el precio de equilibrio en el escenario contrafáctico al cual describo (esto es, el escenario que ha tenido lugar, en el cual la confianza en el gobierno cae por la incertidumbre que la falta de reservas proyecta hacia el futuro).
Desde abril de este año, luego de la eliminación del cepo para la compra de dólares por las personas físicas y el establecimiento de la banda de flotación cambiaria, el gobierno se obligó a comprar dólares cuando eventualmente la cotización alcanzara el piso de dicha banda (cercano hoy a los 1.000 $/US$) y a vender dólares en el techo de la banda (cercano hoy a los 1.500 $/US$). En un contexto de escasas reservas en el BCRA (reforzadas con un nuevo préstamo del FMI), la cotización inicial en el mercado mayorista se ubicó en una zona intermedia, sin que el BCRA interviniera, “flotando”. Distintos analistas económicos señalaron entonces la conveniencia de que el BCRA realizara compras pequeñas y programadas con algún criterio lógico dentro de la banda, de modo tal de reforzar las reservas sin distorsionar el tipo de cambio de equilibrio (aunque sosteniendo que, seguramente, provocando cierto aumento en su valor), lo cual además estaría en línea con lo acordado con el FMI. La posición del gobierno fue tajantemente opuesta: el presidente Milei anunció que no compraría dólares dentro de la banda (una auto-imposición), promoviendo la idea de que su cotización llegaría al piso de la banda, un objetivo funcional (al menos) a completar una fuerte reducción de la inflación de cara a las elecciones de medio término en octubre.
En esta nota quiero analizar brevemente la cuestión sobre el trade-off entre la adquisición de divisas y la reducción de la inflación, señalando que –en el contexto actual del país– el mismo es falso incluso desde una perspectiva temporal breve. No sólo porque un aumento en el valor del dólar tenga un traslado limitado al nivel de precios domésticos dada la actual política monetaria y fiscal contractiva, sino porque la mayor compra pública de divisas no debería siquiera provocar un aumento (relevante) en el tipo de cambio de equilibrio (mucho menos respecto de la situación “contrafáctica” a la que estoy describiendo –esto es, considerando cuál será el tipo de cambio si el BCRA no recompone sus reservas).
El Gráfico 1 –que contiene una representación de la demanda y oferta de dólares en el MULC– permite presentar el razonamiento que sustenta la afirmación anterior. Dentro de la banda cambiaria, el tipo de cambio “flota” para equilibrar la oferta y la demanda. La oferta de US$ básicamente es aportada por los ingresos de exportadores de bienes y servicios (que deben liquidar en el MULC), por el ingreso de capitales para inversiones en el país (sean financieras o reales) y por el turismo receptivo (además de la eventual oferta del BCRA y otros privados que podemos obviar aquí). La demanda de US$ puede distinguirse entre dos componentes: la demanda privada (para importaciones, turismo emisivo, ahorro-cobertura frente al riesgo doméstico –línea roja) y la demanda pública (del BCRA/Tesoro). En el equilibrio, el tipo de cambio TC* responde a cambios en la oferta y la demanda (“flota”) para que las cantidades ofrecidas y demandadas se iguales en Q*. Naturalmente, si la demanda sube (se desplaza hacia la derecha), también lo hace el tipo de cambio de equilibrio, etc.
Gráfico 1
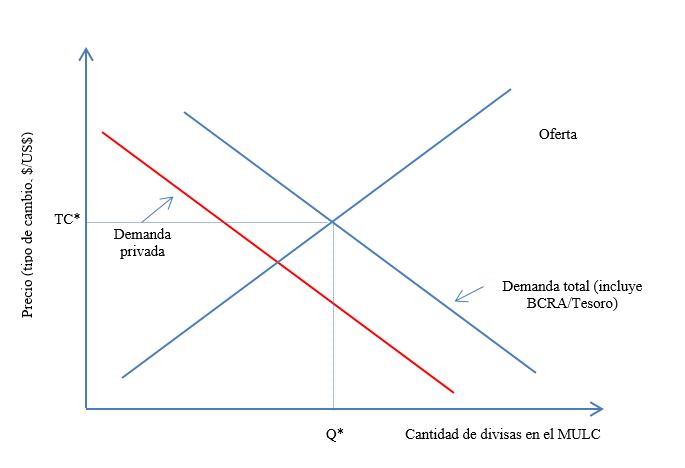
El argumento vox-populi, al que adscribió el gobierno hasta aquí, es que una mayor demanda o compra de divisas del BCRA representa un desplazamiento de la demanda total hacia la derecha, y que ello provoca un aumento en el precio de equilibrio dentro de la banda (con impacto parcial sobre los precios domésticos), dificultando (en el corto plazo, al menos) la reducción de la tasa de inflación.
Sin embargo, ello no necesariamente es así, porque la oferta y la demanda privada de dólares no son independientes de la demanda del BCRA!
En efecto, como lo han demostrado los sucesos domésticos desde abril hasta aquí, la ausencia del BCRA como demandante de divisas en el MULC implica que los actores privados perciban un mayor riesgo de que exista un retraso cambiario real que dificulte el funcionamiento de la economía (antes o después de las elecciones), sobre la incapacidad del gobierno de poder hacer frente al pago de sus obligaciones de deuda en 2026, etc., de modo tal que esa menor demanda pública alimenta (con cierto rezago seguramente, pero medido en semanas o muy pocos meses) una mayor demanda privada (y también una menor oferta de divisas cuando se anticipa la insostenibilidad de la regla cambiaria y se vislumbra un posterior salto en el valor de la divisa). Así, en el contexto actual donde la acumulación o no de reservas del BCRA representa una señal fuerte respecto de la sostenibilidad del programa económico, una menor demanda del BCRA no contrae la demanda total (o lo hace por muy poco tiempo) pero sí contrae la oferta total, provocando un mayor tipo de cambio de equilibrio. En otras palabras, la adquisición de divisas por parte del BCRA o el Tesoro tienen como efecto no muy lejano inducir una reducción de la demanda de dólares y por lo tanto un aumento de la demanda de pesos, permitiendo que tales compras de reservas no requieran ser esterilizadas, logrando un círculo virtuoso donde el riesgo-país disminuye sin que el tipo de cambio de equilibrio (presente y futuro) deban aumentar.
Podrá decirse –con cierta razón– que esta descripción y razonamiento se ha hecho “con el diario del lunes”, esto es, habiendo observado los acontecimientos de los últimos 4 meses, pero ello no impide que ese diario del lunes también sirva para interpretar las opciones de la política pública en las próximas semanas.
Santiago Urbiztondo