
La actividad industrial retrocedió por segundo mes en la comparación interanual. En agosto, sectores líderes mostraron contracción y otros de insumos intermedios amortiguaron la caída. La fase de recuperación iniciada en abril del año pasado habría alcanzado un pico en febrero; a partir de ese momento, la actividad transitaría una nueva fase recesiva, atípica por su baja velocidad de caída.
La actividad industrial en agosto registró una caída del 1.2% interanual, de acuerdo a información preliminar del relevamiento de FIEL. El retroceso de la producción es el segundo luego de la sucesión de mejoras observadas desde diciembre del año pasado, y con él se profundizó el recorte del crecimiento acumulado en los primeros ocho meses hasta 1.3%, en la comparación con el mismo periodo de 2024.
En el mes, entre los sectores que venían liderando la recuperación industrial, nuevamente se tuvo una caída en la producción automotriz y en la de minerales no metálicos, al tiempo que la de alimentos y bebidas volvió a reducir su dinámica de crecimiento. Es interesante mencionar que la caída de la producción industrial observada en agosto fue contenida por la mejora de la actividad en sectores de insumos intermedios, como el de las industrias metálicas básicas, textiles y químicos y plásticos, que en algún caso se corresponde con una normalización de la actividad, como en la producción de agroquímicos o de jabones y detergentes.
Gráfico 1
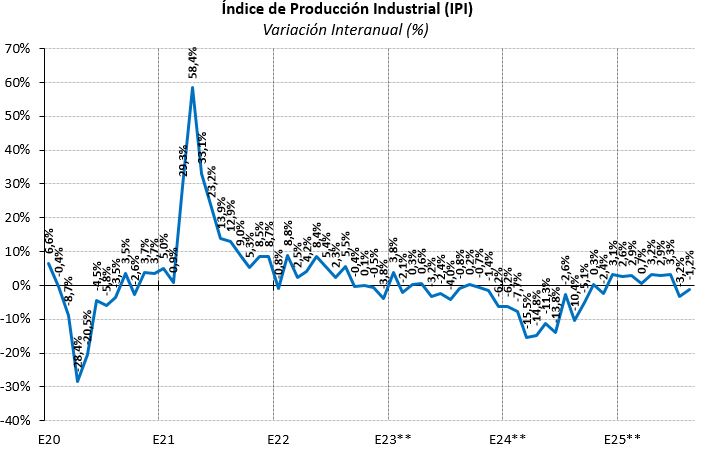
Con todo, en el acumulado para los primeros ocho meses del año y en la comparación con el mismo periodo de 2024, la producción de minerales no metálicos continuó liderando el ranking de crecimiento, acumulando una mejora de 8.2%, seguida de la producción automotriz que mostró un avance de 6.1%, sobre la misma base de comparación. Con una recuperación superior al promedio también se colocan la rama de alimentos y bebidas, con un alza de 6.5%, y la de las industrias metálicas básicas, con una mejora de 3.2%. Con un crecimiento acumulado inferior al promedio entre enero y agosto se ubican la refinación de petróleo, con un repunte del 1% y la producción de insumos textiles, con un alza del 0.8%, en cada caso respecto al mismo periodo del año pasado. Finalmente, muestran una caída de la actividad en los primeros ocho meses, los despachos de cigarrillos (-1.8%), la producción metalmecánica (-2%), la de insumos químicos y plásticos (-4.5%) y la de papel y celulosa (-7%), en cada caso en la comparación con el mismo periodo del año pasado.
En términos de aporte al crecimiento de la industria entre enero y agosto, la mayor contribución la realiza la producción de alimentos y bebidas -dando cuenta de más del 70% -, seguida de la rama automotriz -40%- y la de los minerales no metálico -32%. En el otro extremo, el mayor aporte a la contracción –cerca del 60%- lo realiza la rama de los químicos y plásticos.
En este escenario desafiante para la industria a causa del acelerado proceso de apertura y el más reciente encarecimiento del crédito, las expectativas son de un mayor deterioro de la actividad en los meses por venir, tal cual se desprende de la reciente publicación del Indicador de Confianza Empresarial (ICE) de la industria manufacturera de INDEC, que muestra un aumento del pesimismo empresario desde mayo pasado.
Gráfico 2
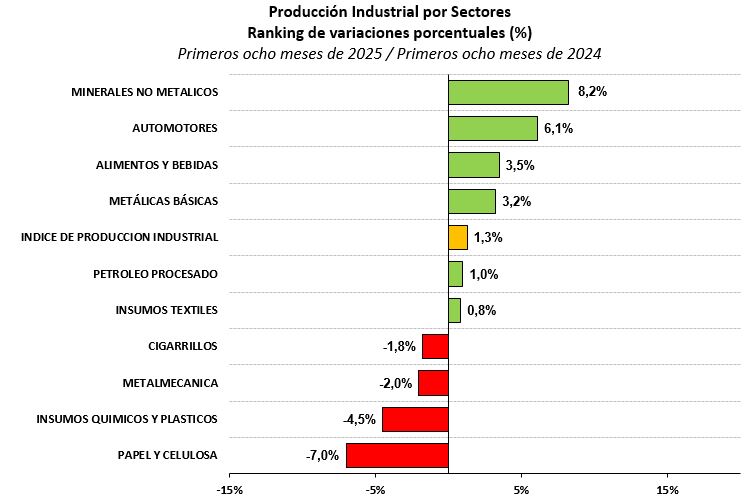
Haciendo foco en los sectores de actividad, como se mencionó, el de los minerales no metálicos continúa liderando el ranking de crecimiento en los primeros ocho meses del año, aun cuando en agosto se haya registrado la segunda caída en la comparación interanual. En efecto, en el mes el bloque retrocedió 4% respecto al mismo mes del año pasado, encadenando un bimestre en caída luego del marcado rebote que se tuvo entre febrero y junio de este año. Precisamente, la recuperación de la actividad en el segundo semestre de 2024 permitía anticipar que la rama recortaría su crecimiento acumulado en esta parte del año, el que alcanza 8.2% en los primeros ocho meses, luego de haber llegado a avanzar 16% en el primer semestre. El escenario macroeconómico ha sufrido un deterioro que profundizaría el recorte del crecimiento acumulado en los meses por venir.
En relación a lo anterior, y en lo que se refiere a la venta de insumos de la construcción, las turbulencias financieras que se tienen desde mediados de julio pasado, parecen haber afectado el volumen de despachos en el mes de agosto. En el caso de las ventas de cemento, estas registraron en el mes el segundo retroceso interanual –tras un semestre de mejoras- acompañado de una marcada caída respecto a julio en la medición desestacionalizada. La caída interanual de despachos de cemento estuvo determinada por el retroceso -por segundo mes-, de los envíos en bolsa, que en agosto se contrajeron 9.4%, mientras que las ventas a granel aumentaron 14.5%, sosteniendo las mejoras observadas desde comienzos de año. No debe perderse de vista que la mejora de las ventas se da respecto a niveles bajos un año atrás, cuando por caso los despachos a granel retrocedían en agosto 36.7% en la comparación interanual, luego de haber mostrado caídas superiores al 40% en marzo y abril de ese año.
En el caso del indicador elaborado por el Grupo Construya, en agosto se registró la primera caída interanual de ventas –la primera en siete meses-, junto con un fuerte retroceso mensual –el segundo consecutivo-, en la medición desestacionalizada. El salto de las tasas de interés para préstamos habría más que compensado el efecto de la reducción de los costos de la construcción en dólares producto de la devaluación del Peso, en un escenario en el que la actividad de la construcción, de acuerdo al relevamiento del INDEC, ya había mostrado en el mes de julio un marcado freno en el ritmo de recuperación. En este contexto, el relevamiento de expectativas sobre la evolución de la actividad entre agosto y octubre que realiza el Instituto da cuenta de una profundización del pesimismo entre las empresas especializadas en obras públicas, con un aumento de las firmas que esperan un deterioro de la actividad.
En lo que se refiere a la producción automotriz, esta rama mostró en agosto el segundo retroceso interanual, mientras que las ventas al mercado interno avanzan con un menor dinamismo y las exportaciones encadenan dos meses de caída. En efecto, en el mes de agosto la producción de la rama se redujo 14.2% en la comparación interanual con una recuperación estacional respecto a julio luego de las paradas programadas en las terminales. En el mes se combinó una caída del 35.5% en la producción de automóviles con un avance del 8.4% en la de utilitarios, en cada caso en comparación con los niveles de agosto del año pasado. Al respecto de la caída en la producción de automóviles, una parte corresponde al impacto de la readecuación de líneas de producción y el retiro de modelos, lo que a su turno gravitó el retroceso de las exportaciones y las ventas mayoristas. De este modo, en el acumulado de los primeros ocho meses la producción del bloque recorta la mejora acumulada al 6.1% en la comparación con el mismo período del año pasado.
En lo que respecta a los envíos de vehículos desde terminales a concesionarias, éstos mostraron un avance interanual del 33.8%, sosteniéndose en los niveles más elevados desde 2018, pero recortando el ritmo de recuperación observado en los meses previos. Con lo anterior, en los primeros ocho meses, las ventas mayoristas acumulan un alza de 71.6% en la comparación con el mismo período del año anterior. No obstante, el avance de las ventas totales, los envíos de vehículos de producción nacional mostraron en agosto un retroceso de 26.2% en la comparación con el mismo mes de 2024 -siguiendo el retroceso de la producción del mes- y un aumento del 23.7% en los primeros ocho meses del año.
En cuanto a las ventas minoristas durante el mes de agosto, estas alcanzaron las 54.6 mil unidades, marcando un avance del 31.7% en la comparación con el mismo mes de 2024. De este modo, los patentamientos de vehículos acumulan más de un año de crecimiento y nuevamente todas las categorías registraron un aumento en la comparación interanual. No obstante, en agosto las turbulencias cambiarias y el alza de tasas de interés determinaron la postergación de operaciones lo que resultó en una caída mensual de las ventas del 13% respecto a julio. Con lo anterior, en los primeros ocho meses del año se llevan patentadas 444 mil unidades, un 65.6% por encima del nivel alcanzado en el mismo período del año pasado. En perspectiva, la persistencia del menor crecimiento del crédito prendario y el reacomodamiento del dólar con impacto en los precios de las unidades recortará dinamismo a las ventas, de modo que la meta de 650 mil unidades patentadas en 2025 podría quedar relegada.
Lo que ha vuelto a mostrar malos resultados en el mes de agosto han sido las exportaciones del bloque. En el mes se exportaron 25.5 mil vehículos, marcando un retroceso del 22.1% en la comparación interanual y encadenado dos meses de caída. En el mes se tuvo una importante contracción en las exportaciones de automóviles –también impactada por los menores registros de producción-, que alcanzó el 45.6% interanual luego de la caída observada en julio que había trepado al 58% en comparación con el mismo mes del año anterior. Por su parte, la exportación de utilitarios se elevó en agosto 8.1% interanual, retomando el sendero de mejoras que se había interrumpido el mes anterior. Es interesante destacar que, en agosto, los envíos a Brasil se recortaron 30.3% en la comparación con el mismo mes del año pasado, acumulando un trimestre en retroceso. Con todo, en ocho meses las exportaciones caen 7.7% respecto a un año atrás mientras que las ventas a Brasil lo hacen 14.2%. Desde el sector señalan que este desempeño en materia de exportaciones responde a problemas de competitividad asociados a la excesiva carga tributaria y la falta de acuerdos que permitan el acceso a nuevos mercados para la producción local.
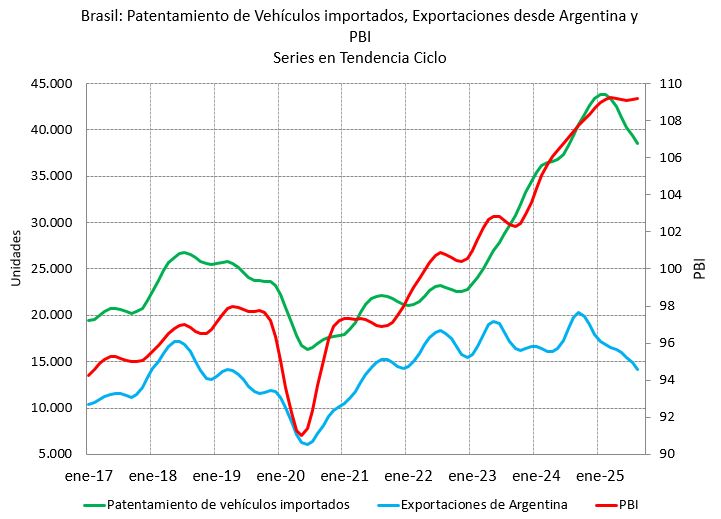
En cuanto al retroceso de las exportaciones de vehículos a Brasil en los últimos meses, este fenómeno se encuentra enmarcado en un escenario de más largo plazo en el que con patentamientos de vehículos importados en Brasil que acompañan el crecimiento de la actividad económica y elevan su participación en el total de ventas, las unidades producidas en Argentina reducen su participación entre los importados y en los patentamientos totales. Por caso, mientras que las ventas de vehículos importados pasaron de representar el 13% del total en 2022 al 19% en los primeros ocho meses de 2025, la participación de los vehículos de producción en nuestro país en los patentamientos de importados se recortó del 74% en 2022 al 31% entre enero y agosto del presente año. Como se mencionó en anteriores oportunidades, la penetración de vehículos extrazona en un contexto de cambio hacia la electromovilidad en Brasil, explica estos resultados.
Gráfico 3
Con un crecimiento acumulado superior al promedio de la industria en los primeros ocho meses del año, también se encuentra el sector de los alimentos y bebidas, que en agosto avanzó 1.8% en la comparación interanual, encadenando catorce meses de mejora. En el mes, la producción de alimentos creció 1.9% respecto al nivel de agosto del año pasado y se colocó en un record para un mes de agosto. Al interior de la subrama, continúa mostrando buenos registros la lechería con diez meses de mejora, mientras que las faenas vacuna y porcina retroceden por segundo mes y se tienen resultados mixtos en la producción de aceites. En el caso de la producción de bebidas, en agosto se tuvo una nueva mejora que ascendió a 1.4% en la comparación con el año pasado, acumulando ocho meses de recuperación. En agosto se combinó un aumento en la producción de gaseosas, aguas y jugos con una caída en la de cervezas. Así, el bloque en su conjunto acumula un avance de 3.5% entre enero y agosto respecto al mismo periodo del año pasado.
Las industrias metálicas básicas cierran la nómina de sectores que acumulan un crecimiento superior al promedio en los primeros ocho meses del año. En agosto, mostraron un avance de 3.6% en la comparación interanual, explicado por una mejora de la producción de acero crudo y laminados terminados en frio –acumulan un semestre en alza-, que más que compensó el retroceso de la producción de hierro primario y la de laminados terminados en caliente, mientras la producción de aluminio sostiene mejoras en los últimos seis meses. Precisamente, este desempeño en agosto contribuyó a contener una caída más profunda del promedio de la industria en el mes. En el sector siderúrgico, las expectativas para los próximos meses son de alcanzar una ligera mejora respecto a los niveles de producción de 2024, con sectores conexos atravesando escenarios diversos.
Entre las ramas que muestran un retroceso en el acumulado del periodo enero agosto, la metalmecánica, luego de dos meses de avance, en agosto registró una contracción del 4.5% interanual, con caídas en la producción de maquinaria y equipo, en la de centros de servicios y autopartistas, en cables e insumos para la construcción. También como en el relevamiento de FIEL, los datos de ADIMRA dan cuenta del primer retroceso interanual de la producción en siete meses, que alcanzó incluso a la producción de sectores que habían motorizado la recuperación en meses previos, como la maquinaria agrícola. Al respecto de ello, merece mencionarse que, de acuerdo a ACARA, las ventas de maquinaria agrícola tuvieron en el mes de agosto un muy marcado retroceso interanual (45%), en parte por un efecto de base de comparación, pero también a causa de la postergación de las decisiones de inversión en un contexto de encarecimiento del crédito y de acelerada devaluación del Peso.
También entre los sectores con mayor retroceso en los primeros ocho meses del año, el de los químicos y plásticos, con la normalización de ciertas actividades al interior de la rama, mostró una mejora interanual de la actividad del 6.8%, luego de un trimestre de caídas, lo que también contribuyó a amortiguar el retroceso del promedio de la industria. Al interior de la rama se destacó el avance de la producción de agroquímicos, de jabones y de químicos básicos, al tiempo que otras actividades continúan mostrando un retroceso, como la producción de neumáticos que encadena dieciocho meses en caída, la de petroquímicos básicos y de plásticos. Con todo, la rama acumula en los primeros ocho meses del año un retroceso de la producción del 4.5% en la comparación interanual.
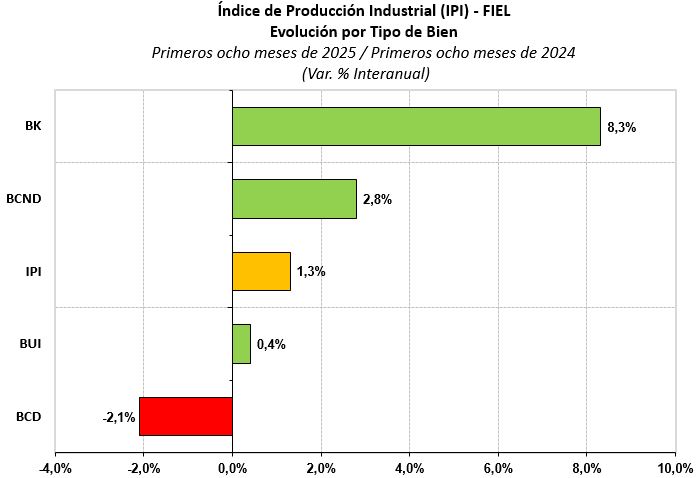
Al analizar la evolución de la producción industrial desde la perspectiva del tipo de los bienes producidos, se tiene que, en agosto, con la excepción de los bienes de uso intermedio, todos los demás recortan el crecimiento acumulado en los primeros ocho meses. En el caso de los bienes de capital, el deterioro de la producción de maquinaria agrícola y un menor ritmo de crecimiento en la producción de utilitarios explica el recorte del crecimiento acumulado hasta 8.3%. El menor ritmo de crecimiento en la producción de alimentos y bebidas, junto con la caída en los despachos de cigarrillos, determinan una merma en el crecimiento entre los bienes de consumo no durable hasta 2.8% en el acumulado entre enero y agosto. Por su parte, en la ligera mejora acumulada de 0.4% de los bienes de uso intermedio ha gravitado en el mes, entre otras actividades, la producción de acero y de agroquímicos. Finalmente, los bienes de consumo durable acumulan una caída de la producción del 2.1% en los primeros ochos meses y en la comparación interanual, que viene explicada no solo por la contracción en la producción de automóviles de los dos últimos meses, sino también por la caída en la producción de durables para el hogar que se arrastra desde más atrás.
Gráfico 4
IPI como Ciclo Económico
En términos desestacionalizados, la producción industrial del mes de agosto mostró un avance mensual del 1%, interrumpiendo dos meses de caída. No obstante, con una alta probabilidad, febrero de este año se consolide como un pico de la recuperación iniciada en abril de 2024, de modo que la industria se encontraría transitando la 12ª recesión de la industria desde 1980, de acuerdo a información del IPI de FIEL. Pero, así como la fase de recuperación anterior era atípica por su bajo dinamismo, lo es también la contracción que transitaría la industria.
Gráfico 5
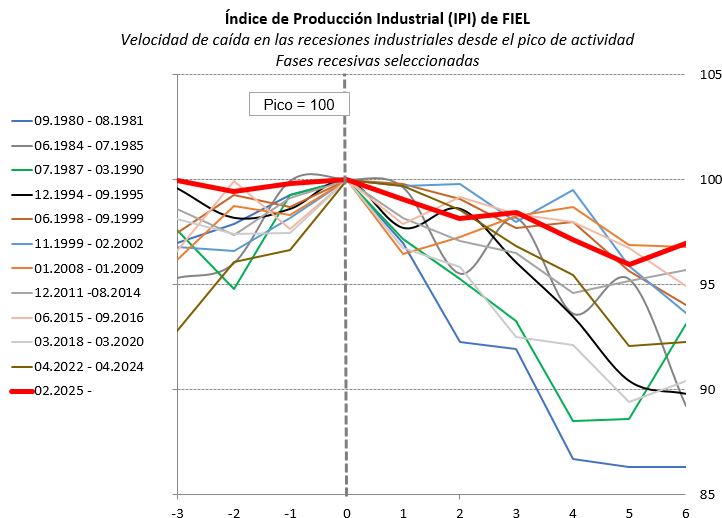
En este contexto se abre el interrogante de si ¿la mejora de la actividad corregida por estacionalidad en agosto es suficiente para señalar una inminente reversión de la caída de la producción? Al respecto, momentáneamente la industria no cuenta con motores que permitan retomar aceleradamente el sendero de la recuperación, además del hecho de que una parte de la mejora de agosto estuvo asociada a la normalización de actividades puntuales. Una consolidación de la reciente baja de tasas podría contribuir a la mejora de la actividad por el canal del crédito.
En síntesis. La industria encadenó en agosto la segunda caída interanual luego de siete meses de repunte, con retroceso en los líderes y sectores de insumos intermedios que amortiguaron la caída para el promedio de la actividad. Con ello, el crecimiento acumulado en ocho meses se recortó, y lo hizo para todos los tipos de bienes, con la excepción de los intermedios, mientras la producción de bienes de capital continúa liderando el ranking de crecimiento. La mejora mensual de la actividad corregida por estacionalidad en agosto marca un impasse en la caída de la industria, pero aún resulta insuficiente para señalar el fin del deterioro de la actividad industrial observado en meses recientes, en una fase de contracción atípica por su baja velocidad de caída.
Guillermo Bermúdez