
Con el avance de la nueva campaña agrícola que tendrá mayor volumen de producción y con oportunidades importantes para las exportaciones ganaderas, el sector sigue esperando definiciones de la política de derechos de exportación de acuerdo con las promesas del gobierno. Mientras tanto, el uso de alivios temporarios de retenciones con objetivos de ampliación de la oferta de divisas frente a crisis puntuales del mercado cambiario, no ayudan a mejorar las expectativas de los productores.
En nuestro país, la actividad agroindustrial es permanente y requiere que productores y procesadores decidan sus planes y modifiquen sus planteos de negocios periódicamente para responder a la demanda internacional y local.
En cualquier país “pequeño” al comercio internacional, como lo es Argentina, la producción local de cualquier tipo de producto debe ser “competitiva” a los precios internacionales dados para poder ser exportada. En efecto, estos países enfrentan precios internacionales que se determinan en un proceso de comercialización que equilibra la demanda y la oferta mundial sin tener ningún poder de influencia. En el caso de los productos básicos agroindustriales (commodities), esto ocurre aún para los productos que registran algún grado de concentración (el conjunto de diez principales exportadores reúne una parte significativa de la oferta exportable mundial, más del 50%). Ese es, por ejemplo, el caso de nuestro país en la harina de soja o el trigo, productos en los que la Argentina figura entre los principales exportadores mundiales.
En estos mercados tan competitivos, las fluctuaciones de precios y de las cantidades ofrecidas y demandadas son frecuentes y dependen de muchos factores. Tradicionalmente, el clima y la estabilidad del escenario económico general juegan el rol más importante. Sin embargo, en los últimos 25 años la variabilidad de precios de estos mercados ha mostrado desvíos significativos de sus tendencias de largo plazo debido a cambios no anticipados. Por ejemplo, se han registrado aumentos en las demandas de países superpoblados (crecimiento de la demanda china a inicios de los 2000), crisis internacionales financieras (2008-09) y episodios bélicos que afectaron a países oferentes (invasión de Rusia a Ucrania en 2022). Más recientemente, los mercados recibieron el impacto de los cambios que ha impuesto la administración del presidente norteamericano Trump en las relaciones económicas internacionales, a través del uso de aranceles que no respetan los acuerdos firmados en el marco de la Organización Mundial del Comercio (2025).
Todos nuestros competidores se enfrentan a esos procesos mundiales, pero en el caso de la Argentina, los productores y procesadores agroindustriales locales deben sumar los aspectos de la política económica interna que, en los últimos 25 años ha mantenido un sesgo anti-exportador que recortó la competitividad local, estancando nuestras exportaciones en general, e impidiendo que la oferta agroindustrial se pudiera expresar en todo su potencial. En contadas ocasiones en estos años, la política local reconoció este hecho. Ocurrió entre 2015 y 2019, durante el gobierno del presidente Macri, aunque ese reconocimiento no pudo sostenerse en el tiempo debido a la crisis económica iniciada en 2018. Actualmente, como se verá más adelante, también el gobierno del presidente Milei exhibe el reconocimiento de la importancia del sector, aunque también con matices provenientes de las restricciones macroeconómicas.
Como resultado de lo anterior, en el sector agrícola, los volúmenes de cosecha han ido creciendo lentamente, amesetándose por períodos y llegando en la actualidad a un volumen de 131 millones de toneladas para los cinco principales cultivos en la campaña 2024-25, que ya finalizó (ver Gráfico 1). La información muestra también la magnitud del impacto negativo del clima cuando, en las campañas 2017/18 y 2022/23, sendas sequías redujeron los volúmenes cosechados en un -18% y -30%, respectivamente.
Gráfico 1
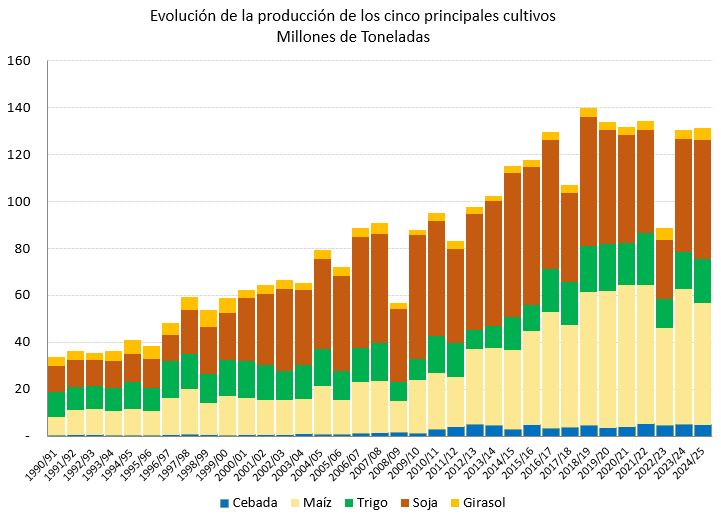
Para 2025/26 se estiman alzas de producción en todos los granos, pasando de 131,6 millones de toneladas en 2023/24 a 143,1/147,4 millones proyectados para la campaña que inicia.
En esta etapa del año, el desarrollo de la campaña 25-26 muestra un aumento del área sembrada de trigo con aumentos estimados en su producción, cuya cosecha comenzará hacia noviembre. Los planes de siembra de maíz indican un aumento del área frente a la que se destinará a la soja, en respuesta a la relación de precios internacionales. Los especialistas indican que nuestro país podría aumentar los rindes de la soja y, en consecuencia, permitir la ampliación de la superficie sembrada de soja que, como ya se comentara, rivaliza con la de maíz.
Por el momento, los resultados económicos proyectados a nivel de productor son magros bajo el supuesto del mantenimiento de los precios internacionales actuales y teniendo en cuenta el aumento de los costos internos y la permanencia del tratamiento impositivo que incluye a los derechos de exportación. Se esperan precios estables para trigo y maíz y con un bajo nivel en soja. La mejoría del volumen y los precios más ajustados llevarían a un ingreso por exportaciones agrícolas un poco superior al del año anterior, aunque sin saltos significativos.
En el mediano plazo, en términos de la actividad agrícola, la evolución de la Argentina se juzga por debajo de la de los Estados Unidos y Brasil en sus rindes promedio, sugiriendo que hay espacio para incorporar nuevas tecnologías disponibles. Los analistas de la producción estiman que sería posible agregar entre 30% y 50% de tonelaje a la producción en un plazo de 5 años si se logran los incentivos necesarios.
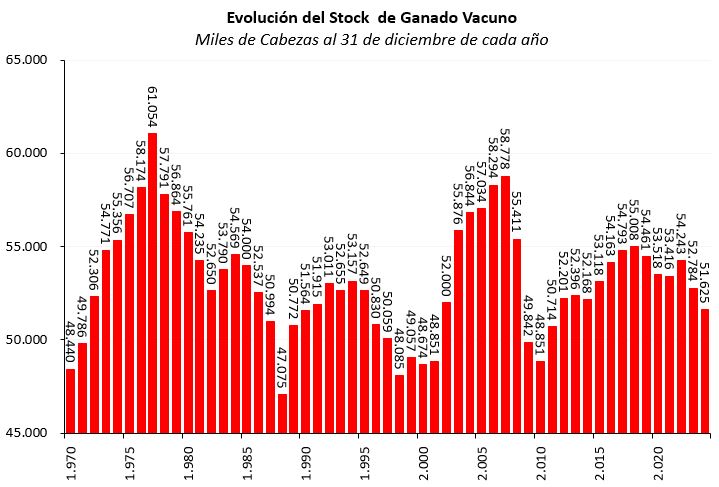
En el caso de la carne vacuna, otro de nuestros complejos de exportación agroindustrial importante, nuestro país enfrenta hoy problemas domésticos relevantes. La condición inicial de un bajo stock (ver Gráfico 2) y una fase de liquidación prolongada limita la oferta disponible para el equilibrio entre el abastecimiento interno y un aumento de la exportación. A la vez, el sector enfrenta hoy una variabilidad macroeconómica que influye especialmente en esta producción. En efecto, cada vientre y cada animal en cría y engorde son equivalentes de “bienes de capital” que producen su resultado en un plazo temporal y cuya rentabilidad debe competir con la tasa de interés de mercado y las expectativas del tipo de cambio. Las altas tasas registradas hasta hace poco no favorecían la decisión de retención y aumento del stock. Con todo, las mejores expectativas de precios morigeraron la tasa de hembras en faena (47,2% del total faenado en agosto 2025), a la vez que en los últimos meses se registra un aumento del consumo interno (53,7 kg/hab/año en agosto 2025).
Gráfico 2
Fuente: FIEL con base en datos SAGyPEste escenario de resultados de rentabilidad modestos para nuestros principales productos está, a la vez, sujeto al cambio en varios de los factores que se identificaron en el primer párrafo. En el caso de los mercados internacionales, las novedades han sido positivas para nuestro país. Así, en lo que va del año, el poroto de soja ha tenido un comportamiento diverso al histórico, con un aumento de los envíos al exterior derivados de la demanda de China. Este cambio abre un interrogante con respecto al abastecimiento de la industria procesadora de harina y aceite de soja. Por el momento, las importaciones desde Paraguay del poroto para procesar, que completan el abastecimiento local de poroto a la industria, se han mantenido dentro de lo histórico.
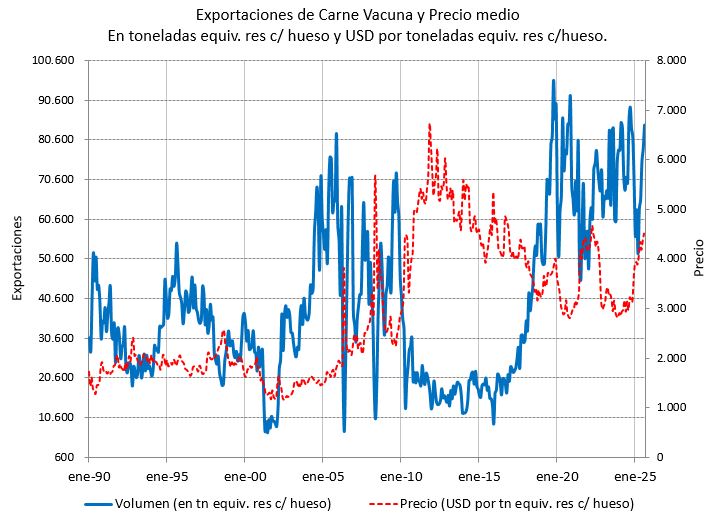
Algo similar, en cuanto al escenario internacional positivo, ha ocurrido con las exportaciones de carne vacuna. Nuestro destino principal continúa siendo China, pero en este año los precios internacionales han escalado, aumentando el interés en el negocio exportador (Gráfico 3). Además, en el mediano plazo todos los pronósticos indican que un eventual amesetamiento de la demanda china sería más que compensado por el aumento de la demanda de los países en crecimiento del Este de Asia (Tailandia, Indonesia, Vietnam, Filipinas, Malasia). Los principales abastecedores mundiales: Brasil, Australia, Argentina, Paraguay, Uruguay, Canadá, la Unión Europea y el Reino Unido, buscan su ingreso a esos mercados potenciales. Por su parte, los Estados Unidos seguirán jugando el doble rol de importador y exportador de carne vacuna, Su política arancelaria, sin embargo, podría recortar su acceso a los mercados asiáticos por represalias comerciales (China, Vietnam), a la vez que podrían modificar sus fuentes de abastecimiento externo debido a acuerdos preferenciales y aranceles diferenciales entre sus países proveedores.
Gráfico 3
A la evolución descripta de los mercados local e internacional deben sumarse otros dos factores de relevancia: las inundaciones recientes en la Pampa Húmeda y la política zigzagueante del gobierno con respecto a los derechos de exportación.
En el plano climático, las lluvias, que fueron recibidas con esperanza por los productores, terminaron siendo excesivas en varias zonas. Así, en provincia de Buenos Aires se estima que, a principios de setiembre, entre 2 y 3 millones de has. estaban afectadas por las inundaciones o el exceso hídrico que impedía las labores agropecuarias (equivalente al 10% de su superficie de aptitud agropecuaria, aproximadamente). Las autoridades nacionales ya aplicaron la liberación de impuestos correspondiente a la emergencia climática, pero este beneficio compensa sólo muy parcialmente el problema central que será la disminución severa de la producción en esas áreas afectadas.
El otro aspecto de la política del gobierno que resulta relevante para las expectativas, y que se juzga con tono crítico en el sector, es el manejo de las retenciones como instrumento para acelerar el ingreso de dólares por exportación y la consiguiente liquidación de esos dólares para incrementar la oferta de divisas en el mercado oficial de cambios. El episodio más reciente es el correspondiente a los Decretos 682/2025 y 685/2025 que establecieron alícuotas de derecho de exportación del 0% para productos agroindustriales (complejos soja, maíz, trigo, girasol, cebada y sorgo) y cárnicos (carne vacuna y aviar) hasta el 31 de octubre de 2025, bajo la condición de liquidar el 90% de las divisas en un plazo de 3 días a partir de la Declaración Jurada de Ventas al exterior (DJVE). A la vez se estableció un tope de liquidación total de USD 7000 millones que operaría como límite alternativo al temporal de fines de octubre para los granos y subproductos. En los hechos, a los tres días de conocida la medida ya se había alcanzado el tope monetario y las retenciones de granos y subproductos volvieron a sus valores anteriores. En el caso de las exportaciones cárnicas no se fijó un tope, por lo que el beneficio aún estaría vigente hasta fin de octubre.
Este mecanismo de beneficios impositivos temporarios también se utilizó entre enero de 2025 y junio de este año. El 1ro. de julio los derechos de exportación fueron reinstalados para ser posteriormente reducidos, marginalmente, en ocasión de la inauguración del presidente Milei de la Exposición Anual de la Sociedad Rural. Como se indicó en el párrafo anterior, a los pocos días se volvió a usar el instrumento de reducción temporaria de los derechos de exportación agroindustriales como mecanismo de emergencia frente a un aumento importante del tipo de cambio que llevó su cotización al techo de la banda cambiaria. Paralelamente, se iniciaron tratativas exitosas con el Tesoro del gobierno de los Estados Unidos para la provisión adicional de divisas y garantías de pago de nuestra deuda externa. La pregunta que se deriva de estos hechos es si el alivio logrado a través de los fondos de los Estados Unidos permitirá avanzar con la eliminación de las retenciones para 2026 o si, por el contrario, se mantendrán esos derechos para cumplir con los planes fiscales del gobierno.
El panorama trazado hasta aquí pone al día el análisis ya presentado en esta sección en julio de este año. Más allá de las noticias internacionales, el avance de la nueva campaña agrícola y las decisiones de los productores ganaderos siguen sujetas a la confirmación de los plazos en que el gobierno llevará adelante su promesa de eliminación de los derechos de exportación. A la vez, la normalización definitiva de la macroeconomía es una condición necesaria para el aumento del crédito, la recomposición de la rentabilidad a lo largo de las cadenas productivas y la generalización de nuevas inversiones. En el futuro inmediato, el sector seguirá produciendo mientras espera estas novedades.
Marcela Cristini y Guillermo Bermúdez