
Los primeros ocho meses de 2025 muestran un comercio exterior de la Argentina con un saldo comercial modesto, cambios en los orígenes de nuestras importaciones y oportunidades para nuestras exportaciones de productos básicos. A la vez, el gobierno avanza lentamente en una reforma aperturista. Más allá de la necesidad evidente de aumentar la inserción internacional de la Argentina, la secuencia y la credibilidad que tenga esta estrategia serán factores clave para asegurar su permanencia futura.
El diagnóstico de situación de nuestro sector externo que se presentó en esta sección hace un mes, indicaba que los cambios que se avecinan en los flujos internacionales de comercio serán muy importantes a partir del desacople entre Estados Unidos y China. Junto a China también podrían alinearse otros países, especialmente India y países del Este de Asia (Vietnam, Indonesia, Filipinas, Tailandia) que han recibido “castigos” arancelarios por parte de la administración del presidente Trump. Algunos de ellos, como Vietnam, Indonesia y Filipinas han llegado a acuerdos comerciales con los Estados Unidos, abriendo sus economías a cambio de la fijación de aranceles más moderados que los inicialmente anunciados. Por su parte, China continuará con su negociación bilateral con la administración norteamericana, al menos hasta el próximo octubre. En paralelo, también se ha registrado una rápida respuesta de países como Canadá o la propia Unión Europea que han avanzado aún más que su par norteamericano, negociando acuerdos de libre comercio con algunos de esos países, como es el reciente caso de Indonesia.
Debido a la dinámica acelerada de los cambios en las relaciones económicas y políticas internacionales y a la necesidad de la Argentina de cumplir con su objetivo, siempre postergado, de mejorar su inserción internacional, es conveniente mantener un diagnóstico actualizado de nuestro comercio exterior. Para ello, en lo que sigue se sintetiza el desempeño de nuestro país en los que va del año y se lo relaciona con la fragmentación del comercio internacional en curso.
Los datos del intercambio comercial argentino en los ocho primeros meses de 2025, según el INDEC, muestran que nuestras exportaciones crecieron un 6,2% interanual (USD 55.367 millones) mientras las importaciones lo hicieron un 32,1% (USD 50.296 millones). El saldo comercial fue de USD 5.071 millones, lo que sugiere un aporte de divisas neto modesto para el presente año. En los próximos meses se sumarían menos dólares, ya que las exportaciones agroindustriales se han adelantado por los incentivos del gobierno de rebajas de derechos de exportación y el ritmo importador podría mantenerse o disminuir un poco teniendo en cuenta el menor nivel de actividad local, pero sin abandonar un crecimiento de dos dígitos para el año. Las previsiones relevadas por el BCRA en agosto a través del sistema REM indican un resultado con un saldo de USD 7.105 millones para 2025. Este resultado se ve favorecido por términos del intercambio ya que nuestros productos exportables aumentaron sus precios muy por encima de los precios de nuestras importaciones, que prácticamente se mantuvieron constantes en lo que va del año.
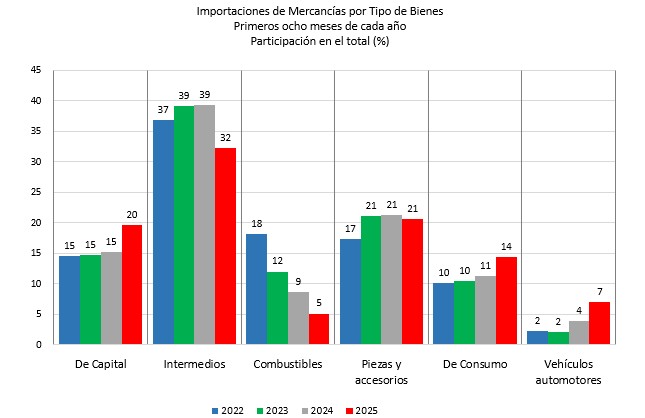
Los productos exportados se concentraron en los sectores primarios y de la agroindustria, siguiendo la tendencia histórica, y representaron un 61% del total vendido al exterior. Del lado importador, el 72,5% de las compras se concentraron en insumos, bienes de capital y sus repuestos, apuntando a un proceso de producción e inversión de más largo plazo. También se destaca, en la composición del comercio externo, el cambio en la balanza de combustibles con un aumento de las exportaciones y una importante caída en las importaciones como resultado de los nuevos desarrollos de producción de petróleo y gas no convencionales (Gráficos 1 y 2).
Gráfico 1
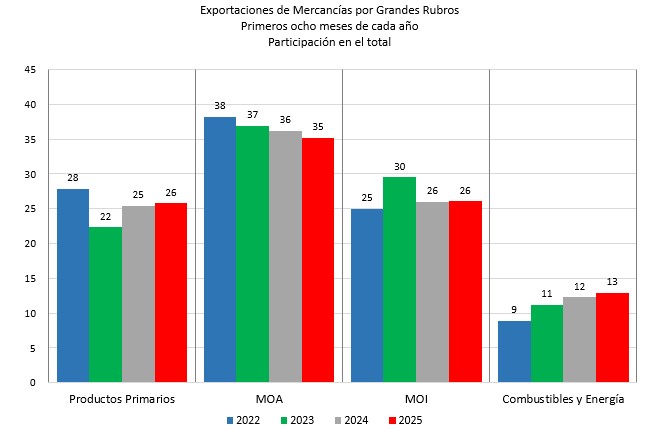
Gráfico 2
En el nuevo contexto externo, más complejo y dinámico, nuestro país deberá recorrer su propio camino. Del lado exportador, las empresas argentinas de la agroindustria, la minería y la energía podrían aprovechar oportunidades de crecimiento en el abastecimiento hacia China y el Este de Asia. Del lado importador, la apertura inicial del mercado argentino ha dado como resultado una tendencia al aumento de las importaciones de origen chino como consecuencia, en parte, del reacomodamiento de los flujos internacionales como se aprecia en la evolución reciente de nuestros principales socios comerciales.
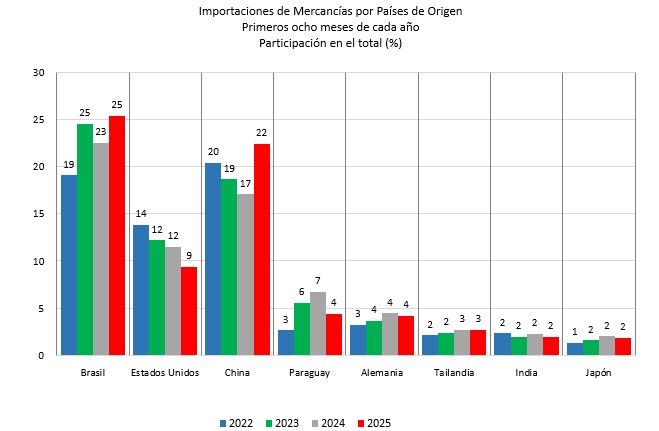
En los ocho meses de 2025, Brasil fue el principal destino de las exportaciones de bienes con 14,8% del total; le siguieron China y Estados Unidos, con 9,3% y 9,0%, respectivamente. Chile también es uno de nuestros primeros destinos exportadores (cuarto lugar) dentro de la región latinoamericana. Las importaciones, coincidentemente, provinieron de Brasil, China y los Estados Unidos y estos países representaron 25,4%, 22,4% y 9,4% del total, respectivamente. Con los dos primeros países, la Argentina mantiene importantes saldos negativos de balance comercial. Si se considera a la Unión Europea en conjunto, esta región concentró el 9,3% de las ventas argentinas al exterior y 13,6% de las compras, manteniendo su habitual saldo negativo. En el caso de los Estados Unidos, el saldo ha sido históricamente negativo, lo que se revirtió en 2024 para pasar a tener un saldo levemente positivo. Finalmente, los saldos positivos, que llevan al resultado neto final, se distribuyen en un gran número de países que reciben nuestros envíos agroindustriales y de recursos mineros. En los Gráficos 3 y 4 se identifican a nuestros principales socios comerciales junto con algunos países de menor participación pero que han mostrado una importante variación desde 2018.
Gráfico 3
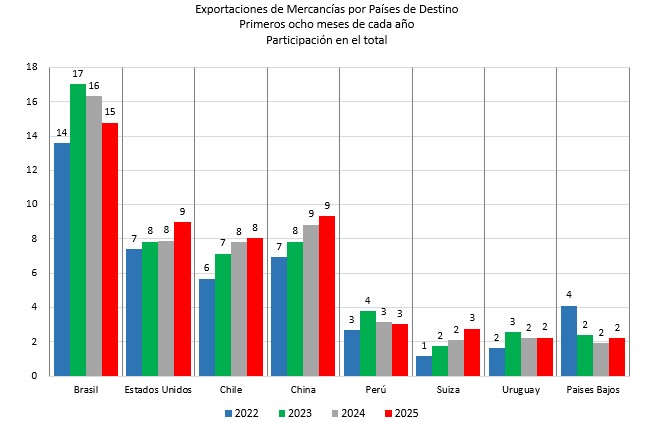
Gráfico 4
La fragmentación creciente en el comercio internacional y los redireccionamientos de flujos en el marco de la competencia tecnológica entre los Estados Unidos y China, y el uso de los aranceles como medidas para disciplinar a sus socios comerciales por parte del presidente Trump empiezan a mostrar sus consecuencias también en nuestro país. Así, por ejemplo, las importaciones desde China aumentaron un 73,6% hasta agosto de 2025, muy por encima del promedio de aumento de las importaciones totales. Las exportaciones hacia India y los países de Oriente Medio también muestran aumentos por encima del promedio del total exportado.
A la vez, el aumento promedio de las importaciones también ha ocurrido como una respuesta a la evolución del tipo de cambio real de la Argentina, que aumentó la competitividad de nuestros socios en el mercado local y a las medidas del gobierno para mejorar la inserción internacional.
Del lado importador, esas medidas se iniciaron por la remoción de barreras y facilitación de trámites técnicos y normativos (eliminación del Sistema de Importaciones de la República Argentina -SIRA- y las licencias no automáticas). Se eliminó el impuesto PAIS, se facilitó la importación de bienes de capital usados y se redujeron los aranceles de insumos para diversas industrias (acero, petroquímicos, fertilizantes, fitosanitarios, hilados, telas y neumáticos). También se redujeron los aranceles de algunos productos de consumo, como indumentaria, zapatillas, electrodomésticos, celulares y café.
Con respecto al componente de reducción arancelaria dentro de la reforma del comercio exterior de nuestro país, debe recordarse que la Argentina debe respetar las reglas del Arancel Externo Común del Mercosur (AEC). Este arancel oscila dentro de un rango del 0 al 35%, creciente con el grado de elaboración de los productos y con un promedio nominal del 12%. Dentro de esa regla general, cada país miembro tiene acceso a formular un conjunto de excepciones limitadas (Lista Nacional de Excepciones). En el caso de la Argentina y Brasil, se trata de 100 líneas arancelarias cuya composición puede modificarse en un 20% cada seis meses. Recientemente, además, los países socios acordaron dar mayor flexibilidad a esas excepciones en respuesta a los cambios en el contexto internacional. Así, en julio de este año se amplió en 50 líneas arancelarias para Argentina y Brasil, temporariamente, hasta 2028. Paraguay y Uruguay gozan de mayor flexibilidad por su condición de países pequeños dentro del bloque.
Del lado exportador, las autoridades simplificaron la tramitación de exportaciones, en especial para las PYMES (Exporta Simple) y buscan fortalecer la Ventanilla Única para el Comercio Exterior (VUCE). En cuanto a la carga tributaria, durante 2025 se eliminaron o redujeron significativamente los derechos de exportación para más de 4000 productos industriales, producciones regionales, algunos productos de la carne (vacas y porcinos), productos lácteos y de la minería. Se mantuvieron o sólo se redujeron marginalmente, no obstante, los derechos sobre los principales productos de exportación de la agroindustria.
Este diagnóstico actualizado muestra a nuestro país transitando un proceso, hasta ahora gradual, de reforma de su comercio exterior con el objetivo de mejorar su inserción internacional y aprovechar los beneficios del comercio. Esta estrategia se enfrenta, como ya se mencionara, a un escenario internacional de gran complejidad geopolítica y económica, en el que los intercambios comerciales bilaterales han vuelto a ser utilizados como monedas de cambio en las negociaciones. Esta situación contrasta con los esfuerzos de construcción de relaciones económicas internacionales multilaterales que fue impulsada por países como Estados Unidos o los miembros de la Unión Europea luego de la Segunda Guerra Mundial.
Dentro de ese proceso, desde fines de la década de los 80, el mundo avanzado impulsó reformas económicas para lograr el crecimiento de los países en desarrollo, incluyendo la apertura de sus economías. Desde entonces se ha reconocido la necesidad de considerar el “timing and sequencing” de esas reformas. Entre los aspectos analizados se incluyen: a. la velocidad del proceso de implementación de la liberalización, considerando las alternativas de una implementación en una sola etapa o una implementación en múltiples etapas; b. los alcances burocráticos y económicos de las diversas etapas de implementación; c. la relación entre la liberalización del comercio y otras políticas en la secuencia de la reforma (Banco Mundial, 1984).
En el caso de la Argentina, estos temas fueron ampliamente discutidos en el episodio aperturista de los 90. En ese momento, gran parte de los países del mundo se movían, generalizadamente, en el sentido de liberalizar el comercio internacional. A pesar de ese clima de negocios favorable, nuestro país no logró dar permanencia a sus reformas. Ahora, nuevamente, las empresas industriales, los productores y exportadores agroindustriales y de la minería y los trabajadores/consumidores, vuelven a discutir estos temas ya que necesitan tomar decisiones para adaptarse y crecer. En un contexto de tantos cambios, esos actores exigen mayor previsibilidad y el acompañamiento de medidas que fortalezcan la competitividad. Por el momento, las iniciativas de liberalización comercial del gobierno en 2024 y, principalmente, 2025, han transcurrido dentro de un programa dominado por las necesidades de estabilización macroeconómica. Quizás, luego de las elecciones nacionales de octubre, haya una oportunidad para abrir un espacio más productivo en el que se logre encauzar nuestra estrategia externa.
Marcela Cristini y Guillermo Bermúdez