
Con retraso frente al resto de la reactivación económica, el sector de la construcción ha adquirido dinamismo en los últimos meses. En el caso de la construcción residencial, la reaparición del crédito hipotecario y el interés de la banca privada por crecer en esta oferta ha ayudado a impulsar a la demanda. Del lado de la oferta de viviendas, se mantiene el problema de altos costos de construcción y la recuperación lenta de los precios del m2, lo que determina un bajo nivel de rentabilidad sectorial. Sin embargo, es probable que la convergencia macroeconómica ayude a lograr un equilibrio y permita que el sector retome su rol como factor de crecimiento.
Hacia fines del tercer trimestre de 2024, el análisis del sector de la construcción presentado en esta sección de Indicadores de Coyuntura mostraba un panorama levemente alentador para la construcción residencial dentro de variados pronósticos de una rápida recuperación de la actividad económica general. Los factores positivos en ese panorama eran el regreso del crédito hipotecario, la recomposición de precios de la vivienda, la desregulación que permitiría reducir costos de construcción y la liberación de los contratos de alquiler por vía de la derogación de la Ley 27551.
En los meses que siguieron de 2024, si bien la actividad económica general fue recuperándose (aumento del PBI de 2,6% interanual), el sector de la construcción vio retrasada su reactivación. Cada trimestre del año 2024 mostró una caída en la actividad de construcción en general con respecto al trimestre correspondiente del año anterior (Gráfico 1).
Gráfico 1
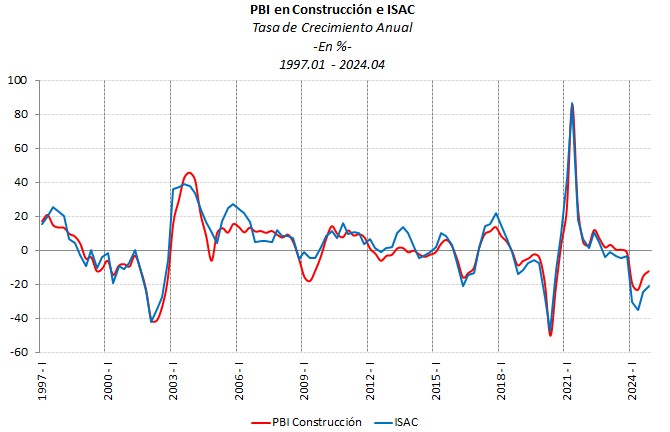
Una parte de esta contracción se explica por el freno a la inversión pública en infraestructura, aún presente. Otra parte obedece a la paralización de obras privadas y la postergación de nuevas obras debido al proceso de ajuste macroeconómico. En ese contexto, todavía afectado por la incertidumbre, los inversores optaban por la postergación de sus decisiones. En el primer trimestre de 2025, los datos del INDEC muestran un cambio de comportamiento con un aumento de la actividad de construcción medida por el Producto Bruto de Construcción y por el Indicador Sintético de la Actividad de la Construcción (ISAC). El primero muestra un aumento del 6,1% en la actividad respecto de igual período del año anterior. En el caso del ISAC, luego de un 2024 con fuertes caídas interanuales en cada mes, a partir de diciembre se observa una leve mejora que se dinamiza a lo largo del primer cuatrimestre del año. Así, en abril de 2025 la actividad repuntó un 25% con respecto al mismo mes del año anterior. Sumando a ello, en el mes de marzo, se tuvo el primer registro de un aumento mensual de la mano de obra empleada en el sector desde inicios de 2024, aunque sin una recuperación del nivel inicial del período (386462 puestos de trabajo vs. 401347 en enero de 2024).
Como resultado de esta mayor actividad, la inversión en construcciones aumentó un 8,4% en el primer trimestre de 2025. Por su parte, los permisos de construcción reflejaron un aumento mensual continuo de la superficie permisada desde diciembre de 2024, considerando el incremento con respecto a igual mes del año anterior.
En el caso de la construcción residencial, su despegue todavía está afectado por algunos factores negativos. Entre ellos, por el lado de la oferta, se observa una evolución de los costos de la construcción en dólares por encima de los precios de la vivienda.
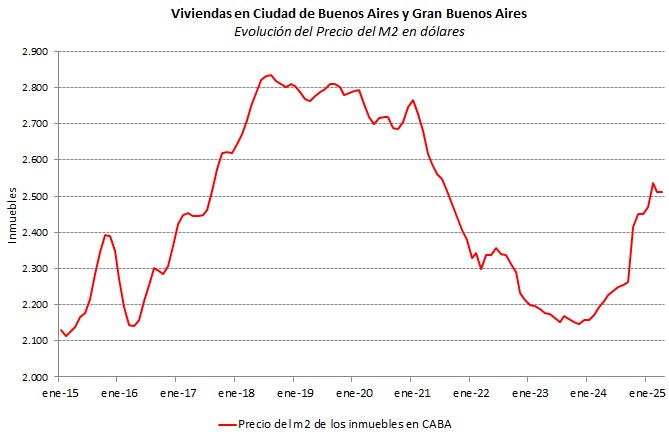
Los precios de la vivienda por m2 en dólares en el mercado de la Ciudad de Buenos Aires han aumentado lentamente, un 17% entre el mínimo de diciembre de 2023 y abril de 2025 (Gráfico 2). Este aumento marca la reactivación de la demanda debido a una mayor disponibilidad de crédito hipotecario, el uso de fondos del blanqueo de capitales habilitados para operaciones inmobiliarias y un menor grado de incertidumbre para las familias de mayores ingresos que pueden disponer de fondos para compras sin intermediación.
Gráfico 2
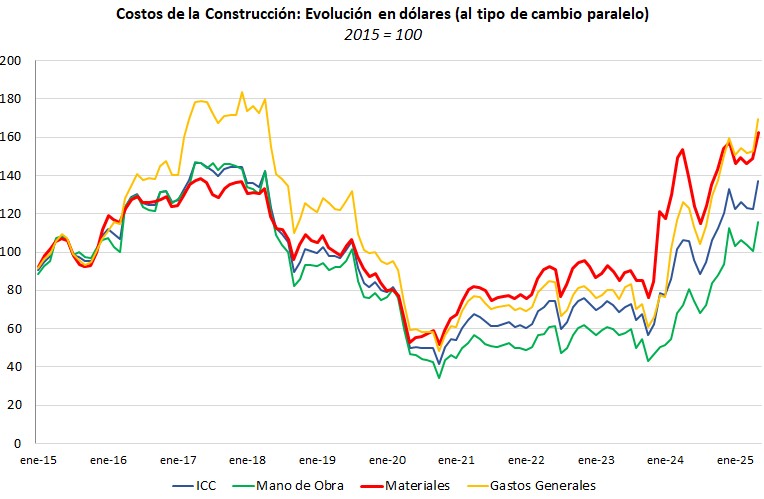
Por el lado de los costos, la variación de los precios implícitos del PBI, como medida de la inflación en pesos, muestran que mientras el nivel general aumentó un 69,8% entre los primeros trimestres de 2024 y 2025, los precios/costos implícitos de la construcción aumentaron un 102,3%. Para un mayor detalle, el Índice de Costos de la Construcción (ICC) que también publica el INDEC muestra que el aumento real de los costos de la construcción se vincula al aumento de los materiales y la recuperación salarial en el sector. Pese a la baja demanda por insumos, los precios evolucionaron hacia el alza, como ocurrió en otros sectores de la economía, debido al elevado grado de incertidumbre que empujó conductas defensivas. La evolución del dólar en ese período ha sido por debajo de la inflación general lo que también influye en este resultado (Gráfico 3). Esas conductas se vienen desmantelando como consecuencia de la mayor estabilidad de la macroeconomía.
Gráfico 3
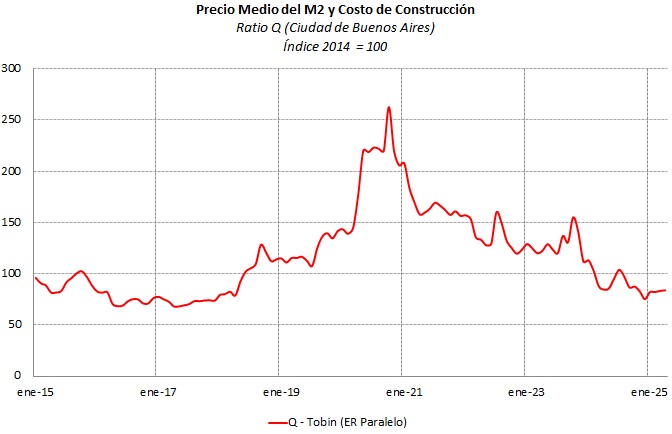
Por lo tanto, hasta muy recientemente, la rentabilidad de la industria de la construcción residencial medida aproximadamente por el indicador de precios del metro cuadrado en CABA con respecto al costo de la construcción en dólares mostraba una declinación sistemática desde el episodio del COVID 19 en 2020, con una tendencia a la estabilización a niveles aún bajos en los últimos meses (Gráfico 4).
Gráfico 4
Como ya se ha mencionado, en línea con la mejora del ambiente de negocios algunos factores positivos han mostrado avances en los últimos meses. Ese es el caso de los créditos hipotecarios y la capacidad de compra de la demanda. Analizando con mayor detalle este aspecto debe destacarse que por primera vez desde 2018, el stock de crédito hipotecario ha cambiado de rumbo y muestra un crecimiento. Nótese que, desde la crisis financiera de 2018-19 hasta noviembre de 2024, el stock de crédito hipotecario iba desapareciendo como consecuencia de la falta de oferta y la cancelación de los créditos otorgados (Gráfico 5). Con todo, aún con la habilitación de una mayor oferta de crédito hipotecario entre 2017 y 2018, el stock representaba un valor exiguo de alrededor del 1% del PBI. Este bajísimo apalancamiento del crédito para el acceso a la vivienda en la Argentina es una consecuencia de la falta de financiamiento de largo plazo junto con los reiterados episodios de alta inflación que impidieron construir un sector financiero interesado en desarrollar el crédito hipotecario, como ha ocurrido en la mayoría de los países de la región latinoamericana.
Gráfico 5
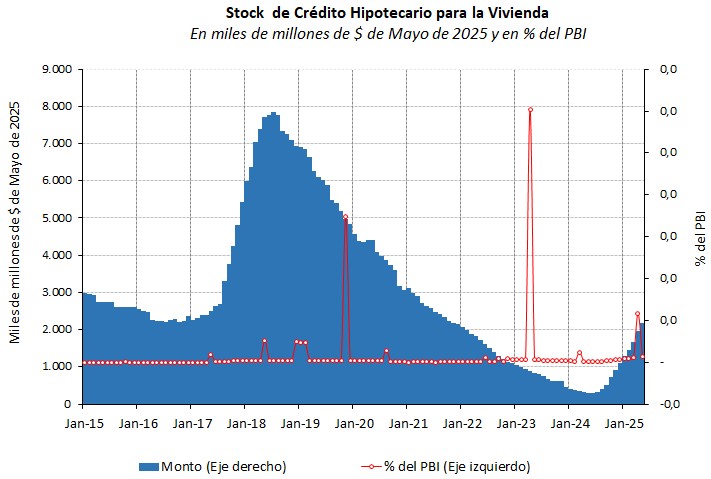
Dos aspectos muy positivos de esta inicial recuperación del crédito hipotecario como instrumento dentro del mercado de la vivienda se refieren, por el lado de los demandantes, al aumento del poder de repago de la vivienda y, por el lado de los oferentes de crédito, al interés de la banca privada por participar de esta oferta.
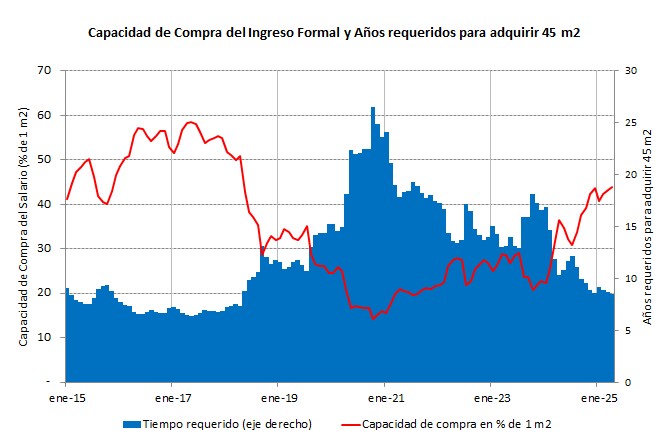
Efectivamente, la evolución salarial y la recuperación lenta en los precios de la vivienda han llevado a una situación más favorable en términos de la capacidad de acceso de los hogares a nuevas viviendas. En el Gráfico 6 se muestra la capacidad de compra del ingreso formal de un hogar promedio según el índice de Remuneración Imponible Promedio de los Trabajadores Estables (RIPTE) de la Secretaría de Trabajo y los años requeridos para acceder a una vivienda de 45 mts2 si se aplica todo el salario a ese destino. En la actualidad, un salario mensual completo alcanza para la compra de aproximadamente medio metro cuadrado de una vivienda standard y eso se traduce en que se requerirán casi 9 años para comprar la vivienda completa. Pero considerando que las familias apliquen sólo el 25% de sus ingresos a la compra de una vivienda, esto significa que deberían transcurrir unos 36 años para el acceso completo. Este valor indica que las familias con un único ingreso promedio aún están lejos de poder acceder a un crédito hipotecario que se otorga con un plazo de 15 y 30 años. No obstante, lo que muestra la información es que la capacidad de la demanda se mueve en el sentido adecuado y que muchas familias que gozan de dos o más ingresos y/o se encuentran por encima del promedio ya estarían en condiciones de participar del mercado.
Gráfico 6
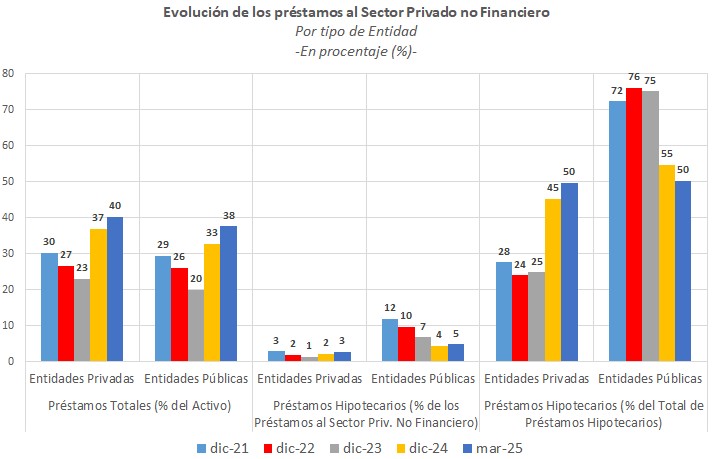
Del lado de la oferta del mercado financiero, su normalización paulatina ha permitido que los bancos dediquen sus activos al financiamiento al sector privado (en reemplazo del crowding out que realizaba el sector público nacional a través de la colocación de deuda). Los datos, además, muestran que los bancos privados han retomado su dinamismo como oferentes de crédito, superando a la banca pública. En efecto, el 40% de los activos de la banca privada se dedican al sector privado y público en marzo de 2025 vs. el 38% en el caso de la banca pública. Dentro de la cartera de préstamos, los créditos hipotecarios tienen, como se mencionaba más arriba, una importancia aún muy baja. Su participación en el total de préstamos al sector no financiero es de 3% en la banca privada y 5% en la banca pública. Esta evolución ha determinado que, actualmente, las bancas privadas y públicas compartan casi por mitades el mercado de crédito hipotecario (Gráfico 7). Por el momento, la oferta de este crédito ha ido aumentando su tasa fija desde un 4% a un 9%, a la vez que el ajuste por inflación (tasa UVA) que se les practica ha ido bajando su incidencia. También los plazos han ido creciendo desde 12 hasta 20 y 30 años para el caso de algunos bancos.
Gráfico 7
Los bancos también cumplen un rol en el financiamiento de la oferta de los desarrolladores inmobiliarios. Ante la ausencia de fuentes bancarias importantes, la construcción de nuevas unidades se ha venido financiando con inversores directos que utilizaban la vivienda como un mecanismo de ahorro en un país en el que se han reiterado episodios de confiscación de activos financieros (como en el caso del “corralito” en 2001). En febrero de 2025, las autoridades económicas reconocieron esta limitación y reglamentaron un nuevo instrumento financiero: las hipotecas divisibles o hipotecas de bien futuro. Este instrumento consiste en un préstamo hipotecario que gestiona el desarrollador pero que permite dividir la deuda y la garantía hipotecaria entre las diferentes unidades a medida que se va construyendo o subdividiendo.
En síntesis, en la medida en que el sendero macroeconómico siga convergiendo hacia la estabilización y, el horizonte de planeamiento de las empresas y las familias se siga ampliando, se ampliará el espacio para una mayor participación del sector de la construcción en la actividad económica de la Argentina como un pilar sólido de crecimiento.
Marcela Cristini y Guillermo Bermúdez