
La industria registró una nueva mejora en marzo, acumulando en el trimestre un moderado avance. Sin embargo, descontando factores estacionales, se tuvo un impasse en la recuperación. El fenómeno resultará transitorio y producto de la realización de paradas de planta, que también se realizan en abril, mes corto a causa de los feriados de Semana Santa. Por la profundidad de la caída en el primer semestre del año pasado, la industria debería mostrar una mayor recuperación en el segundo trimestre de 2025, de modo de alcanzar una dinámica de crecimiento similar a la registrada en fases previas.
La producción industrial de marzo, de acuerdo a información preliminar del relevamiento de FIEL, registró una mejora interanual de 1.6%. El avance fue el cuarto consecutivo en la comparación con el año anterior y, en el mes, seis de diez sectores mostraron una mejora respecto a marzo de 2024. No obstante, el avance de la industria resultó modesto teniendo presente que en marzo del año pasado la actividad fabril se había contraído 15.4%, el mayor retroceso de la producción desde 2020 en el inicio de la pandemia. En perspectiva, abril propone un desafío, comenzando por tratarse de un mes corto a causa de los feriados de Semana Santa y teniendo presente que se encuentran en marcha paradas técnicas en algunas plantas industriales.
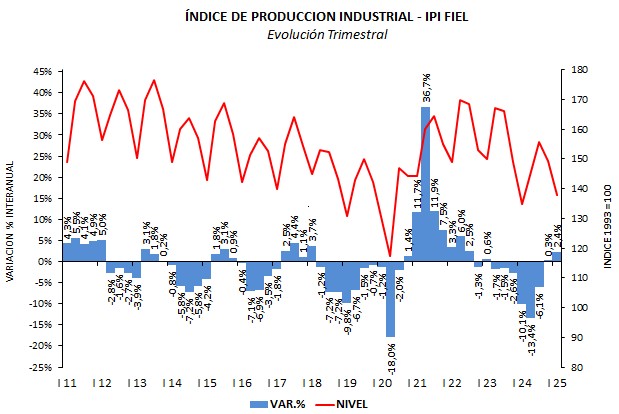
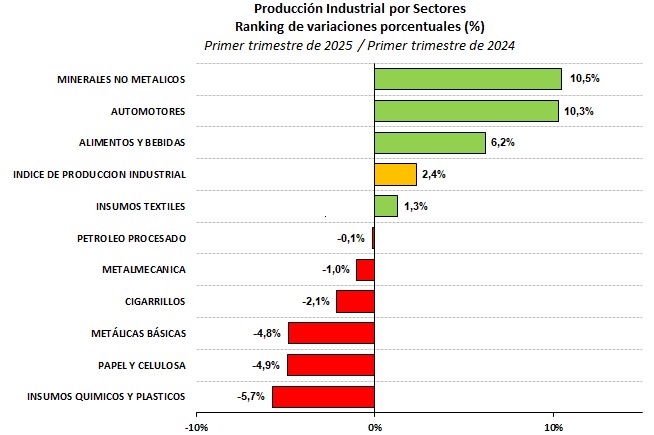
En cuanto al nivel de actividad alcanzado en el primer trimestre, este mostró un avance interanual del 2.4%, encadenando dos trimestres de mejora. Respecto al desempeño sectorial en los primeros tres meses del año, se observan cambios al tope del ranking de crecimiento que no se esperan resulten permanentes. En efecto, el salto de la producción de minerales no metálicos en marzo llevó a la rama a acumular una mejora del 10.5% en el trimestre respecto al mismo periodo de 2024, pasando a liderar el ranking sectorial. La producción automotriz recortó el crecimiento acumulado en el trimestre a 10.3% a causa del freno en líneas de producción en marzo, mientras que, con una mejora superior al promedio, los alimentos y bebidas marcan un avance del 6.2% en la comparación interanual. En el caso de la producción de insumos textiles, ésta avanzó 1.3% en el trimestre en la comparación con el periodo enero a marzo del año pasado, mientras que la refinación de petróleo igualó el nivel de un año atrás. La producción metalmecánica acumuló una caída del 1% en los primeros tres meses, seguida de los despachos de cigarrillos que registraron un retroceso del 2.1% en el periodo. Por su parte, la producción de las industrias metálicas básicas cayó 4.8%; la de papel y celulosa, 4.9% y la de los insumos químicos y plásticos, 5.7%, en todos los casos en el primer trimestre y en la comparación con el mismo período de 2024.
Gráfico 1
Aun cuando el sector de los minerales no metálicos haya pasado a colocarse en el primer trimestre al tope del ranking de crecimiento, realiza un bajo aporte a la recuperación de la industria. En efecto, la producción de alimentos y bebidas realiza la mayor contribución explicando más del 70% del avance en el primer trimestre, seguido de la rama automotriz con un aporte del orden del 30%. En el otro extremo el mayor recorte lo realiza la rama de los químicos y plásticos. En líneas generales, además de este sector, otras ramas productoras de insumos intermedios como papel y cartón o las industrias metálicas básicas, muestran debilidad y realizan una contribución negativa a la recuperación de la industria en lo que va del año.
Gráfico 2
Como se mencionó, la rama de los minerales no metálicos registró en marzo un marcado salto en la comparación interanual que permitió desplazar transitoriamente a la rama automotriz del liderazgo del ranking de crecimiento de los sectores industriales. Es importante destacar que el aumento de la producción del sector, que trepó al 25.9%, aún cuando resulta el segundo avance en la comparación con el año anterior, viene explicado por un efecto de base de comparación, el que resulta difundido entre los insumos que conforman la rama. Del mismo modo, merece observarse que, en lo que va de 2025, la actividad del sector muestra un estancamiento, al tiempo que sin una recuperación más dinámica, el rebote acumulado se agotará hacia el segundo semestre.
En relación a lo anterior, merece observarse que, de acuerdo al indicador sintético de la actividad de la construcción que elabora INDEC, luego de un mal comienzo de año, en febrero se tuvo el primer avance en la comparación interanual de los últimos quince meses –desde octubre 2023- acompañado de una ligera mejora en la medición desestacionalizada. Asimismo, las expectativas de actividad de la construcción dan cuenta de un nuevo repunte en el caso de las firmas especializadas en obras privadas, junto con un ligero recorte del optimismo para aquellas dedicadas a la obra pública.
En lo que se refiere a las ventas de insumos para la construcción se tiene que tanto las ventas de cemento como las de una canasta amplia medida a partir del Índice Construya, acumulan un trimestre de mejoras en la comparación interanual. Sin embargo, ello se debe fundamentalmente a un efecto de la base de comparación, teniendo en vista que, en lo que va de 2025, el volumen de ventas no muestra una mejora sensible.
En efecto, los despachos de cemento tuvieron un aumento del 17.1% en la comparación interanual en el mes de marzo, pero referido a un nivel de ventas en 2024 que había retrocedido 40% respecto al año anterior y había alcanzado el nivel más bajo en dos décadas sin contar la pandemia. Este efecto de base volverá a estar presente en abril, al tiempo que es importante observar que la mejora interanual de marzo volvió a ser acompañada por una caída mensual en la medición desestacionalizada, lo que sugiere cautela respecto a la evolución reciente de la actividad. En el caso del Índice Construya, éste también registró un marcado avance en marzo, que alcanzó el 15.8% en la comparación interanual, llegando a acumular un aumento del 10% en el primer trimestre en la comparación con el mismo periodo del año pasado, pero manteniéndose estable en lo que va de 2025. Todo lo anterior se da en un contexto en el que los costos de la construcción en dólares han aumentado respecto a febrero del año pasado por encima del 46%, motorizados por la recuperación del costo de la mano de obra, que avanzó 94% en el período, por encima de los gastos generales (52.4%) y el rubro de materiales (14.9%).
En el caso de la industria automotriz, la rama interrumpió con una caída en el mes de marzo, tres meses de mejora en la comparación interanual. En efecto, en el mes la producción del bloque se contrajo 3.8% respecto a marzo del año pasado, combinando un retroceso en la producción de automóviles del 10.5% con un ligero avance en la producción de utilitarios (2.4%). Precisamente en el mes, la caída de la producción se debió a la adecuación de líneas de producción en alguna de las terminales automotrices para el lanzamiento de nuevos productos. En lo que se refiere a ventas mayoristas y patentamientos, volvió a observarse un salto en la comparación interanual, al tiempo que las exportaciones registraron un ligero avance luego de un bimestre de caídas.
En el caso de la venta a concesionarias, en marzo se enviaron desde las terminales 47.9 mil unidades –el nivel más elevado para un mes de marzo desde 2018-, lo que significó un aumento del 58.8% en la comparación interanual, encadenándose nueves meses de recuperación. El segundo trimestre también ofrece una baja base de comparación –unas 27.5 mil unidades promedio mensual-, por lo que puede esperarse se sostenga la mejora. Así, en el primer trimestre de 2025 el avance acumulado es del 60.8% en la comparación con los primeros tres meses del año pasado, resultando el mayor crecimiento acumulado para el primer trimestre del año desde 2004. En cuanto a la tracción de las ventas sobre la producción local de vehículos, no debe perderse de vista que las ventas mayoristas de vehículos nacionales alcanzaron en marzo 18.7 mil unidades –el 39% del total-, marcando un crecimiento del 30% en el mes y acumulando 38% en el primer trimestre, en un contexto de participación creciente de unidades importadas en los patentamientos.
En el caso de las ventas minoristas, con 47 mil unidades patentadas en marzo se tuvo un avance del 82.6% en la comparación interanual dando continuidad a la recuperación que se observa desde agosto pasado. En el mes, todos los tipos de vehículos –autos, comerciales livianos y pesados- volvieron a mostrar una mejora en la comparación con el año anterior, destacándose el incremento por encima del promedio de los vehículos comerciales pesados que registraron un alza del 114.4%. Como se mencionó anteriormente, una parte del aumento en la comparación con los primeros meses de 2024 viene explicado por la caída de ventas en aquellos meses, efecto que comenzará a moderarse a partir de abril. Con lo anterior, en el primer trimestre los patentamientos de vehículos –unas 161 mil unidades- acumulan un alza del 90.2%, al tiempo que el número de unidades importadas vendidas dio un salto en marzo, acumulando un 53% de participación en el trimestre. Las expectativas de ventas del sector volvieron a corregirse al alza, pasando de las 500 mil unidades hasta un rango entre las 570 y 580 mil unidades, lo que resulta desafiante en el actual contexto pues representa un aumento del tamaño del mercado del orden del 40% respecto de 2024.
En el caso de las exportaciones, éstas tuvieron una ligera mejora en marzo que interrumpió un bimestre en retroceso. En el mes se exportaron 24.3 mil unidades –equivalentes al 58% de la producción del mes-, lo que significó un aumento del 3.4% respecto de los envíos de marzo del año pasado. Es interesante mencionar que por tercer mes retrocedieron en la comparación interanual las exportaciones de automóviles, mientras que las de utilitarios suman dos meses de avance. En el caso de las exportaciones a Brasil –el principal destino-, luego de dos meses de marcada caída en la comparación interanual, en marzo se tuvo un ligero aumento que se sumó a los marcados incrementos en las ventas a otros destinos como Chile, Colombia y Perú. Con todo, en el primer trimestre las exportaciones acumulan un retroceso del 7.1% en la comparación con el mismo periodo del año pasado, al tiempo que Brasil recorta la caída acumulada a 19.4%, elevando su participación en las exportaciones al 62.3% en comparación con el 57.6% del primer bimestre. La caída de las exportaciones a Brasil ha motivado que la firma General Motors planifique una parada de su planta de Alvear en Rosario para la última semana de marzo y la primera quincena de abril, de modo de adecuar sus volúmenes de producción al actual contexto.
La rama de los alimentos y bebidas cierra la nómina de sectores de actividad con un crecimiento acumulado por encima del promedio en el primer trimestre. En marzo, con un avance del 7.5% en la comparación interanual, que combinó una mejora en la producción de alimentos del 6.7% con una del 10.8% en la de bebidas, la rama prolongó por un nonestre la recuperación. Entre las bebidas – llevan cuatro meses de avance interanual-, el mejor desempeño lo muestra la producción de gaseosas, explicado por la caída de ventas en el primer semestre de 2024. Al interior de la rama de los alimentos, la lechería volvió a mostrar un avance por quinto mes en la comparación interanual, al tiempo que la producción de aceites continúa recortando su tracción. En el caso de la faena vacuna, esta volvió a mostrar un retroceso interanual por tercer mes. La retracción del consumo local y las exportaciones –caída de ventas a China-, más el potencial impacto de los aranceles aplicados por Estados Unidos, podría inducir un ciclo de menor oferta por recomposición de stocks. Al respecto, se tiene desde noviembre pasado un retroceso en la participación de hembras en la faena, que en marzo se ubicó en 46%. Finalmente mencionar que recientemente se conocieron los datos correspondientes al stock vacuno de 2024, dando cuenta de una nueva caída por segundo año, pero a diferencia de lo ocurrido el año previo, producto del impacto de la sequía, el resultado de 2024 corresponde a un cambio en las decisiones de inversión de los productores a partir de mejores políticas hacia el sector.
Entre las ramas que en marzo registraron un retroceso y acumulan en el trimestre una caída de la producción, la metalmecánica -a pesar de mostrar la típica recuperación estacional- sostuvo desempeños mixtos entre las actividades que conforman la rama. En marzo, el bloque mostró un retroceso interanual del 1.4% combinando una mejora en la producción de maquinaria agrícola con una nueva caída en la producción de insumos de la construcción, al tiempo que se tienen resultados dispares en la producción de cables, autopartes y durables para el hogar. Con lo anterior, en el primer trimestre, el bloque acumula un retroceso del 1% respecto a los tres primeros meses de 2024.
Es interesante mencionar que, respecto a la evolución de la industria metalúrgica, el relevamiento de ADIMRA ha arrojado un trimestre de mejora interanual de la actividad, aún cuando los sectores de la fundición y el de las autopartes continúa mostraron un retroceso. En lo que se refiere a ventas de maquinaria agrícola, ACARA señala que en marzo se patentaron 352 unidades, marcando un aumento del 32% en la comparación interanual, acumulando 1226 unidades vendidas en primer trimestre –un 44% por encima del registro de un año atrás-, explicado en parte por un efecto de base de comparación. Al respecto, no debe perderse de vista que en abril y mayo del año pasado la venta de maquinaria tuvo un marcado avance –estacional- en la comparación con el primer trimestre del año, que resultará un desafío para la continuidad de la recuperación de las ventas en los dos meses por venir.
Finalmente, en el repaso de los sectores, los químicos y plásticos mostraron la mayor caída en el mes de marzo, al tiempo que acumulan el mayor retroceso en el primer trimestre del año en la comparación interanual. La caída del mes alcanzó el 13.1% con retrocesos generalizados, en algún caso explicado por paradas técnicas –por ejemplo, producción de negro de humo- y en otros siguiendo la tendencia de meses previos, como en el caso de los neumáticos cuya producción acumula más de un año de contracción. De este modo, en el primer trimestre de 2025 la rama acumula un retroceso del 5.7%, al tiempo que el rebote en abril de 2024 resulta un desafío teniendo presente que abril de este año es un mes corto.
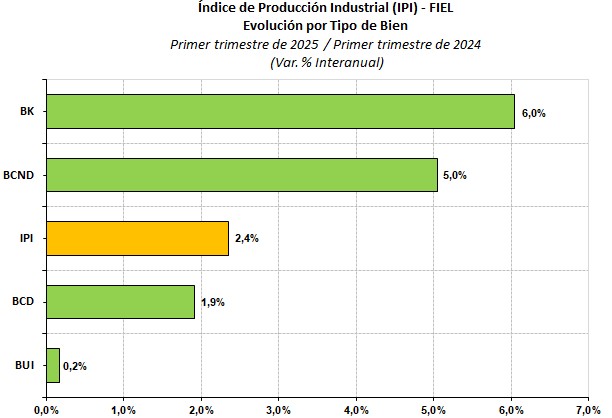
Observando a la industria desde la perspectiva de los tipos de bienes producidos, todos muestran una recuperación en el acumulado al primer trimestre. El mayor crecimiento en el periodo lo muestran los bienes de capital, que acumulan una mejora del 6% en la comparación con el primer trimestre del año pasado a partir del aporte de la producción de utilitarios, material de transporte pesado y maquinaria agrícola. Los bienes de consumo no durable –fundamentalmente alimentos y bebidas- muestran una mejora del 5% en los primeros tres meses del año. Los bienes de consumo durable lograron un avance del 1.9% en el trimestre, al tiempo que los bienes de uso intermedio (+0.2%) igualaron el nivel de producción de los primeros tres meses de 2024. Respecto de este último grupo de bienes, los resultados de la actividad del trimestre lucen magros teniendo presente que en los primeros tres meses de 2024 la producción de este tipo de bienes acumuló un retroceso del 8%, que no se ha recuperado en lo que va del año, en parte por la realización de paradas técnicas. Finalmente, mencionar que, aun cuando la producción de bienes de capital lidera la recuperación de la industria, la mayor contribución a la mejora de la actividad en el trimestre la realiza la producción de bienes de consumo no durable.
Gráfico 3
IPI como Ciclo Económico
En términos desestacionalizados, la producción industrial de marzo retrocedió 1.4% respecto a febrero. En abril pasado se planteó si la industria no enfrentaba un debilitamiento en la dinámica de recuperación observado en los meses previos. Los datos de marzo muestran una moderación en el ritmo de avance mensual, corrigiendo el dato de febrero a la baja. De este modo, la mejora de la producción industrial respecto a abril de 2024 se recortó hasta 4.8%.
Derivado de lo anterior, los indicadores que permiten analizar la sostenibilidad de la fase han mostrado un deterioro; no obstante, la industria continúa transitando desde abril de 2024 una fase de mejora. En efecto, las medidas de variación suavizada se han recortado, pero la de corto plazo aún se coloca por encima de la de largo plazo. Asimismo, la tendencia ciclo sostiene el crecimiento interanual, mientras que la medida de ciclo en crecimiento ha mostrado una desaceleración en los dos últimos meses, pero se mantiene en positivo.
Gráfico 4
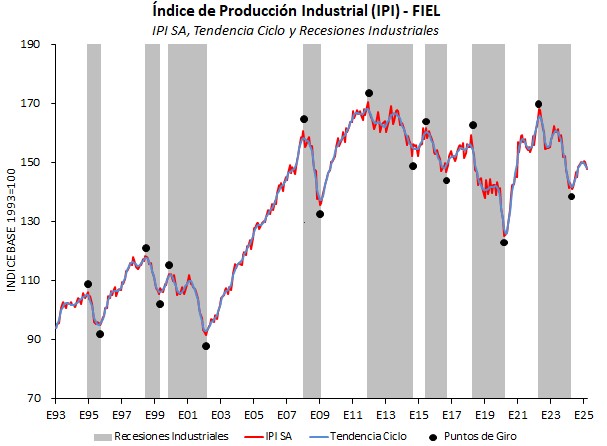
Gráfico 5
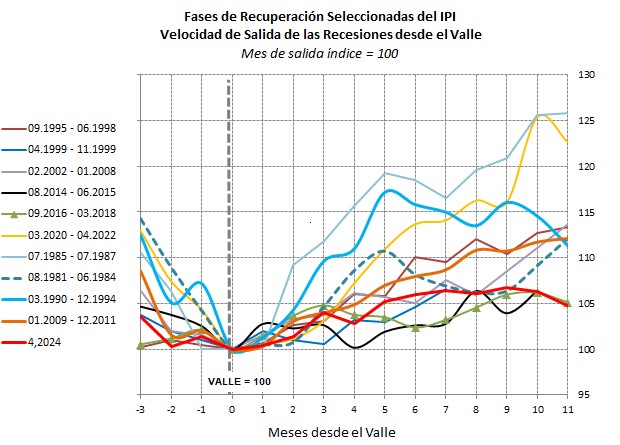
Con todo, la actual fase de recuperación alcanza en once meses un crecimiento equivalente anual del 5.3%, resultando el menor en la comparación con los episodios previos de recuperación de la industria desde 1980 de acuerdo al IPI de FIEL.
En síntesis. La industria registró en marzo una nueva mejora en la comparación interanual, acumulando en el primer trimestre un moderado avance. En la medición desestacionalizada, el mes resultó con una caída mensual, al tiempo que los datos de frecuencia trimestral marcaron un impasse en la recuperación observada en el segundo semestre del año pasado. La realización de paradas de planta en diversos sectores en marzo, explica el recorte en el ritmo de avance de la industria, el que resultará transitorio. Dada la magnitud del freno de la actividad en el primer semestre de 2024, la industria debería mostrar una mayor dinámica de recuperación en el segundo trimestre del presente año. No obstante, existen desafíos del contexto local e internacional -excepto para actividades puntuales- para sostener una dinámica de crecimiento similar a la de fases previas, comenzando por el hecho de que en abril se realizan nuevas paradas técnicas al tiempo que se trata de un mes corto debido a los feriados de Semana Santa.
Guillermo Bermúdez