
Argentina y el FMI anunciaron un nuevo Acuerdo de Facilidades Extendidas a comienzos de abril. En ese marco, las autoridades locales lanzaron una nueva fase de su programa económico con monitoreo de la cantidad de dinero, bandas de flotación para el tipo de cambio y levantamiento del cepo. La implementación de las nuevas medidas se dio sin disrupciones en los mercados. El FMI ha hecho hincapié en la acumulación de reservas, considerando las metas de corto plazo como una de las anclas más importantes. Argentina deberá transitar un largo sendero para lograr niveles adecuados de reservas que le permitan amortiguar shocks sobre el balance de pagos.
En un contexto global marcado por una alta volatilidad resultante de los anuncios del Liberation Day por parte de Donald Trump -y las respuestas dadas por la Unión Europea y China-, y un escenario local con incertidumbre creciente a causa de un demorado acuerdo con el Fondo Monetario Internacional –con su consecuencia en el drenaje de divisas-, finalmente desde el Ministerio de Economía y el Banco Central a inicios de abril se dio a conocer un nuevo esquema cambiario y monetario enmarcado en un Acuerdo de Facilidades Extendidas alcanzado con el FMI. El objetivo de la presente columna es hacer una revisión de dichos anuncios y los desafíos por delante de la nueva fase del programa económico.
En lo que se refiere al manejo de la política monetaria, las autoridades anunciaron la puesta en marcha de un régimen convencional de monitoreo de la cantidad de dinero, con un objetivo –intermedio- en el agregado M2 transaccional privado[1], imponiendo un sesgo contractivo respecto al escenario base de proyecciones de demanda. Junto con lo anterior se volvió a destacar que el BCRA mantendrá el ancla monetaria no emitiendo para el financiamiento del déficit fiscal y la remuneración de sus pasivos. De este modo se abandona el techo nominal de $ 47 billones para la Base Monetaria Amplia, establecido en la fase previa del programa, que imponía un tope arbitrario al crecimiento de la cantidad de dinero y se enmarcaba en la búsqueda de la dolarización endógena de la economía. No debe perderse de vista que dicho límite entrañaba riesgos en un contexto de recuperación de la actividad, al tiempo que requería implícitamente que el mejor dinero desplazara al Peso en su rol transaccional.
En el nuevo marco, la programación monetaria del BCRA establece que el M2 transaccional privado alcance a fin de 2025 un saldo de $ 65.8 billones, marcando un aumento del 51% respecto al nivel existente en diciembre de 2024 y de un punto del PBI en el periodo[2]. Junto con lo anterior, el crecimiento de la Base Monetaria se espera resulte del 65.2% en el período, reflejando la expansión producto de la adquisición de divisas que deberá realizar el BCRA no sólo para el cumplimiento de las metas del Acuerdo sino también para la cancelación de deuda de privados. A su tiempo, el menor dinamismo en el crecimiento de M2 pone de manifiesto una política restrictiva en materia de integración de efectivo mínimo, que resultará más onerosa para las entidades del sistema financiero.
El objetivo del nuevo marco de política monetaria es sumar potencia al anclaje nominal de la economía, complementando las metas en materia fiscal –déficit y deuda- y de acumulación de reservas internacionales. Sin embargo, el crecimiento esperado de la Base Monetaria luce holgado respecto a las proyecciones de inflación incluidas en el Acuerdo, las que se colocan en el intervalo del 18% al 23% a fin de este año[3].
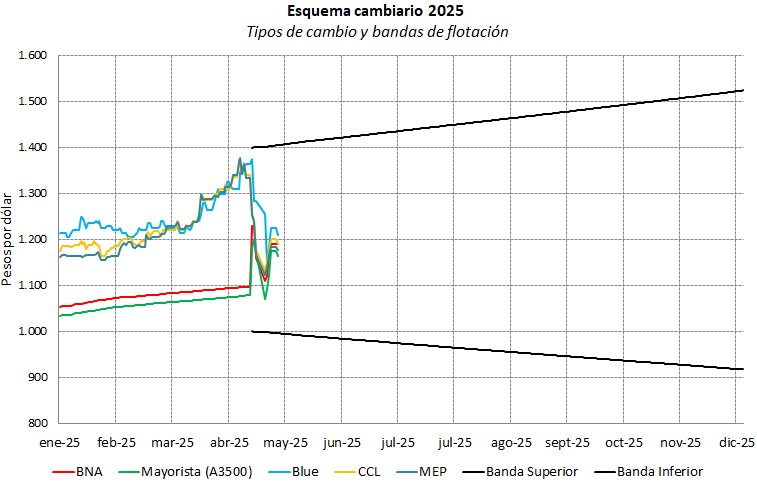
En lo que se refiere al nuevo esquema cambiario, la Argentina pasó a implementar un sistema de bandas de flotación divergentes, con límites inferior de $ 1.000 y superior de $1.400, que se ampliarán a un ritmo mensual del 1%. En el interior de la banda, el tipo de cambio flotará en la búsqueda de una cotización cercana al equilibrio, y el corrimiento de la banda en el mediano plazo asegurará una completa libre flotación. A diciembre de 2025, la cotización en la banda superior se colocará por encima de los $ 1.520 por dólar.
El nuevo esquema busca anclar las expectativas, pero trae aparejado mayor volatilidad en el mercado cambiario; no obstante, reduce la incertidumbre respecto al manejo cambiario –potenciales saltos discretos- y evita una constante pérdida de divisas por parte de la autoridad monetaria a causa de las intervenciones en los mercados para contener las cotizaciones y la brecha. En este esquema, el BCRA sólo podrá vender divisas cuando la cotización alcance el límite superior, al tiempo que podrá comprar en el interior de las bandas –algo enfatizado por el FMI-, mientras que deberá hacerlo en el límite inferior. El BCRA ha señalado que la emisión resultante de la adquisición de divisas no será esterilizada, facilitando la remonetización de la economía. Es de esperar que el tránsito hacia un régimen cambiario más flexible limite la apreciación cambiaria –a pesar de cierto incentivo al carry trade en el corto plazo-, dote a la economía de una mejor capacidad de ajuste frente a shocks y contribuya a la recomposición del stock de reservas internacionales.
El nuevo esquema cambiario ha tenido una buena recepción. Como se observa en el Gráfico 1, con su puesta en marcha, la cotización del dólar del Banco Nación y el de la comunicación A 3500 –mayorista- tuvieron un aumento inicial que promedió 10%, los dólares alternativos contado con liquidación y MEP se recortaron en torno al 6%, al tiempo que la brecha de cambio se redujo del 24% al 12%. En las jornadas posteriores, las cotizaciones tendieron a converger al centro de las bandas en el orden de los $ 1.200 por dólar, recortando la brecha al 3%. Lo anterior se ha dado sin intervenciones –compras- por parte del BCRA, con una mejora de las liquidaciones de los agroexportadores y una más firme demanda para parte de importadores. Tras la puesta en marcha del nuevo régimen, la operatoria de los dólares futuros mostró bajas en las expectativas de devaluación que pasaron a alinearse con las de inflación. El cambio de régimen sin disrupciones macroeconómicas en un contexto internacional adverso es un resultado a ponderar.
Gráfico 1
Sabido es que este proceso de tránsito al equilibrio no estará exento de volatilidad en la búsqueda de un precio para la divisa que asegure unos resultados del balance de pagos compatibles con la acumulación de reservas internacionales y un sendero de cancelación de compromisos con el exterior. Ciertas presiones a la baja –a la apreciación del Peso- pueden tenerse transitoriamente, por ejemplo a partir del despliegue de estrategias de carry trade o más en el mediano plazo a partir de la entrada de inversiones extranjeras directas, pero la apreciación sólo será sostenible en el largo plazo con mejoras de la cuenta corriente del balance de pagos, sustentadas en aumentos de la productividad que devendrán de las reformas estructurales acordadas con el FMI, así como del aumento de los recursos resultantes de la ampliación de la base exportadora. La decisión del BCRA de no adquirir divisas en el interior de las bandas en el corto plazo entraña el riesgo de una sub reacción en las cotizaciones, que no resultará sostenible y podría sumar mayor volatilidad a la operatoria cambiaria en las semanas por venir.
Junto la puesta en marcha del régimen de bandas de flotación, la nueva fase del programa avanzó en la eliminación del arreglo del dólar blend que permitía a exportadores liquidar el 20% de sus ventas en el mercado del contado con liquidación. Lo anterior significó una ligera mejora en el dólar de exportación a causa del avance del dólar oficial, al tiempo que habilitó una mayor oferta en el mercado único de cambio y la recortó de la operatoria con títulos, movimientos de oferta que en el corto plazo no han tenido mayor gravitación.
También el programa ha avanzado en el levantamiento de las restricciones para la operatoria en el mercado de cambio para personas físicas[4] y –parcialmente- a las jurídicas. Se eliminó el plazo mínimo de tenencia para la operatoria con títulos para las personas físicas. En el caso de las personas jurídicas no residentes, se ha dispuesto un encaje de seis meses a los fondos ingresados de modo de reducir la volatilidad de los flujos de capital.
Por último, en el proceso de normalización del mercado de cambio se han acortado los plazos para el acceso a las divisas para el pago de importaciones, al tiempo que se ha anticipado la regularización de los pagos de dividendos al exterior mediante la emisión de BOPREAL para los stocks, garantizando acceso a partir del año próximo para el pago de ganancias obtenidas en el ejercicio económico 2025.
Las restricciones a la operatoria en el mercado de cambio puestas en marcha en noviembre de 2011, con un impasse entre 2016 y 2019, habían escalado en términos burocráticos con registros y autorizaciones –por caso el SIRA y SIRASE-, sin que ello permitiera contener una extraordinaria pérdida de divisas por parte del BCRA. El levantamiento –inicialmente parcial- del cepo, alentará el ingreso de inversiones, que como se mencionó podrán volver a girar dividendos a partir de los resultados del ejercicio económico 2025.
La aprobación por parte de FMI del Acuerdo de Facilidades Extendidas de 48 meses de duración por un monto del orden de los DEG 15.3 mil millones –unos USD 20 mil millones- equivalentes al 479% de la cuota de Argentina, ha significado un marcado respaldo al programa económico. Tras la aprobación, el desembolso de USD 12 mil millones, a los que se sumaron otros USD 1.5 mil millones del Banco Internacional de Reconstrucción y Fomento (BIRF) –perteneciente al Banco Mundial-, robustecieron de inmediato las reservas internacionales brutas, al tiempo que la renovación del tramo activado del intercambio de monedas con el Banco Popular de China también resultó un importante apoyo a las medidas en marcha[5]. La revisión de metas de mediados de junio próximo aportará otros USD 2 mil millones del FMI a los que se sumarán fondos de otros Organismos Internacionales y la ampliación del préstamo garantizado con bancos del exterior[6]. Con la tercera revisión de diciembre se espera un desembolso adicional de mil millones[7]. De este modo, los recursos provenientes de nuevas financiaciones alcanzarían los USD 28 mil millones en 2025.
En el marco de Acuerdo se ha fijado como meta –performance criteria– una acumulación de reservas netas de USD 4 mil millones en 2025, junto con una meta indicativa para la evolución de los activos internos netos[8]. El Gráfico 2 muestra la evolución del stock de reservas internacionales brutas y netas siguiendo la metodología del FMI y considerando distintos componentes. Como puede observarse, tras los desembolsos de mediados de abril por algo más de USD 13.6 mil millones, las reservas internacionales brutas superaron los USD 39 mil millones, alcanzando el nivel más elevado desde febrero de 2023. El gráfico también muestra que descontando la parte no activada del intercambio de monedas con China -unos USD 13 mil millones-, las reservas brutas se colocan en USD 26 mil millones, incluyendo el cómputo los encajes por depósitos en dólares por algo más de USD 13.3 mil millones y que desde fines de marzo han mostrado una ligera mejora.
Gráfico 2
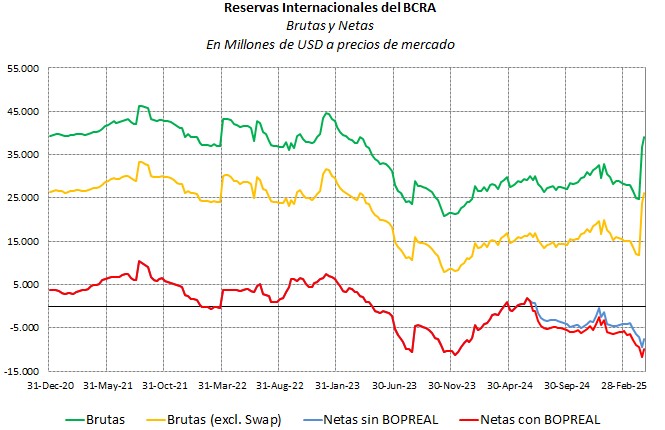
Sobre las reservas netas –que no computan los desembolsos mencionados-, el FMI observa que luego de hundirse por debajo de los USD 11.2 mil millones negativas a comienzos de diciembre de 2023, al cierre de ese año se habían recuperado cerca de USD 2.7 mil millones y a lo largo de 2024 otros USD 6 mil millones colocándose en negativo por USD 2.4 mil millones a fin de año. Durante los primeros meses de 2025, el repago de deuda en moneda extranjera y las intervenciones en el mercado de cambio -tal como se repasó en la columna financiera de Indicadores de Coyuntura de marzo pasado[9]– resultaron en un nuevo retroceso de algo más de USD 4 mil millones. Actualmente, el stock de reservas netas resulta negativo en el orden de los USD 7.4 mil millones, monto que se elevaría a algo más de USD 9.7 mil millones considerando los vencimientos de capital e intereses de BOPREAL de corto plazo.
Las cifras anteriores han llevado la atención al esfuerzo que debe realizar el Banco Central en las próximas semanas –hasta el 13 de junio- para cumplir con la meta de acumulación de reservas netas acordadas con el FMI. Precisamente, como se muestra en el Gráfico 3, el Acuerdo plantea un objetivo de reservas netas de USD -2.9 mil millones a mediados de junio, USD 500 millones por debajo del nivel alcanzado a fin de 2024; hacia septiembre acepta un deterioro adicional que coloque al stock en USD -3 mil millones, esperando que hacia fin de año se recuperen –al menos- hasta USD 1.6 mil millones.
Gráfico 3
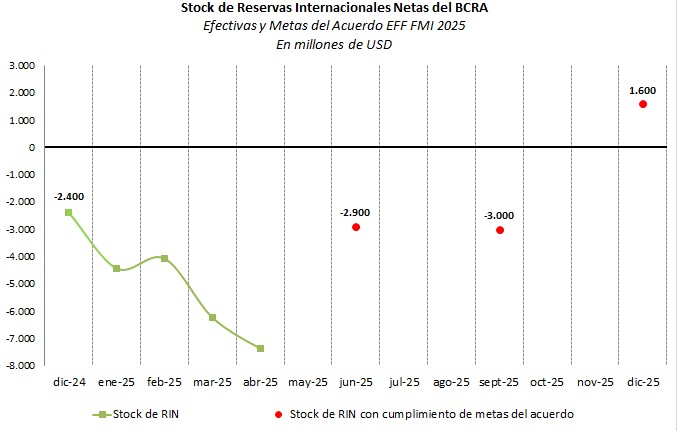
De acuerdo a lo anterior, el cumplimiento de la meta de junio requeriría que la autoridad monetaria incorpore unos USD 4.5 mil millones por compras en el mercado de cambios o a partir de nuevo endeudamiento. Al respecto de lo anterior, no debe perderse de vista que las metas de acumulación de reservas están computadas a los tipos de cambio y el precio del oro del memorándum de entendimiento –al 31 de enero de 2025-, descontando cualquier efecto de valuación de los activos que componen las reservas. En particular, el memorándum establece una valuación del oro de USD 2808 por onza, un precio 12% por debajo del promedio de abril de 2025. Precisamente, en la reciente presentación de Estados Contables de 2024, el BCRA informó una tenencia de oro valuada en USD 5.206 millones a fin del año pasado, lo que permite estimar un efecto de valuación en el cómputo de las reservas brutas –y netas- del orden de USD 900 millones, monto en el que debería ajustarse al alza la meta establecida.
Como se mencionó, aun cuando el Acuerdo con el FMI habilita –y recomienda- al Banco Central comprar divisas en el centro de las bandas de flotación, desde el lanzamiento de la nueva fase del programa económico, las autoridades no han realizado intervenciones en el mercado, a pesar de que el Organismo ha enfatizado que el objetivo de acumulación de divisas es una de las principales anclas del nuevo programa.
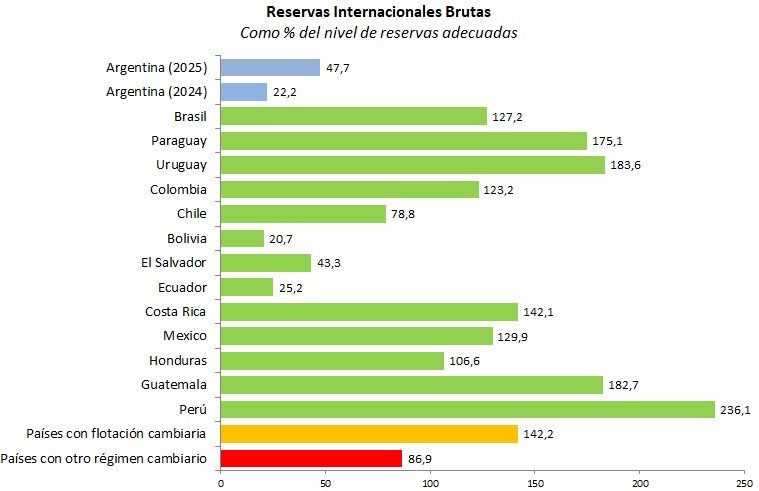
Respecto de lo anterior, el FMI considera a la acumulación de reservas internacionales como un ancla fundamental del programa teniendo presente que nuestro país se encuentra lejos de mostrar niveles adecuados de reservas. Precisamente, en el Acuerdo se señala que Argentina en 2024 con USD 16.6 miles de millones de reservas brutas –excluyendo el tramo no activado del swap de monedas con China- alcanzaba sólo el 22% del nivel adecuado medido a partir de la métrica del Organismo[10] (obsérvese que incluyen los encajes por depósitos en dólares). Al mismo tiempo, las proyecciones sobre acumulación de reservas brutas en 2025 permitirían recortar la brecha hasta el 47.7% de los USD 76.1 miles de millones estimados como adecuados. Según el FMI, recién hacia 2030 Argentina alcanzaría una relación de reservas adecuadas del 102.9% al lograr un stock de USD 89 mil millones.
Para poner en perspectiva la posición de Argentina en lo que respecta a la situación de reservas para afrontar episodios de presión cambiaria, en el Gráfico 4 se presenta para una muestra de países la razón de adecuación medida por el FMI[11]. Las estimaciones que se realizan para 78 países emergentes dan cuenta de que, en 2024, entre las economías con un tipo de cambio flotante, la relación entre reservas y el nivel adecuado era de 142%, mientras que en el caso de las economías con otro régimen –por caso, de cambio fijo- era de 87%. En la comparación con ambos conjuntos de países, la Argentina muestra un marcado rezago aún con las estimaciones de mejora para el presente 2025 y con el cómputo de encajes por depósitos en dólares.
Entre los países emergentes de la región, se destaca el caso de Perú con una relación del 236% y el Uruguay con 183%, como los mejores posicionados para enfrentar episodios de presión cambiaria. Precisamente, ambos son señalados por el FMI como casos exitosos en los que se redujo de manera duradera la inflación y se logró la estabilidad externa en un contexto de alta dolarización de sus economías. Más atrás se posicionan Guatemala y Paraguay, con reservas que superan en un 83% y 75% el nivel adecuado, respectivamente. Argentina en 2025 sólo superará los registros para Ecuador y El Salvador –economías dolarizadas- y el de Bolivia, y de allí el hincapié del FMI en la recomposición de reservas para consolidar el frente externo.
Gráfico 4
A modo de síntesis. En abril Argentina anunció un nuevo Acuerdo de Facilidades Extendidas con el FMI, en un contexto global de alta volatilidad y local de incertidumbre creciente. En el marco del Acuerdo, las autoridades locales lanzaron una nueva fase de su programa económico, que en materia monetaria y cambiaria resultan en un tránsito a una normalización. La política monetaria fija el monitoreo convencional de la cantidad de dinero y en materia cambiaria se dio pasó a un sistema de bandas amplias y progresivas. Junto a lo anterior se anunció el fin –transitoriamente parcial- del cepo impuesto en 2011 después de más de dos décadas de libertad cambiaria. Los anuncios fueron bien recibidos sin disrupciones macroeconómicas en un contexto internacional adverso. Argentina aún deberá transitar un largo sendero de recomposición de sus reservas internacionales –más allá de las metas de corto plazo-, para lograr una consolidación de sus cuentas externas que permita amortiguar shocks sobre su balanza de pagos.
Guillermo Bermúdez
[1] El M2 transaccional privado se compone del circulante en poder del público y los depósitos a la vista del sector privado neto de los remunerados.
[2] Hacia fin de abril el agregado alcanza los $ 48.3 billones, un 11% por encima del nivel de diciembre de 2024 y 27% por debajo del proyectado a fin de este año.
[3] El consenso de mercado coloca las expectativas de inflación a fin de año por encima del 30%.
[4] Se eliminó el tope de USD 200 mensuales y se levantaron las restricciones para aquellas personas que habían recibido asistencia durante la pandemia. Las percepciones a cuenta de impuestos fueron eliminadas, excepto en el caso de los pagos con tarjeta de crédito al exterior y la adquisición de divisas para el pago de gastos de turismo.
[5] Así como las declaraciones del Secretario del Tesoro de los Estados Unidos, Scott Bessent, en relación al apoyo contingente de ese país en caso de turbulencias externas que afecten a la economía argentina.
[6] Que podrán ser computados como parte de las reservas netas por el excedente a los primeros USD 1.5 mil millones de nueva deuda.
[7]A partir de 2026, las revisiones serán semianuales con desembolsos de USD 0.7 mil millones.
[8] Diferencia entre la cantidad de dinero medida por la Base Monetaria y las Reservas Internacionales Netas.
[9] https://fielfundacion.org/blog/2025/03/11/obstaculos-a-la-acumulacion-de-reservas/
[10] La métrica de la razón de adecuación de reservas (ARA por sus siglas en inglés) elaborado por el FMI se compone de variables referidas a pasivos externos o flujos de entrada de divisas y tenencias de moneda local, que pueden verse afectados en eventos de presión sobre el mercado cambiario y resultar en shocks negativos sobre la balanza de pagos. Así se estima una medida de disponibilidad de reservas capaz de amortiguar presiones cambiarias resultantes de recortes en los ingresos por exportaciones, reversión de posiciones en deuda de corto plazo por parte de tenedores extranjeros o la salida de capitales por cambios en la tenencia de moneda local. La métrica también toma en consideración los regímenes cambiarios de los países –flotación u otro- de modo de evaluar un impacto diferencial en episodios de presión.
[11] Los datos aquí presentados corresponden a la edición de octubre de 2024, con excepción de las cifras para Argentina obtenidas del Staff Report.