
El mundo recupera su crecimiento, aunque su dinamismo será menor que el de la década pasada. El comercio internacional también crece y ofrece buenas oportunidades al modificarse el patrón del comercio por demandas ambientales y tecnológicas. Nuestro país dispone de una oferta compatible y está ordenando su clima de negocios para mejorar su competitividad. Para tener éxito, la estrategia externa debe acompañar al sector privado señalizando al mundo los cambios locales, facilitando el acceso a los mercados y evitando conflictos innecesarios.
Con los indicadores de la macroeconomía convergiendo, la Argentina se encuentra recomponiendo sus reservas de divisas en el Banco Central para ganar mayor credibilidad con los acreedores y potenciales inversores locales y del resto del mundo. Hasta el momento, el balance comercial de mercaderías ha cumplido con lo esperado proveyendo un saldo neto positivo acumulado a setiembre de USD 15.075 millones. Como se anticipaba, el mes de setiembre fue de menor aporte de divisas por razones estacionales, pero de todos modos las exportaciones crecieron un 20,6% en comparación con el registro del mismo mes del año anterior y un 15,5% en lo que va del año (la proyección del gobierno para 2024 es del 15% de crecimiento en exportaciones alcanzando a USD 95 414 millones en bienes y servicios). Ese mes las importaciones cedieron menos, cayeron un -8,8%, en parte por una mayor apertura (baja de aranceles en algunos insumos y productos de consumo final) y, en parte, por una mejora en algunos sectores de la actividad local que demandan insumos externos. Como novedad, en el mes de setiembre se registró un aumento en las importaciones de bienes de consumo, aunque es un capítulo que se mantiene acotado dentro del total. Del lado exportador se destaca el dinamismo de la demanda de China, India y, en nuestra región, de Chile en lo que va del año. Con todo, Brasil sigue siendo claramente nuestro principal socio comercial. Los principales productos exportados son los productos tradicionales de la agroindustria acompañados ahora por el incremento de los combustibles, que se anticipa como un rubro de alto potencial de crecimiento.
Por el momento, la Argentina sigue un camino de “business as usual” dado el contexto de normalización de la economía interna, pero deberá estar atenta a los muy importantes cambios en los mercados mundiales que se fragmentan cada vez más por razones geopolíticas y geoeconómicas y muestran una tendencia hacia un mayor proteccionismo amparado en nuevas restricciones ambientales, por ejemplo. Por lo tanto, resulta útil sintetizar las principales tendencias internacionales en relación con este contexto.
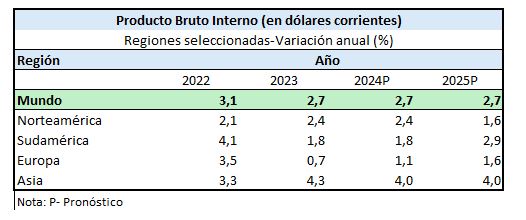
En primer lugar, los análisis de los organismos especializados coinciden en señalar que el crecimiento mundial será en promedio, más bajo que en el pasado reciente. En sus informes la Organización Mundial del Comercio (OMC) y la ONU Comercio y Desarrollo (UNCTAD) pronostican un incremento del 2,7% del PBI mundial para 2024 y también para 2025. El pronóstico del Banco Mundial es coincidente y este organismo extiende ese mismo aumento para el año 2026. El crecimiento económico ha ido cayendo desde principios de los 2000 y esa tendencia se ha confirmado después de la crisis financiera internacional de 2008 y de la pandemia del COVID 19 en 2020. En el caso de los países en desarrollo, la moderación del crecimiento de China redujo la tasa promedio de este conjunto de países desde el 6,6% entre 2003 y 2013 hasta un 4,1% entre 2014 y 2024. El Fondo Monetario Internacional (FMI) presenta datos más optimistas y pronostica un incremento del PBI mundial del 3,2% tanto en 2024 como en 2025. Para este organismo, las perspectivas de crecimiento de los países en desarrollo serían, en línea con los anteriores organismos, del 4,2% en 2024 y 2025, remarcando la recuperación del crecimiento de China, aunque a niveles inferiores a los históricos. El desempeño de América Latina y el Caribe (ALC) seguirá siendo modesto. El Banco Mundial prevé un descenso de la tasa de crecimiento al 1,8 % en 2024, y luego un repunte hasta alcanzar el 2,7 % en 2025. Los pronósticos del FMI están en la misma línea (2,1% y 2,5%, respectivamente). La Comisión Económica para América Latina (CEPAL) diagnostica que la región sigue en una trampa de bajo crecimiento económico como consecuencia de un mal desempeño de la inversión, baja productividad laboral y limitado espacio fiscal. Para 2024, este organismo proyecta que la región terminará el año con un crecimiento de un 1,8%, en tanto que para 2025 se espera una expansión del 2,3%. (Ver Cuadro 1)
Cuadro 1
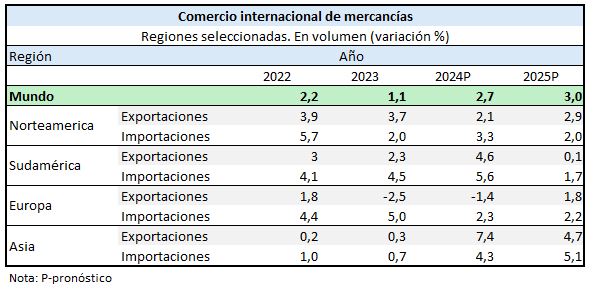
En segundo lugar, los flujos del comercio internacional de bienes se han ido recuperando lentamente en volumen desde 2021, a la vez que la recuperación de los precios internacionales dio impulso al valor comerciado hasta 2022. En 2023, según las estadísticas de la OMC, el volumen del comercio se redujo en un -1.1% debido a la alta inflación internacional y a las tasas de interés crecientes. Desde entonces, se registra un crecimiento lento. La OMC pronostica un aumento del volumen del comercio mundial del 2,7% para este año y del 3% para 2025. A la vez, según UNCTAD y OMC, se observa un gran dinamismo en el comercio de servicios que está ganando participación en el comercio mundial. Hoy este comercio representa un 25% del intercambio global. Se destaca también el aumento de las corrientes comerciales entre los países en desarrollo y las nuevas oportunidades para estos países en la producción de minerales y energías renovables.
En el caso de la región de ALC, la CEPAL anticipa “una leve expansión de las exportaciones mientras que las importaciones deberían seguir deprimidas ante una actividad económica en desaceleración y una moderación de la demanda interna en la región” en 2024. Las exportaciones de bienes de la región crecerán un 4% en valor, mientras que, en el caso de las importaciones, el incrementó sería del 2%, favorecidas por una caída de los precios internacionales. Así, la región superó un 2023 de mal desempeño con incrementos exportadores e importadores en 2024 lo que, desafortunadamente, no se repetiría en 2025 como indican en forma coincidente todos los organismos citados. También la CEPAL señala la importancia creciente de la exportación de servicios en la región, que aumentarían un 12% en 2024, impulsadas por el turismo y los servicios digitales. Las importaciones regionales de servicios crecerán apenas un 1% en 2024, en línea con el escaso dinamismo de la actividad económica. Según los datos de CEPAL “los servicios representan solo el 14% de las exportaciones de bienes y servicios de la región, por debajo de su peso a nivel mundial del 25%”, lo que sugiere un interesante espacio de crecimiento potencial.
En tercer lugar, teniendo en cuenta el patrón de clientes y abastecedores del comercio externo de la Argentina, en 2023 y 2024 la Unión Europea registró una caída del volumen de su comercio externo, tanto en importaciones como exportaciones. En contraste, los Estados Unidos mantuvieron un importante dinamismo y los países de Asia, particularmente China retomaron un importante crecimiento de su comercio exterior. Los países de la región sudamericana, como ya se ha mencionado, evolucionarían hacia un bajo crecimiento de su comercio externo, tanto en exportaciones como en importaciones (ver Cuadro 2).
Cuadro 2
Los análisis internacionales también coinciden en indicar que el escenario económico mundial aún se encuentra en ajuste. Las noticias son positivas en cuanto a la caída de la inflación, pero con desafíos financieros que surgen del endeudamiento de los países durante la pandemia. Esta situación tomará aún un período considerable para su normalización, demandando esfuerzos de los países en desarrollo y asistencia de los países más avanzados hacia las economías más pobres. En el corto plazo, el FMI identifica la necesidad de recomponer las finanzas públicas y los instrumentos fiscales de estabilización pero también se preocupa por la situación del mediano plazo, reconociendo problemas como el envejecimiento poblacional, la reducción efectiva del número de habitantes en algunos países, como ha empezado a ocurrir en Japón o Italia, la transición ambiental a la que obliga el cambio climático, la necesidad de construir sociedades más resilientes y de solucionar los problemas de vulnerabilidad de los países de muy bajo desarrollo.
Focalizando ahora en el caso argentino, las autoridades han dado a conocer varios pronósticos en términos de crecimiento y comercio exterior. Todos apuntan a una importante recuperación a partir de 2025 y a la idea de avanzar con una estrategia de inserción exportadora que facilite el financiamiento del crecimiento. Hace algún tiempo, el Banco Central (BCRA) elaboró un pronóstico del comercio exterior de bienes para 2024-2030, que aún mantiene como información en su página oficial. El punto de partida de 2024, evaluado con lo ya ocurrido en el año (ver arriba), resulta optimista, con exportaciones totales de bienes de USD 89545 millones e importaciones de USD 67114 millones. El saldo comercial llegaría en este caso a los USD 22431 millones. Con exportaciones e importaciones un poco más bajas, probablemente, que las pronosticadas por el BCRA, el saldo podría con todo acercarse bastante al indicado. Según estos pronósticos, la Argentina podría estar exportando USD 143801 millones e importando USD 102008 millones en el año 2030. En el caso de las exportaciones, la tasa de crecimiento implícita es de un 8%, lo que se encuentra por debajo de otras experiencias internacionales de despegue exportador en la región, que en general se han desarrollado con tasas de crecimiento de dos dígitos. También en el caso importador la suba parece moderada, del 7% anual. El BCRA indica que los factores exportadores más dinámicos serían el crecimiento de las exportaciones de combustibles y de la minería. El rol mucho más modesto asignado a la agroindustria contrasta con estimaciones sectoriales privadas que indican que la agroindustria podría proveer USD 57.000 millones en 2030, derivadas de un aumento de la producción primaria agrícola desde 140 millones de ton. hasta los 170 millones y de un crecimiento de la producción ganadera, donde aún restarían recuperar 10 millones de cabezas en el stock vacuno. Es probable que estos pronósticos merezcan una reconsideración bajo las nuevas condiciones económicas que plantea el actual gobierno y que serían más favorables a un rol muy activo del comercio exterior en el desarrollo.
En el caso del intercambio comercial de servicios, los dos sectores que lideran el patrón exportador-importador son los Servicios Empresariales, Profesionales y Técnicos y el sector del Turismo. El primero presenta un balance positivo mientras que el segundo se caracteriza por un balance negativo a lo largo del tiempo. En ambos casos se reconoce el potencial local para un mayor crecimiento.
Entonces, ¿cómo evolucionará el comercio exterior de la Argentina en los próximos años? La mejora en el clima de negocios, la mayor apertura, el aumento de la competitividad agroindustrial, el desarrollo de combustibles y minería con productos alineados con la mayor demanda mundial y el aumento del comercio de servicios en el mundo, sugieren una buena oportunidad para nuestro país.
Como parte de la señalización de los cambios que está haciendo la Argentina para facilitar el clima de negocios, las autoridades han decidido acrecentar su pertenencia a espacios de negociación y gestión globales como la OCDE y se preparan para participar activamente en la próxima reunión del G20, que tendrá lugar en Brasil en noviembre.
Con todo, en el plano político internacional las autoridades argentinas también han buscado una alta exposición, participando en las discusiones geopolíticas y señalizando sus posiciones como, ocurrió recientemente al marcar sus discrepancias con la agenda de desarrollo de los organismos internacionales a los que nuestro país pertenece, disociándose de la iniciativa del Pacto para el Futuro de las Naciones Unidas.
En síntesis, el mundo se recupera y presenta buenas oportunidades para los países de desarrollo intermedio proveedores de materias primas como la Argentina. Esas oportunidades serán más modestas que en el pasado por el menor crecimiento de China y el clima internacional de fragmentación y mayor proteccionismo comercial. Pero en el caso argentino, los malos resultados del pasado fueron consecuencias de malas políticas y la mejora en el clima de negocios es un buen primer paso para recuperar terreno perdido. La intención del gobierno de señalizar estos cambios al mundo y crear anclas para el desarrollo de una economía de mercado con mucha mayor inserción internacional son pasos en la dirección deseada. Sin embargo, en ese camino no debe dejar de reconocerse la necesidad de mantener una estrategia externa coordinada entre los intereses económicos y las responsabilidades políticas de un país en desarrollo como el nuestro en el complejo concierto mundial.
Marcela Cristini y Guillermo Bermúdez