
En el corto plazo, las lluvias han permitido la recuperación de una buena expectativa para la campaña agrícola 24/25 junto con un aumento de las exportaciones ganaderas. A la vez, la experiencia de la última sequía refuerza la discusión sobre los efectos del cambio climático en la producción y en los precios internacionales y la necesidad de nuestro país de mantener un agro competitivo.
En el presente, el mundo enfrenta preocupaciones y desafíos diferentes de los vividos desde los 70 y hasta inicios de este siglo. Entre ellos deben mencionarse: la constatación de las consecuencias del cambio climático (CC), los riesgos de la pérdida de biodiversidad a gran escala, los riesgos de nuevos episodios como el del COVID19 que afecten a la salud humana en forma generalizada y, paradójicamente, la necesidad de mantener bajo control los nuevos avances tecnológicos como la inteligencia artificial. A la vez, el escenario internacional no es el mejor para contener la situación y concertar acciones multilaterales ya que estos nuevos riesgos se superponen con la fragmentación del poder mundial, el afloramiento de conflictos geopolíticos y competencia tecnológica entre los países más avanzados y el desarrollo de conflictos locales de envergadura creciente. Todos estos aspectos operan detrás de las decisiones económicas generando mayor volatilidad de resultados.
En el caso de la producción agroindustrial, precisamente, la volatilidad de los precios internacionales de las commodities agropecuarias ha sido un tema de preocupación recurrente. La información sobre los nuevos riesgos internacionales alerta sobre un mundo en cambio que podría afectar la volatilidad de los precios internacionales en mucho mayor medida que en el pasado.
Hasta recientemente, la evidencia internacional mostraba que esa volatilidad, salvo en el caso del trigo y el arroz, no había aumentado en los últimos años con respecto a la historia desde los años 70, a pesar de algunos períodos de incrementos importantes de precios (2005-2012). Además, el aumento mundial de la productividad agrícola había permitido mantener un abastecimiento de alimentos potencialmente suficiente, con una redistribución geográfica efectiva a través del comercio internacional. Esto ocurrió a pesar del mantenimiento del proteccionismo agrícola de los países más avanzados que limitó un mejor desempeño de los países productores de ingresos medios, más competitivos.
Con todo, lamentablemente, algunos países con pobreza extendida, importadores de alimentos, siguieron sufriendo problemas de seguridad alimentaria a pesar de las mejoras registradas hasta 2015. El Programa Mundial de Alimentos ha informado que en 2023 “el número de personas que padecen inseguridad alimentaria aguda en todo el mundo se ha más que duplicado, pasando de 149 millones de personas antes de la pandemia de COVID-19 a 333 millones de personas en 2023” en los 78 países que ese programa monitorea. Según el informe, los problemas climáticos son factores agravantes de una situación estructural que volvió a empeorar.
Los informes del Grupo Intergubernamental de Expertos sobre el Cambio Climático (IPCC) muestran un amplio consenso en que el CC ha aumentado la variabilidad de resultados de la producción agropecuaria mundial. Los países productores se enfrentan, en diferentes grados, a aumentos de temperatura, reducción de precipitaciones y aumentos en la frecuencia de eventos climáticos extremos. Hasta el momento, la adopción de nuevas tecnologías logró morigerar estos efectos negativos por el aumento de la producción en países que aún se encontraban rezagados como China y con mejoras netas en grandes productores como los Estados Unidos o Brasil en América del Sur.
América del Sur se distingue por ser un oferente neto de productos provenientes de los recursos naturales al mundo: alimentos, forrajes, minería y más recientemente productos de energías convencionales y no convencionales. Nuestro país se inscribe como oferente en toda esta gama de productos. Los más tradicionales en su patrón productivo son, sin duda, los productos de la agroindustria. Este sector es un exportador neto a partir de una abundancia de recursos y una organización tecnológica que lo distingue con una baja huella de carbono. En su rol como sector económico, la agroindustria sigue siendo el principal productor de divisas para el país al tiempo que cubre, prácticamente, todas las necesidades alimentarias locales. A la vez, es una actividad que estructura la economía en el territorio donde, a lo largo de nuestra historia, se han conformado “ciudades productivas” asociadas a productos regionales o a las producciones pampeanas agro-ganaderas.
Este rol sectorial, entre otros aspectos, explica el interés de corto y mediano plazo por entender la evolución de los precios internacionales de las commodities agropecuarias y por anticipar el desempeño climático y su probable efecto sobre las cosechas y los rodeos ganaderos en nuestro país.
En los últimos años, ambos temas han introducido costos e incertidumbre al desempeño sectorial. En el Gráfico 1 se observa la evolución de la producción agrícola de los cinco principales cultivos de la Argentina (soja, maíz, trigo, girasol y cebada cervecera) y se han indicado en él las últimas tres campañas afectadas por muy importantes sequías: 2008/2009, 2017/18 y 2022/23. Las caídas en los volúmenes cosechados fueron de 32%, 12% y 34% en cada campaña con respecto al promedio de las tres campañas anteriores.
Gráfico 1
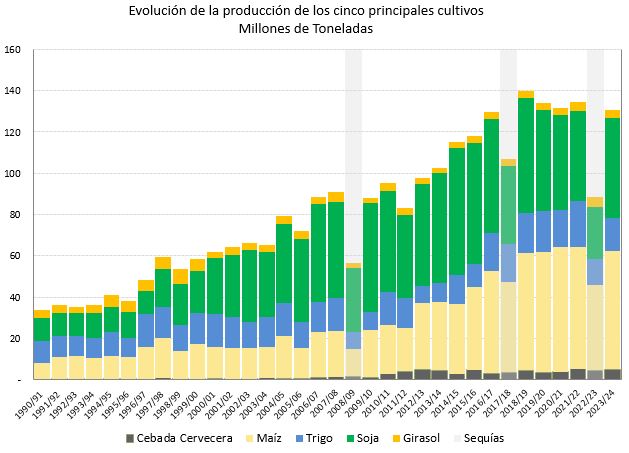
La opinión de los expertos en clima indica que la Argentina está pasando por una fase histórica seca desde 2008 que recién se aliviaría hacia 2040. Dentro de esa fase, precipitaciones por debajo de los promedios se combinan con otros factores como la condición inicial de los suelos o los registros de altas temperaturas, dando por resultado sequías pronunciadas como las observadas recientemente. A la vez, en el marco general de los problemas del CC, nuestro país se encuentra dentro de una región que, según los expertos, enfrentará también un balance negativo en su producción, aunque más leve, con regiones y cultivos que se beneficiarían (por ejemplo, cultivos extensivos y latitudes altas y zonas más elevadas, con excepción probable del trigo) y otros que sufrirían importantes retrocesos (por caso, cerca del paralelo del Ecuador y por problemas de excesos de lluvias y sequías).
En general, se reconoce que las consecuencias del CC afectan la producción de los países de maneras diferentes y no necesariamente de forma simultánea. Este hecho y la continua adopción de tecnología, particularmente en países bien dotados de recursos naturales como el nuestro, podrían limitar las consecuencias negativas sobre el abastecimiento mundial de alimentos y controlar, en parte, el crecimiento en la volatilidad de los precios internacionales.
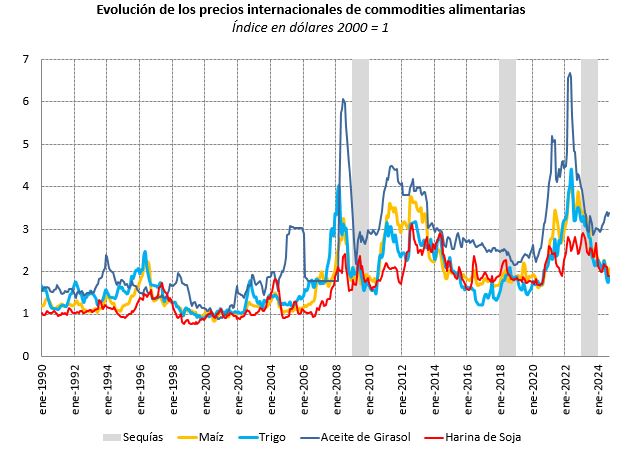
No obstante, si se combina la información del gráfico anterior con la del Gráfico 2 se observa que las últimas tres sequías de la Argentina coincidieron con oportunidades de precios internacionales en baja o estables a bajos niveles. Nuestro país es un tomador de precios en esos mercados donde las cosechas de los principales productores (China, India, Estados Unidos, Brasil) y las necesidades de los principales importadores (China, Corea del Sur, Japón) tienden a marcar la evolución de los precios. Vale decir que nuestro país no está en condiciones de evitar enfrentar estas condiciones adversas y, por lo tanto, deberá buscar los instrumentos para compensar sus consecuencias negativas.
Gráfico 2
En esta campaña, por ejemplo, las perspectivas agrícolas han mejorado por la aparición de las lluvias a mediados de octubre. El trigo, a las puertas de la época de cosecha no recuperará todo su volumen proyectado, pero tendrá muy buenos resultados con un importante saldo exportable. La siembra de maíz y soja, afectada por la falta de lluvias al inicio, se recupera con una mayor superficie dedicada a la oleaginosa en esta campaña. La soja, enfrentará un mercado internacional con una abundante oferta lo que podría hacer descender su precio pese al repunte del aceite de soja sostenido por una menor oferta de aceite de palma en este período. En el caso de esta oleaginosa, los actores claves son los Estados Unidos, Brasil y la demanda china. El resultado de las elecciones en los Estados Unidos también podría afectar al mercado con una mayor demanda china dirigida hacia América del Sur.
Las perspectivas ganaderas muestran que la carne vacuna también podría hacer una buena contribución exportadora de corto plazo, pero enfrenta el problema de una oferta escasa y precios internacionales modestos en su principal mercado, China. A la vez, el consumo interno ha caído significativamente. En consecuencia, los problemas de la sequía y el bajo retorno de la actividad siguen limitando el despegue ganadero.
Como se sigue de la descripción anterior, la combinación de clima desfavorable y precios internacionales con mayor volatilidad y tendencia a la baja tienen el potencial de afectar los resultados de nuestra agroindustria y, con ella, de la economía en general. Los mecanismos de la política sectorial, por su parte, sólo estarían en condiciones de dar una respuesta limitada a estos vaivenes en los resultados. La experiencia internacional de políticas de asistencia a los productores en épocas de precios bajos o desastres climáticos tiene límites muy claros en un país como la Argentina que oscila entre la inestabilidad macroeconómica y, como actualmente, los programas de estabilización. Hoy nuestros productores sólo pueden apelar al alivio fiscal de los instrumentos de la “emergencia agropecuaria”. Otras políticas que han sido recomendadas para los países en desarrollo con exportaciones basadas en sus recursos naturales han sido los fondos de estabilización o “fondos soberanos”, que no han logrado un buen desempeño en América Latina. Hay ejemplos de fracasos en Brasil y Ecuador mientras que el caso del Fondo de Estabilización de los Ingresos del Cobre en Chile, uno de los países más estables de la región, mostró un buen desempeño hasta su reemplazo en 2007. Estos fondos requieren un marco de estabilidad fiscal que ha estado ausente de nuestro país por mucho tiempo. Los mejores resultados en la región se han observado en países que han logrado mantener un sólido desempeño macroeconómico que permitió al sector planificar y recibir inversiones e insertarse en los mercados internacionales como proveedores confiables. El desarrollo agroindustrial del Brasil en los últimos 30 años es un buen ejemplo.
Por último, en el horizonte del mediano plazo, la continuidad del proteccionismo agrícola y el fortalecimiento de la producción en países como China o los del continente africano sugieren la necesidad de mantener bajo vigilancia la competitividad local. Una novedad favorable en el corto plazo ha sido la postergación del ingreso en vigencia de la normativa de la UE para limitar las importaciones de productos de países con deforestación o desmontes (EUDR) que ya se comentara en esta sección en una nota anterior. En sentido contrario, en la reciente reunión de los BRICS, Rusia impulsó una iniciativa para organizar una Bolsa/Mercado de productos agrícolas que se ampliaría a otros productos y que vincularía a sus miembros con exclusividad. Como principal proveedor mundial de trigo, Rusia también ha avanzado en una conexión más directa con sus principales países demandantes, evitando la intermediación comercial y operando bajo un precio mínimo sugerido para sus productores. Ambas iniciativas tienden a la fragmentación del mercado internacional, lo que resulta contrario a los intereses de los países latinoamericanos.
En contraste con las exigencias internacionales, nuestros volúmenes de producción agrícola y nuestro stock ganadero han sufrido las consecuencias de políticas muy adversas tanto al nivel de la macroeconomía como en los aspectos microeconómicos: baja rentabilidad, dificultades de acceso para la inversión en tecnología, deficiente infraestructura de comercialización, baja oferta de crédito y regulaciones arbitrarias de los mercados. Esta situación se prolongó por mucho tiempo y en los últimos 20 años sólo se transitaron muy breves períodos de mejora (2016-18).
Las autoridades nacionales actuales han comenzado por el ordenamiento macroeconómico que va progresando sin todavía poder dar espacio a las mejoras requeridas para el sector agroindustrial, como la reducción de los derechos de exportación o la eliminación del cepo cambiario. Con todo, el gobierno ha confirmado en varias oportunidades su reconocimiento hacia la importancia del sector y ha avanzado en algunas iniciativas como la eliminación de los derechos de exportación a parte del ganado vacuno (vacas); baja de aranceles del 12% al 2% para los equipos de riego por aspersión y riego por goteo; eliminación del 25% de los derechos de exportación a las proteínas animales (carne vacuna, cerdo, pollo, aves, entre otras); desburocratización del comercio de granos eliminando registros previos, salvo los sanitarios; eliminación de derechos de exportación en lácteos; nuevas líneas de crédito del BICE. Más recientemente, el SENASA reglamentó el reemplazo de la trazabilidad analógica del ganado implementada en 2006 por una trazabilidad electrónica (Sistema Nacional de Trazabilidad Individual Electrónica) que se adoptará paulatinamente en 2025 y será obligatorio a partir de mediados de 2026.
En síntesis, la combinación de volatilidad de precios internacionales de commodities potencialmente creciente y las consecuencias del cambio climático, junto con un escenario de comercio internacional más fragmentado y proteccionista, aconsejan renovar las inversiones en capital productivo y tecnología para mejorar la competitividad de nuestro sector agroindustrial. En consecuencia, se renuevan los argumentos para que nuestro país encare con urgencia la eliminación de los sesgos contrarios al desarrollo sectorial con el objetivo de limitar los problemas y aprovechar las oportunidades en nuestra condición de exportador neto de alimentos al mundo.
Marcela Cristini y Guillermo Bermúdez