
Con una mirada retrospectiva de largo plazo, se abre el interrogante de si el actual ciclo de política logrará consolidar un manejo prudente de las finanzas públicas que termine con los episodios de desborde fiscal financiados con emisión monetaria y endeudamiento excesivo, que en el pasado propiciaron la pérdida de valor de la moneda, la desintermediación financiera, el deterioro de la inversión y del crecimiento de largo plazo. ¿Será el fin de los episodios de “emisión” de pobres?
Por estas semanas, la discusión de la coyuntura se enfoca en la recuperación de los depósitos en dólares a niveles récord a partir del aporte del blanqueo de capitales; la posición compradora que ha mantenido el BCRA en las últimas semanas en el mercado de cambios que le ha permitido lograr alguna recuperación en el stock de reservas internacionales; el retroceso en las cotizaciones de los dólares alternativos y la caída de la brecha cambiaria a niveles de mayo pasado; el compromiso fiscal del gobierno junto con un contexto global favorable a la toma de riesgo emergente que ha generado una reducción del riesgo país a los niveles de mediados de 2019; la profundización del atraso cambiario resultante de la política de deslizamiento del tipo de cambio oficial y los riesgos asociados al impacto de una corrección de la cotización sobre la evolución de los precios; la recuperación del crédito al sector privado; la contención del crecimiento de la base monetaria y el aumento de tasas de interés producto de cierta remonetización de la economía; el retroceso en las expectativas inflacionarias y el sendero que recorren los precios hacia el 3% mensual; la persistencia del cepo y la necesidad de su remoción para recuperar la inversión y un más vigoroso crecimiento de la actividad, entre otros. Cualquiera de estos ejes podría ser abordado en la presente columna.
No obstante, por estos días FIEL realiza su Conferencia Anual en ocasión del sexagésimo aniversario de su creación[1]. En virtud de la ocasión, la presente columna de Indicadores, se aleja momentáneamente del repaso de la coyuntura para abocarse a una revisión somera del devenir monetario y cambiario de las últimas décadas.
En este marco, conviene comenzar recordando que, en su historia, nuestro país tuvo cinco signos monetarios distintos, comenzando con el Peso Moneda Nacional (m$n) -con vigencia desde noviembre de 1881- hasta el actual Peso ($), en circulación desde enero de 1992, tras el abandono del Austral luego de la declaración de su convertibilidad con el dólar americano en abril del año anterior. En el paso del Peso Moneda Nacional al actual Peso, la moneda perdió 13 ceros, al tiempo que, desde inicios de 1992 y hasta la actualidad, la inflación acumulada rondó el 180 mil por ciento[2]. Lo anterior sugiere que el actual Peso podría ser candidato a su reemplazo por un nuevo signo monetario, pero ello no parece necesario si se tiene en cuenta que el Austral fue reemplazado por el Peso luego de acumular más de cuatro millones por ciento de inflación, o el Peso Ley por el Peso Argentino, luego de que los precios crecieran más de 5 millones por ciento. De este modo, el actual Peso tendría un largo trecho en la tradición inflacionaria local para su reemplazo.
A la desvalorización de la moneda han contribuido déficits fiscales crónicos financiados directa o indirectamente mediante emisión monetaria o con endeudamiento local e internacional. Junto a los episodios de acelerado crecimiento del gasto público, marchó el desplazamiento del crédito al sector privado, produciendo un deterioro de la inversión y el crecimiento. El exceso monetario ha redundado en una inflación que ha sido endémica en nuestro país y en ocasiones ha eclosionado en episodios hiperinflacionarios. También el freno de los flujos de capital o el repudio de la deuda local han resultado en ajustes bruscos, lo que ha contribuido al deterioro de las condiciones de vida de la población. Durante largos años, Argentina “ha emitido pobres” a través de los Pesos y su deuda producto de la indisciplina fiscal, ocultando la política de expansión del gasto financiado con emisión bajo un halo de gratuidad.
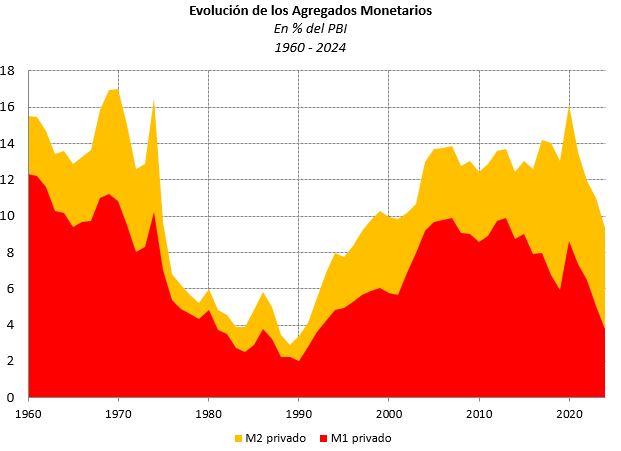
Una de las manifestaciones del deterioro monetario se tiene en la evolución de la demanda de dinero. En el Gráfico 1 se muestra la evolución anual de la relación de los agregados monetarios transaccionales del sector privado con el PBI desde la década del sesenta. En el gráfico se destaca la caída de la demanda de dinero desde la segunda mitad de la década del setenta que se prolongaría hasta comienzos de los noventas, llevando el M2 privado desde 17% del PBI en 1970 a 2.9% en 1989, tras más de una década en el que la inflación promedió el 286% anual, y sin contar el más de 3000% que alcanzó en 1989.
Con la implementación de la Convertibilidad y el freno a la inflación se tiene una acelerada recuperación de la demanda transaccional que lleva el M2 a superar 10% del PBI en 1999, sin lograr aún mejorar la marca de los sesenta y la primera parte de los setenta. Durante los dos mil y hasta 2007-2008 se tiene una ligera mejora desde cuando la reaparición de la inflación determina un giro hacia una tendencia de caída, solamente interrumpida por el evento de la pandemia y el alza de las tenencias por motivos precautorios. Los datos de frecuencia mensual para 2024 señalan el inicio de un proceso de remonetización, luego de alcanzar mínimos históricos hacia el primer trimestre del año.
Gráfico 1
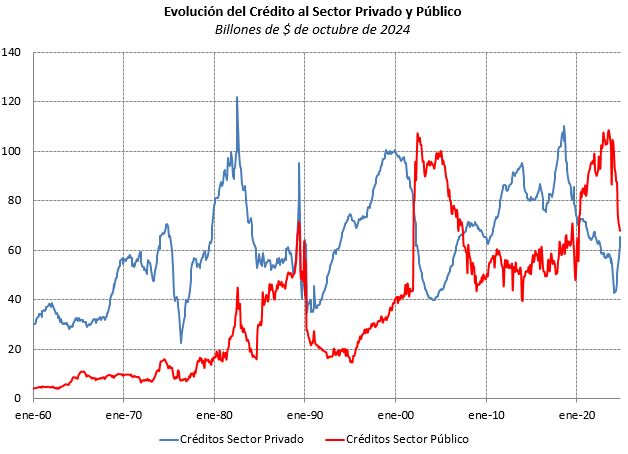
Junto con lo anterior, para ilustrar la evolución de la intermediación llevada a cabo a través del sistema financiero del ahorro hacia el crédito y el fenómeno del desplazamiento del fondeo del sector privado por parte del sector público, el Gráfico 2 presenta la evolución del crédito al sector público y privado –que incluye instrumentos como cuotas partes de fondos comunes de inversión y certificados de participación en fideicomisos financieros- en pesos y en dólares. Como se observa, durante la segunda parte de la década de los ochenta, tras la salida de la Convertibilidad y desde 2020 hasta el año pasado, se tienen episodios en el que el crecimiento del financiamiento al sector público desplaza el crédito al sector privado.
El gráfico también muestra que, en la segunda parte de la década del noventa, los préstamos al sector público tuvieron un marcado aumento, sin que ello obstaculizara el crecimiento del crédito al sector privado tal como se desprende del sendero que recorrieron las tasas activas de interés. En la actualidad, luego de acercarse a niveles históricamente bajos a comienzos de 2024, los préstamos al sector privado muestran una dinámica recuperación a la par de la reducción del peso del sector público en la hoja de balance del sistema financiero.
Gráfico 2
Frente a aquellos episodios del pasado, en la actualidad se han renovado los esfuerzos por ordenar las cuentas públicas, detener el deterioro del valor de la moneda y recuperar el sendero del crecimiento a través de la inversión. Una expectativa similar se tenía durante los primeros años de la vigencia del Plan de Convertibilidad. En aquella década, FIEL transitaba sus 30 años y la reseña de la institución de 1994 ponía de manifiesto que la Convertibilidad comenzaría a enfrentar las primeras pruebas luego de tres años de su puesta en marcha.
El año 1994 fue uno de cambio en el contexto internacional que tendría como consecuencia una reducción de los flujos de capital hacia nuestro país; flujos que en los años previos habían dinamizado la recuperación de la inversión y propiciado la acumulación de reservas internacionales por parte del BCRA. Lo anterior sin perder de vista que el arreglo de la Convertibilidad significó un cambio de régimen que fue más allá de la implementación de una caja de conversión, y que no sólo avanzó en la búsqueda de reordenar las cuentas públicas, sino también en reformas regulatorias y de apertura para lograr la reinserción de Argentina en los mercados globales. Con una cuenta corriente del balance de pagos deficitaria y el deterioro de la cuenta capital y financiera –aún superavitaria-, dado el tipo de cambio fijo y una política deliberada de bajas tasas de interés para no afectar el crecimiento, el stock de reservas internacionales frenó su mejora –en 1993 se habían acumulado USD 9.7 miles de millones a precios de octubre de 2024 llevando el stock hasta los USD 36.2 miles de millones y en 1994 sólo se acumularon USD 248 millones. Hacia fin de año, se sumaría el shock del Tequila, al tiempo que la caída del Banco Extrader generaría una ola de retiro de depósitos, fundamentalmente desde bancos pequeños. Este era el comienzo de una crisis financiera mayor que alcanzó su cúspide en los primeros meses del año siguiente. En efecto, como se observa en el Gráfico 3, entre abril de 1995 y diciembre de 1994, el Banco Central perdió USD 13.4 mil millones de reservas medidas a precios actuales.
Gráfico 3
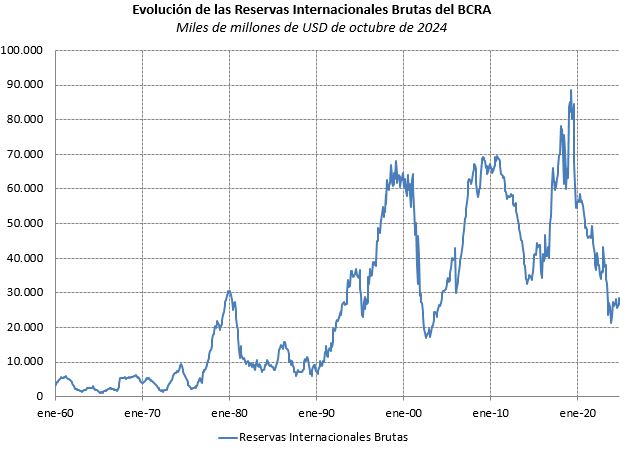
El régimen de la Convertibilidad logró superar aquel desafío, en base a la credibilidad que había logrado en los primeros años, y en 1996 el stock de reservas en el BCRA ya se había recuperado por encima de los USD 45 mil millones en precios actuales. Es oportuno mencionar que, por aquel entonces, una parte de la discusión económica planteó la necesidad de una modificación del régimen cambiario hacia la flotación, luego de haber estabilizado la economía habiendo abatido la inflación y recuperado el crecimiento. Una lección que puede obtenerse de aquellos eventos es que defender un esquema rígido de política cambiaria monetaria requiere disponibilidad de reservas internacionales. Es interesante observar en el gráfico anterior la marcada acumulación de reservas internacionales durante aquella década. En efecto, entre abril de 1991 y fines de 1999 el Banco Central había elevado el stock de reservas internacionales en más de USD 53 mil millones a precios de hoy, colocando el stock por encima de los USD 64.5 mil millones, en un contexto global de fortalecimiento del dólar y términos de intercambio poco favorables para nuestras exportaciones.
Sabido es que el fin de la Convertibilidad resultó de una amplia combinación de factores, incluyendo el deterioro de las cuentas públicas –a pesar de la Ley sancionada tardíamente para alcanzar superávit fiscal- o el shock que significó el abandono por parte de Brasil de sus bandas de flotación cambiaria a comienzos de 1999, luego de que nuestro país sufriera los efectos de otras crisis en emergentes como la de los Tigres Asiáticos, Rusia y Ecuador.
Tras la salida de la Convertibilidad, el año 2002 resultó uno de transición en el que la tasa de inflación resultó del 41% a diciembre en la comparación interanual, luego de la devaluación del 250% acumulada en el año. La caída del PBI alcanzó 10.9% y siguió a la contracción del 4.4% de 2001, anotando cuatro años de retroceso del producto. El Banco Central registró una pérdida de reservas internacionales a diciembre cercana a los USD 10 mil millones actuales tras la salida de sus arcas de USD 33 mil millones el año anterior. El sistema financiero se vio fuertemente afectado, con depósitos del sector privado en pesos y dólares que pasaron de $ 87 billones en diciembre de 2001 a $ 61 billones en diciembre de 2002, y un volumen de crédito al sector privado en pesos y dólares que se redujo de $ 81 billones a fin de diciembre de 2001 a menos de $ 50 billones en diciembre de 2002, en cada caso en precios de octubre de 2024 luego de la pesificación asimétrica.
El año 2003 fue el del inicio de la recuperación, con un rebote del PBI de 8.8%, precios al consumidor que se acomodaron en el 3.7% anual a fin de año y aumento de los depósitos, mientras que el crédito aún continuó en retroceso. Ese año, en septiembre, se firmó un acuerdo Stand By con el FMI por tres años, mientras la deuda continuaba en default.
En 2004, hace 20 años, el Sector Público mostraba un superávit primario y financiero, contribuyendo al aumento de la liquidez bancaria. El crédito mostró una recuperación del 25.9% medido entre diciembre de ese año y el mismo mes de 2003. La mayor oferta de divisas –se tenía un balance comercial favorable-, llevó a que el BCRA expandiera la cantidad de dinero a partir de su intervención en el mercado de cambios procurando contener la apreciación nominal de la moneda. De ello, con el objetivo de contener la expansión monetaria producida por la compra de divisas, a su turno desplegó una agresiva política de colocación de LEBACs, NOBACs y PASES. Las autoridades evitaron la apreciación del tipo de cambio real, en un contexto en el que las reservas internacionales crecieron en el año unos USD 5.6 mil millones hasta colocar el stock de reservas brutas en USD 25.3 miles de millones a precios actuales.
Luego de la cancelación de deuda con el FMI a comienzos de 2006, el stock de reservas internacionales continuó creciendo hasta los primeros meses de 2009 cuando superó los USD 69 mil millones a precios constantes. El entorno internacional había resultado favorable debido a la evolución de los precios de las commodities hasta la crisis financiera internacional, permitiendo lograr un abultado superávit de balance comercial que incluso se extendería hasta 2013-2014. Sin embargo, el BCRA ya había comenzado a mostrar desde 2011 una marcada pérdida de reservas, en un contexto de brecha cambiaria creciente con la vuelta de los controles –la brecha pasó de un promedio de 5.3% en 2011 a 52.5% a fin de 2013.
Más cerca en el tiempo, hace una década, 2014 comenzaba con una devaluación del Peso en forma aislada fuera de un programa integral de gobierno, al tiempo que el cepo cambiario cumplía 3 años. El financiamiento al Sector Público mediante adelantos transitorios y giro de utilidades del BCRA se hizo creciente. La esterilización de la emisión redundaría en un déficit cuasi fiscal rampante. El exceso de liquidez producto de la expansión monetaria y la caída de la actividad y el crédito, propiciaron mayores presiones sobre el dólar paralelo –en el año la brecha cambiaria promedió el 53% y en septiembre superó el 75%. En este contexto las autoridades centraron su objetivo en la administración del stock de reservas internacionales. El eje de la política en el último bimestre del año se enfocó en el sostenimiento del stock y el achicamiento de la brecha. Para ello se recurrió a la activación del segundo tramo del swap de monedas con China -por unos USD 508 millones, acumulando más de USD 1.300 millones ingresados por este mecanismo en dólares corrientes-, al mayor endeudamiento con el Banco de Francia y otras operaciones en moneda extranjera anotadas entre los pasivos en dólares.
Durante la gestión de Cambiemos, se tuvo una modesta recuperación de la demanda de dinero, el crédito al sector privado y el stock de reservas internacionales, en un escenario en el que se volvió a avanzar en el ordenamiento de las cuentas públicas. Entre fines de 2015 y abril de 2019, se acumularon reservas por cerca de USD 54 mil millones a precios actuales llevando el stock por encima de los USD 88 mil millones, contando los desembolsos de divisas en el marco del acuerdo con el FMI. Luego, en lo que restó de ese ciclo de gobierno hasta diciembre, se perdieron USD 32 mil millones.
Desde 2020 y hasta la asunción de la actual gestión se perdieron otros USD 33 mil millones de reservas, al tiempo que el endeudamiento público en el sistema financiero local –incluyendo instrumentos remunerados del BCRA- mostró un marcado crecimiento a la par de la caída del dirigido al sector privado.
En la actualidad, estamos transitando un nuevo ciclo de gobierno que ha aplicado un programa basado en el ancla fiscal y cambiaria, junto con el ordenamiento financiero del sector público –Tesoro y BCRA. En materia cambiaria, al salto del tipo de cambio del inicio de la gestión que hizo colapsar la brecha de cambio, le siguió la regla de devaluación del 2% mensual que ha propiciado un deterioro del tipo de cambio real, recortando competitividad de la producción local –aún con salarios en dólares bajos en perspectiva histórica. El levantamiento completo de las restricciones a la operatoria cambiaria se ha dilatado a la espera de mejores registros de inflación y la convergencia de las cotizaciones de los dólares alternativos al oficial. La situación de reservas internacionales luce ceñida contando los vencimientos de deuda en los meses por venir y el hecho de que el stock de reservas netas se coloque en negativo por un monto cercano a los USD 6 mil millones, sin perder de vista que en el cómputo de las brutas se cuentan no sólo el swap de monedas con China sino también los encajes por los depósitos en dólares, los que conjuntamente suman más de USD 31 miles de millones, superando el stock de reservas brutas de USD 28.5 mil millones. También las autoridades avanzaron en el ordenamiento del balance del BCRA, que incluyó un agresivo recorte de la tasa de interés de política y la migración de la deuda del BCRA al Tesoro, además de la implementación del BOPREAL para el ordenamiento de las deudas de los importadores. En materia fiscal, las autoridades continúan mostrando señales de su compromiso con el ajuste –la meta fiscal de este año con el FMI se habrá cumplido con holgura-, y el pago de deudas, con un riesgo país que ha mostrado una sustancial mejora en las semanas recientes.
En el proceso, el aumento de la deuda consolidada del Tesoro y el BCRA ha sido marcado; desde diciembre y hasta septiembre, el alza superó los USD 61 mil millones, aunque este aumento ha correspondido fundamentalmente a deuda en pesos –incluida la ajustada por la evolución de la inflación-, dado que la nominada en moneda dura se recortó en más de USD 1.7 mil millones. Al respecto, es interesante mencionar que la deuda consolidada medida en términos reales en moneda local ha mostrado un marcado recorte. La actividad económica habría dejado de caer, pero el apoyo social al proceso de reformas en ciernes es un desafío –aún con la recuperación de la confianza del consumidor y en el gobierno del mes de octubre- y solo se consolidará con el abatimiento de la inflación y una recuperación más dinámica de la actividad. El acompañamiento institucional –acotado para el partido de gobierno- es uno de los factores clave que los inversores internacionales tienen en foco a la hora de decidir hundir fondos de largo plazo, al tiempo que momentáneamente la construcción de credibilidad respecto a la sostenibilidad del proceso ha resultado ardua.
Entonces, en ocasión del sesenta aniversario de FIEL y en el marco de esta nueva gestión de gobierno, surge el interrogante de si esta vez estamos en el inicio de un proceso que revertirá décadas minadas de episodios de un imprudente manejo de las finanzas públicas, que licuan el valor de la moneda producto del financiamiento monetario –y la inflación resultante- o requieren un endeudamiento excesivo que desplaza el financiamiento de la inversión privada deteriorando el crecimiento y exponiendo al país a reversiones de los flujos de capital, propiciando el deterioro de las condiciones de vida de la población y el aumento de la pobreza.
Entre los elementos a tener en cuenta en esta ocasión para articular una respuesta se cuentan la férrea defensa del orden fiscal planeado por el presidente y su equipo de gobierno, el acotado apoyo institucional al proyecto y un humor social que ha dilatado un natural deterioro, aún sin una acelerada recuperación de la actividad. Para el aniversario 61º de FIEL el boceto del cuadro podría resultar más claro. El proceso está en marcha.
Guillermo Bermúdez
[1] En rigor, el 7 de febrero de 1964 a instancias de la Cámara Argentina de Comercio, y con el apoyo de la Bolsa de Comercio de Buenos Aires, la Sociedad Rural Argentina y la Unión Industrial Argentina se constituyó la Fundación de Investigaciones Económicas Latinoamericanas.
[2] Dependiendo de la fuente utilizada –institutos de estadísticas provinciales o mediciones privadas, además de los datos provistos por INDEC.