
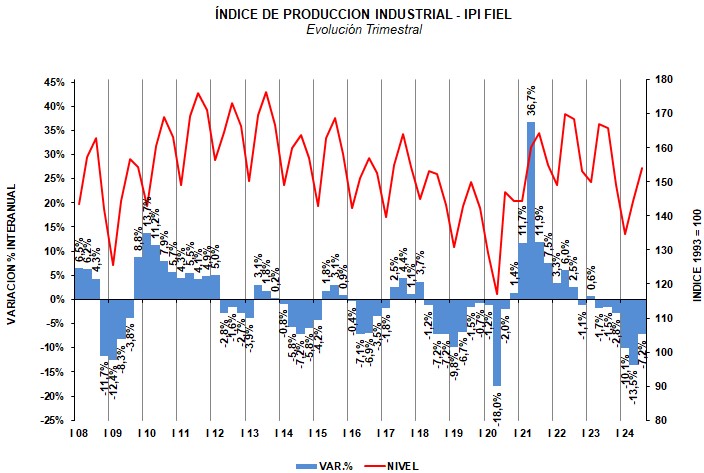
La industria volvió a caer en septiembre en la comparación interanual, pero en la medición desestacionalizada retomó el sendero de mejoras que recorría desde mayo. En consistencia, los datos de frecuencia trimestral corregidos también mostraron un avance respecto al segundo trimestre, al tiempo que aparecen sectores con aumento interanual de la producción. Las señales del fin de la recesión son más nítidas pero la velocidad de salida es baja y comparable a la que registraron las recuperaciones más cortas del pasado. Dada la endeblez del proceso, no puede descartarse la reversión de la salida frente a eventos no anticipados.
El Índice de Producción Industrial (IPI) de FIEL registró en septiembre, de acuerdo a información preliminar, una contracción interanual de 7%. Entre las ramas de actividad, la de alimentos y bebidas registró un avance, al tiempo que el mayor retroceso lo mostró la producción metalmecánica. Los datos de producción del tercer trimestre indican una caída interanual de 7.2%, encadenando seis trimestres de retroceso de la actividad. Sin embargo, en la comparación con el segundo trimestre, la producción corregida por estacionalidad mostró un repunte de 3.3%, interrumpiendo cuatro trimestres de contracción. Respecto a los sectores, destaca el aumento de la producción de alimentos y bebidas y la refinación de petróleo en la comparación con el tercer trimestre de 2023, mientras que las restantes ramas continúan mostrando una contracción respecto del año pasado, pero recortando la dinámica de caída en comparación con la observada en el segundo trimestre. La mayor desaceleración de la contracción durante el tercer trimestre lo tuvo la producción de minerales no metálicos y la rama automotriz.
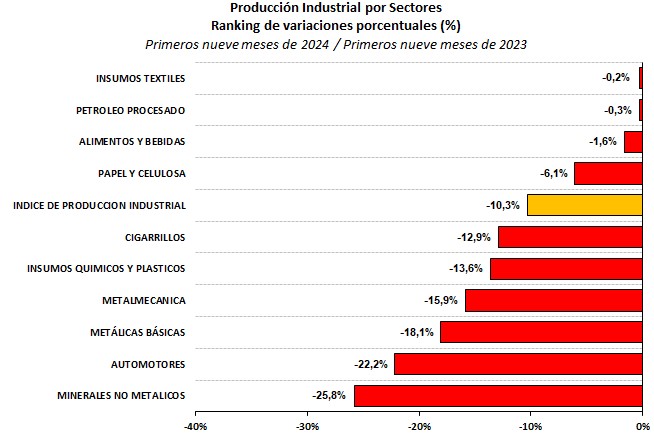
En los primeros nueve meses de 2024 y en la comparación con el período enero septiembre del año pasado, la industria acumula una caída de 10.3%. En el nonestre, la rama de los minerales no metálicos continúa liderando el retroceso de la actividad, con una caída acumulada de 25.8%, seguida de la producción automotriz que registra una merma del 22.2%. También muestran una contracción superior al promedio las industrias metálicas básicas (-18.1%), la metalmecánica (-15.9%), la producción de insumos químicos y plásticos (-13.6%) y los despachos de cigarrillos (-12.9%), en cada caso en los primeros nueve meses y en la comparación con el mismo período del año pasado.
Gráfico 1
Con una contracción menor al promedio de la industria se coloca la producción de papel y celulosa, con una merma del 6.1%, seguida de la de alimentos y bebidas, que acumula una caída del 1.6%, en ambos casos en el período enero septiembre y en la comparación con los primeros nueve meses de 2023. Finalmente, la refinación de petróleo y la producción de insumos textiles igualan el nivel de actividad del primer nonestre del año pasado.
Dados estos resultados y la importancia de cada rama, el mayor aporte a la contracción de la industria en los primeros nueve meses del año lo continúa haciendo la metalmecánica, mientras que la producción de alimentos y bebidas y la industria automotriz recortaron su contribución al retroceso de la actividad industrial.
Gráfico 2
Como se mencionó, la rama de los minerales no metálicos continúa siendo la que acumula la mayor contracción en los primeros nueve meses del año, y en septiembre ha vuelto a mostrar una caída interanual que alcanzó el 17.9%. En el actual contexto de debilidad de la demanda, el nivel de actividad de la rama se compara con altos registros de producción en 2023, lo que explica una parte del retroceso observado en meses recientes. En efecto, septiembre de 2023 registró el segundo mayor nivel histórico de actividad del bloque luego del récord de agosto de ese mismo año, al tiempo que el desafío persiste en el último trimestre, comenzando por el hecho de que el nivel de producción alcanzado en octubre del año pasado es el más elevado para el décimo mes del año desde 1980 de acuerdo con las estadísticas FIEL.
Entre los productos de la rama de los minerales no metálicos, los despachos de cemento mostraron una nueva caída en la comparación interanual, que alcanzó 18.3%, con un retroceso más marcado en las ventas a granel, que alcanzó -27.4%, respecto a las ventas en bolsa que registraron una contracción de 11.2%. Con la caída del mes de septiembre, la contracción acumulada en el primer nonestre se recorta a 26.9% en la comparación con el período enero septiembre del año pasado.
A diferencia de lo ocurrido con los despachos de cemento, que en septiembre retomaron el sendero de recorte en la caída, el Índice Construya que releva un más amplio conjunto de insumos para la construcción mostró un comportamiento disociado. En efecto, en el mes, el índice acusó una contracción más profunda que en agosto (-22% vs. -20%) en la comparación interanual, al tiempo que registró un segundo retroceso mensual en la medición ajustada por estacionalidad. El Grupo Construya que elabora el indicador no publica los componentes del mismo, de modo que no es posible identificar el principal rubro determinante de la caída; en cambio, señalan como explicación que en el mes se ha enfrentado una reducción de las ventas de materiales para obras residenciales. Al respecto, una parte del resultado respondería a la compresión de la brecha de cambio observada en los dos últimos meses (en otros factores, por el blanqueo de capitales en marcha) y al aumento de los costos de la construcción en dólares.
En cuanto a la evolución de la actividad de la construcción de acuerdo a relevamientos oficiales, en agosto se tuvo una caída en la comparación interanual, que se anticipaba más profunda que la registrada en el mes de julio, al tiempo que se interrumpieron cuatro meses de mejora mensual en la medición ajustada por estacionalidad. No obstante, las expectativas de actividad continúan mostrando mejoras; para las firmas especializadas en obras privadas, se eleva la participación de aquellas que esperan crecimiento y se reduce la de las que esperan caídas, arrojando un saldo positivo por segundo mes, mientras que en el caso de las firmas especializadas en obra pública, la diferencia aún se coloca en negativo.
La industria automotriz es el segundo sector que mayor caída acumula en los primeros nueve meses del año, y en septiembre la producción alcanzó las 49.6 mil unidades, marcando un retroceso de 12.8% en la comparación interanual. El escenario en el que se desenvuelve la actividad de la rama combina debilidad de los mercados de exportación –excepto Brasil- junto con alguna recuperación de la demanda local, pero con una mayor preferencia por unidades importadas. En este contexto, el desempeño de las terminales resulta heterogéneo.
Del mismo modo que en agosto, la mayor caída de actividad al interior de la rama la registró la producción de automóviles que mostró un retroceso del 22.7%, mientras que la de utilitarios lo hizo 1.3%. A pesar de la parada en terminal de Santa Isabel hacia la última parte del mes -y durante octubre-, una parte del mejor desempeño de la producción de utilitarios en la comparación con un año atrás se explica por los problemas de abastecimiento de autopartes que enfrentó la industria en 2023. Con todo, en los primeros nueve meses del año la industria automotriz lleva producidas 362 mil unidades, un 22.2% por debajo del nivel acumulado en el primer nonestre de 2023, dando continuidad al recorte en el ritmo de caída observado en los meses previos.
En lo que respecta a las exportaciones de vehículos, en septiembre se enviaron al exterior 32 mil unidades, un 10.2% por debajo del registro del mismo mes de 2023 y equivalente al 64% de la producción. En el mes se tuvieron caídas generalizadas de los envíos a los distintos destinos, con la excepción de las ventas a Bolivia y Brasil, país que acumula un trimestre de crecimiento interanual. De este modo, en los primeros nueve meses del año se llevan exportadas 220 mil unidades, un 10.3% por debajo del nivel del primer nonestre de 2023, frenando con ello la caída en el acumulado. No obstante el retroceso para el agregado, es interesante destacar que los envíos a Brasil muestran un crecimiento del 1.1% en la comparación con los primeros nueve meses del año pasado, elevando la participación del destino hasta el 71.7% del total en la comparación con el 63.6% en el mismo periodo de 2023. Al mismo tiempo, desde un nivel de exportaciones muy bajo, también Paraguay acumula un crecimiento que alcanza al 10.9%.
A pesar de la caída de las exportaciones en el mes, el mercado local muestra señales de mejora, no sólo en lo que respecta a las ventas de terminales a concesionarias, sino también en términos de patentamientos de vehículos cero kilometro. En el caso de las ventas mayoristas, estas alcanzaron las 44.5 mil unidades, un 2.8% por encima del nivel registrado en septiembre de 2023, encadenando con ello un trimestre de mejora en la comparación interanual. Merece mencionarse que el volumen de ventas es el mayor para un mes de setiembre en la comparación con los últimos siete años -2017- cuando se enviaron desde las terminales 76.2 mil unidades. De este modo, en los primeros nueve meses del año las ventas mayoristas alcanzan las 279 mil unidades, un 10.7% por debajo del acumulado en el mismo periodo de 2023, continuando con el recorte en el ritmo de caída acumulada respecto al primer semestre cuando el retroceso había alcanzado al 21.7%.
En el caso de los patentamientos de vehículos cero kilometro, además de haberse registrado la segunda mejora interanual en septiembre, se destaca lo ocurrido con las ventas de vehículos pesados. En efecto, en el mes se patentaron 43.6 mil unidades –el mayor nivel para un mes de septiembre desde 2018-, resultando 29.5% por encima del registro de septiembre de 2023 y encadenando un bimestre de aumento interanual. Como se mencionó, es importante destacar también que la venta de vehículos pesados acumula un trimestre de aumento en la comparación con el año anterior, arrojando señales respecto a una incipiente recuperación de la inversión. Con todo, en los primeros nueve meses del año se llevan registradas 312 mil unidades, un 11.7% por debajo del nivel alcanzado entre enero y septiembre del año pasado, encaminando los patentamientos del presente año a las 400 mil unidades y planteando la expectativa de medio millón de vehículos para el año 2025.
Como se mencionó arriba, las exportaciones a Brasil han pasado a acumular en el nonestre una ligera mejora del 1.1% y superan la participación en el total de envíos que había registrado el año pasado. Al respecto, merece destacarte que la industria en Brasil desde junio registra mejoras en la comparación interanual que colocan el crecimiento acumulado en los primeros ocho meses del año en el 3% en la comparación con el mismo periodo del año pasado. Más allá de la industria, el índice líder compuesto (ILC) que elabora OECD para Brasil muestra desde comienzos de año un ritmo de avance anual promedio del 2.4%, señalando que la recuperación de la actividad se sostendrá en los próximos meses, algo que el indicador de actividad agregada elaborado por IBGE viene refrendando. En relación a ello, mencionar que la expectativa de crecimiento relevada por el Banco Central de Brasil se consolida por encima del 3% para 2024 -marcó 3.05% en el relevamiento de mediados de octubre-, al tiempo que empiezan a despegar las proyecciones para 2025, superando el 1.9%. En cambio, las expectativas de inflación continúan transitando un sendero alcista que coloca la tasa esperada para 2024 en 4.5% luego del 3.71% alcanzado en abril, y trepando hasta el 3.99% para 2025. Junto con las expectativas de inflación, el IPCA del mes de septiembre tuvo un repunte hasta el 4.42% interanual luego del recorte a 4.24% en el mes de agosto. En este escenario, el Comité de Política Monetaria del Banco Central de Brasil ya elevó en su reunión de septiembre la tasa Selic hasta el 10.75%, al tiempo que las expectativas de mercado de acuerdo al relevamiento de la entidad la colocan en 11.75% a fin de año.
En el caso de la industria metalmecánica, en el mes de septiembre registró un retroceso interanual del 19.4%, con una caída en la producción de cables, rodamientos y grifería. Lo anterior pone en evidencia la debilidad actual de la demanda de los sectores conexos -excepto los vinculados a la cadena de valor de la energía y minería. En relación a lo anterior, es interesante mencionar que el relevamiento de ADIMRA volvió a arrojar una caída interanual de la producción, pero entre los sectores, dos de los más afectados por la sequía en 2023 han mostrado mejoras. En efecto, la producción de carrocerías y remolques encadenó un bimestre de recuperación, al tiempo que la producción de maquinaria agrícola tuvo el primer avance interanual. Asimismo, el relevamiento de expectativas de producción para el último trimestre del año da cuenta de que estas son positivas por cuarto mes consecutivo.
En cuanto a la evolución de las ventas de maquinaria agrícola, luego del fuerte avance que registraron en agosto, que alcanzó 32.8% en la comparación interanual, en septiembre se tuvo otra mejora que trepó al 20.4%, encadenando tres meses de aumento respecto al nivel de ventas del año pasado, reduciendo con ello la caída acumulada en los primeros nueve meses del año hasta 11.3%. La recuperación del crédito, especialmente de las líneas en dólares, ha favorecido esta mejora en el marco de una campaña agrícola que ha arrojado buenos registros de producción. Las proyecciones de datos climáticos para el cuarto trimestre y el inicio de 2025 abren interrogantes sobre las condiciones que enfrentará la cosecha de trigo hacia fin de año y la campaña de granos gruesos en los primeros meses del próximo, lo que podría resultar en un obstáculo adicional a la debilidad de los precios de las commodities agropecuarias para una mayor recuperación de las ventas de maquinaria.
Entre las ramas que acumulan una contracción superior al promedio de la industria también se encuentra la de los químicos y plásticos. En el mes de septiembre la rama registró un retroceso del 10.3% en la comparación interanual, retomando el sedero de reducción en la caída acumulada que se había interrumpido en el mes de agosto. La menor caída en el mes viene explicada por la vuelta a régimen de actividades que en agosto pasado realizaron paradas –entre los químicos básicos y en el sector de jabones-, junto con una base de comparación favorable un año atrás. Es interesante destacar que, al interior del bloque, la producción de agroquímicos viene mostrando mejores registros de producción que un año atrás.
Como se ha destacado en los últimos meses, entre los sectores de actividad, el de los alimentos y bebidas es el que mejor desempeño viene mostrando, especialmente a partir de la tracción que realiza la producción de aceite de soja sobre la sub rama de los alimentos. En el mes, la rama en su conjunto mostró una mejora interanual de 2%, combinando un avance del 3.6% en la producción de alimentos con un retroceso de 4.8% en la de bebidas. Así, tras el récord de producción de la rama en el mes de julio y que en agosto se igualara el nivel de producción de un año atrás, en septiembre la mejora viene explicada por un nuevo aporte de los alimentos y un menor ritmo de caída entre las bebidas. Entre los alimentos, la faena vacuna registró un positivo interanual (+2.5%) interrumpiendo un semestre de caída, con el mayor avance en la categoría de machos con hasta dos dientes (+23.6%), aunque por su importancia relativa se destaca la mejora de la faena de vaquillonas (+7%) y novillitos (+8%). Los niveles de faena en octubre de 2023 pueden determinar que el próximo mes repita la mejora interanual, aunque ello no permite anticipar un cambio en la tendencia de contracción de la faena vacuna. Por su parte, la actividad lechera continúa en retroceso con diecisiete meses de caída interanual, al tiempo que la producción de aceite de soja sigue mostrando destacados registros, apuntalando a la sub rama de los alimentos.
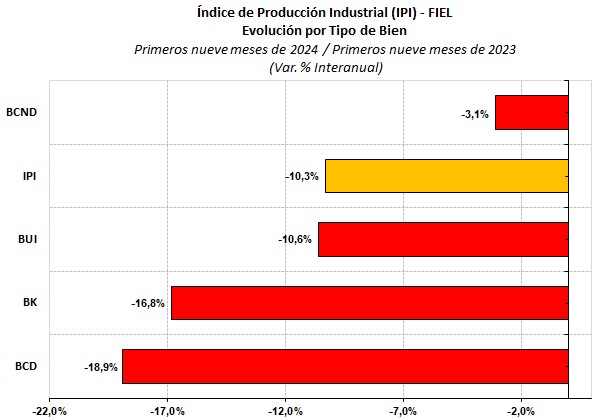
Desde la perspectiva de los tipos de bienes producidos, todos muestran una caída en los primeros nueve meses del año en la comparación con el mismo período de 2023 pero, con la excepción de la producción de bienes durables (que cae 18.9%), los restantes tipos de bienes tienen una reducción en la dinámica de la caída. En el caso de la producción de bienes de capital, el retroceso de la producción acumulada es 16.8%, los bienes de uso intermedio registran una merma de 10.6%, mientras que los bienes de consumo no durable muestran una reducción de 3.1%, en cada caso entre enero y septiembre en la comparación con el mismo período del año pasado. El comportamiento de la producción y ventas de bienes durables viene determinado por la presencia del cepo y el estímulo a la demanda en 2023, la actual caída del ingreso real y el rebalanceo de gastos de los hogares. Finalmente mencionar que, entre los tipos de bienes, los de uso intermedio continúan realizando el mayor aporte a la contracción de la industria.
Gráfico 3
IPI como Ciclo Económico
En términos desestacionalizados, la producción industrial de septiembre mostró un avance de 1.4% respecto a agosto luego del impasse en la sucesión de mejoras del mes anterior. En un proceso heterogéneo entre sectores y en el que eventos puntuales –p.e. paradas de planta- modifican los resultados, los indicadores que permiten señalar la reversión de la fase recesiva identifican un potencial punto de giro –valle- en abril pasado, en consistencia con la mejora en la medición desestacionalizada trimestral. En este escenario, la difusión de la recuperación aún es acotada y en el tercer trimestre alcanzó sólo al 30% de la industria.
Gráfico 4
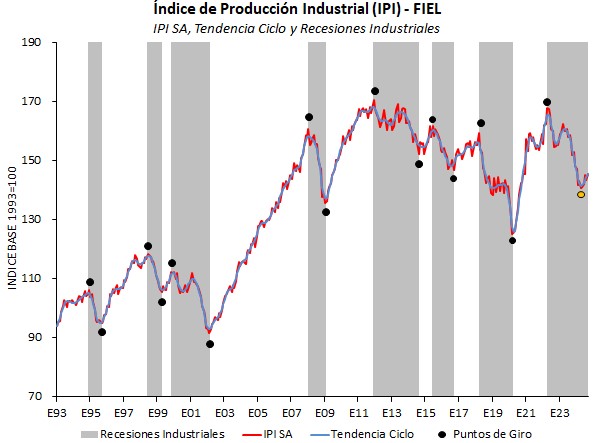
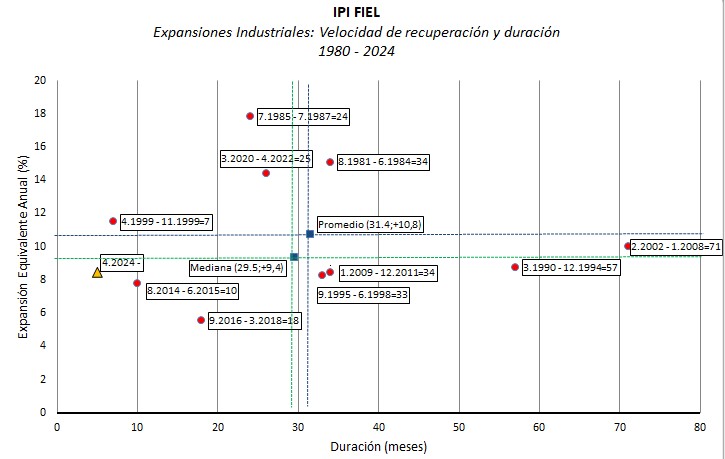
Desde abril pasado, la producción industrial ajustada por estacionalidad acumula un aumento de 3.4%, equivalente anual al 8.5%. De este modo, la velocidad de salida de la fase actual –de confirmarse abril como el inicio de una recuperación- se coloca por debajo del promedio (10.8%) y mediana (9.4%) de las 10 fases expansivas de la industria desde 1980, de acuerdo a las estadísticas de FIEL. Estas fases se han caracterizado por ser más frecuentemente cortas en duración y menos dinámicas en términos de su tasa de crecimiento. En la comparación con episodios anteriores, la actual fase muestra una dinámica que supera únicamente a la recuperación que se tuvo entre abril de 1999 y noviembre de ese año –fue la más corta con siete meses-, y a la que se inició en agosto de 2014 y se prolongó hasta junio de 2015 –que, con 10 meses de duración, resultó la segunda menos prolongada. En los próximos meses se confirmará el inicio de la onceava recuperación industrial desde 1980 en nuestro país o que la mejora en ciernes de la actividad se diluyó, prolongando la recesión industrial iniciada en abril de 2022.
Gráfico 5
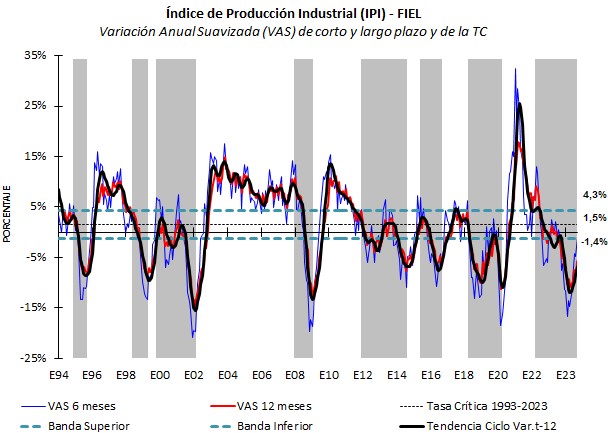
Gráfico 6
En síntesis. La industria volvió a mostrar en septiembre una caída interanual, pero retomando el sendero de recorte en la dinámica de la contracción. La rama de los alimentos y bebidas muestra el mayor dinamismo y junto a la refinación de petróleo han registrado una mejora interanual en el tercer trimestre. Los datos de frecuencia mensual identifican en abril el potencial inicio de una fase de recuperación –en consistencia con la mejora de la producción del tercer trimestre corregida por estacionalidad- que muestra una velocidad inferior a la observada en episodios del pasado. Dada la endeblez del proceso, no puede descartarse la reversión de la salida frente a eventos no anticipados.
Guillermo Bermúdez