
Primer objetivo cumplido: equilibrar las cuentas públicas. El desafío que se viene será entonces sostener el superávit y mejorar la calidad de la política fiscal.
Resumen de la situación fiscal
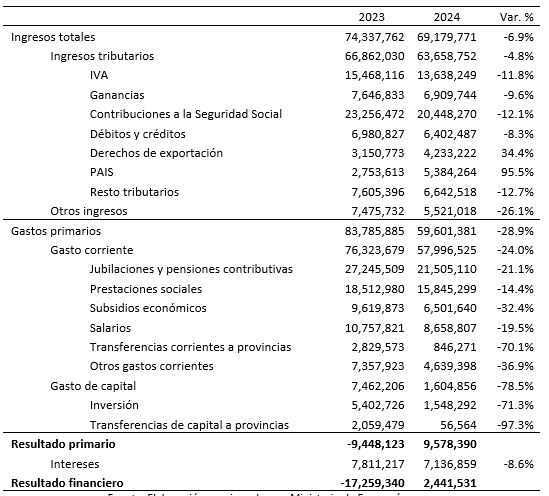
El actual gobierno cerró los primeros tres trimestres de una gestión caracterizada por una marcada consolidación fiscal. El enorme ajuste utilizado como promesa de campaña se vio reflejado en una bandera de la gestión que se sostiene con el paso de los meses. El superávit observado en los primeros 9 meses de 2024 contrasta con la situación de hace un año atrás, cuando el rojo fiscal representaba 23% de los ingresos totales del Tesoro Nacional. Estos números son el resultado de una fuerte reversión del resultado primario (aquel que excluye el pago de intereses).
En 2024, Argentina volvería a tener superávit fiscal luego de 16 años. Sin dudas, este es uno de los pilares del programa económico actual. Las cuentas equilibradas son condición necesaria para una política monetaria estable y creíble. Además, al reducir las necesidades de financiamiento del sector público, se liberan recursos para aumentar el crédito al sector privado.
Cuadro 1. Ingresos y gastos del sector público nacional (millones de $ constantes de 2024)
Las claves de la consolidación fiscal
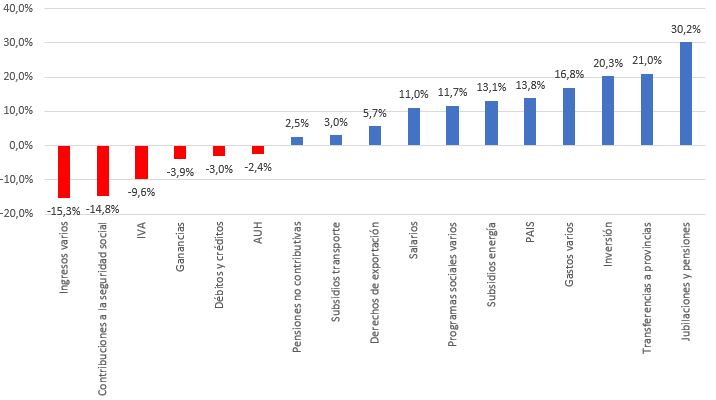
La mejora de los números fiscales responde a comportamientos heterogéneos en los distintos rubros del presupuesto público. Sin dudas que el mayor ahorro vino de la reducción en términos reales de las jubilaciones y pensiones contributivas, las cuales aportaron un 30% de la mejora en el resultado primario durante los primeros tres trimestres de 2024. También hicieron su aporte los recortes de transferencias a provincias (tanto para gastos corrientes como para gasto de capital), la disminución de la inversión pública y el aumento de los recursos favorecidos por el esquema cambiario (a saber, el impuesto PAIS y los derechos de exportación). El Gráfico 1 presenta el aporte de cada ítem a la mejora observada en los primeros meses del año, donde también se destaca la contribución correspondiente a la reducción de los subsidios energéticos.
Por su parte, los demás rubros de ingresos no citados debilitaron las cuentas públicas, como consecuencia de la recesión económica sufrida. Dentro de los grandes rubros de gasto, sólo la Asignación Universal por Hijo (en su definición amplia, hoy conocida como “Asignación Universal para la Protección Social”) tuvo un incremento en su monto por encima de la inflación, haciendo un aporte negativo a la consolidación, aunque de magnitud limitada.
Gráfico 1
Aporte a la mejora del resultado primario entre 2023 y 2024 (enero-septiembre)
El gasto público y los gobiernos recientes
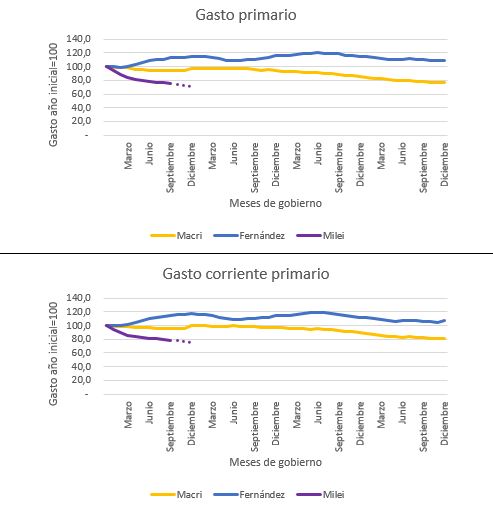
El proceso de estabilización fiscal de destaca más aún cuando se pone en perspectiva histórica. Los últimos tres gobiernos tuvieron un desempeño presupuestario que puede diferenciarse claramente. En el Gráfico 2 puede observarse la evolución del gasto tomando como referencia los últimos 12 meses antes de asumir. En primer lugar, el gobierno de Mauricio Macri tuvo un comportamiento donde la contracción del gasto fue leve los primeros dos años y más acelerada en los otros dos. En especial, luego del primer evento macroeconómico a principios de 2018, las urgencias fiscales (conocidas desde antes del comienzo de la gestión) se pusieron a tope de la agenda pública y el ajuste se hizo inevitable. Así, punta a punta, el gasto primario (es decir, neto del pago de intereses de deuda) se redujo en un 23% durante el gobierno finalizado en 2019.
Por otra parte, la administración de Alberto Fernández mostró un gasto primario creciente desde el primer año de gestión, coincidente con la irrupción de la pandemia del COVID-19 y las políticas de emergencia. En 2021 se moderó, pero hacia 2022 volvió a subir, cerrando su mandato con un gasto casi 10% superior de lo que era al comienzo del mismo.
Por el contrario, el gobierno de Javier Milei, sólo en sus primeros nueve meses de gestión redujo el gasto primario en un 25% en términos reales. Y, de no haber cambios, el comportamiento inercial ubicaría la caída en un 30% durante su primer año (en el Gráfico 2, notar las líneas “punteadas” para ver el comportamiento inercial proyectado).
Gráfico 2. Evolución del gasto en términos reales por gestión de gobierno
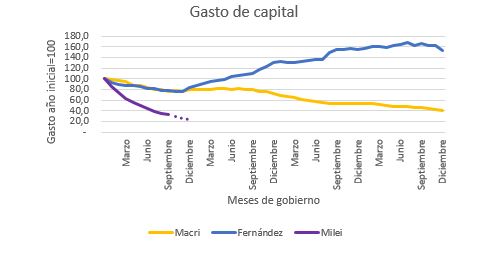
Cuando se analiza la composición detrás del desempeño del gasto primario a lo largo del tiempo, se pone de manifiesto que el gasto corriente se comporta similar al total en cada uno de los tres eventos analizados. Esto es esperable toda vez que su magnitud hace que domine el efecto agregado por sobre la inversión pública. No obstante, cuando se observa el gasto de capital la historia difiere. En el gobierno de Alberto Fernández, si bien comenzó a la baja, luego compensó más que proporcionalmente la caída inicial, finalizando más de un 50% por encima del valor recibido de su predecesor. Por el contrario, en los otros dos gobiernos se observa como el gasto de capital es una variable que sobre reacciona a los ajustes fiscales, con caídas especialmente marcadas.
Es consenso en el estudio especializado marcar que un problema severo del comportamiento fiscal es la prociclicidad del gasto de capital. Es decir, entender a la inversión como una variable fácil de ajustar suele ser algo dañino, aunque no por ello menos habitual. La evidencia empírica sugiere que las consolidaciones fiscales que ajustan el gasto de capital suelen ser contractivas, mientras que aquellas que lo protegen pueden incluso evitar sufrir efectos recesivos[1].
Algunas reflexiones
Varias conclusiones pueden sacarse de los primeros tres trimestres del gobierno actual en materia de gestión fiscal. En primer lugar, no hay dudas del compromiso con el equilibrio de las cuentas públicas. Con independencia de las objeciones sobre las herramientas utilizadas, nadie duda de la voluntad del gobierno por sostener el superávit fiscal como pilar del programa económico. La oposición a toda legislación que aumente el gasto va en ese sentido. El establecimiento de una regla fiscal por Ley de Presupuesto, también; aunque en este caso, se presentan algunos matices, como es el sesgo pro cíclico y la percepción de que, dada la posible subestimación de las pautas macroeconómicas, no sería una regla operativa en 2025.
En segundo lugar, sostener la calidad del gasto público es una tarea que no debe descuidarse. En particular, la composición del gasto y el monto destinado a inversión. En un contexto donde el sector privado se ocupa de hacer obras que antes realizaba el público, esto podría ser compensado. No obstante, el exceso de optimismo no es una virtud en política económica en general, ni en el caso argentino, en particular.
En cualquier caso, el fuerte compromiso con un programa fiscal superavitario necesariamente se ve reflejado en una menor necesidad de emisión, ayudando a la política monetaria. Más aún, el corrimiento del Estado como tomador de deuda da espacio a los privados para que puedan fondear sus proyectos.
Por último, las cuentas equilibradas reducen el riesgo de potenciales de políticas tributarias voraces, mejorando el ambiente de inversión. A medida que el espacio fiscal lo permita, las medidas impositivas deberían orientarse a bajar el costo tributario, a partir de reducciones de impuestos distorsivos como el denominado “impuesto al cheque” o los derechos de exportación. Más ambicioso aún, en el marco de un acuerdo fiscal con las provincias y en un contexto de menores urgencias presupuestarias futuras, sería deseable que se impulse nuevamente una agenda de reducción de la gravosa carga subnacional, empezando por el Impuesto a los Ingresos Brutos.
Isidro Guardarucci
[1] Ardanaz, M., Cavallo, E., Izquierdo, A., & Puig, J. (2024). The output effects of fiscal consolidations: Does spending composition matter? IMF Economic Review, 1-31.