
Con señales de la macro de corto plazo acordes al esfuerzo de estabilización, la Argentina busca ampliar el ingreso de divisas con instrumentos para atraer inversiones hacia sectores estratégicos y ampliar exportaciones. Esos instrumentos tratan de compensar un escenario local con incentivos todavía insuficientes. En ese camino también se enfrentan riesgos internacionales que podrían afectar el nivel de actividad mundial, limitando o atrasando los resultados buscados.
En el último mes, el rumbo de la macroeconomía argentina siguió su tendencia de reducción de la tasa de inflación minorista, las brechas cambiarias entre el dólar oficial y las cotizaciones financieras se han mantenido y el crédito al sector privado da signos de un inicio de recuperación. Hace un año atrás, el riesgo país, que mide la percepción de los inversores sobre la macroeconomía de los países, rondaba los 2000 puntos y actualmente se encuentra en los 1500 puntos. Frente a estos indicadores positivos, las expectativas de los participantes de los mercados reflejan interrogantes sobre la disponibilidad de dólares que tendrá la economía para hacer frente a sus obligaciones externas en 2025, que suman unos USD23 000 millones. Asociado a ellas y a su resolución se encuentra, también, la expectativa sobre el momento en que se producirá la eliminación del “cepo” cambiario para dar lugar a la normalización del mercado de divisas.
Por una parte, como ya se ha mencionado en esta sección de Indicadores, el balance comercial de bienes es la principal fuente de divisas del país y, hasta el momento, su desempeño ha sido satisfactorio. En el cierre del mes de julio, el saldo del balance comercial de los siete primeros meses del año fue de USD 12262 millones, mostrando un enorme contraste con el saldo negativo de USD 5193 millones del período equivalente anterior. Las exportaciones crecieron 14,8% en valor y las importaciones decrecieron -25,9% en el período (Gráfico 1). Ello ocurrió a pesar de que los términos del intercambio siguieron siendo negativos, con una caída mayor de los precios internacionales de nuestras exportaciones con respecto a los precios, también en baja, de nuestras importaciones.
Gráfico 1
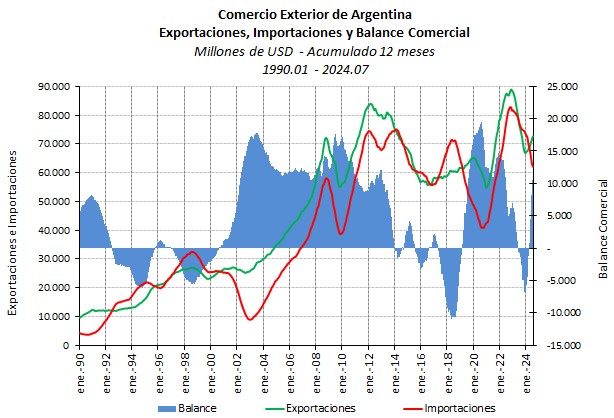
En los próximos meses se observará una caída estacional de las exportaciones hasta la llegada de la cosecha de trigo en noviembre-diciembre, por lo que el balance comercial comenzará a aportar menos divisas. Aunque es probable, además, que la balanza de combustibles y energía siga generando mayores saldos que en el pasado por la reducción de las importaciones y el aumento exportador. Por el lado de las importaciones, éstas suavizarán su descenso en respuesta a un mejor tipo de cambio por la reducción del impuesto PAÍS desde 17,5% al 7,5% (sólo aplicable a bienes y fletes sin incluir al dólar para turismo o compras directas de consumo al exterior). También un nivel de actividad en leve mejoría podría reactivar las importaciones de insumos.
Cabe acotar que la iniciativa del gobierno de reducir el impuesto PAIS, aunque previamente anunciada, no tiene una interpretación directa con respecto a la estrategia de corto plazo de la liberalización cambiaria. El deterioro del tipo de cambio real oficial y la vigencia para el principal sector exportador argentino, la agroindustria, de una muy importante carga tributaria vía los derechos de exportación, hacían esperar una mayor diligencia del gobierno en reducir, precisamente, esa carga. Las autoridades, en cambio, priorizaron cuidar la evolución de la tasa de inflación en su camino hacia la liberalización cambiaria. En efecto, se espera que, en algún momento, la reducción del impuesto PAÍS se refleje en los precios internos, mientras que una reducción de las retenciones podría, en sentido contrario, aunque muy levemente, impulsar los precios locales.
Por otra parte, si bien el balance comercial cumple su rol, la acumulación de reservas en el Banco Central ha sido muy pobre y, nuevamente debido a la prioridad anti-inflacionaria, las autoridades económicas han usado parte de las reservas para estabilizar la brecha cambiaria. De allí la importancia que le dan las autoridades a las fuentes alternativas de divisas que han abierto a través del Régimen de Regularización Excepcional de Obligaciones Tributarias, Aduaneras y de Seguridad Social que autoriza un “blanqueo de capitales” y del Régimen de Incentivo a las Grandes Inversiones (RIGI).
En el caso del blanqueo, se optó por un esquema de costo moderado para los participantes en el que los fondos ingresados podrán destinarse a títulos públicos, títulos de empresas privadas que fomenten inversión o PYMES, fideicomisos y fondos de inversión bancarios e inversiones inmobiliarias.
En el RIGI, por su parte, los sectores estratégicos que podrán ser beneficiados son la industria forestal; el turismo; infraestructura logística y de esparcimiento; servicios públicos esenciales como salud, educación y defensa; minería; industrias tecnológicas; siderurgia; provisión y distribución de energía; y el sector de petróleo y gas. Este régimen busca incentivar la inversión nacional y la inversión extranjera directa (IED). Las inversiones mínimas deben alcanzar los USD200 millones con límites mayores para petróleo y gas. El régimen incluye una amplia gama de beneficios impositivos, aduaneros y cambiarios.
El RIGI busca convocar y convencer a los inversores, reconociendo que las condiciones actuales de la economía y la política distan de ser atractivas. En efecto, los inversores potenciales siempre pueden tomar el “valor de opción” y postergar el compromiso de su capital hasta que las señales sean las deseadas. Esto es particularmente cierto en el caso de la IED que se ha mantenido muy baja en la Argentina en comparación con otros países de la región. Por ejemplo, si se toma la importancia del stock acumulado de IED con respecto a la actividad económica anual medida por el PBI, en el caso argentino el indicador fue un 21% en 2023, mientras que en México el porcentaje alcanzaba al 44%, en Chile al 85% y en Brasil (2022) era del 51,6%. Además, tanto en Chile como en México los porcentajes de la inversión total en la economía han superado ampliamente a los de la Argentina en la última década, aun teniendo en cuenta que la inversión ha sido baja en toda América Latina.
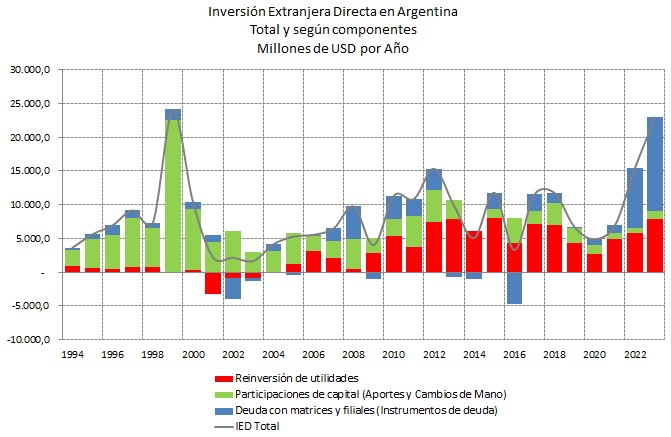
La evolución de la IED en nuestro país incluye, además, algunas características que muestran las consecuencias de los descontroles de nuestra macroeconomía. Así, mientras en los 90 los inversores buscaban nuevos negocios en el país impulsando el uso pleno de los recursos y, por lo tanto, el crecimiento económico, a partir de fines de los 2000 las empresas extranjeras en la Argentina reinvirtieron sus utilidades empujadas por regulaciones como el actual cepo cambiario o se desenvolvieron endeudándose con sus casas matrices (Gráfico 2). El panorama en el primer trimestre de 2024 muestra un aumento del flujo de IED de un 38%, aunque la composición sigue exhibiendo el sesgo ya mencionado a la reinversión de utilidades y el endeudamiento.
Gráfico 2
Mientras la economía argentina está recorriendo un camino de mucho esfuerzo para recomponerse, sus resultados están también sujetos a riesgos provenientes del resto del mundo. Por ejemplo, a inicios de mes los mercados financieros mostraron una fuerte caída que se atribuyó al enfriamiento del mercado de trabajo en los Estados Unidos fomentando el temor por una inminente recesión en ese país. Sin embargo, ese mercado laboral había mostrado un aterrizaje suave luego de un período de exceso de demanda en la pospandemia que, por su parte, llevó a un elevado nivel de salarios. El aumento leve de la tasa de desempleo al 4,3% (un nivel casi friccional) fue capaz de desatar un pánico financiero, aunque fuese sólo momentáneo.
Del mismo modo, el precio de las principales commodities agrícolas que comercia nuestro país y el precio del petróleo cuya producción se encuentra en aumento en la Argentina, han sufrido bajas importantes con respecto al año pasado y al promedio de los últimos años. Por ejemplo, en el caso de la harina de soja la contracción fue de casi un 30% con respecto al promedio del bienio anterior. Cosechas abundantes y la menor demanda de China explican una parte del retroceso de precios.
Se observa, en general, que los mercados están muy atentos a los riesgos potenciales inherentes a una situación internacional signada por conflictos muy importantes, lo que deriva en episodios de inestabilidad que afectan a los flujos internacionales de comercio e inversiones.
En el caso de los conflictos en Ucrania y Gaza, éstos no han podido ser contenidos por las iniciativas de la comunidad mundial y se corre el riesgo de acciones unilaterales que los escalen.
Por el lado de la invasión rusa a Ucrania, el escenario pasó de defensivo a ofensivo por parte de Ucrania, con su invasión sorpresiva de la región de Kursk en suelo ruso. Aun cuando es muy pronto para saber las consecuencias de esta acción (más capacidad de negociación, señalamiento de debilidades rusas, mayor esperanza del pueblo de Ucrania en una futura solución más favorable), la iniciativa ucraniana vuelve a concentrar la atención del mundo.
En el caso del conflicto iniciado por el ataque de Hamás a Israel en octubre de 2023, las conversaciones de paz organizadas han fallado sucesivamente por ausencia de alguno de los contendientes y la extensión del conflicto con intervenciones desde el Líbano e Irán se suman a la defensa del paso del Mar Rojo por parte de Estados Unidos y varios países aliados.
Ambos conflictos han llevado a que los principales países del mundo hayan decidido fortalecer sus defensas a través de importantes inversiones públicas en armamento y material bélico de transporte, a la vez que varios de ellos han dispuesto una mayor asistencia a Ucrania y a Israel para mantener o mejorar su arsenal de guerra.
En el escenario internacional económico, la competencia entre China y los Estados Unidos sigue jalonada de novedades. Un caso interesante es el del desafío tecnológico que deriva del desarrollo de la Inteligencia Artificial (IA). Si bien los Estados Unidos llevan una clara delantera en los avances, no han descuidado excluir a China del abastecimiento de los chips necesarios (producidos por Nvidia), obligándola a avanzar con desarrollos propios desde 2022. El clima de negocios de China ofrece algunas ventajas, pero también fuertes restricciones a un desarrollo libre de la IA. En el caso europeo, los desarrollos propios y la importación desde las empresas líderes (Google, Amazon, IBM, Microsoft, OpenAI) han comenzado a ser regulados el año pasado. Esa regulación es la antesala de una regulación multilateral que se encuentra en discusión actualmente por parte de investigadores y representantes políticos.
La relación de China-Estados Unidos tendrá una evolución dispar dependiendo de los resultados de las elecciones presidenciales en los Estados Unidos. No es probable que esa relación se estabilice; por el contrario, la competencia tecnológica y por terceros mercados seguirá adelante con independencia del resultado eleccionario. Pero China está en una posición económica débil y preferiría no tener que enfrentar un impulso al decoupling o un cierre unilateral del mercado de los Estados Unidos o los países europeos. Muy recientemente, China presentó una queja ante la Organización Mundial del Comercio (OMC) por la imposición de aranceles a sus autos eléctricos por parte de la Unión Europea.
Tanto el comercio internacional (en volumen) como los flujos de inversiones vienen de una contracción en 2023 y los organismos multilaterales especializados (OMC, OCDE, UNCTAD) pronostican una recuperación en 2024, aunque sujeta a correcciones a la baja debido a los riesgos que se han considerado hasta aquí.
En síntesis, la descripción del caso reciente de nuestro país con respecto al comercio exterior y las inversiones directas del resto del mundo muestran la necesidad de progresar por la vía de la estabilización macro y le da un contexto a los mecanismos de atracción de inversiones que ha puesto en marcha el gobierno. Sin embargo, aunque la recuperación del flujo de divisas hacia nuestro país depende mayoritariamente de nuestra propia política, no deben pasarse por alto los potenciales riesgos que provienen del contexto internacional.
Marcela Cristini y Guillermo Bermúdez