
Los productores agropecuarios planifican la nueva campaña 24-25 en el marco de bajos precios internacionales y observando los avances del gobierno para aliviar la carga tributaria sectorial. En sus planes se incluye la preocupación por el cumplimiento de nuevos requisitos ambientales que la Unión Europea impondrá a partir de 2025.
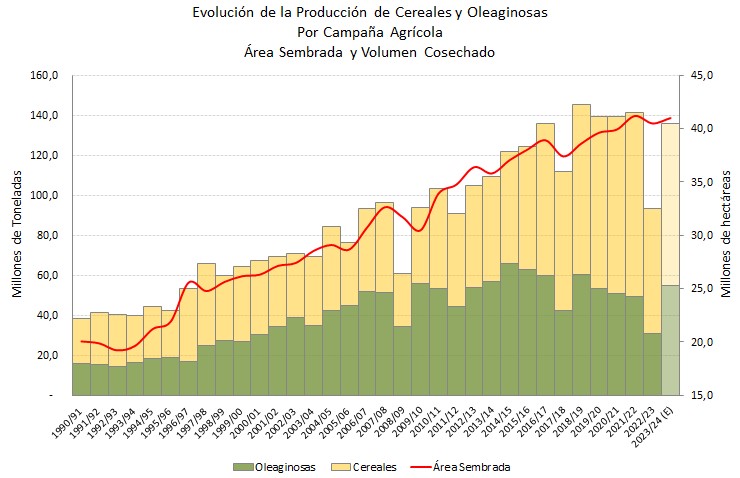
A esta altura, la campaña agrícola 23-24 se acerca a su cierre y vuelve a acumular exportaciones equivalentes al 60% del valor total en los primeros siete meses del año. La cosecha se ha recuperado después de la fuerte sequía de 2022, aunque en el caso del maíz, la incidencia sanitaria de la “chicharrita” generó pérdidas de volumen (Gráfico 1). Por su lado, la campaña 24-25 que se inicia, muestra la siembra del trigo prácticamente completa, con alrededor de 6,7 millones de has. Ese trigo será exportado a partir de noviembre-diciembre y se espera que el volumen producido supere al de la presente campaña. Con todo, este cereal se encontrará con bajos precios internacionales que responden a una muy buena cosecha de los Estados Unidos. Este aumento de la cosecha norteamericana compensaría los resultados pobres de las cosechas en la Unión Europea, Ucrania y Rusia. Por su parte, las intenciones locales de siembra de maíz muestran un recorte del área con respecto a la campaña actual debido, especialmente, a los mayores requerimientos de inversión de este cereal con respecto a la soja, por ejemplo.
Gráfico 1
Mientras los productores y la industria planifican la nueva campaña, el gobierno reconoció las distorsiones severas derivadas de los derechos de exportación y reiteró su decisión de eliminarlos cuando las condiciones de la macroeconomía lo permitan. En este camino ha comenzado por la eliminación de los derechos de exportación (Decreto 697/24) a los productos de la categoría vaca y de las cadenas porcina y láctea y la reducción del 25% en las retenciones para distintas cadenas de carne (bovina, aviar, etc.).
A la vez, la rebaja del impuesto PAIS a partir de setiembre y su completa eliminación prometida para diciembre favorecerán las importaciones de maquinaria agrícola e implementos y de fertilizantes. Estos últimos ven aumentada su demanda a partir de la recomposición requerida luego de la sequía de 2022. Su incidencia en el costo es muy relevante en los cultivos de maíz y trigo. En nuestro país, más del 60% de la oferta de fertilizantes nitrogenados y fosfatados proviene del resto del mundo.
Mirando hacia 2025, los productores se preocupan no sólo por sus negocios habituales y por la evolución de las políticas locales, sino que también consideran que uno de sus mercados importantes de exportación, la Unión Europea, pondrá en marcha nuevos requisitos ambientales para la admisión de mercadería. En este caso se trata de un reglamento sobre requisitos para demostrar que los productos exportados no provienen de áreas deforestadas (EUDR-Reglamento 1115/2023).
El EUDR abarca una amplia gama de materias primas: madera, soja, caucho, ganado bovino, café, palma aceitera y cacao. Según esta reglamentación, los operadores y distribuidores dentro del mercado de la UE serán responsables de efectuar sus compras a empresas que acrediten que sus productos provienen de tierras que no han sido objeto de deforestación después del 31 de diciembre de 2020. La propia UE, además, generará una lista de países según su grado de riesgo ambiental específico, fijando los requisitos según el riesgo.
Las empresas grandes y medianas serán las primeras en ingresar a este sistema y deberán proveer una gran cantidad de información verificable además de la georreferenciación de los productos. Las empresas pequeñas tendrán un año más para adecuarse a la normativa.
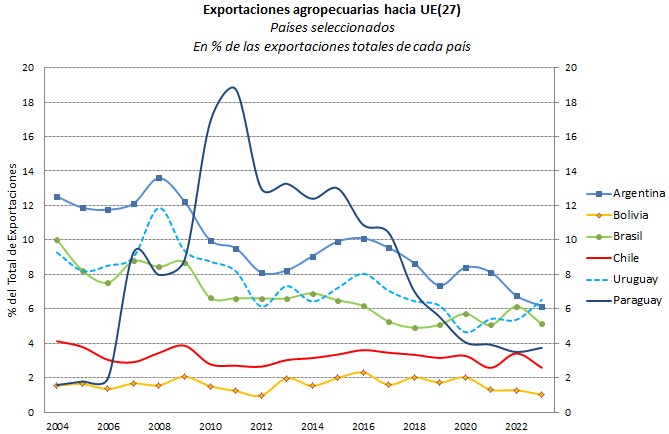
Existe, al respecto, una legítima preocupación de los productores de nuestro país y de países vecinos dada la inminencia de la obligación y los mayores costos que introduce la certificación de productos junto con la incertidumbre que se genera por la complejidad de los requisitos. Esta preocupación ha llevado a que los gobiernos de países productores de América del Sur se hayan pronunciado indicando la falta de negociación previa entre ambas regiones que, por otra parte, tienen una muy fuerte tradición común. En consecuencia, han señalado la conveniencia de una prórroga para el inicio de estas obligaciones (CAS- Consejo Agropecuario del Sur, 29 de julio de 2024). En los gráficos 2 y 3 se muestra la importancia del comercio agroalimentario de los países del CAS con la UE. En todos los casos, salvo el de Bolivia, las dificultades de ingreso de los productos locales a los países europeos causarían un problema significativo. En efecto, debe considerarse que la participación de este destino comercial ronda entre el 4 y 7% del valor total exportado por nuestros países.
Gráfico 2
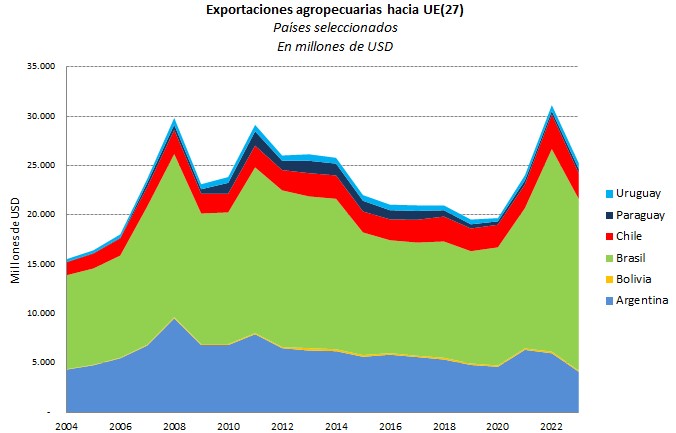
Gráfico 3
Algunas consideraciones adicionales son de interés en este tema. En primer lugar, esta iniciativa europea se encuadra en su decisión de tener un rol de liderazgo mundial en los temas ambientales. Esta estrategia ya se había percibido en oportunidad del Pacto Verde de 2019 por el que la UE busca alcanzar la neutralidad climática en 2050. Además, en las propias negociaciones del Acuerdo Preferencial regional con el MERCOSUR, la UE sumó reclamos ambientales que aún están pendientes de negociación. Por otra parte, la vigencia del proteccionismo agrícola en los países más avanzados, especialmente en la UE, no ha desaparecido pese a las negociaciones en el marco de la Organización Mundial del Comercio. En el nuevo marco de requisitos ambientales, los países productores libres de subsidios se preguntan si los objetivos ambientales legítimos convivirán con nuevas barreras al comercio. De hecho, algunos otros países podrían imitar la iniciativa europea y ello podría ir en detrimento del comercio internacional agroalimentario. Para evitarlo, deberían habilitarse las negociaciones correspondientes, respetando el principio de avanzar en iniciativas que tengan el debido respaldo científico.
Marcela Cristini y Guillermo Bermúdez