
La producción industrial de julio encadenó un trimestre de retroceso interanual, con la mitad de las manufacturas en caída y los líderes recortando su dinamismo. La recesión industrial es transitoriamente poco profunda, pero se prolonga sin señales de recuperación. Mayores restricciones al acceso a las divisas para la importación de insumos y el impacto del salto cambiario permiten presagiar nuevos recortes de la producción industrial en los meses por venir.
El Índice de Producción Industrial (IPI) de FIEL registró en julio una caída interanual de 2.5% de acuerdo a información preliminar, encadenando tres meses en retroceso y dando continuidad al mal desempeño de la actividad que se tiene desde septiembre del año pasado. En julio, el mejor resultado entre los sectores industriales lo volvió a mostrar la industria automotriz, con un nuevo aumento de las exportaciones luego del conflicto gremial que obstaculizó la operatoria portuaria el mes anterior. En los primeros siete meses del año, la industria acumula un retroceso del 1% en la comparación con el mismo período del año pasado.
En cuanto al desempeño de los sectores industriales para el acumulado entre enero y julio, la producción automotriz continúa encabezando el ranking de crecimiento con una mejora del 20% en el nivel de actividad respecto al mismo período del año pasado. Por detrás, la producción de minerales no metálicos acumula un avance del 13.3%, seguida de la refinación de petróleo que aumentó 9.5%, la producción de las industrias metálicas básicas que se expandió 7.3%, los despachos de cigarrillos (+3%) y la producción de papel y celulosa (+1.1%), en cada caso para los primeros siete meses del año y en la comparación interanual. Por su parte, la producción de insumos textiles (+0.3%) igualó el nivel acumulado a julio un año atrás, mientras que la de alimentos y bebidas se colocó ligeramente por debajo (-0.6%) del alcanzado en el mismo periodo. Finalmente, la metalmecánica acumula una caída de 8.9% y los insumos químicos y plásticos, de 15.3%, en ambos casos en la comparación con los primeros siete meses del año pasado.
Gráfico 1
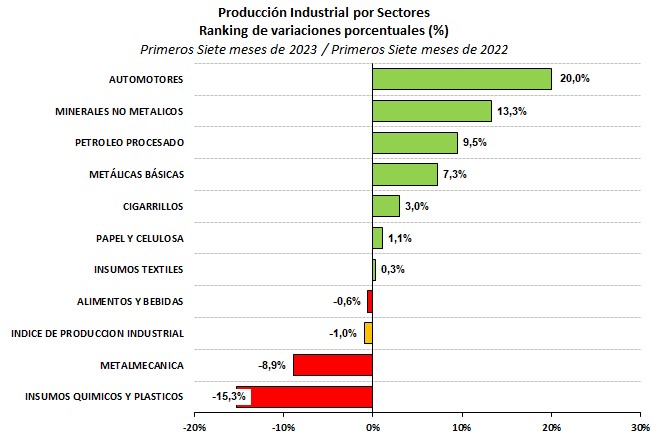
De lo anterior se tiene que los sectores líderes recortan su dinámica de crecimiento y aporte al avance de la industria. Para el acumulado en los primeros siete meses, la industria automotriz continuó siendo la rama con mayor aporte, mientras que, en el otro extremo, la producción de químicos y plásticos y la metalmecánica, hacen desde el primer trimestre un recorte al crecimiento del orden del 5%, con una participación creciente de la metalmecánica a partir de la pérdida de ritmo de la producción de maquinaria agrícola y las caídas en diversos rubros como los de autopartes, cables y otros elaborados de metal.
Como se mencionó, el sector de los químicos y plásticos, acumula el mayor retroceso de la producción en los primeros siete meses y hace el mayor aporte a la contracción de la industria. No obstante, en julio la producción se recortó 7.1% en la comparación interanual, mostrando un menor ritmo de caída respecto al acumulado en meses previos a partir del aporte de rubros puntuales como la petroquímica básica o los plásticos que amortiguaron el retroceso del bloque. Al faltante de divisas que vino afectando a distintas actividades al interior de la rama, en agosto se sumará el efecto disruptivo sobre el desarrollo de los negocios de la devaluación del tipo de cambio.
La segunda rama con mayor caída de la actividad en el acumulado a julio corresponde a la metalmecánica. En el mes la producción del bloque volvió a mostrar un retroceso interanual con recortes más difundidos entre firmas de diversas actividades al interior de la rama. En efecto, en julio la producción cayó 14.2% en la comparación interanual, encadenando cinco meses de retroceso, y acumulando en los primeros siete meses una contracción del 8.9% en la comparación con el mismo período del año anterior. En julio se sumaron plantas con caídas de la actividad en el sector de maquinaria agrícola, autopartista, centros de servicio y productores de cables.
En cuanto a las ventas de maquinaria agrícola, en el mes de julio volvieron a mostrar una caída en la comparación interanual encadenando un semestre de contracción. En efecto, las ventas en julio alcanzaron 620 unidades, marcando un retroceso de 20.5% respecto al mismo mes de 2022. En cuanto a los tipos de equipos patentados, en el mes se registraron 520 tractores, un 14.3% menos que en julio del año pasado, 41 cosechadoras, marcando una caída de 54.9% y 59 pulverizadoras que recortaron 27.2% respecto al nivel alcanzado un año atrás. En siete meses se llevan patentados 4 mil equipos, un 10.6% menos que en el mismo período de 2022. Dado el impacto de la sequia en las ventas de la primera parte del año, 2023 cerrará en caída teniendo en cuenta que estacionalmente el segundo semestre es de menor nivel de patentamientos, al tiempo que el actual contexto económico –contando el salto cambiario post elecciones PASO-, no resulta favorable para una rápida recuperación. En perspectiva para 2024, habiendo dejado atrás el impacto de la sequía, desde el sector se espera una recuperación de ventas hasta un nivel similar al de 2022 cuando se registraron 7752 patentamientos, sin perder de vista que para el sector un año de normalidad significaría un mercado de 8.8 mil unidades: unas 1.3 mil cosechadoras y 7.5 mil tractores.
La rama de los alimentos y bebidas registró en julio un ligero retroceso interanual arrastrada por la caída generalizada en la producción de bebidas que encadena un semestre de contracción. En efecto, en el mes, la producción de la rama cayó 0.4% en la comparación con el mismo periodo del año anterior, combinando un avance de 2% en la producción de alimentos y una caída del 10% en la de bebidas. Entre las bebidas, se tienen caídas generalizadas, con la producción de cervezas registrando el mayor retroceso y encadenando diez meses de contracción. Entre los alimentos, continúan los malos desempeños en la producción de aceites y el buen registro de faena porcina que encadena dieciséis meses de avance interanual. En el caso de la faena vacuna, en julio se enviaron a frigoríficos 1.3 millones de cabezas –en el promedio de los últimos dos meses-, lo que significó un aumento del 16% respecto al registro de julio del año anterior. La faena de hembras continúa mostrando una alta participación 48.6%, al tiempo que, entre éstas, la mayor parte y ritmo de faena continúa siendo de animales jóvenes (vaquillonas de dos y cuatro dientes). La mayor oferta de animales responde al hecho de que las lluvias aún resultan dispares en el territorio e insuficientes para elevar la carga en los campos. Respecto a la campaña agrícola en ciernes, junto a la expectativa de recuperación del área y la producción de soja, se tienen faltantes de insumos en el trimestre, clave para el desarrollo de las labores. Así, el bloque de los alimentos y bebidas acumula en los primeros siete meses del año un ligero recorte del 0.6% en la comparación con el periodo enero – julio de 2022, con la sub rama de los alimentos amortiguando la caída.
En el caso de las industrias metálicas básicas, del mismo modo que ocurrió en junio, el aporte realizado por la producción de aluminio, en julio resultó insuficiente para compensar la caída de la producción siderúrgica afectada por el conflicto gremial con UOM. De acuerdo a información preliminar, el bloque retrocedió en el mes 1% en la comparación interanual, acumulando en siete meses un avance de 7.3% respecto al acumulado entre enero y julio de 2022. El conflicto gremial en la siderurgia también afectó las entregas a la cadena de valor de la metalmecánica y de la construcción. Entre los sectores conexos, la actividad de la construcción transita un sendero de retroceso, mientras que en el caso de la maquinaria agrícola se difunden caídas de la producción entre plantas. En el caso del sector de la energía, las turbulencias cambiarias acarrean incertidumbre sobre el futuro de distintos proyectos de infraestructura. Para las acerías y sus proveedores continúan las dificultades en el acceso al mercado único de cambio para la importación de insumos y repuestos, junto con los problemas de aprobación de pagos de fletes por medio del SIRASE.
En cuanto al proceso de petróleo, de acuerdo a información preliminar, en julio el bloque registró una mejora de 5.2%, con un ritmo de avance más dinámico para las empresas de mayor capacidad de refinación, acumulando en siete meses un avance de 9.5% en la comparación con el mismo período del año pasado. Entre enero y julio, se refinaron 17.8 millones de metros cúbicos, resultando el mayor volumen de petróleo procesado desde 2016, cuando en siete meses se alcanzaron 24.8 millones de metros cúbicos refinados.
Por su parte, el bloque de los minerales no metálicos continúa recortando su dinámica de crecimiento con desempeños diversos al interior de la rama. En julio, el bloque avanzó 4.7% en la comparación interanual, acumulando en siete meses un alza de 13.3%. Al interior de la rama aún gravita la ampliación de capacidad en la producción de vidrio, lo que junto a otros insumos de la construcción amortiguan la caída en los despachos de cemento. En efecto, en julio los despachos de cemento cayeron 7.2% en la comparación interanual encadenando cuatro meses de retroceso. Con una nueva y marcada caída, los despachos en bolsa acumularon en julio un semestre de recorte interanual, mientras que las ventas a granel continuaron reduciendo su dinámica de crecimiento hasta igualar en el mes el nivel de un año atrás. Por su parte, las ventas de materiales para la construcción, de acuerdo al Índice Construya, mostraron en julio un marcado retroceso interanual (-13.2%) encadenando un semestre de caída. En los primeros 7 meses, la contracción de las ventas alcanza 9% respecto al mismo periodo del año pasado.
Respecto a la evolución de la actividad de la construcción, los datos del ISAC elaborados por INDEC dan cuenta de una nueva caída interanual en junio que alcanzó 2.8%, acumulando en el segundo trimestre un retroceso de 3.2% y en seis meses de 2.1%, en todos los casos en la comparación con el mismo período del año pasado. Las expectativas de la evolución de la actividad en el período julio – septiembre, para las firmas especializadas en obras privadas continúa deteriorándose –la participación de las empresas que esperan caídas supera a la de las que anticipan recuperación-, mientras que entre las especializadas en obras públicas se mantienen estables en terreno negativo, sin que para cualquier tipo de firma se espere un cambio de escenario.
Como se mencionó, la rama automotriz lidera el crecimiento industrial y hace el mayor aporte al avance de la actividad. En el mes de julio, la producción de la rama trepó hasta las 49.3 mil unidades –el nivel más alto para el mes desde 2013-, marcando un alza de 12.2% respecto al nivel del mismo mes del año pasado, con un avance en la producción de automóviles de 34.3% y de 4% en la de utilitarios, sobre la misma base de comparación. Como es usual, en la comparación con el mes de junio, la producción se recortó a causa de paradas por el receso invernal que tuvieron lugar en la mayoría de las terminales, y que para el bloque promedió el 8%. En siete meses la producción de la rama alcanzó las 345 mil unidades, un 20% por encima del registro para el mismo periodo del año pasado igualando el nivel del enero – julio de 2014. Respecto al récord alcanzado en los primeros siete meses de 2013, el nivel de producción actual se coloca 24% por debajo de las 452 mil unidades producidas en aquel momento. Transitoriamente, la expectativa de producción para 2023 se coloca en las 600 mil unidades, meta que podría no alcanzarse teniendo en cuenta que hacia agosto alguna de las terminales (y autopartistas) debió forzar paradas de turnos por faltantes de insumos y repuestos.
Respecto a las exportaciones de vehículos en el mes de julio, éstas retomaron el sendero de crecimiento luego de que a causa de bloqueos gremiales sobre las terminales portuarias de Zárate y Campana en junio se tuviera un retroceso. En efecto, las exportaciones de vehículos ascendieron en julio a 28.7 mil unidades, un 25% por encima del registro para el mismo mes de 2022, y por el equivalente del 58% de la producción del mes. Aún resultando destinos de baja participación en el total de envíos, en julio el mayor crecimiento lo mostraron los embarques a Ecuador, Perú, Chile y México. En siete meses se llevan exportados 181 mil vehículos, un 10.9% por encima del registro para un año atrás, resultando Brasil el destino de mayor participación con 61.9% del total. La meta de exportaciones del sector en 2023 de 370 mil unidades luce exigente, contando con el hecho de que excepto en 2009, 2012 y 2020, las exportaciones acumuladas entre agosto y diciembre, nunca superaron las de los primeros siete meses del año, si bien todos ellos resultaron años de contracción de la actividad económica.
En cuanto a los patentamientos de vehículos en el mercado local, hasta el mes de julio sostuvieron un buen ritmo, pero a causa de la aplicación del impuesto PAIS, las mayores restricciones a la importación de unidades importadas –durante julio y agosto no se aprobaron SIRA-, y el ajuste de precios de comienzos de mes junto con el derivado de la devaluación post PASO, se tiene un deterioro en las expectativas de ventas. Precisamente, en julio se vendieron 43.6 mil vehículos nuevos, un 12.1% por encima del nivel de un año atrás, sosteniendo desde mayo ventas promedio diarias por encima de las dos mil unidades. Con lo anterior, en los primeros siete meses se llevan patentadas 279 mil unidades, 12.3% superior al registro del periodo enero – julio de 2022, con una participación de vehículos de producción nacional que se acerca al 65% mientras que los producidos en Brasil recortan su participación al 28%. Pero, los cambios en el escenario de agosto, incluyendo el freno de las operaciones tras la devaluación, han recortado las expectativas de ventas para el mes desde 41 mil unidades a 31 mil, haciendo improbable el alcance de la meta de patentamientos de 430 mil unidades para 2023, sin vehículos importados en stock y con listas de espera que se acercan a los 10 meses.
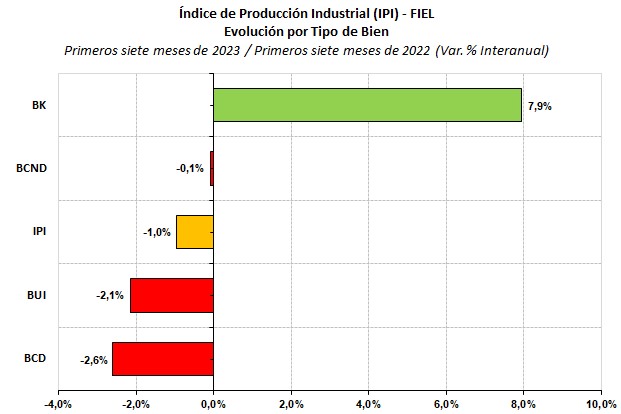
Al revisar la evolución de la producción industrial de acuerdo al tipo de los bienes producidos, el patrón continúa desbalanceado hacia los bienes de capital, que recortan su dinámica de crecimiento, mientras que los restantes tipos de bienes profundizan su caída. En efecto, en los primeros siete meses del año, los bienes de capital muestran el mayor aumento acumulado (7.9%) en la comparación con el mismo periodo del año pasado. El menor ritmo de crecimiento en la producción de vehículos utilitarios, material de transporte pesado y maquinaria agrícola, explican la reducción en el ritmo de avance respecto al observado en el primer semestre. Los bienes de consumo no durable igualan el nivel de producción registrado para el acumulado entre enero y julio de 2022, mientras que los bienes de uso intermedio retroceden 2.1% y los de consumo durable 2.6%, profundizando el ritmo de contracción respecto a lo observado en meses previos.
Cuando se observa el aporte al crecimiento a la industria, a pesar del mayor ritmo de avance, la contribución que realizan los bienes de capital no logra compensar el recorte que hacen los restantes tipos de bienes.
Gráfico 2
En agosto el escenario macroeconómico mostró cambios. Ya en la previa a las elecciones PASO, se habían reforzado las restricciones al acceso a las divisas -a partir de la reducción del indicador de Capacidad Económica Financiera (CEF) de los contribuyentes o la dilación en la aprobación de SIRA-, sumando mayores trabas al desarrollo de la actividad productiva. El ajuste del tipo de cambio –que anticipó la devaluación acumulada a octubre- y el ajuste de tasas de interés en la post PASO, junto con las mayores restricciones a las operaciones con los dólares alternativos –MEP y CCL-, coordinaron el freno en las ventas de insumos en diversos sectores –incluso más allá de la actividad industrial. Junto a lo anterior, un acelerado pasaje a precios recortó la mejora cambiaria real y profundizó el deterioro del poder de compra del púbico. De modo que en el corto plazo no se tienen factores que alienten un dinámico crecimiento de la actividad industrial.
IPI como Ciclo Económico
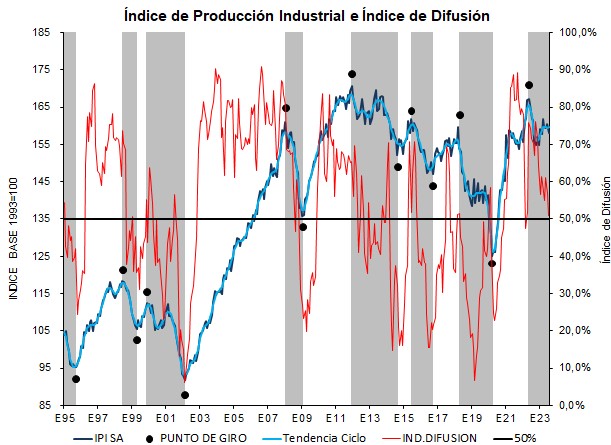
En términos desestacionalizados, la producción industrial del mes de julio registró un retroceso de 1.5% en la comparación con el mes anterior. Luego de que en junio el nivel de actividad corregida por estacionalidad interrumpiera dos meses de contracción, en julio se retomó el sendero de caída.
Con lo anterior, se recorta la probabilidad de que la sucesión de mejoras que se observaron entre octubre del año pasado y marzo del corriente se consoliden en una nueva fase de recuperación. Ello puesto que no alcanzan a encadenar trece meses entre la caída iniciada en mayo de 2022 y el fin de la recuperación en marzo de 2023, no logrando completar un ciclo industrial. Por ello la referida sucesión de mejoras, se funde en la fase contractiva que transita la industria desde mayo del año pasado de acuerdo al índice de producción industrial (IPI) de FIEL.
Respecto a las señales de una rápida reversión de la contracción de la actividad industrial, los indicadores que permiten monitorear la actual fase no arrojan indicios en ese sentido. En cambio, todos son consistentes con el tránsito por una fase de caída de la producción, que se extiende por los últimos catorce meses y que resulta poco profunda en la comparación con episodios previos. Adicionalmente, el índice de difusión se recortó en julio al 51%, señalando que la mitad de la industria ha retrocedido en el último trimestre en comparación con el mismo período del año anterior.
Gráfico 3
En síntesis. Hacia julio, la industria acumulaba tres meses de caída en la comparación interanual y prolongaba el mal desempeño observado desde el último trimestre del año pasado. Los sectores líderes de la actividad recortaban su dinamismo y aporte al crecimiento, al tiempo que se reducía la proporción de las manufacturas que acumuló crecimiento en el último trimestre. La actividad corregida por estacionalidad muestra una recesión poco profunda pero que se prolonga, sin que se tengan señales de una rápida reversión. Las mayores restricciones al acceso a las divisas para la importación de insumos y el impacto del salto cambiario de agosto, permite anticipar nuevos retrocesos de la actividad industrial en los meses por venir.
Guillermo Bermúdez