
Luego de tres años de pisar las tarifas de los servicios públicos, en el segundo semestre de 2022 el gobierno nacional comenzó a aplicar el Plan de Segmentación, retirando y acotando subsidios fiscales a los usuarios residenciales de ingresos altos (N1) y medios (N2), y atenuando el deterioro real de los márgenes de transporte y distribución de electricidad y gas natural, igualmente sustancial. En consecuencia, especialmente en el caso del servicio eléctrico en el AMBA, los aumentos acumulados en el último año han sido (nominalmente) exorbitantes para esos usuarios. Sin embargo, gran parte de los usuarios residenciales (los de bajos ingresos N2 y los N3 con bajos consumos), tuvieron subas tarifarias muchísimo menores, que ni siquiera evitaron que el retraso real acumulado hasta 2022 se atenuara. En la actualidad, entonces, pese a subas en torno al 500% en las tarifas residenciales de los usuarios N1 del servicio eléctrico en el AMBA durante el último año, esos usuarios están pagando tarifas similares en términos reales a las de mediados de 2019, mientras que el resto de los usuarios residenciales están pagando valores reales entre 65% y 45% menores a los de entonces. Queda por delante, así, una situación insostenible, que requiere una importante reforma tarifaria donde se restablezcan tarifas plenas para todos los usuarios residenciales, combinadas con una asistencia focalizada y no distorsiva a favor de la población de recursos más bajos solamente, sin manipular los precios y tarifas para redistribuir ingresos entre la población.
Introducción
En la última semana han aparecido distintas quejas de usuarios por fuertes aumentos en sus tarifas del servicio eléctrico. En respuesta a dichos reclamos, algunos voceros del gobierno (en particular, la vocera presidencial Gabriela Cerruti) negaron que en el último año hubiera habido subas mayores al 400%, argumentando que no puede haber subas mayores al 80% del (aumento del) salario mínimo, vital y móvil” y que las variaciones en las facturas pueden estar influidas por la estacionalidad.[1]
En esta breve nota, para ahorrar el trabajo de búsqueda de información que algunos usuarios seguramente querrán consultar, presento las tarifas vigentes en agosto 2023 para los usuarios residenciales de electricidad y gas natural en el Área Metropolitana Bonaerense (AMBA), según fueran sus categorías de consumo y los grupos de ingresos a los que pertenecen bajo el Plan de Segmentación Tarifaria vigente desde septiembre de 2022, junto con su evolución en el último año. Así será posible verificar que, contrario a la negación oficial (que además recuerda el incumplimiento de una limitación sobre las subas máximas dispuesta el año pasado), efectivamente hay usuarios del servicio eléctrico (quienes pertenecen al grupo o nivel N1, y dejaron de recibir subsidios fiscales sobre la energía consumida) que sí han enfrentado aumentos mayores al 450% en el último año, pero también se podrá ver que muchos otros usuarios residenciales (quienes pertenecen a los grupos N2 con subsidios sobre todo su nivel de consumo y N3 con subsidios hasta cierto nivel de consumo –400 kwh/mes en el caso del servicio eléctrico y el 70% el consumo intermedio de la categoría a la que pertenecen en el caso del gas natural) han enfrentado aumentos mucho menores en los últimos 12 meses. Finalmente, podrá también verificarse que, ampliando el foco de análisis para tomar en cuenta la evolución tarifaria desde junio de 2019 y la inflación acumulada en cada sub-período considerado, los fuertes aumentos nominales del último año, que han enfrentado una porción relativamente baja (poco más del 30%) de los usuarios residenciales, no superan sustancialmente la inflación acumulada, de modo tal que las tarifas reales vigentes actualmente son en la gran mayoría de los casos (obviamente, de forma muchísimo más marcada e insostenible) muy inferiores a las del año 2019.
Los aumentos tarifarios nominales
El Cuadro 1 presenta los cargos fijos y variables (y la factura mensual promedio emergente para los consumos típicos de cada categoría de usuario residencial) vigentes actualmente para los usuarios residenciales de EDENOR y de METROGAS, los cuales están diferenciados por el grupo de ingresos (y percepción de subsidio fiscal) de cada usuario (N1, N2 y N3). Allí se observa, por ejemplo, que los usuarios N1 con mayor consumo eléctrico (R9) tienen, con las tarifas vigentes, una factura promedio mensual antes de impuestos de $ 72.396, más de 4 veces del valor que –en un mes promedio anual– deben erogar los usuarios N1 con más alto consumo promedio de gas (R34). Y posteriormente, computa los cambios porcentuales para cada grupo de usuarios (por nivel de ingreso o subsidio fiscal recibido) respecto de las tarifas y erogaciones para iguales niveles de consumo que regían en mayo de 2019 y en agosto de 2022 (un año atrás). (Por simplicidad en la exposición se omite incluir estas tarifas en el cuadro.) De allí se observa claramente –en el anteúltimo bloque con 3 columnas del cuadro– que los usuarios residenciales pertenecientes al nivel N1 del servicio eléctrico en todo el AMBA (dado que las tarifas de EDENOR y de EDESUR son prácticamente iguales entre sí, tal como también ocurre entre las tarifas de METROGAS y de NATURGY en el caso del gas natural), enfrentaron aumentos que oscilaron entre 420% y 510% en el último año –en promedio del 467%–, mientras que los usuarios de nivel N2 (con bajos ingresos) sólo vieron incrementar sus tarifas en 106% en promedio, y los del nivel N3 (con ingresos medios subsidios infra-marginales) un aumento promedio del 209% (en este último caso con grandes diferencias según su nivel de consumo, y subas que pueden incluso acercarse al 400% para los usuarios de más alto consumo eléctrico, debido a que el umbral subsidiado es el mismo -400 kwh/mes- para todos los usuarios residenciales, una situación muy distinta a la del servicio de gas natural donde el umbral subsidiado aumenta junto con el nivel habitual de consumo en cada categoría). [2]
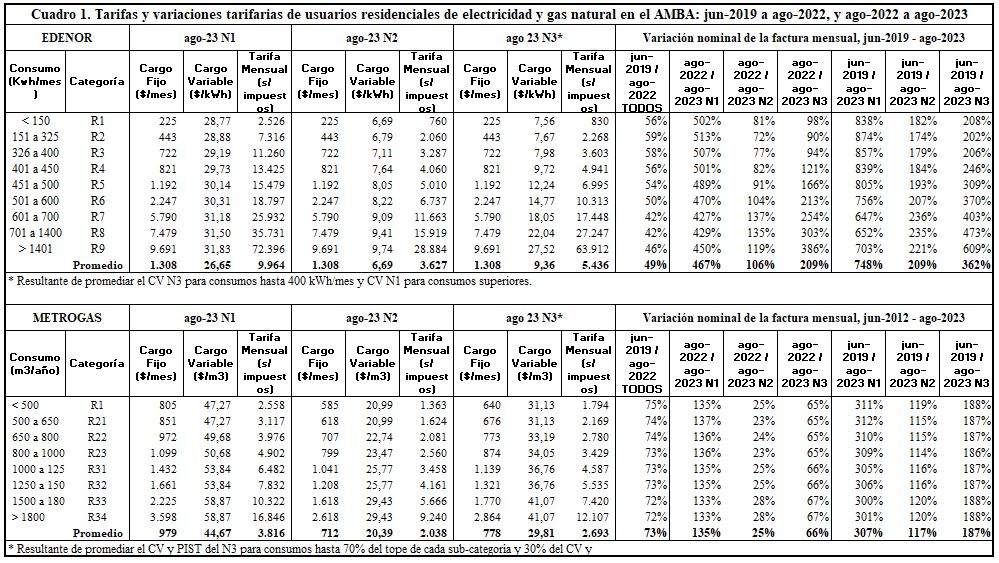
En el Cuadro 1, por otra parte, también puede verse (en una columna previa) que entre junio de 2019 y agosto de 2022 los aumentos tarifarios fueron prácticamente uniformes para todas las categorías de consumo y niveles e ingreso, en torno al 49% en el caso del servicio eléctrico y del 73% en el caso del gas natural. Como resultado de ambos aumentos, el último bloque de 3 columnas del cuadro muestra los aumentos tarifarios nominales compuestos en todo el período analizado, desde junio 2019 hasta agosto 2023. Las subas nominales acumuladas durante los últimos 4 años, entonces, son mayores, y especialmente altas para los usuarios N1 el servicio eléctrico, con aumentos en ese caso en torno al 750%.
Los ¿aumentos? tarifarios reales
Naturalmente, en una economía de alta inflación como la nuestra, estos aumentos nominales deben ser comparados con los aumentos de precios del resto de los productos y servicios que componen la canasta de consumo, por lo cual su cómputo en términos reales requiere restar (de forma apropiada) la inflación acumulada en cada sub-período. En el Cuadro 2, las subas tarifarias del Cuadro 1 se expresan en términos reales, corrigiendo las variaciones nominales por la variación del IPC Nacional del INDEC (muy similar a las variaciones del IPC GBA) considerando los meses previos al inicio y al fin de cada sub-período (esto es, la variación del IPC entre mayo 2019 y julio 2022, de 288%, y entre julio 2022 y julio 2023, de 115% –en este último caso, suponiendo que la inflación minorista en julio fue del 7%–, que en conjunto resultan en una inflación acumulada de nada menos que 733% entre mayo 2019 y julio 2023).
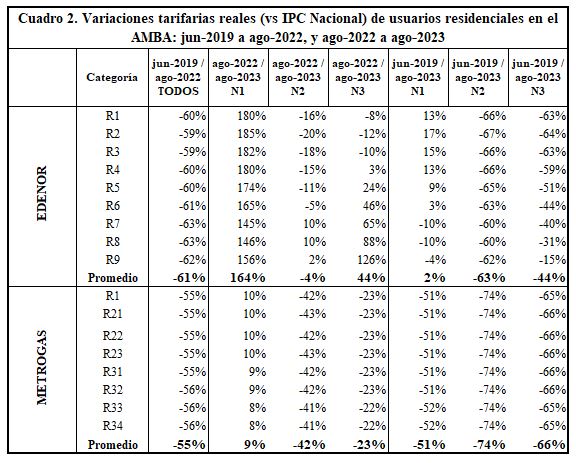
El resultado parece asombroso, pero no debería serlo: los fuertes aumentos tarifarios nominales del último año (para los usuarios N1 del servicio eléctrico, especialmente) siguieron a un deterioro tarifario real del 61% (y 55% en el caso del gas natural) en los 3 años previos a agosto 2022, de modo tal que las tarifas vigentes para estos usuarios son en promedio sólo 2% mayores en términos reales que las de junio 2019 (aunque son entre 13% y 17% mayores para los usuarios de consumos bajos y medio-bajos del grupo N1). En efecto, en el Cuadro 2 se observa que prácticamente todos los usuarios (2/3 del total que no están incluidos en el grupo N1 en el caso del servicio eléctrico, y todos los usuarios del servicio de gas natural) tienen actualmente tarifas reales que son entre la mitad y la tercera parte de las que enfrentaban en 2019.
Comentarios finales
Atento a la discusión pública sobre la concentración de los subsidios otorgados por el Estado Nacional a los usuarios en el AMBA, una cuestión que admite varias aristas según sean los servicios públicos y los impuestos y otras transferencias que se considere, cabe notar que esta situación tarifaria anómala no se limita al AMBA sino que es común a todo el país en lo que respecta al servicio de gas natural (regulado de manera central por el ENARGAS), y en cierta medida también –de forma diferente y parcial– en lo referido al servicio eléctrico (regulado de forma descentralizada por cada provincia, siendo el AMBA regulado a nivel nacional por el ENRE). Ello es así porque en el caso del servicio eléctrico, los márgenes de distribución regulados por el ENRE en el AMBA han aumentado desde 2019 muy por debajo de la inflación (algo que en general no ocurrió con las distribuidoras eléctricas del interior del país, las que además tienen servicios con mayores costos reales que en el AMBA por las menores economías de escala y de densidad que pueden aprovechar en las ciudades menores y menos densas atendidas). Así, los retrasos tarifarios respecto de 2019 son mucho más marcados en el servicio eléctrico del AMBA que en el resto del país, y son similares –excepto en la Patagonia y nuevas zonas frías dispersas en otras provincias– para las distintas regiones en el caso del gas natural, no porque exista un trato fiscal diferencial (esto es, porque el gobierno nacional subsidie a algunos usuarios –del AMBA– y no a otros) sino porque los gobiernos provinciales no permitieron que sus distribuidoras eléctricas –privadas o públicas– redujeran la retribución real de su actividad (algo facilitado, naturalmente, por el menor precio de la energía mayorista incluido en esas tarifas, producto del subsidio fiscal también recibido por sus usuarios, que incluso pudo haber acomodado ineficiencias y sobrecostos de distribución no percibidos o simplemente más fácilmente tolerados).
Cuando cambie este gobierno será muy importante que las distorsiones tarifarias introducidas en estos servicios públicos durante las últimas dos décadas (y acentuadas durante el último año con el Plan de Segmentación) sean eliminadas, igualando los cargos variables de todos los usuarios, independientemente de sus niveles de consumo e ingreso, y asistiendo con una tarifa social correctamente focalizada y no vinculada al nivel de consumo a los hogares más necesitados para que los cargos fijos en sus tarifas sean menores (o incluso negativos). Si no se avanza en un sinceramiento de ese tipo, además de las dificultades fiscales que ello conllevaría, será prácticamente imposible reemplazar el conjunto de reglas vigente, que desprecian las señales que requieren las empresas y los usuarios para hacer un uso eficiente de los servicios y para que las innovaciones tecnológicas puedan ser introducidas provechosamente, de modo tal que estos servicios sean provistos con la mayor competencia y los menores costos posibles, única forma de lograr tener menores tarifas de forma sustentable. Si no se corrige esta maraña de precios y tarifas sin sentido, las perspectivas serán cada vez peores, y las tarifas (más subsidios) también.
Santiago Urbiztondo
[1] Ver por ejemplo “A pesar de las quejas de los usuarios, el Gobierno negó que haya aumentos del 400% en ninguna tarifa”, 3 de agosto, Diario Clarín, disponible en https://www.clarin.com/economia/pesar-queja-usuarios-gobierno-nego-aumentos-400-tarifa-_0_XiyceX3Qfz.html.
[2] Buena parte de estos aumentos se deben a la reducción de subsidios fiscales por los aumentos aplicados a los precios mayoristas –el Precio Estabilizado de la Energía (PEE) en el MEM en el caso del servicio eléctrico y el Precio de Ingreso al Sistema de Transporte (PIST) en el caso gas natural–; en el caso del PEE, sin cambios entre jun-2019 y agosto-2022, los aumentos se concentraron en el último año y fueron del 1180% para los usuarios N1, 69% para los N2 y 597% (promedio estimado) para los N3; en el caso del PIST, éste aumentó 61% entre jun-2019 y ago-2022 y desde entonces subió 242% para los usuarios N1, 0% para los N2 y 92% (promedio estimado) para los N3.