
El comercio mundial se desacelera con un efecto “desglobalizador”, a la vez que la Argentina sufre los efectos de la sequía y de los cepos del dólar que fueron avanzando desde la importación hasta los servicios logísticos, creando una fuerte incertidumbre en todas las cadenas productivas.
En los primeros cinco meses del año, la evolución de nuestro comercio internacional de mercancías muestra una situación que anticipa que éste será un año de malos resultados, tanto en términos de provisión de divisas necesarias para el corto plazo como de estímulos para el crecimiento en el mediano plazo.
El último informe del INDEC sobre el comercio externo de mercancías muestra que, en los primeros cinco meses del año, las exportaciones cayeron un 22,1% (USD 28000 millones) y las importaciones se redujeron en un 6,3% (USD 30690 millones). El saldo comercial fue negativo en 2690 millones. Esta evolución se perfila semejante a la de 2018, cuando el país también sufrió una intensa sequía.
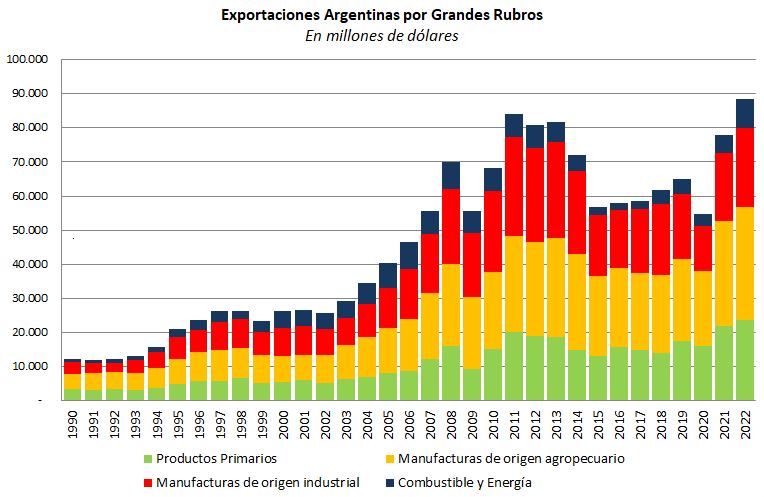
Del lado exportador, se observa una reducción significativa de las exportaciones de productos primarios (-41,1%) y de manufacturas de origen agropecuario (-23,7%) en estos cinco meses comparados con igual período del año anterior. En productos primarios, los minerales fueron una excepción al aumentar los envíos en un 27%. La otra excepción fueron los frutos y granos oleaginosos debido, probablemente, a los sucesivos programas del dólar-soja. Las importaciones de poroto de soja para su industrialización por la industria local desde Paraguay. Bolivia y Brasil no alcanzaron para compensar la pérdida de materia prima de la industria aceitera, cuyas exportaciones cayeron un 28,4%. A ese efecto esperable, se suma la caída de las exportaciones industriales (-5,6%) y el estancamiento de las exportaciones de los productos de la energía. Pese a los efectos de la sequía, las exportaciones primarias y agroindustriales siguieron dominando la composición de las exportaciones. En estos primeros cinco meses representaron el 58,4% del total, frente al 64% del año 2022 (ver Gráfico 1).
Gráfico 1
Del lado importador, las compras siguieron concentrándose en insumos y en las partes y piezas de bienes de capital en un contexto de “cepo importador” en el que las autoridades (Secretaría de Comercio Exterior y Banco Central) están encargadas de autorizar las compras y los pagos que se hacen con plazos de entre 60 y 180 días. Esto ha obligado a un aumento de la financiación propia o de las casas matrices para el acceso a los insumos y a una mayor incertidumbre de abastecimiento que es, en parte, responsable por la disminución de la actividad industrial. Al cepo del dólar para las compras se ha sumado también un cepo del dólar para el pago de los servicios de logística, lo que redunda en una mayor incertidumbre para la planificación de los negocios, tanto de importación como de exportación si se depende de insumos importados.
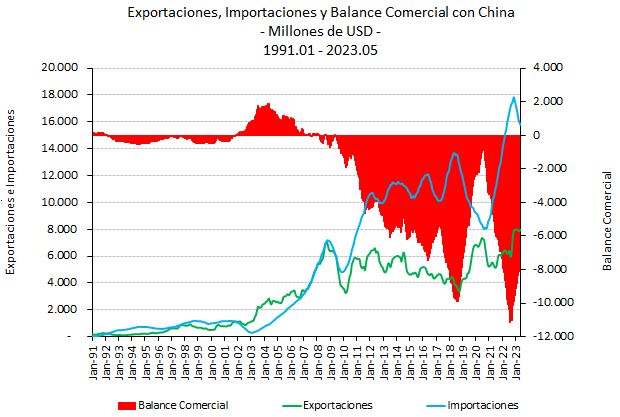
Una novedad en este aspecto ha sido la incorporación del yuan, moneda china, en los mecanismos de pago de importaciones de cualquier origen que acepten esa moneda. La disponibilidad del equivalente de USD 5000 millones del SWAP chino para utilizar con este objetivo hizo que la tramitación de estas compras fuese un poco más fluida, aunque también en este caso deben respetarse los plazos de 60 a 180 días. En la actualidad, Brasil y China son nuestros principales proveedores internacionales (24,7% y 17,5% en los primeros 5 meses del año, respectivamente). Cabe preguntarse si en la actual situación de restricción de divisas, la facilidad de pago en yuanes no podría conllevar una intensificación aún mayor de nuestro aprovisionamiento desde el origen chino (ver Gráfico 2).
Gráfico 2
Por último, en esta breve descripción cabe mencionar que la reducción en las cantidades comerciadas por los problemas de sequía del lado exportador y por el “cepo importador” en las compras externas fue acompañada también de una caída de los precios internacionales. Los productos asociados a la agroindustria sufrieron una importante caída entre 2022 y 2023 en el que influyó el ajuste del -7% en los precios de nuestras exportaciones. Las importaciones decrecieron menos en los cinco primeros meses del año, un -2,2%, afectando negativamente a los términos del intercambio que enfrentó nuestro país.
En cuanto a las perspectivas exportadoras de corto plazo, la evolución de los precios internacionales de los productos agroindustriales no abre espacio al optimismo. En mayo, la variación interanual de los precios de commodities básicas agrícolas que informa el Banco Mundial mostraba una caída del -16,3%, mientras que el índice de alimentos de la Organización para Alimentación y la Agricultura de las Naciones Unidas (FAO) mostraba una contracción del -21,3%. La única buena noticia para los países productores fue la baja de los precios de los combustibles y los fertilizantes, que habían sido fuertemente afectados por la invasión de Rusia a Ucrania en 2022. Además, las proyecciones de crecimiento del Producto mundial se vienen recortando a la baja debido a los riesgos financieros de los aumentos en la tasa de interés en los países de mayores ingresos, la persistencia de la inflación internacional y la prolongación del conflicto en Ucrania. El Fondo Monetario Internacional anticipa un aumento del 2,8% en el nivel de actividad del presente año, con una leve mejor situación en 2024 (3%). Y la Organización Mundial del Comercio ha mantenido un pronóstico pesimista en cuanto al volumen de mercancías que se transará internacionalmente en 2023, que se estima aumentará un modesto 1,7%, por debajo del aumento del Producto y bastante por debajo de su desempeño en 2022, cuando el comercio se expandió un 2,7%.
Como se aprecia, la información local e internacional sobre el comercio de mercancías no alienta la idea de esta actividad como pivote de corto plazo para el crecimiento, aún en caso de una mejora importante en el escenario macroeconómico de nuestro país.
Marcela Cristini y Guillermo Bermúdez