
En noviembre, la industria tuvo un ligero retroceso interanual. Evitaron una caída más profunda la industria automotriz, la producción de minerales no metálicos y la refinación de petróleo. La actividad ajustada por estacionalidad se recorta desde abril y la industria estaría transitando la onceaba fase recesiva desde 1980, de acuerdo al IPI de FIEL. Las perspectivas son de mayores obstáculos sin que pueda esperarse una acelerada recuperación.
El Índice de Producción Industrial (IPI) de FIEL registró en noviembre, de acuerdo a información preliminar, un retroceso de 0.5% en comparación con el mismo mes de 2021. En noviembre, la rama automotriz mostró un ritmo de avance por debajo del acumulado en los meses previos, especialmente en la producción de utilitarios, a consecuencia de problemas de abastecimiento de insumos que sufrieron algunas de las terminales. El mayor crecimiento detrás de la rama automotriz en noviembre, lo tuvo la producción de minerales no metálicos, explicado por el aumento de producción de vidrio a partir de la ampliación de capacidad en el sector. También en el mes, la refinación de petróleo comenzó a transitar su normalización luego de la caída de octubre producto de la realización de paradas de planta. Estas tres ramas evitaron que el retroceso de la industria resultara más marcado. Entre los bloques que mostraron una caída, al interior de la rama de alimentos y bebidas, la producción de bebidas registró el primer retroceso en veintiséis meses. Por su parte, los productos químicos y plásticos, con un desempeño mixto al interior del bloque, registraron una importante caída y acumulan cuatro meses de contracción. Así, en el acumulado para los primeros once meses de 2022, la industria continúa reduciendo el ritmo de crecimiento hasta 3.4% en la comparación con el mismo periodo de 2021.
Respecto a la evolución de las ramas de actividad en el periodo enero – noviembre y en la comparación con el mismo periodo de 2021, la producción automotriz acumula un crecimiento de 27.4% y con 500 mil unidades producidas supera la meta fijada a comienzos de año y se encamina a cerrar 2022 con el mayor registro de producción desde 2015, cuando se fabricaron 527 mil unidades. Con un crecimiento muy por debajo se ubican la producción de minerales no metálicos, con un avance de 7.2%; la de las industrias metálicas básicas, con un alza de 6.2%; papel y celulosa, con un aumento de 5.3%; la metalmecánica, con un crecimiento de 3.7%; los despachos de cigarrillos, con una recuperación de 3.6%; y el proceso de petróleo, con un aumento de 3.5%. Con un alza acumulada inferior al promedio se colocan la producción de alimentos y bebidas (+1.6%) y la de insumos textiles (+0.4%). Finalmente, el bloque de los químicos y plásticos, que en noviembre encadena cuatro meses de caída en la comparación interanual, comenzó a recortar el nivel de producción respecto al alcanzado en los primeros once meses del año pasado, retrocediendo 1.6%.
Gráfico 1
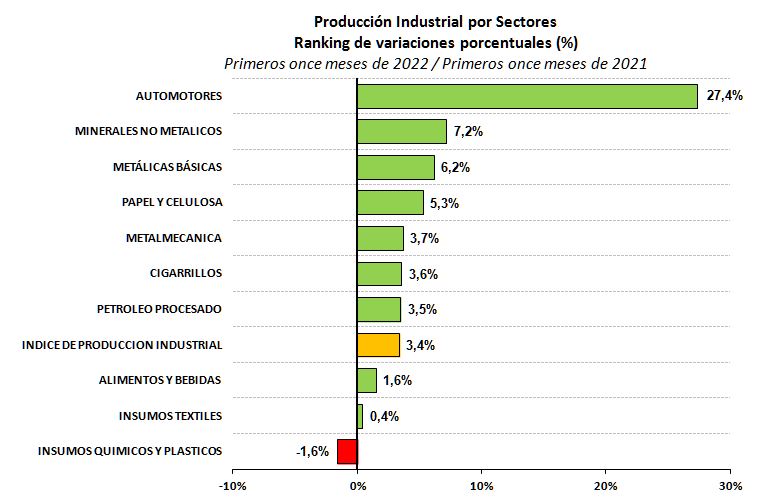
En términos del aporte al crecimiento de la actividad industrial, en el periodo enero – noviembre, la mayor contribución la realiza la producción automotriz con más del 50% del total, seguida de la metalmecánica, alcanzando a aportar conjuntamente el 75% del avance del periodo. En el otro extremo, la producción de químicos y plásticos junto con los productos textiles y cuero recortan más del 20% al crecimiento acumulado en los primeros once meses del año.
Haciendo una revisión más pormenorizada del desempeño de los sectores de actividad en el mes de noviembre, detrás del avance de la producción del bloque automotriz, el mayor crecimiento lo muestra el bloque de los minerales no metálicos. Este resultado es explicado exclusivamente por el aumento de la producción de vidrio para construcción y arquitectura, producto de la ampliación de capacidad realizada por Vidriería Argentina (VASA). En efecto, la producción de minerales no metálicos creció en noviembre 14.5% interanual, con un aumento en la producción de vidrio de 82%, alcanzando un nuevo récord de producción para la rama en su conjunto, dejando atrás la marca alcanzada en agosto pasado. En el caso de los despachos de cemento, si bien frenaron la caída que habían registrado en octubre, en noviembre igualaron el nivel de producción de un año atrás. Con todo, y como se mencionó arriba, el bloque de los minerales no metálicos acumula en once meses un avance de 7.2% en la comparación con el mismo periodo del año pasado.
En cuanto a las ventas de insumos de la construcción, de acuerdo al índice Construya, en el mes de noviembre se tuvo un retroceso interanual que interrumpió un año de mejoras, mientras que en términos desestacionalizados respecto a octubre se tuvo una marcada caída que alcanzó el 9%. Respecto a la actividad de la construcción de acuerdo al relevamiento que realiza el INDEC y siguiendo el deterioro de las expectativas que se tenían en los meses previos, en octubre se registró la primera caída interanual en dos años, excepto por el freno de enero pasado. En términos desestacionalizados, el indicador sintético de la actividad encadenó tres meses de retroceso, mientras que la tendencia acumula cinco de recorte en la comparación con el mes anterior. Respecto a las perspectivas para el periodo de noviembre-enero 2023, estás se muestran mixtas según la especialización de las empresas, pero avanzan en el sentido de un mayor estancamiento de la actividad: tanto en el caso de la empresas dedicadas a obras privadas como públicas, hay un incremento de la proporción de firmas que no esperan cambios en el nivel actual de actividad, junto con que, en el caso de las dedicadas a obras privadas, cae la proporción de las que esperan mejoras aunque se eleva en el caso de las dedicadas a las obras públicas. Esto último explicado por la expectativa de nuevas obras públicas y el reinicio de aquellas detenidas. Finalmente, respecto al blanqueo de capitales para la construcción, éste no ha logrado ingresos de magnitud. En efecto, al cierre de la primera etapa a mediados de noviembre, en la cual regia una alícuota de ingreso de 5%, de acuerdo a información preliminar de AFIP, habría alcanzado ingresos del orden de los USD 40 millones.
En el mes de noviembre, la refinación de petróleo transitó hacia una normalización luego de que la parada de la refinería de Dock Sud en octubre arrastrara el bloque a la baja. En efecto, en noviembre, de acuerdo a información preliminar, el proceso de petróleo se elevó 7.4% en la comparación con el mismo mes del año anterior, luego de la caída de 5.6% en octubre. En el mes, la refinación de Raizen se elevó 8% y, conjuntamente, la de las tres principales empresas, más del 9% en la comparación con noviembre de 2021. En once meses, el proceso se eleva 3.5% respecto al registro del periodo enero-noviembre de 2021, y con 25.8 millones de metros cúbicos procesados, el bloque aún mantiene una brecha superior al 18% respecto al volumen refinado en 2007.
La producción de alimentos y bebidas tuvo en el mes de noviembre una caída de 1.7% en la comparación interanual, con la producción de alimentos recortándose también 1.7% y la de bebidas retrocediendo 1.5%. Entre los alimentos destaca un nuevo avance interanual de la faena vacuna, que crece por séptimo mes, junto con caídas en lechería, molinería y productos de panadería. La mayor novedad del bloque corresponde al retroceso en la producción de bebidas, que interrumpió veintiséis meses de aumento interanual, a partir de un menor ritmo en la producción de gaseosas, aguas y jugos, junto con una marcada caída en la de cervezas. La producción de bebidas era la que sostenía el ligero avance de la rama que se tenía en meses previos. Como se mencionó, en once meses el bloque acumula una mejora de 1.6% respecto al mismo periodo de 2021, recortando el crecimiento acumulado.
El sector de los alimentos enfrentará en los meses por venir obstáculos para el normal desarrollo de la actividad comenzando por el impacto de la sequía, que ya afectó la cosecha de granos finos y comienza a hacerlo sobre la campaña de granos gruesos. Una menor producción de cereales y oleaginosas repercutirá en la actividad de la molinería y de producción de aceites. Esta última por caso, ha tenido un mal desempeño en 2022, pero con la reimposición del diferencial de retenciones a los derivados de soja, se pretende volver a estimular una mayor industrialización local del poroto. También los faltantes de lluvias han recortado la disponibilidad de forraje, y elevado su costo, lo que si bien aún no ha generado un proceso de liquidación de stocks de animales –si alguna limpieza de campos a juzgar por la dinámica que viene mostrando la faena vacuna de animales adultos-, afecta a la actividad de la lechería ya amenazada por conflictos gremiales.
La producción del bloque de los químicos y plásticos continúa sin revertir su mal desempeño y en el mes de noviembre acumuló cuatro meses de retroceso en la comparación interanual. En efecto, en noviembre, con resultados mixtos al interior, la producción del bloque cayó 15.3% respecto a noviembre de 2021. En el mes se tuvieron avances en la producción de químicos básicos, petroquímicos y agroquímicos que se combinaron con retrocesos en la producción de jabones y neumáticos. En los dos meses previos, producto de paradas realizadas el año pasado, la producción de agroquímicos había mostrado un muy marcado crecimiento, que en el mes de noviembre se moderó y no fue suficiente para contener el retroceso de otras actividades al interior de la rama. Como se mencionó, en once meses la actividad del bloque se recorta 1.6% respecto al nivel alcanzado en el mismo periodo de 2021, pasando a contribuir negativamente al crecimiento de la industria. Oportunamente se señaló que este es un indicador de deterioro de la actividad industrial en su conjunto, dados los encadenamientos del bloque.
En el caso de la industria automotriz, en el mes de noviembre mostró un ritmo de crecimiento por debajo del observado en meses previos. En efecto, en noviembre la producción del bloque creció 15% en la comparación interanual, recortando el alza acumulada en once meses a 27.4%. En el mes, la producción de automóviles (+23.8%) avanzó muy por encima de la de utilitarios (+7.4%) en la comparación con noviembre de 2021. La producción de utilitarios fue afectada por problemas de abastecimiento de insumos importados en alguna de las terminales. Aún con lo anterior, en los primeros once meses del año, con 500 mil unidades producidas, el bloque alcanzó la meta que se había propuesto a comienzos de 2022 y se encamina a cerrar el año con el mayor nivel de producción desde 2015, cuando se produjeron 527 mil unidades. Dada la importancia del sector para la actividad industrial en su conjunto, las autoridades anunciaron la baja de retenciones para las exportaciones incrementales durante 2023 para todos los participantes de la cadena automotriz y autopartista. Asímismo, luego de la extensión de los plazos para el giro de divisas al exterior para el pago de insumos a partir de la implementación del SIRA, con los consecuentes problemas sobre la producción de varias terminales, se anunció a comienzos de diciembre que se avanzaría en la reducción de los tiempos hasta 30 días para el acceso a las divisas.
Las ventas de vehículos al mercado interno alcanzaron las 33.4 mil unidades, marcando un incremento de 17.3% respecto a noviembre del año pasado y encadenando cinco meses de mejora interanual. En once meses las ventas alcanzan las 387 mil unidades, un 6.6% por encima de las acumuladas en el mismo periodo del año pasado, y se espera que hacia fin de 2022 puedan acercarse a las 407 mil unidades vendidas. Si bien en el mes de noviembre volvieron a tener un alza en la participación los vehículos importados, la marca de ventas viene de la mano de un alza en los patentamientos de unidades de fabricación nacional, que en once meses dan cuenta del 57% cuando un año atrás representaban 50%. La contrapartida de lo anterior se encuentra en la caída de la participación de los vehículos fabricados en Brasil del 42% al 34% en los primeros once meses y en la comparación con 2021.
En cuanto a las exportaciones, en noviembre, luego de un trimestre de marcado avance, los envíos al exterior registraron un freno. Las 31.3 mil unidades exportadas en el mes, equivalentes al 59% de la producción de ese período, tuvieron un retroceso de 3.5% respecto a noviembre de 2021, luego de los avances observados en agosto (+30.2%), septiembre (+40.3%) y octubre (+44.4%). En once meses, los envíos al exterior acumulan un alza de 25% en comparación con el periodo enero- noviembre de 2021, con lo que el año se encamina a cerrar con cerca de 330 mil unidades exportadas, el nivel más alto desde 2014, cuando se enviaron al exterior 358 mil unidades.
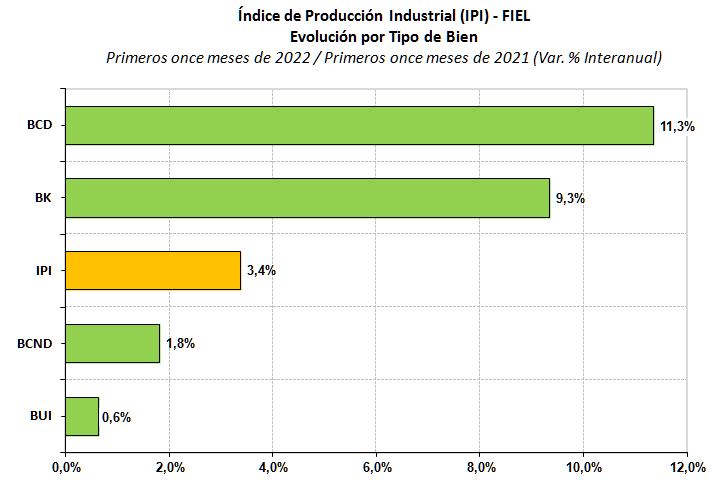
Revisando la producción industrial de acuerdo al tipo de bienes fabricados, en los primeros once meses del año y en la comparación interanual, los bienes de consumo durable, con un crecimiento acumulado de 11.3%, se encaminan a cerrar el año 2022 al tope del ranking, seguidos de los bienes de capital, que en el periodo enero – noviembre acumulan un crecimiento de 9.3%. Como se ha referido en meses previos, este resultado responde al avance de las ramas automotriz y metalmecánica. La producción de bienes de consumo no durable les sigue con un avance de 1.8%, mientras que los bienes de uso intermedio acumulan un alza de 0.6% respecto al periodo enero – noviembre de 2021. De no mediar un mayor deterioro en la producción de químicos, plásticos y de bebidas, los bienes de uso intermedio junto con los de consumo no durable cerrarán 2022 con el mayor nivel de producción de la serie. Respecto a la contribución al avance de la industria en los primeros once meses, el aporte de los bienes durables se acerca al 60%.
Gráfico 2
IPI como Ciclo Económico
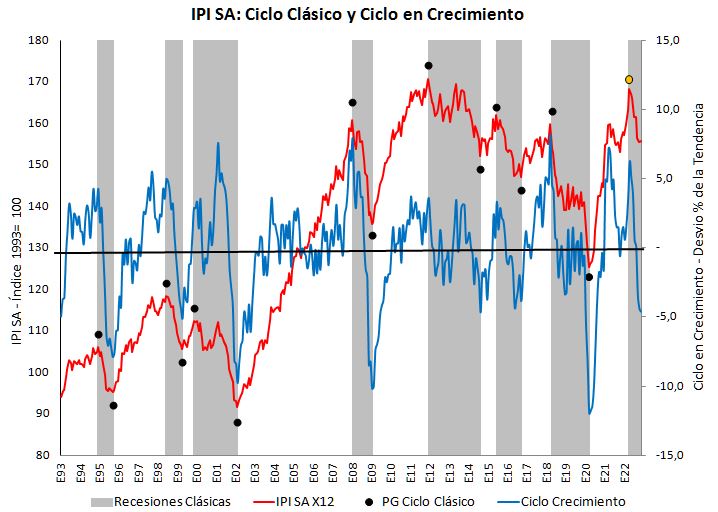
En noviembre, la producción ajustada por estacionalidad se mantuvo estable (+0.2%) en la comparación con el mes anterior, luego de seis caídas mensuales consecutivas. El nivel de la actividad industrial ajustada por estacionalidad resulta 7.5% inferior al alcanzado en abril pasado, cuando se tuvo el registro de mayor producción de 2022. Todos los indicadores que permiten evaluar la evolución de la actividad señalan en la dirección de que la industria se encontraría transitando la onceaba fase de caída desde 1980, de acuerdo a datos de FIEL. La medida de ciclo en crecimiento también alcanzó el mayor desvío de la tendencia en abril pasado, desde cuando muestra una desaceleración. En la comparación con episodios previos de contracción de la industria, transcurridos siete meses, la nueva fase recesiva muestra un retroceso más marcado que las iniciadas a fines de 1999 -y que se prolongó hasta 2002-, que la que se tuvo en 2008, la que se inició a fines de 2011 ó la de mediados de 2015. No obstante, la presente fase aún mantiene la particularidad de poseer un alto índice de difusión.
Gráfico 3
A modo de síntesis. La actividad industrial de noviembre registró un ligero retroceso interanual. El nivel de producción ajustado por estacionalidad se mantuvo estable, pero resulta 7.5% inferior al de abril pasado. La última expansión de la actividad se sostuvo en el drenaje de reservas del BCRA y en el endeudamiento de las firmas en el exterior con sus casas matrices. La acumulación de deuda con el exterior ofrece escaso margen a las empresas, mientras que la prolongación de las condiciones climáticas desfavorables impactará la producción y exportaciones de granos y derivados, y con ello la disponibilidad de divisas. La administración será ceñida y es probable la implementación de nuevos arreglos cambiaros sectoriales. La industria se encontraría transitando una nueva fase de contracción y las perspectivas hacia los próximos meses no arrojan señales de una rápida recuperación.
Guillermo Bermúdez