
La industria tuvo un moderado avance interanual en octubre, con caídas en importantes sectores de bienes intermedios y con la industria automotriz manteniendo el mejor desempeño. El crecimiento acumulado en los meses transcurridos del año vuelve a recortarse, al tiempo que la actividad corregida por estacionalidad encadenó un semestre de caída, sugiriendo que la industria estaría transitando una nueva fase de contracción.
El Índice de Producción Industrial (IPI) de FIEL registró en octubre –de acuerdo a información preliminar- una moderada mejora de 1.3% en comparación con el mismo mes de 2021. En el mes, se combinaron caídas en sectores industriales importantes -en algún caso explicadas por paradas de planta- junto con alzas esperadas luego del freno de la actividad en septiembre. En el acumulado para los primeros diez meses del año, la industria vuelve a reducir el ritmo de crecimiento hasta 3.8% en la comparación con el mismo periodo de 2021.
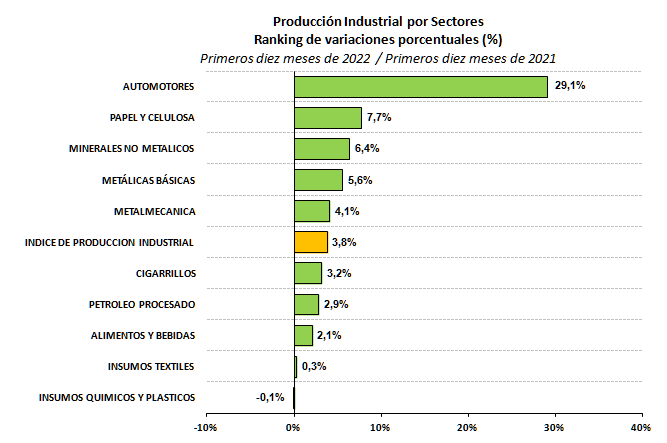
En cuanto al desempeño de las ramas industriales entre enero y octubre y en la comparación con el mismo periodo del año pasado, la producción automotriz lidera con holgura el ranking de crecimiento, acumulando un avance del 29.1%. Le siguen, la producción de papel y celulosa con un avance de 7.7%, la de minerales no metálicos con un alza de 6.4%, las industrias metálicas básicas con un aumento de 5.6% y la metalmecánica con un crecimiento de 4.1%. Con una recuperación inferior al promedio se colocan los despachos de cigarrillos (+3.2%), la refinación de petróleo (+2.9%), la producción de alimentos y bebidas (+2.1%) y la de insumos textiles (+0.3%). Finalmente, el bloque de los químicos y plásticos que en octubre acumuló un trimestre de caídas, frenó la mejora de la actividad respecto al nivel alcanzado en los primeros diez meses del año pasado.
Gráfico 1
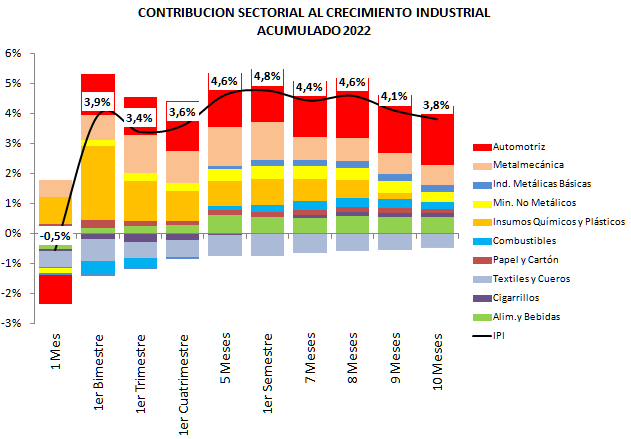
En términos del aporte al crecimiento de la industria en los primeros diez meses del año, la producción automotriz hace una contribución superior al 50% y con la metalmecánica aportan el 70% del acumulado en el período. Por su parte, aún con un avance acumulado más modesto entre enero y octubre, la producción de alimentos y bebidas explica cerca del 15% del crecimiento total de ese lapso.
Gráfico 2
Haciendo un repaso por los resultados de la actividad sectorial en octubre, se tiene que el bloque de los minerales no metálicos interrumpió, en el mes, dos años de crecimiento de la producción. En la comparación con octubre de 2021, el nivel de actividad de la rama retrocedió 6.6%, deteniendo la sucesión de mejoras interanuales que la actividad mostraba desde septiembre de 2020, excepto por un ligero impasse que se tuvo en enero pasado. La caída de la producción en el mes, en el caso de alguno de los productos, se explica por la realización de paradas de planta. Con lo anterior, el bloque reduce el crecimiento acumulado en los primeros diez meses al 6.4%, transitando el recorte estacional típico del cuarto trimestre. Al interior del bloque, los despachos de cemento, que venían recortando su ritmo de crecimiento desde junio pasado y tras alcanzar un récord en el mes de agosto, se contrajeron 1.3%, registrando la primera caída en la comparación con el mismo mes del año anterior desde febrero. De acuerdo a información preliminar, la caída en el mes viene explicada por el retroceso en los despachos en bolsa, que tienen una participación superior al 57% del total, mientras que los despachos a granel han recortado marcadamente en los últimos meses su ritmo de avance.
En cuanto a la evolución de la actividad de la construcción que releva el INDEC, los datos para septiembre pasado señalaron una caída por segundo mes en la medición desestacionalizada, y la cuarta en la tendencia de la actividad en la comparación con el mes anterior. Las expectativas sobre el desarrollo de la actividad entre octubre y diciembre, mostraron un deterioro de la percepción de las empresas dedicadas fundamentalmente a la obra privada, con una proporción de empresas que espera caídas de la actividad por encima de aquellas que espera avances, un fenómeno que no se tenía desde agosto de 2020, cuando se comenzaba a dar una sucesión de mejoras de las expectativas al compás de la actividad. Para las empresas dedicadas fundamentalmente a las obras públicas, las expectativas se han mantenido ligeramente en positivo. Gravitan en la percepción empresaria factores tales como atrasos en la cadena de pagos y anuncios de nuevas obras públicas. Transitoriamente, el blanqueo de capitales para la actividad de la construcción no ha logrado generar mayores ingresos de divisas que puedan gravitar en forma marcada sobre la dinámica de la actividad.
La producción metalmecánica encadenó, en octubre, la tercera mejora interanual de la producción, luego del impasse que se tuvo en agosto pasado. El bloque continúa siendo apuntalado por el avance de la producción de maquinaria agrícola, al tiempo que se tienen desempeños mixtos entre actividades al interior de la rama, con mejoras en la producción autopartista y de los centros de servicio junto con caídas en la producción de envases, cables, alambres y otros productos elaborados de metal, en comparación con octubre del año pasado. De este modo, en el mes la producción del bloque creció 3.4% en la comparación interanual, acumulando en los primeros diez meses del año una mejora de 4.1% y sosteniendo con ello el ritmo acumulado a septiembre. También el bloque, como en el caso de los minerales no metálicos, transita en la última parte del año una merma de la actividad.
Durante el mes, la parada en la refinería de Raizen de Dock Sud arrastró a una caída interanual el proceso de petróleo, que interrumpió la sucesión de mejoras que se tenían desde abril. En octubre, la refinación se redujo 7.8% en la comparación con el mismo mes del año pasado, explicado fundamentalmente por el retroceso de 65% en el proceso de petróleo de la instalación de Dock Sud. La refinería se encuentra parada desde mediados de septiembre, completando la instalación de un nuevo destilador que permitirá ampliar la capacidad de refinación del crudo liviano proveniente de Vaca Muerta. Así, en los primeros diez meses del año el bloque redujo a 2.9% el crecimiento acumulado en comparación con el mismo periodo de 2021.
La producción de alimentos y bebidas, tuvo en octubre una mejora interanual de 2.4%, con alimentos avanzando 1.1% y bebidas con un ritmo más moderado respecto a meses previos, creciendo 6.9% en la comparación con octubre de 2021. Al interior de la sub rama de de alimentos se moderó marcadamente el ritmo de avance de la faena vacuna y la producción de artículos de panadería. Además, continúa la caída en la producción de aceite de soja, mientras que se tiene un segundo retroceso en el caso del aceite de girasol. Las bebidas siguen mostrando el mejor desempeño, acumulando veintiséis meses de crecimiento, aunque han comenzado a recortar su ritmo de avance. En el caso de las gaseosas, se tiene el menor ritmo de crecimiento desde inicios de 2021 y las cervezas vuelven a repetir una caída. Conjuntamente, luego de que el bloque alcanzara un record de actividad en agosto pasado, empieza a transitar el recorte estacional de la última parte del año, que combina retrocesos en la producción de alimentos con alzas en la de bebidas. Con todo, en diez meses el bloque acumula un avance de 2.1%, y como se mencionó, aún con esta modesta alza, el bloque hace un importante aporte al crecimiento de la industria en su conjunto. Finalmente, cabe mencionar que las lluvias recientes han mejorado la humedad superficial de los terrenos -aunque en forma heterogénea- permitiendo algún avance en los cultivos de soja y maíz, mientras que para el caso del trigo el recorte de las proyecciones apunta a una cosecha del orden de las 12.4 millones de toneladas.
La rama de los químicos y plásticos registró en el mes de octubre una marcada caída interanual, encadenando tres meses de retroceso en la comparación con el año anterior. En el mes, la producción cayó 9.7%, explicado por el retroceso en jabones y neumáticos. Es interesante notar que, con el fin del conflicto en el sector de los neumáticos, la producción tuvo en octubre una recuperación superior al 40% en la comparación con septiembre, pero aún así se colocó en terreno negativo en la comparación con el mismo mes del año anterior. Otras actividades al interior de la rama, como los químicos básicos, petroquímicos básicos, agroquímicos y plásticos tuvieron mejoras. Desde los primeros meses del año, la rama ha tenido un continuo recorte en la dinámica de crecimiento a partir del desempeño de la química y petroquímica básicas, plásticos, jabones y neumáticos, y finalmente en el acumulado al mes de octubre, el bloque detuvo la mejora respecto al nivel de producción alcanzado en los primeros diez meses del año pasado. Este resultado es un indicador a seguir con atención en los meses por venir, dada la importancia de este bloque de insumos intermedios en términos de sus eslabonamientos en la actividad industrial en su conjunto.
Por su parte, la industria automotriz volvió a mostrar una mejora en el ritmo de crecimiento superado el conflicto de aprovisionamiento de neumáticos, pero varias terminales y sus proveedores autopartistas enfrentan problemas de acceso a las divisas para la importación de insumo y el faltante de semiconductores. En octubre, la producción del bloque creció 27.8% en la comparación interanual, con un avance más marcado en el caso de la producción de utilitarios (+29.9%) en comparación con la de vehículos (25.5%). Respecto a septiembre, la producción del bloque resultó similar (+0.3%), a partir de la caída en la producción de automóviles que alcanzó el 7.9%. En diez meses, la rama acumula un crecimiento de 29.1% en la comparación con el mismo periodo de 2021, alcanzando las 446 mil unidades producidas, de las cuales 232 mil corresponden a vehículos utilitarios. Tal como se venía observando en meses previos, con situaciones diversas en función de la inserción exportadora de cada una de las terminales, y especialmente en el caso de sus proveedores autopartistas, se tienen dificultades en el acceso a las divisas para la importación de insumos en el marco del nuevo sistema de importaciones, que ha resultado en un alargamiento de los plazos para la liberación de los pagos al exterior, y que ha deteriorado la negociación con los proveedores. Lo anterior ha llevado a que alguna firma autopartista anticipara el freno de la producción y varias terminales paralizaran la actividad por algunas jornadas en el último tramo de octubre, fenómeno que continuó repitiéndose durante el mes de noviembre. También, a la escasez de divisas para la importación de insumos se suman los problemas de faltantes de semiconductores a escala global, que ha llevado a que alguna terminal recortara el ritmo de la producción. Mientas las autoridades buscan que los participantes de la cadena obtengan financiamiento en el exterior desde sus casas matrices, las terminales comienzan a revisar planes de producción con un potencial adelantamiento de las paradas por vacaciones a diciembre.
Es importante hacer notar que la producción automotriz, aún con una moderada ponderación directa en el entramado de la industria local, viene realizando un marcado aporte al crecimiento de la industria toda, que en octubre superó el 50%. El aporte de la rama ha sido creciente desde el primer bimestre del año, cuando su contribución rondaba algo más del 30%. De sostenerse el desempeño sectorial hacia el fin de año, la contribución al crecimiento de la actividad que alcanzaría la producción automotriz, podría superar el 70%, sin considerar otras actividades de la cadena como el sector autopartista.
En cuanto a las ventas de vehículos en el mercado local, estas encadenan cuatro meses de mejora interanual, sosteniendo una creciente participación de vehículos de producción nacional. En octubre, los patentamientos alcanzaron las 32 mil unidades, elevándose 14.3% sobre el registro del mismo mes de 2021, y acumulando una mejora de 5.5% en los primeros diez meses, con 345 mil unidades vendidas, resultando con ello altamente probable el alcance de la meta de 400 mil unidades patentadas a fin de 2022. Es interesante notar que, aún cuando en octubre se tuvo un ligero aumento de la participación de los vehículos importados entre los patentamientos, a partir de la liberación de unidades a fines de agosto pasado, ello no alcanza a compensar el alza en la participación de los vehículos de fabricación nacional en 10% en los primeros diez meses del año.
En cuanto a las exportaciones de vehículos en octubre, con un marcado aumento interanual, volvieron a acercarse a la marca de 2013. En efecto, en el mes las exportaciones crecieron 43.9% interanual sumando 37.3 mil unidades, equivalentes a más del 70% de la producción del mes. De este modo, como venía ocurriendo desde agosto pasado, las exportaciones son las más altas desde 2013 cuando se enviaron al exterior 42.9 mil unidades, aunque aún se colocan lejos de la marca histórica para el mes de octubre de 2012 cuando se exportaron 51.2 mil unidades. En el mes, los envíos a Brasil crecieron por debajo del promedio, mientras continúan mostrando un marcado dinamismo las exportaciones a América Central, Perú, Chile, Paraguay y Colombia. En los primeros diez meses del año vuelve a elevarse el ritmo de crecimiento de las exportaciones del bloque hasta el 29.5% en comparación con el mismo período del año anterior.
Observando la actividad por el tipo de bienes producidos, en los primeros diez meses del año y en la comparación interanual, el ranking de crecimiento lo lideran los bienes de consumo durable con un avance acumulado de 11.9%. Los bienes de capital ocupan la segunda posición con una mejora de 9.7%. La producción de bienes de consumo no durable avanza 2.2%, mientras que los bienes de uso intermedio acumulan una mejora de 1% respecto al periodo enero – octubre de 2021. El desempeño de la industria automotriz y la metalmecánica explican la posición de los bienes durables y de capital, mientras que el retroceso en octubre de los químicos y plásticos, minerales no metálicos y la refinación de petróleo explican la pérdida de ritmo de los bienes de uso intermedio en la comparación con el nonestre. Es interesante notar que, aún mostrando un crecimiento por debajo del promedio, los bienes de consumo no durable y los intermedios, alcanzan en 2022 el mayor nivel de actividad para los primeros diez meses del año. En el caso de los bienes de consumo durable, el mayor registro de actividad para el periodo enero octubre, se tuvo en 2011, mientras que, en el caso de los bienes de capital, en 2013, fundamentalmente explicado en aquel entonces por la reinstalación del cepo cambiario a comienzos de 2011 y su profundización en los meses posteriores. En términos de la contribución al crecimiento de la industria en los primeros diez meses, el aporte de los bienes durables supera el 50%.
Gráfico 3
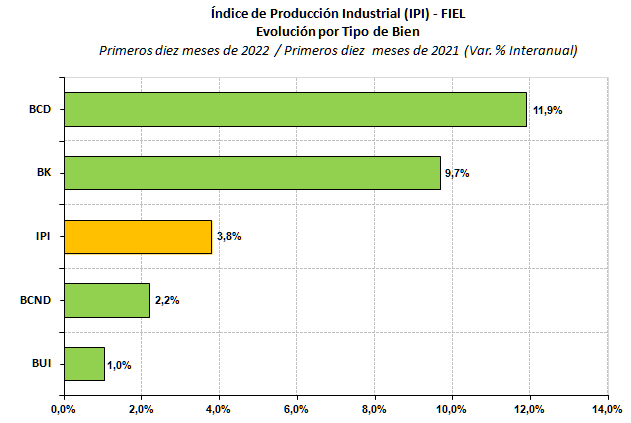
En resumen, la industria muestra desempeños sectoriales diversos, donde varias de las actividades recortan el crecimiento acumulado y comienzan a transitar el retroceso estacional de la última parte del año. La producción automotriz muestra la mayor dinámica y junto con la metalmecánica, hacen el mayor aporte al crecimiento, aún con las dificultades derivadas de los problemas de acceso a insumos. Además, estas ramas son las que explican que la producción de bienes durables y de capital lideren la actividad industrial.
IPI como Ciclo Económico
En octubre, la producción ajustada por estacionalidad volvió a mostrar un retroceso (-0.3%) en la comparación con el mes anterior. La actividad declina desde abril pasado y en el mes de octubre se colocó 7.3% por debajo del nivel de aquel mes. Los indicadores que permiten evaluar la sostenibilidad de la fase han comenzado a mostrar valores negativos, sugiriendo que la industria estaría transitando una nueva fase de contracción. De confirmarse la entrada en abril a una nueva recesión industrial, el ritmo de caída estaría superando el promedio correspondiente a las recesiones industriales computadas desde 1980 a la fecha de acuerdo al IPI de FIEL. Sin embargo, transitoriamente, el índice de difusión sectorial del crecimiento permanece en un alto valor, explicado por el hecho de que la industria se encuentra actualmente sostenida en unos pocos, pero importantes -en términos de generación de valor-, sectores de actividad.
Gráfico 4
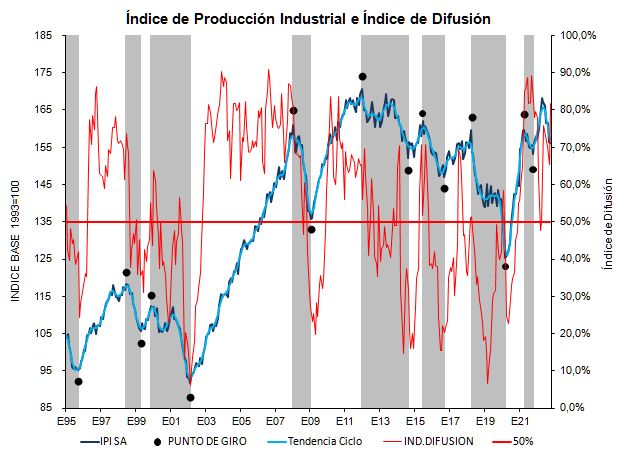
A modo de síntesis. La actividad industrial de octubre tuvo una ligera mejora interanual, con caídas en importantes sectores. La medición desestacionalizada se recorta desde abril pasado, con un marcado deterioro de los indicadores de sostenibilidad de la recuperación, sugiriendo el tránsito por una nueva fase recesiva de la industria. En los meses por venir, las restricciones a las importaciones –con la implementación de los nuevos controles y la menor disponibilidad de divisas-, comenzará a mostrar su impacto en diversos sectores más allá de la industria, contribuyendo a la ralentización de la actividad agregada.
Guillermo Bermúdez