
El nivel de reservas brutas de la Argentina es inadecuado según la métrica del FMI, y las relaciones con indicadores como cantidad de dinero, deuda de corto plazo o importaciones resultan criticas cuando se consideran las reservas propias del BCRA. Esta revisión de figuras pone en evidencia que la meta de acumulación de reservas acordada con el FMI ha sido laxa de acuerdo a los estándares del Organismo. No pueden descartarse en el corto plazo mayores restricciones cuantitativas sin un ordenamiento en el frente cambiario.
Durante junio, los frentes cambiario y monetario enfrentaron turbulencias que aún no cejan. A mediados de mes, la estrategia de colocación de deuda en pesos por parte de la Secretaría de Finanzas sufrió un revés a partir de un pequeño movimiento de desarme de tenencias de bonos. Luego, la coordinación espontánea redundó en una amplificación de la salida de los títulos en pesos -y un virtual cierre de mercado para éstos- que requirió la intervención, fundamentalmente del BCRA, para sostener el valor de la deuda. Las intervenciones del BCRA sumaron una fuente adicional para la emisión monetaria -ya desbordada en los meses previos-, lo que a su vez requirió un importante esfuerzo de esterilización. Los vencimientos de fin de mes fueron cubiertos sin mayor margen, con un canje previo de instrumentos. La crónica continuó con un salto en las cotizaciones de los dólares alternativos -Blue, MEP y CCL-, y un avance -aunque menor- en la cotización del cambio oficial, inicialmente derivado de la salida de las posiciones en pesos, aunque hacia el fin de mes deba contarse el impacto de mayores restricciones al acceso a divisas para la importación.
Todo lo anterior se desarrolló en un escenario en el que se daba la negociación con el FMI respecto a la aprobación de las metas del acuerdo del primer trimestre -con la contabilidad ingeniosa referida oportunamente e incluyendo la posterior cancelación de Adelantos Transitorios con la venta de DEG de mayo-, liquidación récord de los agroexportadores y compras de divisas del BCRA que no lograban ser incorporadas a las Reservas Internacionales Netas (RIN). El mayor cepo a las importaciones a partir de la Comunicación A 7532 del BCRA fue la respuesta de las autoridades a la salida de divisas por la vía comercial -la cuenta capital y financiera se encuentran prácticamente cerradas, excepto por las operaciones que se registran a partir de movimientos de fondos con los Organismos Internacionales-, en la búsqueda de acumular algunas reservas en la última semana de junio de modo de atinar al cumplimiento de la meta de acumulación del segundo trimestre acordada con el FMI. La medida de restricción en el acceso a las divisas, si bien tiene en principio una duración acotada en el tiempo, impactará en la actividad económica, al tiempo que no es claro que pueda aportar un volumen mayor de divisas a partir del control sobre productos ingresados con licencias automáticas. Lo ha hecho en el corto plazo a causa del freno de las operaciones, pero en las horas por venir su éxito será a costa de restricciones más profundas. Además del impacto sobre la actividad por el menor acceso a los insumos, partes y componentes importados, la medida impacta en forma permanente en las cotizaciones de los dólares alternativos -especialmente el CCL-, al convertirse en el vehículo de pago de las importaciones que no alcanzan aprobación para acceder al dólar oficial y deben financiarse en el exterior a 180 días, en lo que puede asimilarse a un desdoblamiento cambiario de hecho. La Argentina ha experimentado en el pasado, sin éxito, con esquemas similares. Las autoridades sostienen que con la medida se evita una devaluación del tipo de cambio, pero las consecuencias inflacionarias estarán presentes a partir de la incorporación de la cotización de los dólares alternativos en la formación de precios locales, sumando presiones sobre los precios a las que se originan producto de la emisión. Eventualmente, las autoridades económicas han optado por recortar el crecimiento de la actividad retaceando las divisas para la producción y el comercio, una vez que en la revisión de metas del primer trimestre el FMI aceptó convalidar una mayor tasa de inflación -aún por detrás de la expectativa-, y a cambio del desembolso de fondos.
Respecto al desembolso de los fondos del FMI, puede apreciarse que, sin ese nuevo aporte de divisas vía DEG -luego del pago de los vencimientos-, las compras de la última semana, y eventualmente alguna nueva contabilidad creativa, la meta de acumulación de RIN del segundo trimestre se habría incumplido. Del mismo modo, la meta de emisión para la asistencia monetaria al Tesoro habría sido incumplida[1]. El argumento anterior, requiere conocer y revisar los datos definitivos para el mes de junio y las mejoras en las técnicas de asientos que habrían permitido el logro. Cualquiera sea la conclusión sobre el cumplimiento de la meta de acumulación, la situación de Reservas Internacionales en la Argentina luce crítica (desde hace tiempo hicimos referencia en esta columna a que el stock de reservas era inadecuado para dar cumplimiento a los compromisos y, más recientemente, que el BCRA venia teniendo un pobre desempeño en materia de acumulación).
Para tomar perspectiva respecto al desenvolvimiento de las turbulencias locales referidas arriba, el abordaje en la presente columna apunta a repasar el nivel adecuado de Reservas Internacionales que Argentina debería poseer de acuerdo a la métrica del FMI, y de ello, tomar dimensión de cuál debería ser la meta de acumulación de divisas resultante de aquella métrica.
Antes de comenzar a presentar aquellas figuras, repasemos los datos conocidos hacia fines de junio. Las Reservas Internacionales Brutas (RIB) de la Argentina alcanzan los USD 42.2 mil millones. La medida de RIB incluye el registro de los fondos aportados por el FMI, equivalentes a USD 4 mil millones. Luego de la publicación de la Comunicación A 7532, las compras de divisas realizadas por el BCRA hacia fin de mes habrían sumado USD 1.5 mil millones, revirtiendo el saldo negativo acumulado hasta la tercera semana, sumando compras en el mes por algo más de USD 900 millones y por USD 1.9 mil millones en el segundo trimestre. Como se mencionó arriba, sin el aporte del FMI, las compras no habrían sido suficientes para dar cumplimiento efectivo de la meta de acumulación de RIN del semestre, que planteaba originalmente una mejora del stock de RIN por USD 4.1 mil millones, de los cuales USD 2.9 mil millones deberían haberse acumulado en el segundo trimestre. No debe perderse de vista que, con la aprobación de las metas del primer trimestre, el FMI anticipó el requerimiento de las autoridades locales de revisar el alcance de las metas trimestrales[2], de modo que, en cualquier caso, el incumplimiento del objetivo original tampoco tendría consecuencias. Siguiendo con los datos, de acuerdo al balance del BCRA al 23 de junio, los encajes por depósitos en dólares -que deben descontarse de la medida de RIB – alcanzan a USD 12.1 mil millones. Del mismo modo, una estimación de la valuacion del swap de monedas con China, alcanza a USD 19 mil millones -la devaluación del Yuan ha recortado su valor. Con todo, tres cifras, Reservas Brutas: USD 42.2 mil millones, netas de encajes: USD 30 mil millones, y de encajes y swap: USD 11 mil millones. Ahondar en la estimación de las RIN no es necesario, pues como se verá huelga el margen para ilustrar que, aún de acuerdo al criterio estándar del FMI, el nivel de reservas de la Argentina es inadecuado.
Ahora pasemos revista a las recomendaciones del FMI en cuanto a los niveles de Reservas Internacionales que deberían sostener los países. Para el Organismo, sostener un nivel prudente de Reservas Internacionales beneficia a los países al reducir problemas de balance de pagos, preservar la estabilidad financiera frente a un desorden en las condiciones del mercado de cambios y otorga margen en materia de políticas, aunque reconoce que el sostenimiento de un nivel prudente de reservas tiene costos en términos de los retornos alternativos para esos fondos. Una mención no menor se refiere al hecho de que, en función de aquellos costos, la decisión sobre el nivel adecuado de reservas con fines precautorios corresponde exclusivamente a los países. El FMI posee su métrica que es utilizada por su staff en el proceso de negociación con los miembros, pero queda en manos de los países la decisión final sobre el nivel de reservas que se mantendrán.
Aún cuando el propio FMI reconoce desafiante aproximar el nivel apropiado de reservas al considerar dificultades para la cuantificación de los riesgos y vulnerabilidades externas de los países, señala diversas dimensiones que deben ser tomadas en cuenta para la aproximación, incluyendo la integración y madurez financiera de las economías, así como también el grado de flexibilidad económica. Con todo, el FMI ha propuesto una métrica del nivel adecuado de reservas sostenidas por los países. Repasamos aquí los resultados del indicador de adecuación a aquellos niveles sugeridos para el caso de la Argentina, junto con la relación de reservas con indicadores alternativos que también monitorea el FMI como la cantidad de dinero, los vencimientos de deuda de corto plazo y necesidades de importación.
En el Gráfico 1 se muestra la comparación entre el stock de RIB en el BCRA y la estimación del nivel de Reservas Adecuadas que realiza el FMI.
Gráfico 1
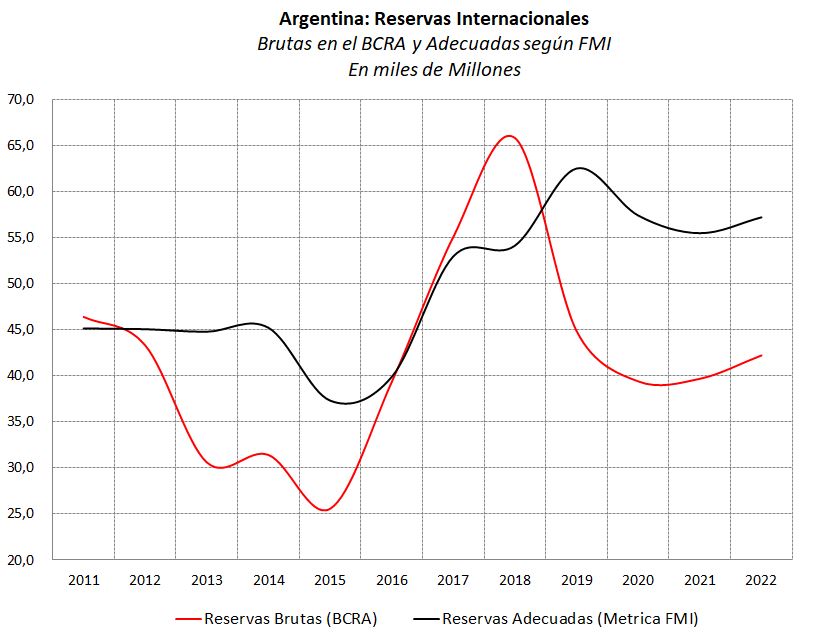
Para el año 2022, el nivel de reservas adecuadas que surge de la métrica del FMI debería colocarse en los USD 57.2 mil millones, mientras que las RIB en el BCRA alcanzan USD 42.2 mil millones. La razón entre las RIB del BCRA y las que sugiere el FMI es de 73.8%. De acuerdo al Organismo, una razón que se coloque entre 100% y 150% puede considerarse adecuada, lo que muestra que el nivel de RIB mantenido por la Argentina es inadecuado de acuerdo a los estándares del Organismo.
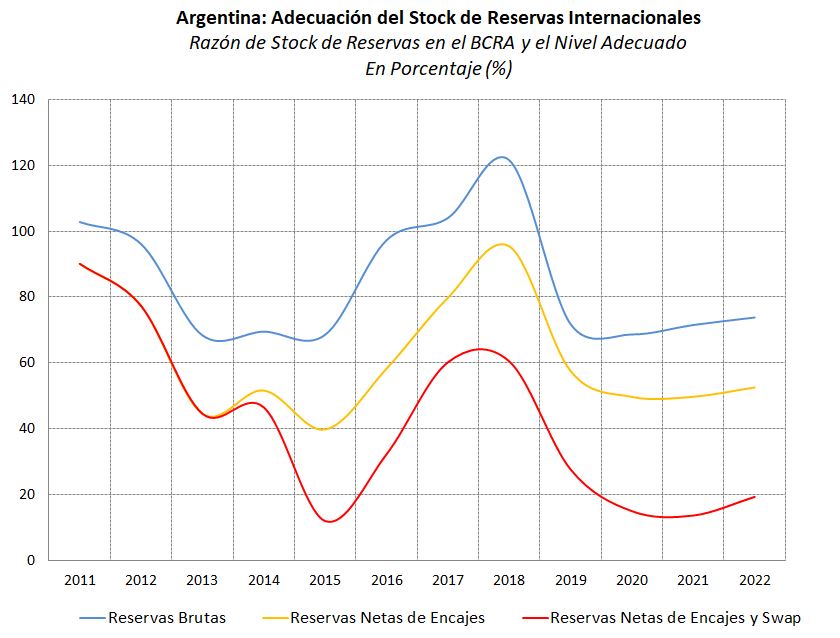
Ahora bien, tal como se mencionaba arriba, las RIB incluyen divisas que no son por completo del comando del BCRA, tal el caso de los encajes por los depósitos en dólares o el swap de monedas con China. En el Gráfico 2 se presenta el recalculo de la razón de reservas en sus distintas medidas con el nivel adecuado medido por el FMI. El gráfico muestra que, deducidos encajes y swap de monedas, la relación se ha mantenido siempre por debajo del 100%, acercándose a ese nivel en 2018 para la medida neta de encajes. Desde 2019, la medida que descuenta encajes y swap se ha colocado por debajo del 20%, superando ligeramente el 19% en 2022. Sin necesidad de referir una medida de RIN tal como se ha incluido en el acuerdo con el FMI, puede sostenerse que el nivel de reservas que mantiene la Argentina es por completo inadecuado respecto a la métrica que utiliza el staff del FMI en la negociación con sus países miembros. Llevar las reservas netas de encajes y swap de monedas al nivel estimado adecuado por el FMI requeriría multiplicar por algo más de 5 dicho stock, de modo de sumar cerca de USD 46 mil millones. Esta cifra puede contraponerse con la propia meta de acumulación del RIN acordada con el FMI, lo que hace evidente que aún la meta anual de 2022 -unos USD 5.8 mil millones-, ha sido laxa.
Gráfico 2
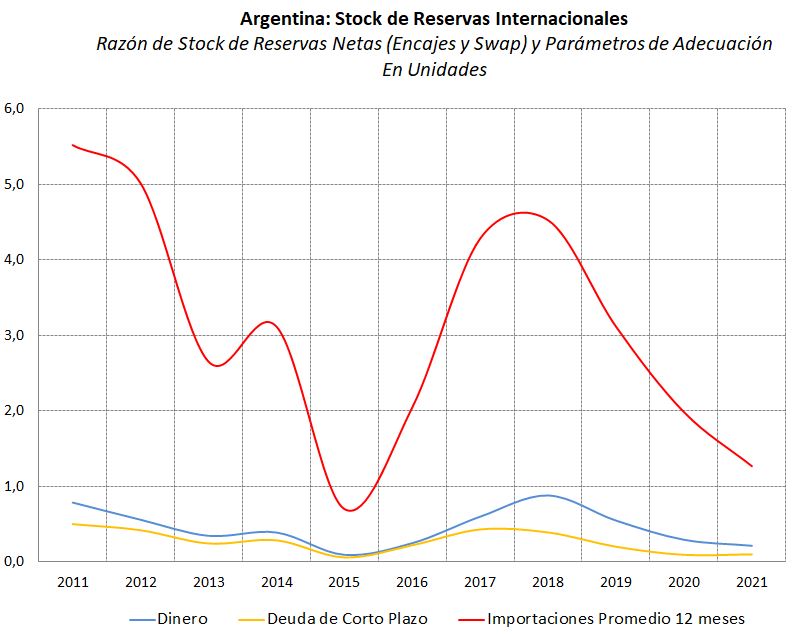
Finalmente, el FMI mide la relación entre su estimación de reservas adecuadas con otros indicadores como la deuda de corto plazo, las necesidades de divisas para la importación o la cantidad de dinero en circulación -típicamente M2, aunque en el caso de Argentina se aproxima a la Base Monetaria. De acuerdo a la métrica del FMI, a fin de 2021, la relación de reservas con la cantidad de dinero era de 112%, 52% de la deuda de corto plazo y alcanzaba a multiplicar por 6.6 el promedio mensual de importaciones. Ahora bien, como se mencionó arriba, las reservas efectivas del BCRA son muy inferiores a las consideradas por el FMI -las brutas del BCRA-, y a fin de 2021 representaban 13.6% de aquel total, con lo que las razones de adecuación mencionadas arriba resultan mucho menores. En el Gráfico 3, que muestra la evolución de las relaciones mencionadas, se observa que en la última década las relaciones de cobertura se recortaron entre 2011 y 2015 de la mano de la pérdida de reservas del BCRA y su política de cepo y apreciación, tuvieron una recuperación entre 2016 y 2018 con la unificación cambiaria y la apertura de la cuenta capital, y luego comenzaron a retroceder. Hacia fin de 2021, las reservas netas de encajes y el swap de monedas apenas multiplican por 1.3 las necesidades de divisas para la importación (un mes y 10 días), equivalen al 21.3% de la Base y al 9.9% de la deuda externa de corto plazo. En cualquier caso, se observa la frágil situación del frente externo y la inadecuación del stock de Reservas Internacionales sostenida por el BCRA.
Gráfico 3
Recapitulemos. Argentina ha cumplido la meta de acumulación de reservas del primer trimestre, y lo hará probablemente en el segundo, pero en ambos casos con un aporte fundamental del FMI a partir de los desembolsos de DEG. El stock de reservas propias del BCRA es una quinta parte del que surge de la métrica utilizada por el FMI, que ya marcaba una inadecuación del nivel de Reservas Brutas. De lo anterior se deriva que la meta de acumulación acordada con el FMI ha sido laxa de acuerdo a la propia métrica del Organismo. Las relaciones de adecuación de reservas, con medidas de dinero, deuda e importaciones, lucen criticas. La decisión reciente de mayor control de importaciones ha resultado en un virtual desdoblamiento cambiario con impactos en las cotizaciones de los dólares alternativos y un potencial impacto posterior sobre la inflación. Puede esperarse en un futuro cercano mayores restricciones cuantitativas en el acceso a las divisas aportadas por exportadores y el propio FMI, sin una corrección cambiaria de magnitud que propicie el ordenamiento del mercado.
[1] Al momento de escribirse la presente columna los datos publicados por el BCRA en materia de Reservas y evolución de la Base Monetaria no alcanzan al cierre del mes.
[2] Precisamente, en el documento de aprobación de metas del primer trimestre, el FMI señala que las autoridades han solicitado la modificación de los criterios de desempeño y los objetivos indicativos a fines de junio de 2022 para reflejar el impacto inmediato de los precios mundiales de las materias primas superiores a los programados en el déficit fiscal y la senda de acumulación de reservas, mientras se mantienen sin cambios los objetivos de fin de año. como porcentaje del PIB (p. ej., déficit fiscal, financiamiento monetario) y en dólares estadounidenses (p. ej., acumulación de reservas).
Guillermo Bermúdez