
El BCRA no cuenta con reservas para sostener la recuperación de la actividad y atender los vencimientos de deuda. La autoridad monetaria ha cedido divisas en la defensa de su política cambiaria, la que ha resultado infructuosa para contener la ampliación de la brecha de cambio (y la inflación). Por delante el panorama es de mayores restricciones en el acceso a las divisas, brecha de cambio sostenida e inflación como instrumento de política para corregir excesos de gasto y deuda.
En la presente columna de Indicadores de Coyuntura del mes de octubre se señalaba que la situación de las Reservas Internacionales lucía comprometida. En el muy corto plazo, el objetivo cambiario de las autoridades fue utilizar el tipo de cambio como ancla nominal y acotar las brechas con los dólares alternativos. La emisión para asistir al Tesoro y cancelar intereses de pasivos remunerados iba -y continúa avanzando- por otro andarivel. Hacia octubre, la aplicación de restricciones al acceso a las divisas –por ejemplo. limitando pagos anticipados de importaciones-, junto con la multiplicación de tipos de cambio alternativos –entre otros, aquel habilitado para turistas entrantes-, no resultaron suficientes para mostrar una mejora en el escenario cambiario marcado por la incertidumbre producto de la ausencia de un programa económico a seguir -amplio y consistente- y frente a los vencimiento de deuda por delante. De este modo, hacia noviembre la autoridad monetaria se vio en la necesidad de seguir profundizando las medidas restrictivas[1] sobre el mercado de cambio, al tiempo que el drenaje de reservas se mostró más marcado que en el mes previo. Así, de acuerdo al Balance del BCRA, el stock de Reservas Internacionales Netas (RIN) se acercó a cero hacia la última parte de noviembre.
El cuadro de situación muestra que hacia fines de noviembre el stock de Reservas Internacionales Brutas (RIB) se colocó en USD 42.2 miles de millones, mostrando un retroceso cercano a USD 580 millones respecto al cierre de octubre. En el mes, la salida de divisas estuvo explicada por las ventas realizadas en el mercado de cambio -superiores a los USD 630 millones, con la mayor venta diaria el viernes previo a las elecciones legislativas por unos USD 300 millones- y otras operaciones -principalmente intervenciones en el mercado de títulos- que supusieron una pérdida adicional de USD 790 millones para el BCRA.
Es interesante notar que desde comienzos de año, las RIB habían mejorado apenas USD 2.8 mil millones, aún computando la operación de los Derechos Especiales de Giro (DEG) entregados por el FMI que supuso una mejora de reservas por USD 4.3 mil millones, y un registro extraordinario de liquidación de divisas desde los sectores exportadores de cereales y oleaginosas que hacia fines de octubre sumaban más de USD 28 mil millones, marcando una liquidación récord histórica. En línea con esto, el balance de comercio, tanto en el Mercado Único y Libre de Cambio (MULC) como de acuerdo a las estadísticas del Intercambio Comercial Argentino (ICA), arrojaron un resultado favorable del orden de los USD 14 mil millones. No debe perderse de vista que detrás de estos niveles récord de liquidación de divisas por parte de los sectores agroexportadores, se encuentran unos precios internacionales de commodities altos en la perspectiva histórica -comparables a aquellos observados en 2011 para el trigo y el maíz y a los de 2012 para la soja. Estos precios internacionales, anormalmente altos, son producto de unas condiciones macro monetarias globales excepcionales, que podrían revertirse en el futuro. Así, extraordinariamente, el aporte de DEG y los dólares comerciales[2] contribuyeron a sostener el stock de RIB. Las autoridades del BCRA, en la defensa del tipo de cambio como ancla nominal, cedieron parte de las reservas adquiridas vía emisión, propiciando cierto atraso cambiario real y la continua ampliación de las múltiples brechas de cambio.
Es así que hacia fines de noviembre, las Reservas Internacionales Netas (RIN), se acercaron a cero. El Gráfico 1 muestra la descomposición del stock de RIB descontando componentes del activo y obligaciones en dólares. Para la estimación del stock de RIN, es usual restar de las RIB los DEG, los encajes por depósitos en dólares -los «argendólares«-, los depósitos del Gobierno y las Obligaciones con Organismos Internacionales registradas en el balance de la entidad. Luego de sustraer esos conceptos, el stock de reservas internacionales se colocaría algo por encima de los USD 24.4 mil millones. Adicionalmente, también es usual descontar una aproximación del registro del swap de monedas con China, lo que resulta en un stock de reservas cercano a los USD 4.6 mil millones. Este nivel de reservas netas incluye el registro del oro, que hacia fines de noviembre ronda los USD 3.5 mil millones. Lo anterior ya da cuenta de un nivel crítico de reservas líquidas que apenas superaría los mil millones de dólares. Para poner en perspectiva esta cifra puede recordarse que las importaciones promedio mensual en los primeros diez meses de 2021 rondan los USD 5.1 mil millones, y el saldo de comercio promedio mensual en el mismo periodo de 2021 alcanza los USD 1.4 mil millones.
Una medición más exigente que descuenta otros pasivos del BCRA[3] arroja un stock de RIN que resulta cercano a cero. No es novedoso que el cálculo de las RIN resulte cercano a cero o incluso negativo. Precisamente, la acumulación de obligaciones en la cuenta de otros pasivos produjo entre mayo y julio pasado resultados negativos para el stock de RIN. Por supuesto, que el actual stock de RIN dista los valores negativos alcanzados entre 2001 y 2004, no obstante lo cual, marca la fragilidad del Balance del BCRA y el frente cambiario para sostener el proceso de recuperación de la actividad -financiando la importación de insumos, partes y piezas- y atender los vencimientos de deuda por venir.
El resultado de unas RIN cercanas a cero (o negativas) debe ser entendido en términos de que los fondos que comanda el BCRA son insuficientes para dar curso a giros al exterior. Hacia adelante, sólo en lo que respecta a pagos de deuda del Sector Público en los próximos dos meses, se deben cancelar obligaciones cercanas a los USD 4.3 mil millones, y excepto por la parte que ocupe los DEG recibidos, el resto deberá hacer uso de las reservas netas o en su defecto anotar mayores obligaciones entre los otros pasivos. Es así que el BCRA apunta a limitar al máximo el drenaje de divisas, a la espera de la liquidación de dólares de la cosecha fina como puente a la cosecha gruesa en marzo-abril. Buenos precios internacionales del trigo pueden traer alivio, pero la decisión de liquidación de las divisas depende de la expectativa que tengan los productores sobre el paso que tomará la estrategia cambiaria, con una eventual aceleración del crawling peg. De este modo, el frente cambiario se muestra en una situación crítica, atendiendo las obligaciones de deuda y las divisas para el sostenimiento de la actividad.
El cuadro contribuye a poner en perspectiva la importancia de alcanzar algún tipo de acuerdo con el FMI, especialmente para eludir las consecuencias de entrar en atrasos con el Organismo y con ello evitar mayores restricciones en el acceso a líneas de crédito de otros organismos multilaterales. Del acuerdo no son esperables nuevos desembolsos en el corto plazo, toda vez que es poco probable que incluya exigencias de consolidación fiscal, junto con metas de acumulación de reservas y un sendero de ordenamiento cambiario creíbles. Una propuesta local de ajuste expansivo y ligeras modificaciones en el frente cambiario, pospondrán el ordenamiento fiscal y monetario. El mercado manifiesta su percepción sobre la laxitud del ordenamiento propuesto en el precio de los bonos soberanos locales, que marcan un riesgo país que se acerca a los 1900 puntos.
Gráfico 1
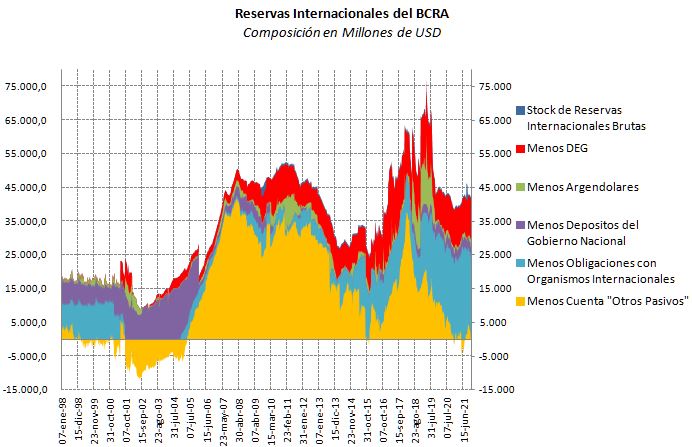
Como se ha señalado, la autoridad monetaria ha avanzado en la profundización de las restricciones al acceso a las divisas, siendo la última medida aplicada la que se refiere a la prohibición de venta de paquetes de turismo emisivo en cuotas. De acuerdo a datos del MULC, el déficit de la balanza de turismo incluyendo viajes y otros pagos con tarjetas alcanzó los USD 1.8 mil millones en 2020 y en los primeros 10 meses de 2021 se ubicaba en USD 1.7 mil millones. Si bien el acumulado en 2021 superaba los registros de 2020 para el mismo periodo y mostraba una tendencia creciente, con el proceso de aperturas a nivel global y en coincidencia con la temporada de vacaciones, no debe perderse de vista que el monto promedio mensual se acerca apenas a USD 175 millones con octubre avanzando hasta los USD 265 millones. Del mismo modo que en el caso del freno al pago anticipado por importaciones, los montos lucen acotados, dando cuenta de la magnitud del problema de la falta de divisas que perciben las autoridades.
El manejo de la política cambiaria, sosteniendo el ritmo de avance del tipo de cambio por detrás de la inflación y a costa de un creciente drenaje de divisas, no ha logrado contener la ampliación de la brecha de cambio, del mismo modo que no ha tenido éxito para contener el despegue de la inflación. En efecto, la brecha de cambio en Argentina promedia en los primeros once meses de 2021 el 68%, lo que resulta el mayor valor desde 1975 cuando había alcanzado 219%, al tiempo que supera valores del orden de 60% observados en 1982 y 2013. Claro es que si se toman en cuenta las cotizaciones a noviembre de 2021, la brecha de cambio se acerca al 90%. El Gráfico 2 presenta la evolución de largo plazo en valores anuales. En este escenario, las autoridades insisten que el tipo de cambio oficial no se devaluará, aún cuando el mercado opere en la práctica con tipos de cambio desdoblados.
Gráfico 2
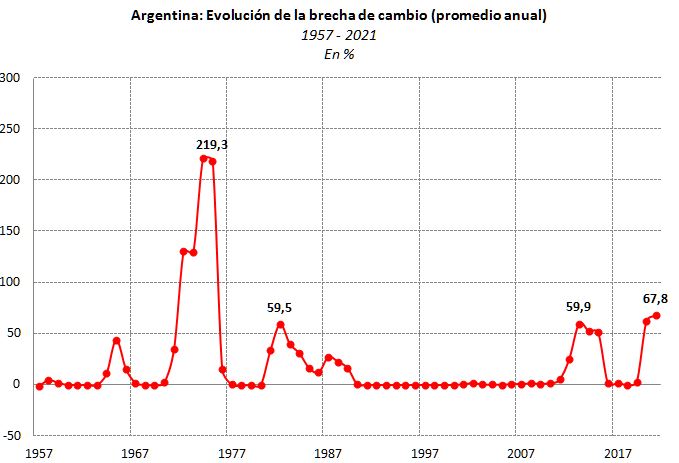
En este escenario de pérdida de reservas del BCRA, aplicación de mayores restricciones al acceso a las divisas y ampliación de brecha de cambio, la emisión para asistencia al Tesoro continúa sosteniendo su ritmo. En noviembre, se volvieron a girar al Tesoro fondos por $ 130 mil millones en concepto de Adelantos Transitorios, acumulando en doce meses $ 1.2 millones de millones, equivalentes a 2.3% del PBI -incluyendo giro de utilidades y otras operaciones. A lo anterior, se suma la emisión para cubrir el déficit cuasifiscal del BCRA, producto del pago de los intereses por los pases y letras de liquidez, que acumula otro 2.4% del PBI en los últimos doce meses. El financiamiento monetario del déficit fiscal transita al margen de los problemas que enfrenta el BCRA en términos de reservas y cotización del dólar.
A modo de síntesis. La situación de reservas internacionales es crítica. La medición usual de reservas netas arroja un volumen de fondos por debajo de los requeridos para sostener el desenvolvimiento normal de los negocios. Mediciones más exigentes colocan el stock de reservas cerca de cero. El puente de la liquidación de la cosecha fina luce magro para abastecer las necesidades de divisas en los meses por venir. Es crucial algún tipo de acuerdo con el FMI de modo de eludir un mayor deterioro de las condiciones macroeconómicas, aún cuando dicho acuerdo no contemple desembolsos en el corto plazo. Un acuerdo que incluya una consolidación fiscal, metas de acumulación de reservas y un ordenamiento del frente cambiario, podría dilatarse en el tiempo y, en su lugar, se extenderían negociaciones en torno a condiciones más laxas, que el mercado descuenta insuficientes. Así, por delante el panorama es de mayores restricciones en el acceso a las divisas, brecha de cambio sostenida e inflación como instrumento para corregir excesos de gasto y deuda.
Guillermo Bermúdez
[1] Luego de las elecciones de medio término, se avanzó en la prohibición de venta en cuotas de pasajes y servicios turísticos al exterior, se dispuso la adecuación de la posición patrimonial de bancos reduciendo del 4% al 0% las tenencias de moneda extranjera, junto con la aplicación de nuevos límites a la operatoria en el mercado contado con liquidación. Merece mencionarse que la aplicación de la medida de adecuación de la posición patrimonial no compromete los depósitos en dólares de los privados en el sistema financiero. No obstante, los depósitos privados en dólares han venido retrocediendo en los últimos meses -en octubre lo hicieron USD 230 millones y en noviembre otros USD 327 millones-, contribuyendo a la caída de las reservas brutas del BCRA.
[2] El Superávit de Cuenta Corriente resultó más acotado y en el MULC alcanzó los USD 7 mil millones.
[3] Incluyendo además del antes mencionado intercambio de monedas, otras obligaciones en moneda extranjera derivadas de convenios internacionales u obligaciones del sector público donde el BCRA actúa como intermediario.