
En septiembre, la industria mostró una nueva mejora interanual, pero recortando el ritmo de crecimiento acumulado en meses previos. En el tercer trimestre, luego de un año, la industria interrumpió el repunte asociado a la salida de la pandemia. La fase industrial ha comenzado a avanzar en una etapa en la que tensiones -restricciones en el acceso a insumos importados, problemas logísticos, conflictos gremiales- comienzan a obstaculizar la dinámica de recuperación.
La actividad industrial del mes de septiembre de acuerdo a información preliminar del Índice de Producción Industrial (IPI) de FIEL, mostró un avance interanual de 7.8%. La mejora interanual se registró en todos los sectores de actividad, pero con un marcado recorte en el ritmo de recuperación de los líderes -metalmecánica y minerales no metálicos-, que alcanzó también a la industria automotriz. En cuanto al registro de producción para el tercer trimestre de 2021, la industria tuvo una mejora de 11.2% en la comparación con el mismo periodo de 2020. Esto representa un ritmo de avance que tiende a la normalización respecto al salto del 36.6% del segundo trimestre de este año respecto al mismo periodo de 2020, cuando comenzaba el paulatino proceso de apertura de plantas industriales. En el trimestre, todas las ramas de actividad mostraron mejoras interanuales. No obstante, luego de encadenar cuatro trimestres de mejora consecutiva en la medición desestacionalizada, en el tercer trimestre de 2021 la industria interrumpió la recuperación, con una caída de 1.7% respecto al período abril-junio último.
En la comparación con el mes de agosto, la producción industrial retrocedió 1.7% -históricamente la actividad de septiembre sostiene el nivel del mes anterior-, con sólo tres sectores de diez que reporta el IPI de FIEL logrando un avance. En el mes ocurrieron paradas en los sectores de químicos y plásticos y siderurgia. El mayor retroceso de la producción se dio en el bloque de la metalmecánica. También hubo retrocesos en la refinación de petróleo y alimentos y bebidas. La producción de minerales no metálicos alcanzó el mejor septiembre, en un escenario en el que la construcción transita un cambio en la composición por tipo de obra con un recorte en la actividad agregada, expectativas contenidas y conflictos gremiales que afectan la producción de insumos. Con todo, en los primeros nueve meses del año la producción industrial acumula a mejora de 18.9% respecto al periodo enero – septiembre de 2020, con una marcada merma en la dinámica de crecimiento acumulada en meses previos.
A nivel de sectores de actividad, en los primeros nueve meses del año y en comparación con el mismo periodo de 2020, el bloque automotriz consolida su liderazgo en el ranking de crecimiento industrial con un avance acumulado de 88.5%. Con un crecimiento superior al promedio en el periodo enero – septiembre, se coloca el sector de la siderurgia con una mejora de 34.5%, seguido de los minerales no metálicos (34.2%) y la metalmecánica (33.9%). Avanzando por debajo del promedio se ubican los despachos de cigarrillos (14.7%), la producción de insumos químicos y plásticos (13.0%), la refinación de petróleo (12.3%), la producción de alimentos y bebidas (4.8%) y la de papel y celulosa (2.4%). Finalmente, la producción de insumos textiles iguala (+0.5%) en el periodo enero – septiembre el nivel observado en el mismo periodo de 2020.
Gráfico 1
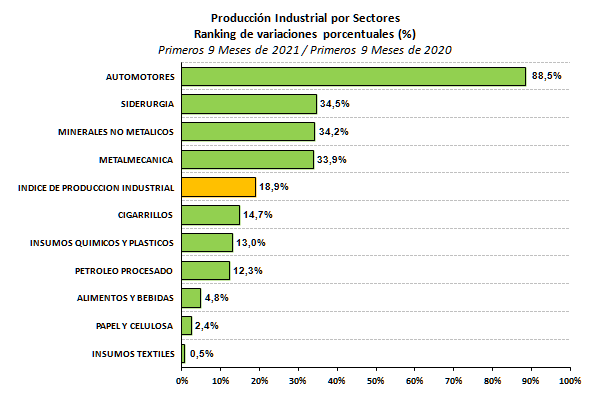
En el repaso del desempeño de los sectores, como se mencionó, la siderurgia acumula en nueve meses el mayor crecimiento interanual (34.5%) por detrás de la industria automotriz. En septiembre, el crecimiento del bloque alcanzó 22.9% en comparación con el mismo mes de 2020. Entre los productos elaborados, destaca el retroceso interanual de los laminados terminados en frio. Respecto a agosto, el bloque mostró un ligero retroceso con paradas de planta en algunas actividades. Entre los sectores conexos, se destaca la recuperación de los despachos hacia el sector de energía, al tiempo que los problemas hídricos de la cuenca del Rio Paraná profundizan su impacto en los costos logísticos de los insumos y las exportaciones.
En el caso de la producción de minerales no metálicos, el bloque avanzó en septiembre 6.8% en la comparación interanual. La producción del bloque en el mes igualó el nivel observado en septiembre de 2017, recortando hasta 3% la distancia con el récord histórico de noviembre del mismo año. Junto con lo anterior, el bloque viene mostrando un recorte en el ritmo de crecimiento acumulado en meses previos, en un contexto en el que la actividad de la construcción volvió a mostrar hacia el mes de agosto un impasse en su recuperación de acuerdo a datos del ISAC. Debe mencionarse que la actividad sectorial desde mediados de octubre muestra dificultades producto de conflictos gremiales que anticipan el freno de la producción de cemento y problemas de abastecimiento hacia mediados de noviembre.
El análisis de los datos del bloque de unos meses a esta parte sugiere que la construcción está transitando un cambio en la composición de obras, con mayor dinamismo de obras grandes y la obra pública, y un rezago en las obras privadas y de menor tamaño. Un reflejo de ello es la evolución de los despachos de cemento. Precisamente, de acuerdo a información al mes de septiembre se tiene que mientras que el total de los despachos crece 7.4% en la comparación con el mismo mes de 2020, los despachos a granel –que representan el 40% del total-, lo hacen 49%. Adicionalmente se tiene que los despachos en bolsa profundizan su caída, acumulando cuatro meses de retroceso. En relación a lo anterior, no debe perderse de vista que el relevamiento de la actividad que realiza INDEC dio cuenta de una caída mensual en la medición desestacionalizada (-2.6%) de su indicador sintético, junto con un avance interanual (22.7%) inferior al acumulado en el periodo enero – agosto (48.1%) y del correspondiente a los últimos doce meses (30.6%). También las expectativas sectoriales según INDEC dan cuenta que el 55% de las empresas que realizan obra privada no esperan cambios en la actividad entre septiembre-noviembre (10% estima caídas), mientras que las perspectivas son algo mejores para las empresas dedicadas a la obra púbica, con 43% esperando mejoras. La actividad de la construcción recorta su dinamismo con expectativas moderadas respecto a los meses por venir.
Por su parte, la producción del sector de la metalmecánica muestra en septiembre un menor ritmo de crecimiento en la comparación interanual, mientras que respecto a agosto se suman actividades con menor dinámica en la producción y en algún caso con caída interanual. El bloque avanzó en septiembre 13.2% en la comparación con el mismo mes de 2020, con la producción de maquinaria agrícola y durables cerrando el tercer trimestre con una moderación en el ritmo de crecimiento. No obstante, lo más relevante es lo que se observa en relación al mes de agosto. Precisamente, en meses previos se había anticipado cierta debilidad en actividades puntuales, pero en septiembre se observa un mayor número de plantas -incluyendo envases, insumos de construcción, autopartistas y centros de servicio- con desaceleración de la actividad y en algún caso caída. Teniendo presente que el bloque en lo que va de 2021 realiza el mayor aporte al crecimiento de la industria, un deterioro en el ritmo de su actividad impactaría negativamente en la industria en su conjunto.
El sector de químicos y plásticos mostró en septiembre un moderado avance interanual de 2.9%. Al interior del bloque se tuvieron paradas que afectaron la producción de químicos básicos y petroquímicos, mientras la producción de agroquímicos avanzaba en la vuelta a régimen. En nueve meses el bloque acumuló un crecimiento de 13% en la comparación con el primer nonestre de 2020 y desde junio pasado ha recortado su ritmo de recuperación interanual. Una noticia más alentadora es que la empresa Pirelli ha anunciado inversiones para la ampliación de capacidad de producción de neumáticos de motocicletas con destino al mercado interno y exportaciones.
La producción del sector de alimentos y bebidas creció 3% en septiembre respecto al mismo mes de 2020, no logrando mejorar la marca de 2015. La faena vacuna acumula un semestre de retroceso y en septiembre marcó una caída de 13% en la comparación interanual. En nueve meses se han faenado algo más de 9.5 millones de cabezas de ganado, lo que resulta un retroceso del 7.8% respecto al mismo periodo de 2020. El reciente anuncio de liberación del cupo de exportación con destino a China no modifica el escenario. Adicionalmente, se sostiene el avance de la faena porcina, mientras que la de aves acumula un ligero retroceso. Junto con la aplicación de restricciones a las exportaciones de carne, se anunciaron trabas a las exportaciones de maíz sin embarque físico. Por su parte, los altos precios internacionales para los aceites traccionan sobre la producción local, al tiempo que contribuyen a sostener los precios locales de las oleaginosas por encima de los observados a nivel internacional. En cuanto al desempeño de las bebidas, la producción de gaseosas mantiene su paso, con un avance más moderado en el caso de cervezas y despachos de vino al mercado interno en caída.
Finalmente, en el repaso de los sectores se tiene que la industria automotriz continúa liderando la recuperación industrial con marcadas mejoras en la producción y las exportaciones en la comparación interanual. En septiembre, la producción del bloque aumentó 42.6% respecto a septiembre de 2020, con mejoras de 48.9% en la producción de autos y de 26.4% en la de utilitarios. De este modo, el bloque acumula 307.4 mil unidades producidas en nueve meses, lo que significa una mejora de 88.5% en comparación con el periodo enero – septiembre de 2020.
El desempeño del bloque automotriz se ha visto afectado por la escases global de semiconductores –fenómeno que persistirá en el corto plazo-, pero también por las limitaciones al acceso de las divisas para la importación de unidades terminadas y autopartes. Una novedad para el sector ha sido el anuncio de la prórroga del régimen establecido por el decreto 150/2021 sobre la eliminación de las retenciones para las exportaciones incrementales de vehículos y autopartes en el año 2022. Así se ha establecido que las terminales tributarán 4.5% y las autopartistas 3% hasta un monto equivalente a las exportaciones de 2020, encontrándose desgravadas las exportaciones en exceso. El cumplimiento de los compromisos de exportación ha resultado en este 2021 prioritario para las terminales, al tiempo que se espera que el crecimiento de las exportaciones en 2022 haga un marcado aporte al sostenimiento de la dinámica de la producción del bloque.
El abastecimiento del mercado local sufre una restricción de oferta. En efecto, en septiembre los patentamientos de vehículos retrocedieron 9.5%, marcando la primer caída interanual en el año. En los meses previos, el retroceso de las ventas promedio diarias –que en septiembre se ubicaron en 1440 unidades-, venía anticipando cierta debilidad de la oferta para responder a una demanda sostenida. La restricción de la oferta se da tanto en unidades importadas como de producción local -por faltantes de piezas-, que no llegan a cubrir la demanda. En nueve meses, las 307 mil unidades vendidas marcan un aumento interanual de 23.1%, el que se recortaría a 9.5% en el año de confirmarse las proyecciones del sector de 375 mil unidades vendidas –lejos de la expectativa de 420 mil unidades de comienzos de año. El recorte de ventas luce marcado, pero se encuentra en línea con la caída de los stocks de vehículos en concesionarias que alcanzan mínimos equivalentes a 1.8 meses de ventas para el promedio de marcas y 1.5 meses para las más vendidas. Adicionalmente, los envíos a concesionarias desde las terminales en el mes de septiembre cayeron por segundo mes; en agosto lo hicieron 8% y en septiembre 26.7% en la comparación interanual.
Una mención aparte merece el caso de las ventas de motovehículos. A diferencia de los automotores que enfrentan la restricción de oferta de unidades importadas, el patentamiento de motos acumula cuatro meses de marcado crecimiento interanual, alcanzando promedios diarios de ventas similares a los de comienzo de 2019. Las perspectivas para el sector del comercio son buenas a la puertas de la temporada alta de ventas, dados los cambios en los hábitos de movilidad, la presencia de líneas de financiamiento y una abultada brecha de cambio que incentiva la compra de durables, y que lleva a estimaciones de ventas para 2021 hasta un 47% por encima de 2020 y de 12% sobre 2019. Sin embargo, la producción podría verse impulsada a realizar paradas hasta agotar stock de partes por parte de los fabricantes a partir de la aplicación de restricciones al pago anticipado de piezas importadas -las que alcanzan a representar un promedio del 90% de una unidad. Este es un ejemplo del sendero que comienza a transitar la industria, en el que gravitan las tensiones del proceso de recuperación más allá del impulso inicial de la salida de la pandemia.
Como se mencionó, para el bloque automotriz el frente exportador resulta prioritario para el sostenimiento de la dinámica de la producción. Precisamente, en el mes de septiembre se registró una aumento de 40.9% de los envíos al exterior, encadenando siete meses de mejora interanual. En nueve meses se acumulan 181 mil unidades exportadas, lo que significa un aumento de 92.1% respecto al mismo periodo de 2020. En lo que va del año, todos los destinos muestran mejoras, con un destacado avance de la participación de Chile y más atrás México, Uruguay, Paraguay, Ecuador, Resto de América Latina (desde niveles bajos). En el caso de Brasil, el destino aún representa el 65% de los envíos, mientras se siguen recortando indicadores de confianza y expectativas de crecimiento en ese país.
Precisamente, los relevamientos sobre consumidores e industriales de Brasil que realiza la Fundación Getulio Vargas (FGV) muestran un marcado retroceso en las expectativas que arrastran los indicadores de confianza para estos grupos. En el caso de los consumidores, en septiembre el componente de expectativas tuvo un retroceso mensual superior al 10% en la medición desestacionalizada, que junto con una caída en el componente de percepción actual, recortan la confianza cerca de 8% en el mes. De acuerdo a la FGV, la caída es producto de la combinación de factores que ya se encontraban presentes en relevamientos anteriores, tales como alta inflación y el desempleo, junto con la aparición de nuevos, como el riesgo de crisis energética y el aumento de la incertidumbre económica y política. También se destaca que el pesimismo es mayor entre las familias con menor poder adquisitivo, cuyas expectativas sobre la situación económica son las peores desde abril de 2016.
En el caso del relevamiento sobre industriales, el retroceso de las expectativas también arrastra la confianza. Precisamente, la industria ya venía teniendo dificultades para mantener el ritmo de recuperación a lo largo de 2021 y las percepciones sobre la situación presente y futura han estado fluctuando debido a presiones de costos, alto desempleo y factores institucionales. A lo anterior se suma la crisis hídrica que contribuye a incrementar la presión inflacionaria y la incertidumbre sobre la expansión de la producción, especialmente entre los segmentos eléctrico-intensivos.
Por su parte, el deterioro de las expectativas de crecimiento empieza a alargar plazos afectando los resultados más allá de 2022. En efecto, de acuerdo al último relevamiento realizado por el Banco Central de Brasil, el crecimiento esperado del PBI se coloca por debajo del 5% y 1.5% para 2021 y 2022, mientras que para 2023 se ubica en 2%. También el mercado espera que la tasa Selic de referencia avance hasta 8.75% a fin de 2021 y hasta 9.5% en 2022, para recortar a 7% en 2023 y 6.5% en 2024. Así, acompañando el retroceso en las expectativas de crecimiento del PBI, los datos del Índice Líder Compuesto (ILC) que elabora OECD sobre Brasil, siguieron anticipando en septiembre –por noveno mes- una desaceleración del crecimiento del producto. Por su parte el IBGE midió el primer retroceso interanual de la industria en agosto junto con la tercera caída mensual en la medición desestacionalizada. De este modo, respecto a febrero de 2020 (en la pre pandemia) la producción industrial recorta su mejora hasta 2.9%, con una caída de 2.7% en el caso de las manufacturas. Así, la industria en Brasil transita una desaceleración respecto a su tendencia de largo plazo luego de la marcada recuperación en la salida de la pandemia.
En cuanto a la producción industrial local, vista desde la perspectiva del destino de los bienes, se tiene que la actividad continúa siendo liderada por la producción los bienes de capital que acumulan una mejora de 53.5% en los primeros nueve meses y en la comparación interanual. Le siguen la producción de bienes de consumo durable con un crecimiento acumulado de 43% entre enero y septiembre respecto al mismo periodo del año anterior. Por su parte, los bienes de uso intermedio acumulan una mejora de 17.3% en nueve meses. Finalmente, los bienes de consumo no durable rezagan en su recuperación, acumulando en nueve meses un avance de 6% en la comparación interanual.
Gráfico 2
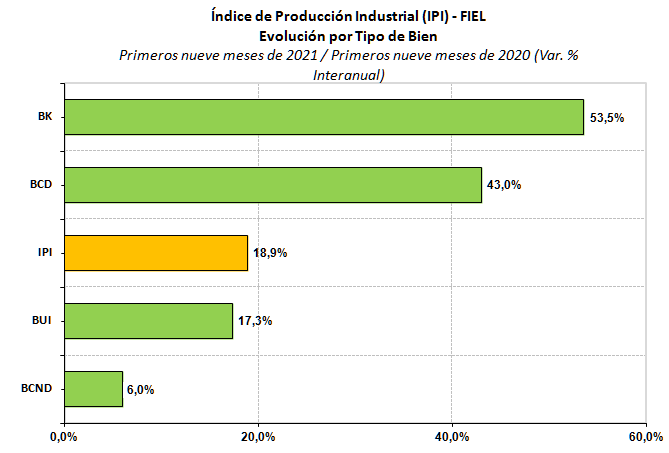
Los bienes de capital y de consumo durable, acumulan el mayor crecimiento en los primeros nueve meses de 2021, pero aún no alcanzan los mejores registros de producción observados entre 2011 y 2013. Los datos a septiembre muestran que la tendencia de la producción se coloca para todos los tipos de bienes por debajo de los mejores registros históricos, al tiempo que se recorta -excepto para los bienes de capital- el nivel de actividad alcanzado hacia abril – mayo de 2021.
Gráfico 3
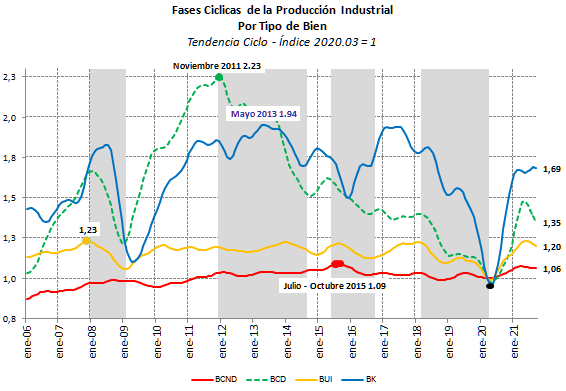
IPI como Ciclo Económico
En términos desestacionalizados, el IPI de septiembre retrocedió 1% respecto al mes anterior, encadenando un trimestre de caída de la producción industrial. Luego de mostrar inestabilidad desde abril -cuando se alcanzó el máximo nivel de producción de la presente fase-, el proceso de recuperación industrial se interrumpió en el tercer trimestre, recortando la mejora acumulada respecto al inicio de la Pandemia.
Con una tasa equivalente anual de crecimiento de 14.3%, la presente fase de recuperación industrial ha dejado de ser la más dinámica, colocándose por detrás de la salida de agosto de 1981 que alcanzó una velocidad anual de 15.1%, y de la correspondiente al Plan Austral que en 24 meses alcanzó una mejora anual de 17.8%. Los indicadores que permiten monitorear la sostenibilidad de la fase han mostrado retrocesos sucesivos desde abril pasado.
Gráfico 4
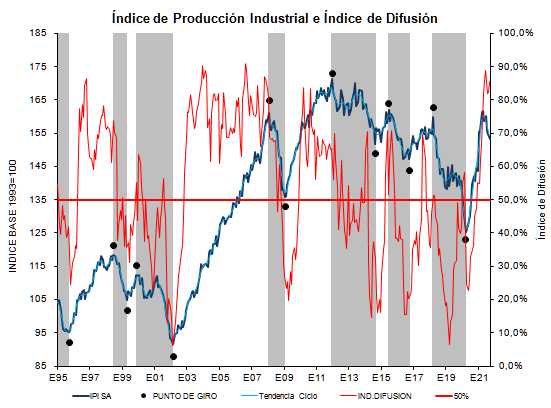
A modo de síntesis. En septiembre la industria volvió a mostrar una más moderada mejora interanual. Respecto a agosto, el retroceso de la actividad sumó sectores y en términos desestacionalizados se encadenaron tres meses de caída mensual. La dificultad de acceso a insumos importados se ha mostrado más difundida. En este escenario, la actividad industrial ha entrado en una etapa donde las tensiones asociadas a restricciones al acceso a insumos importados, problemas logísticos y conflictos gremiales, comienzan a obstaculizar la dinámica de la recuperación observada a la salida de la pandemia durante la última parte de 2020 y el primer semestre de 2021.
Guillermo Bermúdez