
El superávit primario se sostiene a pesar de los vaivenes del último tiempo. No obstante, el clima político nos recuerda la tensión entre la política fiscal nacional y los intereses provinciales.
¿Cómo vienen las cuentas públicas?
Mientras 2025 se acerca a su tramo final, la discusión fiscal atraviesa un momento especialmente relevante. En medio de leyes que aumentan el gasto, vetos y rechazos legislativos, las cuentas públicas reflejan que, en los primeros ocho meses del año, el superávit primario se ubicó en torno a los $11 billones. Con esto, la meta del acuerdo con el Fondo de 1,6% del PIB parece factible (dado que, medida en pesos, es incluso levemente menor a este resultado parcial). Lo que siga más adelante, seguramente, se verá influido del resultado electoral y la consecuente composición de las cámaras, algo que se resolverá en las próximas semanas.
Es un buen momento entonces para analizar cómo llegamos a este momento bisagra. Al comparar los números de este año, con el mismo período (enero-agosto) del año pasado (a valores de 2025), se observa que el balance primario es casi un 16% menor. Un leve aumento real del gasto, acompañado por una modesta caída de los ingresos medidos en moneda constante, resume la situación. En este contexto, el aumento de las prestaciones sociales es el principal componente de esta dinámica, ya que representa unos $4 billones adicionales de erogaciones. Se destaca también el aumento de las transferencias a provincias, aunque partiendo de niveles particularmente bajos en 2024. Por el contrario, el ajuste de subsidios energéticos sigue sosteniendo el resultado, con una reducción interanual de $3,7 billones.
Cuadro 1. Ejecución presupuestaria ($ de 2025)
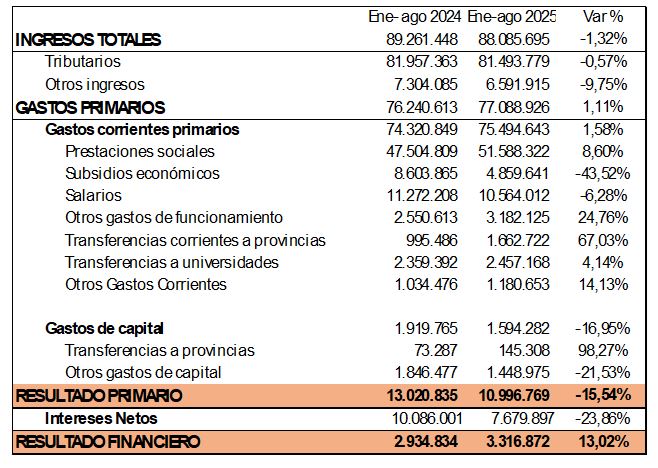
En cuanto al resultado global, aquel que incorpora los pagos de intereses, refleja una mejoría con respecto al año pasado. Totaliza entonces unos $3,3 billones (13% superior al balance previo). Como comentamos habitualmente en esta columna, la emisión de bonos y letras capitalizables, cuyos intereses no se registran como gasto, sino que se ubican debajo de la línea (junto con los pagos de amortizaciones), favorece a esta métrica.
2025 en perspectiva
Para poner en contexto, la moderación del superávit primario se produce porque estamos comparando con la base especialmente alta que generó el saldo positivo de 2024. Por el contrario, cuando se toma como referencia la situación de 2023, se observa que la consolidación se ha sostenido en el tiempo, más allá de las variaciones observadas en el último tiempo. En ese contexto, se observa que el gasto primario acumulado en el período enero-agosto de este año se ubica 29% por debajo de su valor (a moneda constante) de hace dos años. Por su parte, las prestaciones sociales, que en el corriente muestran un aumento sustancial, vienen a compensar la baja del año previo, situándose entonces 13% por debajo de lo registrado en 2023. Se destaca sí la baja del gasto de inversión nacional y de las transferencias a provincias. Estas últimas, aun cuando muestran una recomposición relativa acentuada este ejercicio, son un 69% inferiores al registro de hace dos años.
Gráfico 1
Variación real del gasto acumulado en los primeros ocho meses del año, 2025 vs. 2023.
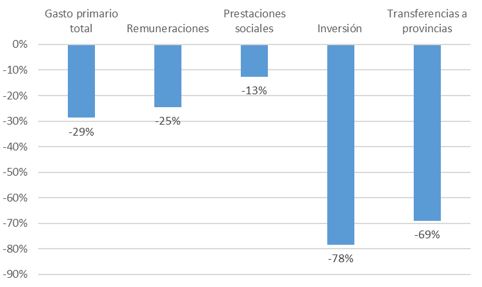
En conclusión, habiendo pasado casi la mitad del mandato, puede decirse que se observan reducciones en todos los rubros del gasto. Sin embargo, el gasto en inversión y en la distribución de transferencias a provincias, es el más afectado.
Ajuste de transferencias y federalismo fiscal
Es evidente que parte del equilibrio fiscal nacional requiere de una reconfiguración del federalismo fiscal argentino. A saber, la situación de las provincias al comienzo de la actual gestión era, en líneas generales, más cómoda que la del fisco nacional (en resumen, 15 de las 24 jurisdicciones mostraban balance primario positivo). No obstante, la reducción de fondos nacionales dirigidos a las provincias no está libre de consecuencias. Entender las tensiones que se generan ayuda a moderar expectativas y adelantarse a los efectos indeseados.
Diremos entonces que se enfrenta un “trilema de la política de transferencias subnacional”. Entre descentralización (aumentar las atribuciones de gasto de las provincias), equidad (reducir las disparidades entre jurisdicciones) y correspondencia fiscal (que cada provincia tenga una relación más o menos cercana entre lo que recauda y gasta), sólo se puede optar por dos opciones. La descentralización de responsabilidades a manos de las provincias, garantizando equidad a lo largo del país, requiere que el gobierno nacional tenga un esquema redistributivo de magnitud considerable. Si se busca descentralizar y mantener la correspondencia fiscal, las provincias más pobres estarían condenadas a “vivir con lo suyo” (este sería el caso, por ejemplo, del federalismo estadounidense). Por último, si se busca equiparar la provisión de bienes y servicios estatales en todo el país, sin romper la correspondencia fiscal, es necesario que sea el gobierno nacional quién se encargue de ello (o al menos, en su mayor parte).
Naturalmente, la contracción de los fondos nacionales a provincias que se señaló anteriormente aumenta lo que describimos como correspondencia fiscal. Si se suma la necesidad de sostener el balance primario del gobierno federal al menos en el mediano plazo (es decir, no se centralizan responsabilidades de gasto), resulta difícil evitar impactos distributivos relativos entre provincias.
¿Es esto razonable para el largo plazo argentino? Ningún escenario es perfecto, en todos se gana y se pierde. Pero está claro que federalismo sin correspondencia fiscal no es federalismo, sino que es competir por ver quién gana la tajada mayor de los recursos nacionales. Adicionalmente, tampoco parece razonable que gran parte de la descentralización de responsabilidades a las provincias se financie a costa de la provincia de Buenos Aires, cuyos indicadores sociales apenas la ubican en mitad de tabla cuando se compara con los otros 23 distritos. Más aún, históricamente administrada de forma poco eficiente, su recurso de última instancia (como el de las otras provincias) termina siendo un esquema impositivo centrado en el costoso Impuesto a los Ingresos Brutos.
Así, el escenario de ajuste actual nacional con fuerte impacto sobre las provincias nos recuerda el deteriorado federalismo fiscal argentino y sus consecuencias. Más aún, es sabido que el gobierno nacional tiene como pilar del programa económico el equilibrio de las cuentas públicas, a partir del cual se podría dar lugar a otra de las banderas del gobierno, la reducción de la carga impositiva. Sin embargo, en el contexto descrito, donde el peor y más gravoso de los impuestos es el Impuesto a los Ingresos Brutos provinciales, la merma en transferencias inevitablemente dificulta avanzar en esta dimensión.
No quedan dudas que hay muchos desafíos por enfrentar en el camino a ser una economía más abierta y competitiva. Queda expuesto que avanzar en todas las dimensiones necesarias resulta muy difícil para cualquiera. El resultado eleccionario definirá la arena política de los próximos dos años y con ella, indirectamente, la orientación de la política fiscal. En cualquier caso, la discusión de la relación entre nación y provincias, siempre está presente.
Isidro Guardarucci