
La transición de la Argentina desde una economía cerrada al comercio internacional hacia una economía abierta, según la estrategia del actual gobierno, será decisiva para recuperar factores de crecimiento importantes como las exportaciones y la inversión extranjera directa. No obstante, los riesgos son muchos debido a las condiciones iniciales de nuestro país (alta inflación, tipo de cambio real bajo) y panorama internacional jaqueado por la nueva política estadounidense de “aranceles recíprocos”. La Unión Europea se perfila como un socio tradicional con un potencial importante para esta etapa.
La Argentina ha pasado todas las décadas desde la Segunda Guerra Mundial intentando desarrollarse como una economía protegida por altos aranceles con el objetivo de lograr una industrialización por la vía de la sustitución de importaciones. En muy breves episodios hasta los 2000, reconoció que esa estrategia ya había sido agotada a fines de la década de los 60 y que el crecimiento requería insertar a la economía plenamente en el comercio internacional, tomando el camino de un modelo liderado por las exportaciones (export-led) combinado con una rebaja sustancial de las barreras arancelarias. Este reconocimiento ya había ocurrido en países como Chile, Perú y Colombia en el Cono Sur de América Latina, pero sobre todo en los países del Este de Asia. Allí, ese movimiento había empezado en Corea del Sur luego de la guerra con Corea del Norte (1950-53) y, en los años 60, contó con la asistencia financiera de los Estados Unidos. Otros países de la región se fueron sumando y conformando grupos identificables como los Tigres asiáticos (Singapur, Hong Kong y Taiwán) y los Dragones asiáticos (Malasia, Indonesia, Tailandia y Filipinas). Con la globalización a partir de los años 90 y la incorporación de China como líder económico regional, el Este asiático se transformó en un gran mercado regional con fuertes lazos internacionales. En los años más recientes, la conformación de largas cadenas de valor llevó a un modelo más equilibrado donde las exportaciones y el desarrollo del mercado interno jugaron roles de importancia más pareja. Con la Pandemia, los principales países de Occidente revisaron sus estrategias de abastecimiento externo. En el presente, el viraje de la política comercial de los Estados Unidos abandonando el multilateralismo e intentando hacer prevalecer sus intereses por vía de la imposición de “aranceles recíprocos” ha abierto numerosos riesgos para el comercio mundial y para la actividad económica en general.
En 2022, en nuestro país la tasa arancelaria aplicada, promedio ponderado de todos los productos, fue del 6,5%, semejante a la de Brasil (7,3). Aunque esa tasa puede parecer modesta, debe interpretarse en el conjunto mundial en el que los aranceles ya habían dejado de jugar un papel importante desde mediados de los 90 por la rebaja unilateral que emprendieron muchos países y por la vigencia de acuerdos preferenciales de comercio compatibles con las normas multilaterales. Por ejemplo, en Chile la tasa promedio ponderada fue del 0,5%, en Perú, del 0,7% y en Colombia del 2,8%. Mientras los países del Cono Sur con costa al Pacífico redujeron sus aranceles y firmaron múltiples acuerdos de comercio e inversiones, los países del Mercosur mantuvieron su protección arancelaria y perdieron las nuevas oportunidades comerciales que iban abriendo esos acuerdos preferenciales. Actualmente, la Organización Mundial del Comercio contabiliza 375 acuerdos comerciales preferenciales en vigencia. En el caso de Chile, Colombia y Perú, estos países lograron acuerdos que incluyen a los Estados Unidos, la Unión Europea y China, además de participar del conjunto de acuerdos dentro de América Latina en el marco de la ALADI (Asociación Latinoamericana de Integración). En contraste, el Mercosur sólo ha logrado acuerdos con la India, Egipto, Israel y la Unión Aduanera de África del Sur, además de mantenerse activo dentro de la ALADI. Más recientemente, los países socios del Mercosur han emprendido una política negociadora internacional más activa y mantienen negociaciones avanzadas con el EFTA (Suiza, Noruega, Islandia y Liechtenstein) a la vez que han cerrado un acuerdo con la Unión Europea que debería implementarse en un futuro cercano (ver más adelante en esta nota).
El hecho de mantener nuestra economía cerrada al mundo ha llevado a una muy baja participación del comercio externo en las actividades locales (12% del PBI) y a una participación casi insignificante de la Argentina en el comercio mundial (0,3% de las exportaciones mundiales) y, como se mencionó más arriba, ha privado a nuestro país de un factor importante para promover su crecimiento y su desarrollo.
En el programa del actual gobierno, la apertura es un objetivo prioritario de mediano plazo y el proceso que comenzó en 2024 por la eliminación de los controles de todo tipo vigentes hasta 2023 siguió, actualmente, con la reducción de aranceles en productos seleccionados. En el caso de las exportaciones, también se ha buscado reducir los costos burocráticos, eliminar los derechos de exportación de productos regionales, de la mayoría de los productos industriales y reducir transitoriamente las “retenciones” a la agroindustria, selectivamente por productos. El viraje del Mercosur hacia una mayor integración mundial también se encuentra en línea con los objetivos locales mencionados. Por el momento, la prevalencia del objetivo de reducir la inflación ha llevado a que se adopte un sistema cambiario de bandas, acompañado ahora por una liberalización del uso de divisas para las personas. La eliminación parcial de este “cepo cambiario” busca mantener un tipo de cambio real estable y aliviar la falta de divisas de la economía.
Hasta el momento los cambios en la política económica no se han traducido en un cambio en la evolución del comercio internacional de mercancías de nuestro país. Los resultados del primer cuatrimestre del año sugieren que el gobierno quedaría lejos de la meta programada de USD 20000 millones de saldo comercial. En efecto, hasta abril de 2025 las exportaciones aumentaron sólo un 5,8% y las importaciones mostraron un importante crecimiento con un incremento del 35,7% con respecto a igual cuatrimestre del año anterior. El saldo comercial fue de USD 1265 millones, que representa tan solo el 20% del saldo acumulado del año anterior. En cuanto a nuestros principales socios comerciales, Brasil y China siguieron reduciendo su demanda por nuestras exportaciones a la vez que aumentaron sus envíos a nuestro país. En estos resultados sigue influyendo, también, la caída de los precios de nuestros productos exportables. Nótese que todos los precios internacionales están descendiendo debido a la moderación esperada en la actividad mundial (crecimiento mundial inferior al 3%). Más recientemente, los precios de los productos agrícolas tendieron a estabilizarse mientras que los precios de nuestras importaciones siguieron descendiendo significativamente. Hasta abril, aun cuando los precios agroindustriales eran muy bajos, los términos del intercambio resultaron favorables a la Argentina (caída del -0,7% para las exportaciones vs -6,3% para las importaciones en el cuatrimestre).
En parte este resultado pobre de nuestro comercio exterior se debe a los desajustes de los precios relativos de la economía que todavía subsisten desde la aplicación de los controles entre 2019 y 2023, lo que ha ocasionado que el tipo de cambio real resulte poco efectivo para poner en marcha un proceso de aumento exportador sostenido. Además, el impulso definitivo a las exportaciones sólo será visible cuando se concreten nuevas inversiones tanto en empresas existentes como en nuevos emprendimientos locales y de inversión directa extranjera.
En un contexto de comercio internacional jaqueado por la guerra comercial entre los Estados Unidos y China y por las diversas iniciativas del presidente Trump que muestra acciones punitivas que luego son desarmadas o puestas en espera, la incertidumbre se ha generalizado en todos los mercados alcanzando también a los acuerdos políticos. En consecuencia, los principales países en el comercio internacional están buscando diversificar su estrategia todavía más que cuando la Pandemia afectó la organización de las cadenas de valor internacionales.
La Unión Europea es uno de los jugadores que reclama el reconocimiento de su importancia internacional y busca ampliar sus estrategias regionales. En los últimos años, por ejemplo, la UE se ha propuesto liderar los temas ambientales en los países dentro de su esfera de influencia y ha fortalecido sus cadenas productivas entre los países del Oeste y Este europeo. Frente a los reclamos comerciales de los Estados Unidos, la UE presentó una respuesta simétrica para luego entablar un principio de diálogo por el que los Estados Unidos volvió a retrasar la aplicación de sus aranceles. Además de los aspectos económicos, la estrategia de defensa europea frente a la invasión de la Federación Rusa a Ucrania, su apoyo reiteradamente manifestado a Ucrania con la provisión de armas y, recientemente, con el permiso para usarlas más allá de las fronteras ucranianas contra objetivos rusos, significa un paso en la escalada del conflicto que la UE consideró ineludible. A la vez, el reclamo de los Estados Unidos sobre la necesidad de que Europa participe equitativamente del gasto en defensa de la OTAN ha llevado a una reasignación muy importante de gasto público hacia el rearme en todos los países europeos, encabezados por Alemania.
América Latina se encuentra en la lista prioritaria de los intereses europeos. Los lazos históricos que unen a América Latina con Europa son bien conocidos y ayudan a explicar la insistencia en mantener negociaciones comerciales a pesar de las dificultades generadas por el proteccionismo agrícola europeo para la concreción de acuerdos con los países de América Latina. Allí donde esos intereses eran menos desafiados, los acuerdos fueron tomando forma como en el caso de México, Chile, Colombia y Perú. Actualmente, la UE tiene acuerdos preferenciales con 27 de los 33 países integrantes de América Latina y mantiene un fluido intercambio birregional de comercio e inversiones. A la vez, la Comunidad de Estados Latinoamericanos y Caribeños (CELAC) realiza reuniones periódicas con la UE para estrechar vínculos dentro de un programa especial que Europa lanzó en 2023 y que culminará este año. La próxima cumbre entre ambos representantes regionales tomará lugar a principios de noviembre en Colombia. En las últimas reuniones de la CELAC, la Argentina ha buscado un rol muy secundario (por ejemplo, en la reciente cumbre CELAC-China) a la vez que intenta reforzar su alianza con los Estados Unidos. Sin embargo, nuestras autoridades han destacado su interés por avanzar en el caso europeo.
En el actual contexto de comercio e inversiones internacionales, el caso del acuerdo Mercosur-UE presenta un nuevo dilema para nuestro país. Por una parte, el año pasado se dio por terminada la negociación birregional luego de haber sido dilatada por más de 25 años. Actualmente, luego de la traducción de los textos, se procederá a la ratificación de las partes. En el caso de la UE, la ratificación del acuerdo comercial es responsabilidad del Consejo Europeo por mayoría calificada y, en el caso del Mercosur la responsabilidad compete a cada uno de los parlamentos nacionales. El acuerdo en su conjunto debe ser ratificado por los parlamentos nacionales de todos los países participantes. Varios países europeos han manifestado su negativa a la ratificación como en el caso de Francia, Polonia y Bélgica. Otros, por el contrario, están llevando adelante una estrategia de convencimiento a todos los participantes, como Alemania y España.
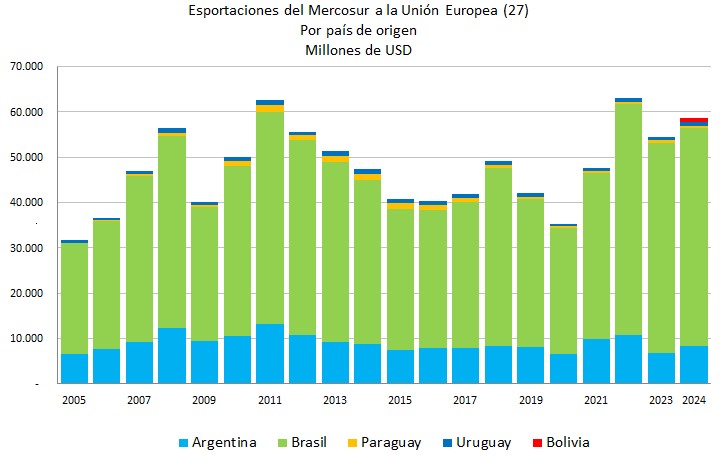
El análisis del intercambio entre el Mercosur y la Unión Europea indica un claro liderazgo de Brasil dentro del bloque sudamericano. Este país provee a Europa una variada gama de productos agroindustriales y minerales. En el caso de los primeros se han acordado cuotas que alterarán sólo levemente el acceso actual, pero aún en ese caso, el acuerdo es disputado por los productores europeos que aducen estar sujetos a elevados costos debido a las exigencias ambientales de la UE. Esas exigencias también se harán extensivas a los productores sudamericanos. A la vez, la Comisión Europea ha lanzado una iniciativa para reducir los costos que enfrentan sus propios productores.
En los últimos 20 años el comercio regional bilateral entre la UE y el Mercosur ha fluctuado al ritmo de los precios de los commodities y también ha dependido del nivel de actividad de los países de Sudamérica. En consecuencia, también los saldos de la balanza comercial de bienes han sido fluctuantes (ver Gráficos 1 y 2). En el caso de nuestro país, la Unión Europea ha sido el tercer o cuarto destino más importante de nuestras exportaciones, dependiendo del año.
Gráfico 1
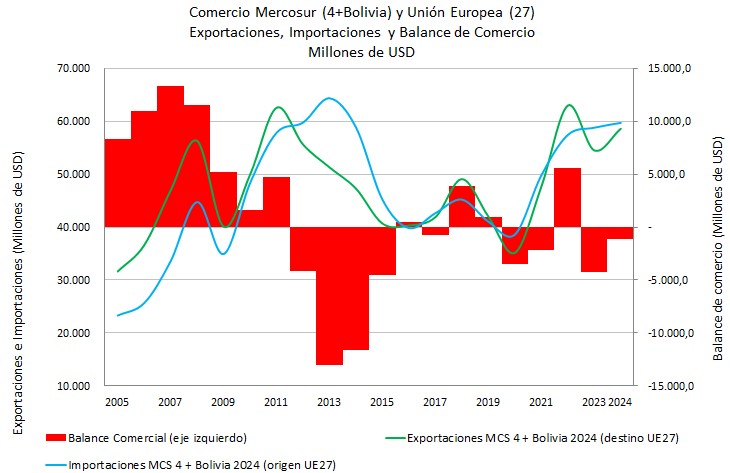
Gráfico 2
En el contexto del acuerdo Mercosur-UE, la Argentina debería seguir el ejemplo brasileño para aprovechar el espacio para el crecimiento de sus exportaciones de combustibles y minerales, productos regionales y productos de la agroindustria. Una etapa más elaborada podría llevar a la conformación de cadenas de valor entre las industrias locales y las europeas aprovechando las oportunidades de libre comercio en la red de países de América Latina y el Caribe ya vinculados con la UE y la capacidad europea para generar nuevas inversiones locales.
Desde fines de 2024, esta sección de Indicadores de Coyuntura ha repasado las relaciones comerciales de la Argentina con sus principales socios, teniendo en cuenta el objetivo de aumentar las exportaciones en forma sostenible. Así se mostró que el 70% de los envíos de nuestros productos se han concentrado en los últimos diez años en el Mercosur (Brasil), China, la Unión Europea, los Estados Unidos y en el resto de los países de América del Sur. Sólo recientemente, India, Vietnam y otros países de Este de Asia y Medio-Oriente han comenzado su crecimiento como mercados de destino. En el contexto de gran incertidumbre mundial, los países más importantes en el comercio mundial se ven empujados a diversificar sus relaciones económicas. Pese a las dificultades y riesgos, la Argentina debe encontrar los espacios para explorar y avanzar en nuevas oportunidades.
Marcela Cristini y Guillermo Bermúdez