
Clima y mercados internacionales desfavorables se compensan parcialmente con nuevas medidas orientadas a reducir los costos y aliviar la presión impositiva sobre el sector agroindustrial. No obstante, los objetivos fiscales de mantener el superávit presupuestario dilatan las señales esperadas por el sector, en especial, la reducción definitiva de los derechos de exportación.
Los últimos datos sobre el sector agroindustrial de nuestro país presentan resultados variados, con situaciones negativas y matices positivos.
En primer lugar, la producción agrícola siguió afectada por el clima. En efecto, las condiciones climáticas, con muy fuertes lluvias en el noroeste de la zona núcleo a mediados y fines de mayo no sólo han demorado las tareas en plena cosecha de soja, sino que han puesto en riesgo los rindes. No obstante, hasta el momento, la Bolsa de Comercio de Rosario ha reestimado al alza la cosecha de soja debido a los buenos rindes de la soja de segunda, llegando a 48,5 millones de toneladas, volumen un 4% superior a la estimación anterior informada en esta sección en abril pasado. A la vez, la siembra de trigo que se inicia depende de la situación hídrica en cada zona, con excesos de agua en el norte de la Provincia de Buenos Aires y buenas condiciones en el sur santafesino. Si el clima acompaña, se estima una siembra muy importante de este cereal, en torno a los 7,2 millones de has., lo que permitiría una cosecha del orden de los 20-21 millones de toneladas, acercándose al récord de la campaña 2021/22. En síntesis, en el corto plazo, el clima sigue jugando un rol muy importante. Del lado positivo, a mediano plazo las lluvias extremas permitirán reponer las napas golpeadas por la sequía de 2022.
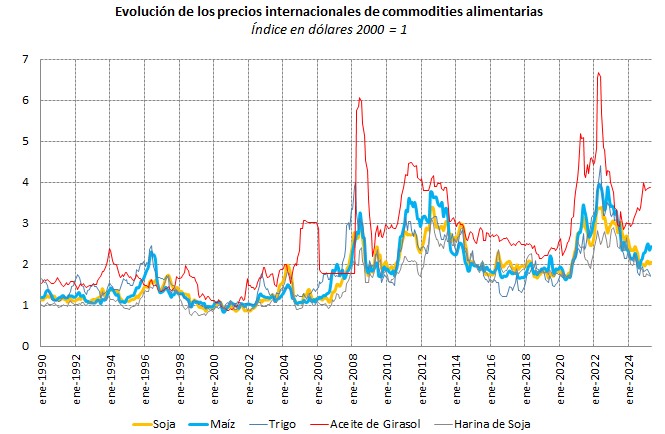
En segundo lugar, las exportaciones agroindustriales aumentaron sus volúmenes en el primer cuatrimestre del año, en línea con el aumento de la cosecha, pero la coyuntura internacional de precios fue negativa, con caídas tanto de los productos primarios como de los subproductos elaborados. Ambos rubros de la agroindustria siguen explicando casi el 60% del valor exportado entre enero y abril del corriente año. En los mercados internacionales, la fuerte incertidumbre creada por los cambios en la política exterior de los Estados Unidos hacia una estrategia fuertemente proteccionista causó una disrupción en los precios de las principales commodities. Este es, especialmente, el caso del petróleo. En los productos agroindustriales, los precios de los aceites se mantuvieron o aumentaron, pero el resto de los productos sufrieron reducciones fuertes. Esta es la situación del producto de mayor relevancia en volumen de la Argentina, la harina de soja (ver Gráfico 1). Los pronósticos de precios indican cierta continuidad en la tendencia negativa debido a una menor demanda internacional originada en la caída en el nivel de actividad global. Esta caída es explicada por la importante desaceleración del crecimiento de China y de algunos países europeos como Alemania. También tiene impacto la mayor disponibilidad de oferta debida, en parte, al buen desempeño productivo de los Estados Unidos y del Brasil.
Es probable, también, que uno de los efectos más importantes de la actual política arancelaria de los Estados Unidos sea una redistribución de la demanda por productos agroindustriales, sobre todo en el caso de China, que podría moverse hacia proveedores alternativos al norteamericano. Esta consecuencia es para tener en cuenta debido a la importancia del intercambio entre China y los Estados Unidos en general, pero, particularmente, por el patrón de ese comercio. Mientras los Estados Unidos concentran la mitad de los envíos a China en productos agroindustriales, China concentra ese mismo porcentaje en el envío de productos tecnológicos, insumos industriales y bienes finales hacia los Estados Unidos. En los últimos años, China ya había avanzado en la diversificación de sus proveedores a medida que su demanda por productos agroindustriales y de la minería iba en aumento. Uno de los principales beneficiarios de esa estrategia fue el Brasil que encontró una demanda creciente para su también creciente oferta agroindustrial.
Gráfico 1
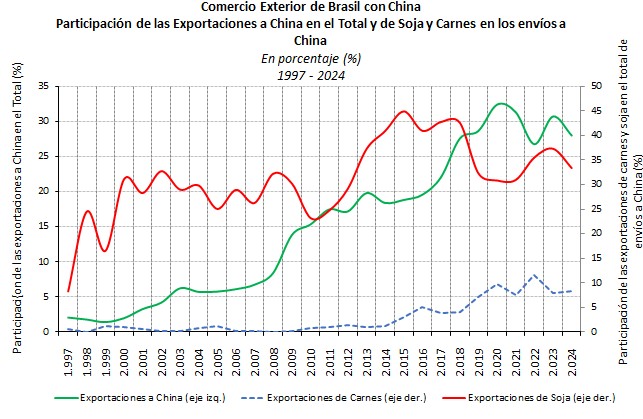
El intercambio comercial de China con los países de América Latina fue creciendo aceleradamente desde mediados de los 2000 y Brasil se convirtió en un socio muy importante para el abastecimiento de alimentos. El Gráfico 2 muestra la evolución del intercambio bilateral y el Gráfico 3 indica la importancia de China en las exportaciones de Brasil (28% del total exportado en 2024) y dentro de ellas, la participación muy significativa de la soja y sus derivados (33% de los envíos brasileños a China en 2024) y la participación creciente de las carnes vacuna, aviar y porcina (8% ídem). Cabe notar que, a diferencia de lo que ocurre con nuestro país, el saldo del comercio bilateral ha sido positivo para Brasil, mientras que se mantiene fuertemente negativo para la Argentina. Estos datos abren el interrogante sobre el potencial de aumento de nuestro abastecimiento de alimentos (y minerales) hacia China en el marco de la coyuntura internacional descripta.
Gráfico 2
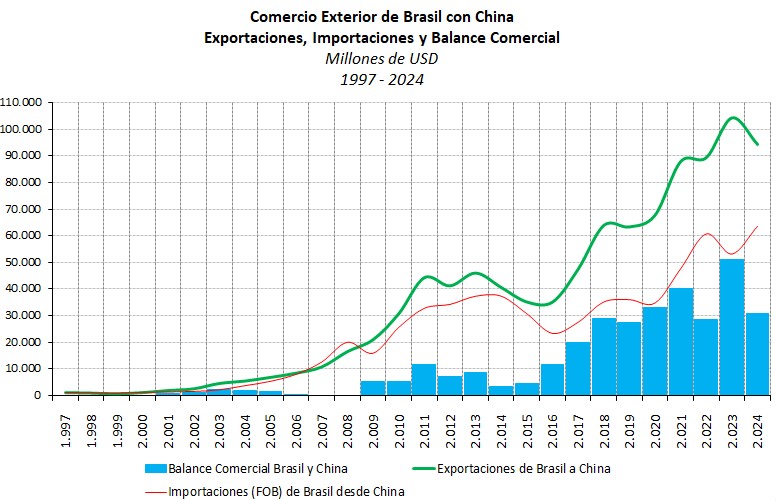
Gráfico 3
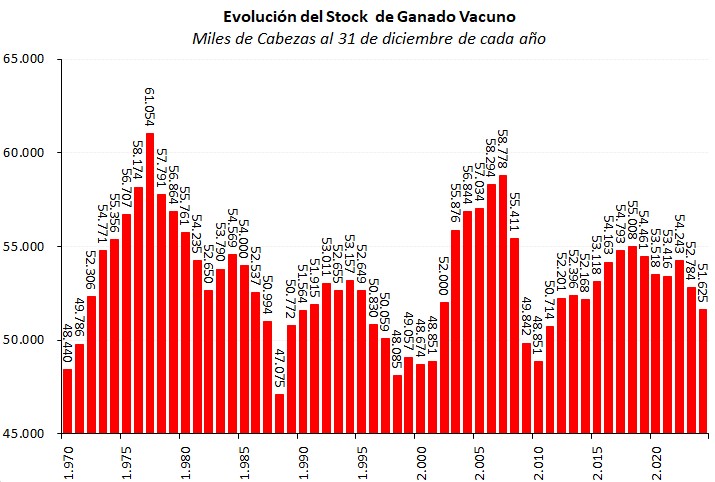
Por último, entre los datos relevantes para la coyuntura sectorial, la información actualizada del stock ganadero vacuno de nuestro país para 2024 confirma una nueva caída de más de 1.150.000 cabezas, con reducciones distribuidas en casi todo el país. La provincia de Corrientes fue la única en mostrar una intensificación importante de su actividad ganadera vacuna (Gráfico 4). Por el momento se observa una normalización sectorial con recuperación de campos, reducción de costos en feed-lots y buena respuesta de los proveedores a la demanda. La evolución de la tasa de interés hacia valores reales positivos limitaría el incentivo a retener vientres, más allá de una lenta recuperación de stocks a partir de la reducción observada en los últimos años.
Gráfico 4
A estos datos del escenario productivo e internacional se suman las novedades de la política macroeconómica y sectorial. En el caso de la macroeconomía, las autoridades siguen de cerca la evolución del sector agroindustrial, en gran medida por su rol en la provisión de divisas. Así, como forma de alentar la siembra de granos finos (trigo y cebada), el gobierno se comprometió a mantener los derechos de exportación de esos productos en un 9,5% hasta el 31 de marzo de 2026. En el caso de la soja, el maíz, el girasol, el sorgo y todos sus subproductos que contaban con derechos de exportación reducidos hasta el 30 de junio, las tasas volverán a los valores de enero de 2025. Para la soja, esto significa una tasa del 33% comparada con el 26% actual y para maíz, del 12% comparada con el 9,5% actual. Estas diferencias de tratamiento se deben a los objetivos principales del gobierno en términos del sostenimiento del superávit fiscal, aunque se mantiene el convencimiento de la necesidad de eliminar los derechos de exportación cuando la situación macroeconómica esté consolidada.
También las medidas de desregulación que el gobierno impulsa para la economía en general tendrán una expresión variada dentro del sector. Por un lado, se busca reducir los costos del productor facilitando la importación de insumos. En el caso de la ganadería, se desregularon un conjunto de productos veterinarios, incluida la vacuna anti-aftosa con origen en países con normas sanitarias equivalentes. Por otro lado, se avanzaría en una reestructuración del Instituto Nacional de Tecnología Agropecuaria (INTA), lo que ha generado incertidumbre sectorial dado el amplio patrimonio y actividades localizadas de esta entidad en todo el país.
La suma de todas estas políticas se traduce en un costo que los productores argentinos pagan por el ejercicio de su actividad. Una medida aproximada de ese costo o “desprotección” del productor agropecuario local es el “Estimado de Apoyo al Productor (EAP)” calculada por el Agrimonitor del Banco Interamericano de Desarrollo. Según ese indicador, para 2023, en los Estados Unidos y la Unión Europea, los productores recibían un subsidio del 14% y 17% sobre su ingreso bruto, respectivamente. En Brasil y Uruguay, miembros del MERCOSUR, ese indicador era del 3 y 4%. En contraste, el indicador de nuestro país era negativo, en el orden del -5%, extrayendo recursos del sector hacia el resto de la economía. Aunque los planes del gobierno se orientan a reducir ese costo, que fue muy importante durante la anterior administración, la permanencia de los derechos de exportación mantiene aún el grueso de la desprotección local mencionada. Como resultado del largo período de discriminación en contra de la producción agropecuaria, salvo pequeños episodios, desde mediados de los 2000, el sector agroindustrial se ha mantenido por debajo de su potencial, descapitalizándose en parte y retrasando la generalización de las buenas prácticas disponibles y ya adoptadas por los productores “de punta”. La coyuntura actual sugiere que se podría avanzar por un camino favorable, pero que el proceso llevará aún un tiempo prolongado.
Marcela Cristini y Guillermo Bermúdez