
Luego de dos años de retroceso, la industria se recuperará en 2025, enfrentando desafíos del contexto local e internacional. En enero la actividad ha encadenado la segunda mejora interanual consecutiva, interrumpiendo la caída que se tenía desde los primeros meses de 2023. Desde la perspectiva del ciclo, las señales de mejora de la actividad son firmes, se tiene una aceleración en la dinámica y una ostensible mejora en la difusión sectorial de la recuperación.
La industria en 2024
La actividad industrial en 2024 registró un retroceso del 7.6% respecto al nivel alcanzado el año anterior de acuerdo al Índice de Producción Industrial (IPI) de FIEL. El cambio de régimen económico, con la puesta en marcha del ancla fiscal, monetaria y cambiaria, indujo una marcada caída de la actividad industrial en el primer semestre cuando se llegó a acumular un retroceso (-11.8% i.a.), superior al observado en los primero 6 meses de 2020 (-10% i.a.), en pleno desarrollo de la pandemia. Con la caída en 2024, la producción industrial encadena dos años en retroceso y se coloca 12.3% por debajo del nivel alcanzado en 2011, cuando se tuvo el mayor registro de producción industrial.
Gráfico 1
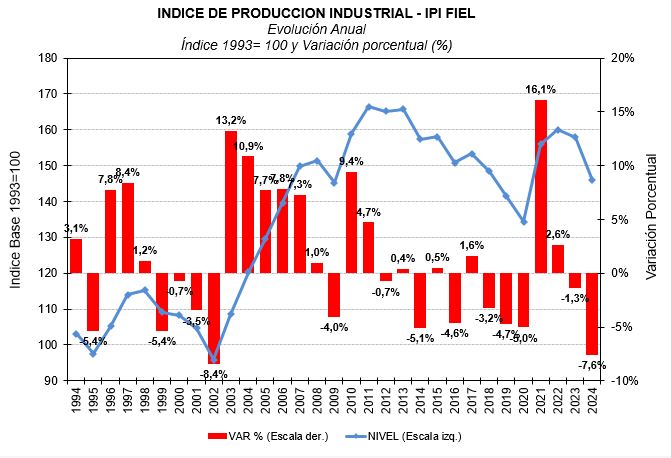
Los datos de diciembre mostraron un avance interanual de la actividad fabril de 2.5%, resultando la primera mejora desde septiembre de 2023 cuando con el programa de estimulo a la demanda aplicado por la anterior gestión de gobierno, la producción industrial interrumpió la caída que venía mostrando desde mayo. En diciembre de 2024, entre las ramas de actividad que tuvieron una mejora interanual, la de alimentos y bebidas registró un avance a partir del freno en el retroceso de la producción de bebidas, al tiempo que la producción automotriz mostró un avance por el aporte de la fabricación de automóviles.
En el otro extremo, entre las ramas con caída de actividad, se destaca la producción de minerales no metálicos –fundamentalmente insumos de la construcción. Entre las industrias metálicas básicas, la producción siderúrgica continuó arrastrando a la baja al bloque en su conjunto. La rama de los insumos químicos y plásticos volvió a mostrar un menor ritmo de caída en la comparación con el acumulado en los meses previos, con un destacado avance en la producción de agroquímicos, petroquímicos básicos y plásticos. Por último, la rama metalmecánica también moderó el retroceso observado previamente, con mejoras en la comparación interanual en actividades puntuales como la producción de maquinaria agrícola o de remolques y semirremolques. Con lo anterior, en el cuarto trimestre de 2024 la industria detuvo su caída interanual (-0.2% i.a.), interrumpiendo seis trimestres de contracción de la producción. En términos desestacionalizados, la actividad industrial del cuarto trimestre volvió a mostrar una mejora (1.3%) en la comparación con el tercero, encadenando dos trimestres de aumento de la producción.
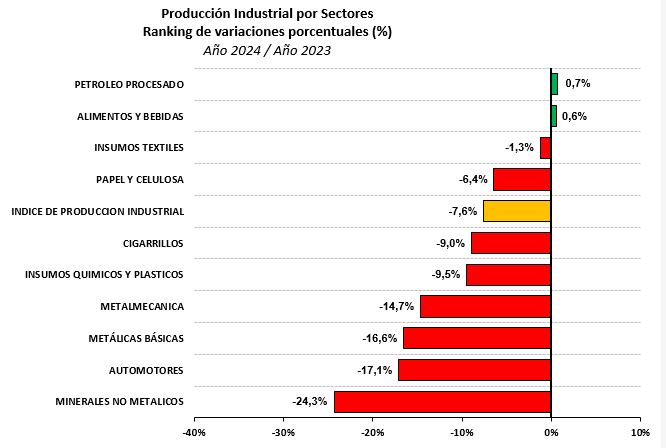
En cuanto al desempeño de las ramas de actividad en el año y en la comparación con 2023, de las diez que reporta FIEL dos mostraron una ligera mejora, otras dos tuvieron un retroceso menor que el promedio, mientras que las restantes registraron una contracción más profunda. Entre las ramas de actividad, la mayor contracción acumulada en el año la registra la producción de minerales no metálicos (-24.3%), seguida de la producción automotriz (-17.1%). Las restantes ramas que muestran una caída más pronunciada que el promedio son las metálicas básicas (-16.6%), la metalmecánica (-14.7%), la de insumos químicos y plásticos (-9.5%) y los despachos de cigarrillos (-9.0%). Con una contracción inferior que el promedio se coloca la producción de papel y celulosa, con una merma del 6.4%, y la producción de insumos textiles (-1.3%). Por su parte, la producción de alimentos y bebidas mostró un ligero avance (0.6%), mientras que en el caso de la refinación de petróleo el aumento alcanzó a 0.7%, en ambos casos en la comparación con los registros de 2023. En el año, varios sectores de actividad mostraron resultados dispares entre el registro de ventas y producción explicado por el proceso de ordenamiento de stocks junto con un mayor volumen de bienes importados.
Gráfico 2
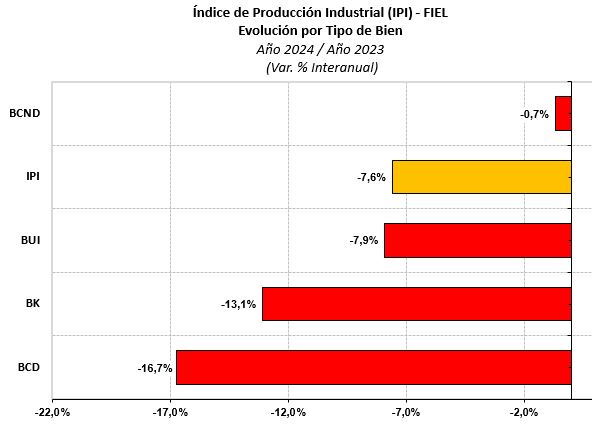
En lo que respecta a la producción industrial por tipo de bien, en 2024 todos mostraron un retroceso en la comparación con el año anterior. La mayor caída correspondió a los bienes de consumo durable, que registraron una contracción del 16.7% respecto a 2023, resultado explicado fundamentalmente por el desempeño de la producción de automóviles y bienes de la línea blanca y marrón. Los bienes de capital tuvieron una contracción del 13.1% en el año a partir de la caída en la producción de utilitarios y maquinaria y equipo. El retroceso de los minerales no metálicos, las industrias metálicas básicas y de insumos químicos y plásticos determinó la merma de la producción de bienes de uso intermedio hasta 7.9% en 2024 en la comparación con el año anterior. Finalmente, los bienes de consumo no durable tuvieron una ligera caída (-0.7%) en el año a partir de la tracción de la producción de alimentos.
Gráfico 3
Datos preliminares para enero de 2025
En enero de 2025, la producción industrial registró una nueva mejora interanual que alcanzó el 4.5%. En lo que se refiere al desempeño de los sectores, cinco ramas marcaron una mejora interanual mientras que una igualó el nivel de producción de enero de 2024. Las restantes ramas mostraron un retroceso en la comparación interanual.
Con un avance de la producción superior al promedio se ubicó la rama automotriz con una mejora del 32.8% en la comparación interanual, seguida de la rama de los insumos químicos y plásticos con un avance del 6.7%, sobre la misma base de comparación. Por su parte, la producción de alimentos y bebidas creció 5.2% y los despachos de cigarrillos se elevaron 5.0%, en ambos casos respecto a enero de 2024. Con un crecimiento interanual inferior al promedio, el proceso de petróleo registró en enero un alza de 4.2%, mientras que la metalmecánica (-0.3%) igualó el nivel de producción de un año atrás. Las restantes ramas de actividad mostraron un retroceso más marcado, comenzando con la producción de minerales no metálicos (-8.1%), y siguiendo con la de papel y celulosa (-9.3%), la de insumos textiles (-12.5%), finalizando con la de las industrias metálicas básicas (-15.8%), en cada caso en la comparación con el primer mes de 2024.
Con lo anterior, el mayor aporte a la recuperación de la industria en el mes lo realizó la rama automotriz junto con la de alimentos y bebidas, mientras que las industrias metálicas básicas hicieron la mayor contribución a la contracción de la actividad. Si bien el desempeño de la actividad industrial en el mes de enero (y el primer bimestre) no es un buen predictor del sendero que transitará la industria en el resto del año, en especial teniendo en cuenta que una parte de la mejora de enero viene explicada por la caída de la actividad de un año atrás –efecto que también se encontrará presente en los meses por venir-, la industria automotriz con toda probabilidad liderará la actividad industrial a lo largo del año con desafíos puntuales en las distintas terminales.
Haciendo un repaso por el desempeño de los sectores de actividad, comenzando con el de los químicos y plásticos, al interior de la rama se tuvieron mejoras, en algún caso explicado por el retroceso de la actividad del año previo. En efecto, en el mes la producción del bloque creció 6.7% en comparación con enero de 2024, con todas las actividades al interior del bloque mostrando mejoras, con la excepción de la producción de neumáticos que encadena once meses de retroceso. En el caso de la producción de agroquímicos, continúa mostrando avances en la comparación interanual desde mayo de 2023. El avance observado en otras actividades como los químicos y petroquímicos básicos, se explica parcialmente por la caída de la actividad en el inicio de 2024. Finalmente mencionar que, entre los químicos básicos, para la producción de negro de humo después de la parada programada de diciembre, se anticipan nuevos frenos de actividad para el mes de marzo y junio por debilidad de la demanda.
En el caso de la rama de los alimentos y bebidas, esta sostiene su crecimiento desde julio del año pasado, y en enero registró una mejora interanual del 5.2% combinando un aumento en la producción de alimentos del 5.8% con una mejora en la de bebidas del 3.3%. Precisamente esta sub rama, en enero encadenó la segunda mejora interanual, que en el mes estuvo determinada por el aporte de la producción de gaseosas, aguas, jugos y los despachos de vino, interrumpiendo más de dos años de contracción en la comparación interanual. Al interior de la sub rama de los alimentos, la lechería volvió a mostrar una mejora por tercer mes consecutivo en la comparación interanual, mientras que la faena vacuna luego del salto registrado en diciembre (+14.7%) mostró un ligero retroceso en enero (-2%) en comparación con el mismo mes del año pasado, que no interrumpiría la actual fase de mayor faena –que a su turno contribuirá a contener el crecimiento del precio de la carne vacuna. En el caso de la faena de porcinos y aves, estas acumulan un bimestre de aumentos respecto al año anterior. Por su parte, la producción de aceites ha comenzado a mostrar una moderación en el ritmo de crecimiento en la comparación con el segundo semestre del año pasado con la normalización de la cosecha; en el caso puntual de la producción de aceite de girasol, en el mes de enero ha mostrado una caída respecto al mismo mes del año pasado. En perspectiva, mencionar que la Bolsa de Comercio de Rosario (BCR) ha recortado las proyecciones de cosecha a causa del impacto de las altas temperaturas y la escasez de lluvias.
En lo que se refiere a la refinación de petróleo, en enero se tuvo un avance de 4.2% en la comparación interanual, luego de dos meses de estancamiento del proceso de fluido, con un marcado aporte de YPF que elevó 5.3% la refinación en la comparación con el mismo mes del año pasado y de PAE que lo hizo 11.8%. El dato destacado es que en el mes se refinaron 2.7 millones de metros cúbicos de petróleo, el volumen más elevado desde enero de 2008.
En cuanto al desempeño del sector de la metalmecánica, en el inicio de 2025, mejores registros de producción en actividades puntuales al interior de la rama explican el freno en la caída en la comparación con enero del año pasado. En efecto, en el mes la producción del bloque igualó (-0.3%) el registro de un año atrás, dando continuidad al marcado recorte en la caída que se observa desde septiembre. El relevamiento de FIEL para el mes de enero da cuenta de nuevos avances en la producción de maquinaria agrícola, al tiempo que actividades de la cadena de valor automotriz operan mixtas, con mejoras en la producción de centros de servicio y retrocesos en autopartes. Entre otras actividades comprendidas en la rama, la producción de grifería y la de cables continúa en retroceso.
Merece mencionarse que, de acuerdo al relevamiento de ADIMRA, la actividad metalúrgica mostró crecimiento en la comparación interanual en el mes de enero, con la producción de maquinaria agrícola y la de carrocerías y remolques acumulando un semestre de mejora. Es importante destacar que en el mes se sumaron con un avance en la comparación con enero del año pasado la producción de bienes de capital, equipos y aparatos eléctricos y otros productos de metal, mientras que continúan en retroceso la producción de autopartes, la de equipo médico y la actividad de la fundición. En cuanto a la expectativa sobre la evolución de la producción en los meses por venir, estas se sostienen en terreno positivo desde junio pasado.
En particular, en los que se refiere a los patentamientos de maquinaria agrícola, cuya recuperación en los últimos meses precedió la mejora de la producción, luego de que 2024 cerrara con un retroceso del 7.4% en las ventas encadenando dos años de contracción, en enero de este año se tuvo un marcado aumento de los registros que alcanzó 42.3% en la comparación con el mismo mes de 2024, retomando el sendero de mejoras que se tenían desde julio y se había interrumpido en noviembre pasado. Merece mencionarse que una parte del aumento de las ventas viene explicado por un efecto de base contando que los patentamientos de enero del año pasado fueron los más bajos para dichos meses desde 2020, cuando ACARA comienza con la publicación de la información.
En cuanto al desempeño de la rama de los minerales no metálicos, se plantea el interrogante de si se tienen señales de freno en la caída del bloque dedicado fundamentalmente a la producción de insumos de la construcción. En enero, la producción del bloque se redujo 8.1% en la comparación interanual, aunque al interior de la rama se tienen productos con mejora, lo que podría señalar el tránsito hacia una débil recuperación, no sólo por el efecto de la base de comparación de un año atrás –que es particularmente marcado para este sector-, sino también a partir del aumento de la obra pública en un año electoral y a partir de un mayor financiamiento de organismos multilaterales.
En cuando a la venta de insumos de la construcción, los datos de la Asociación de Fabricantes de Cemento Portland (AFCP) para el mes de enero dan cuenta de una mejora interanual del 8.7% de los despachos de cemento, la que resulta la primera desde fines del año pasado, al tiempo que en la medición desestacionalizada las ventas avanzan respecto al mes anterior desde septiembre. El aumento del mes de enero resultó más marcado en los despachos en bolsa (+9.3% i.a.) que en las ventas a granel (+7.7% i.a.). Pero la mejora no sólo se registró en los despachos de cemento, sino también en las ventas en general de insumos. En efecto, de acuerdo a datos del Grupo Construya, en enero las ventas crecieron 14.4% en la comparación interanual, resultando el primer avance desde octubre de 2023 en pleno plan de estimulo a la demanda. Los datos de ventas ajustados por estacionalidad por FIEL muestran que estas encadenan dos mejoras mensuales. Con la expectativa puesta en una mayor recuperación del crédito hipotecario, merece mencionarse que en enero se moderó el crecimiento de los costos de la construcción y se tuvo un recorte en la medición en dólares -en dólares alternativos al oficial- a partir de una ligera ampliación de la brecha de cambio.
En cuanto a la industria automotriz en el primer mes del año, la producción del bloque creció en enero 32.8% en la comparación interanual, encadenando dos meses de mejora en la actividad. El aumento de la producción se observó tanto en la de automóviles (+35.3% i.a.) como en la de utilitarios (+29% i.a.) y, con 30 mil unidades producidas, el nivel de actividad del mes resultó el más elevado para un mes de enero desde 2014. No obstante, el desempeño de cada una de las terminales viene determinado por su especialización productiva. Respecto a ello, mencionar que en 2025 podría discontinuarse la línea de una de las pick up que se producen en la planta de Santa Isabel en Córdoba a causa de ventas y exportaciones por debajo de las expectativas, lo que ha determinado recurrentes paradas de la planta en los últimos años.
En cuanto a las ventas de vehículos a concesionarias, en el mes se enviaron desde las terminales 34 mil unidades, un 113.8% más en la comparación con enero del año anterior, encadenando siete meses de mejora interanual. El volumen de ventas resultó el mayor en seis años, no obstante, en este caso, el salto en los envíos lo explica el desplome de las ventas un año atrás, que con 15.9 mil unidades resultó el nivel más bajo desde enero de 2003 en el inicio de la recuperación a la salida de la Convertibilidad. En el caso de las ventas mayoristas de vehículos de fabricación nacional, estas alcanzaron 16.3 mil unidades, el 48% del total.
Los patentamientos –las ventas minoristas- tuvieron en el mes de enero una suba superior al 100% por un efecto de base de comparación, encadenando un semestre de recuperación en un contexto de crecimiento de la participación de vehículos importados, que se acerca al 53% del mercado. Las expectativas de ventas para 2025 se elevan a las 500 mil unidades, marcando un crecimiento del 21% respecto al año anterior.
Donde los resultados para el bloque automotriz en el mes de enero fueron negativos es en materia de exportaciones. En el mes se exportaron 11.1 mil unidades, equivalentes al 37% de la producción, marcando un retroceso del 27.3% en la comparación interanual e interrumpiendo un trimestre de crecimiento interanual. El resultado del mes lo vuelven a explicar los envíos a Brasil. Las exportaciones hacia ese destino se contrajeron 57% respecto a enero del año pasado, interrumpiendo un semestre de avances y llevando la participación en las ventas al 43% en comparación con el 73% que alcanzó el mismo mes de 2024. Precisamente, a causa de la caída en las exportaciones a Brasil las terminales han redireccionado envíos a otros mercados como América Central, que registró un aumento de ventas del 433% i.a. en enero, Paraguay (+334% i.a.), Ecuador (+150% i.a.) y Uruguay (+37.2% i.a.), aunque en todos los casos estos destinos muestran una baja participación en el total de exportaciones.
En lo que respecta a la producción industrial por tipo de bienes, en el comienzo de 2025 todos muestran una mejora en la comparación con enero del año pasado. El avance más marcado lo muestran los bienes de consumo durable, con un aumento interanual del 11.4%, seguido de los bienes de capital con una mejora del 10.8%. En ambos casos el repunte viene explicado por el avance de la producción automotriz y la recuperación en distintos segmentos al interior de la metalmecánica –por caso, maquinaria agrícola. Por su parte, los bienes de consumo no durable en el mes de enero registraron una recuperación interanual del 5.2%, a partir de un mejor desempeño en la producción de bebidas y en los despachos de cigarrillos. Finalmente, los bienes de uso intermedio registraron una mejora del 1.9% en el mes en comparación con un año atrás, a partir del rebote en la producción de químicos y plásticos y el avance de la refinación de petróleo que más que compensaron la caída de la producción de las industrias metálicas básicas, los minerales no metálicos y los insumos textiles.
IPI como Ciclo Económico
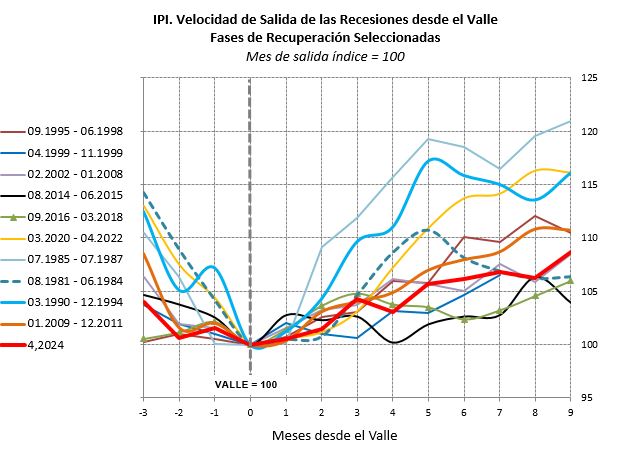
En términos desestacionalizados la actividad industrial registró en enero una mejora mensual del 2.3%, colocando el actual nivel de producción 8.7% por encima del registrado en abril de 2024 en el inicio de la presente fase de recuperación. En el mes, las señales que indican que la actividad industrial transita una fase de mejora son firmes, con una aceleración en la dinámica y una ostensible mejora en la difusión sectorial de la recuperación –en el último trimestre, cerca del 60% de las actividades registró crecimiento en la comparación interanual.
Con lo anterior, transcurridos nueve meses desde el inicio de la fase, la actividad acumula un crecimiento equivalente anual del 11.8%, superior al ritmo de crecimiento promedio y mediano de las diez fases de recuperación de la industria desde 1980, y el de las fases iniciadas en agosto de 1981, abril de 1999, agosto de 2014 y septiembre de 2016, al tiempo que iguala el de la fase iniciada en febrero de 2002, en la salida de la Convertibilidad.
Gráfico 4
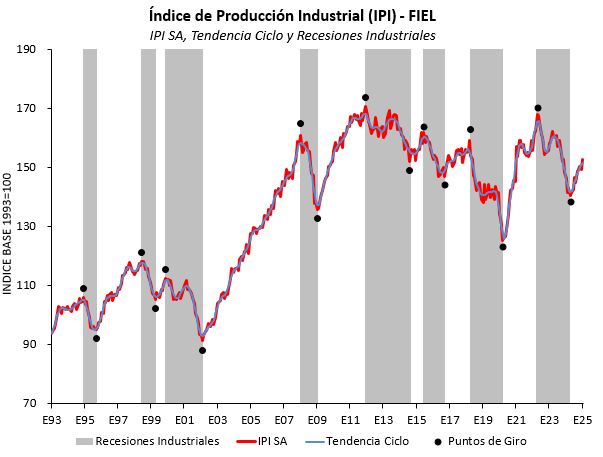
Gráfico 5
Perspectivas en el corto plazo
En cuanto a las perspectivas para los próximos meses, la industria volverá a crecer en 2025 después de dos años, pero deberá profundizar los esfuerzos para elevar la productividad –lograr reducciones reales de costos- y con ello mejorar la competitividad, mientras el proceso de reformas puestas en marcha alcanza madurez.
La industria deberá sortear un menor crecimiento esperado de Brasil –que experimenta mayores presiones inflacionarias y una política monetaria astringente-, teniendo en cuenta que ese país significó –por caso- en 2024 el destino de más del 70% de las exportaciones de vehículos ó el 38% de las exportaciones de manufacturas de base industrial de Argentina. Al mismo tiempo, la industria deberá afrontar el crecimiento de importaciones en un contexto de atraso cambiario, mayor apertura y gradual recomposición de salarios en dólares. Finalmente, deberá afrontar las consecuencias de la guerra comercial global con la atención puesta en la búsqueda de mercados alternativos para la producción industrial de los países alcanzados por las restricciones aplicadas y la política de reciprocidad en materia arancelaria planteada por Estados Unidos.
En lo que se refiere al desempeño esperado para algunos de los sectores industriales en nuestro país, el recorte transitorio de retenciones a las exportaciones de granos podría contribuir al aumento de las liquidaciones, pero no es esperable con las actuales proyecciones de cosecha una tracción de la producción de aceites como el que se tuvo en 2024. La producción de bebidas y despachos de cigarrillos podrían mostrar mejoras siguiendo la recomposición real de los ingresos. La refinación de petróleo debería acompañar la recuperación de la actividad agregada. La producción de minerales no metálicos tendría alguna recuperación por el aumento de la obra pública en un año electoral –a partir de financiamiento de organismos multilaterales. Entre las industrias metálicas básicas, en la siderurgia se observa con preocupación la habilitación a la exportación de chatarra. En lo que respecta al impacto de la aplicación de aranceles por parte de EE.UU. a las importaciones de acero y aluminio, la producción de este último en nuestro país se encuentra más expuesto por la importancia de las exportaciones hacia aquel destino. Adicionalmente, la revisión de las medidas antidumping para productos de aluminio chino también resulta un desafío adicional para la producción local. Finalmente, el sector automotriz puede esperar un crecimiento de las importaciones, con recortes de aranceles de por medio.
A modo de síntesis. En el inicio de 2025, la industria mostró una mejora en la comparación interanual con comportamientos sectoriales diversos, en parte explicada por el desplome de la actividad a comienzos de 2024. En el año, la industria se recuperará tras dos de retroceso, afrontando desafíos del contexto local y global. La presente fase de recuperación avanza con firmeza, acelerando su dinámica y difusión sectorial.
Guillermo Bermúdez