
Los Estados Unidos han lanzado una política comercial inédita por su agresividad proteccionista, especialmente tratándose de un país con la primacía internacional y la responsabilidad política que ostenta. Es difícil entender ese accionar en un contexto exclusivamente económico y los datos resultan incompletos aún para juzgar sus iniciativas en un contexto geopolítico. Para la Argentina es un riesgo significativo por tratarse de uno de sus clientes principales y porque sus acciones podrían ocasionar una importante desaceleración del comercio mundial. El alineamiento argentino “automático” con las políticas estadounidenses que ha llevado adelante nuestro gobierno hasta el momento sería problemático dentro de este avance proteccionista. En ese sentido, urge revisar nuestra estrategia de acuerdos externos comerciales para avanzar en la necesaria inserción internacional.
El comercio internacional y sus reglas multilaterales enfrentan una situación inédita en su historia posterior a la Segunda Guerra Mundial. Uno de los mayores sostenedores de las reglas multilaterales de comercio hasta el presente, los Estados Unidos, han iniciado una política de “rebalanceo” o “reciprocidad” con sus principales socios comerciales a través de la aplicación unilateral de muy altos aranceles.
Luego de varios anuncios, amenazas y negociaciones fallidas, el gobierno estadounidense estableció en febrero aranceles del 25% sin excepciones para el acero y el aluminio. Más recientemente, a principios de marzo se impusieron aranceles del 25% aplicables a las importaciones desde Canadá y México, sus socios dentro del Acuerdo USMCA de libre comercio que los vincula y que el propio Presidente Trump había renegociado durante su primera presidencia. Además, sumó un arancel adicional del 10% sobre las importaciones desde China. También anunció que la Unión Europea sería arancelada en sus exportaciones a los Estados Unidos, comenzando por la industria farmacéutica, de autos y microchips. Esta situación ha desatado una serie de represalias efectivas, como en el caso de Canadá y China, y de anuncios de represalias en el caso de México y la Unión Europea. El gobierno estadounidense también ha lanzado una iniciativa para gravar las importaciones de todos los países con los que mantiene déficit comercial. Y a partir de abril se aplicarían aranceles sobre productos agroindustriales como el vino, cítricos, carne y miel, entre otros.
El diseño proteccionista de estas medidas ha cubierto todos los frentes, asegurando protección para industrias seleccionadas y también protección frente a países determinados, violando la cláusula de “nación más favorecida” que constituye la columna vertebral del multilateralismo instituido por el Acuerdo General de Aranceles y Comercio en 1947 y continuado en 1994 en la gestión de la Organización Mundial del Comercio (OMC). En la última década, el poder disuasorio de la OMC se ha ido diluyendo y los Estados Unidos venían manifestando su desacuerdo con las resoluciones del Órgano de Solución de Diferencias y habían terminado bloqueando la conformación del Órgano de Apelaciones, lo que paralizó gran parte de la gestión de la OMC en este capítulo. No obstante, China ha insistido y ha acusado a los Estados Unidos por la violación de la cláusula de nación más favorecida ante este organismo multilateral.
Esta visión del comercio internacional es inédita para un país que, como los Estados Unidos, goza de una clara primacía mundial. Su estrategia tan agresiva hacia sus propios aliados no tiene una interpretación directa en el plano económico ya que estas medidas llevarían a un claro retroceso de corto plazo en los logros casi concretados de controlar la inflación posterior a la crisis sanitaria del COVID. Además, la economía estadounidense transita por una situación de pleno empleo y alto crecimiento para un país desarrollado. La mención del gobierno estadounidense a los problemas de migraciones ilegales e ingreso de fentanilo desde México y Canadá para justificar sus acciones arancelarias no son sólidas en cuanto a la búsqueda de una solución efectiva a esos problemas. Tampoco la idea de imponer aranceles para luego sentarse a negociar con sus principales socios parece sostenible como explicación estratégica, por la escala y generalización de las acciones.
Por lo tanto, los analistas se vienen inclinando a dar a estas iniciativas una interpretación más amplia en el marco de la geopolítica. Esta visión también se apoya en las declaraciones del Presidente Trump sobre la necesidad de “anexar” Groenlandia por razones de seguridad nacional, convertir a Canadá en un estado de los Estados Unidos y recuperar el control del Canal de Panamá. Estas declaraciones, que al inicio parecían estar orientadas a llamar la atención sobre el objetivo de una mayor autarquía estadounidense frente a un potencial eje ruso-chino, fueron reiteradas por el Presidente Trump en un reciente discurso frente al pleno del Congreso. A ello se suma la presión explícita y pública sobre Ucrania para aceptar un alto el fuego en el conflicto infligido por Rusia y, a la vez, firmar un acuerdo que permita a los Estados Unidos explotar recursos naturales ucranianos. Al mismo tiempo, las negociaciones estadounidenses con Rusia se han mantenido en secreto.
Por el momento, es difícil arriesgar una interpretación definitiva y habrá que seguir con sumo cuidado los próximos pasos del gobierno estadounidense.
Sumado al panorama anterior, debe recordarse que el dólar sigue siendo la moneda de cuenta para el comercio internacional y la moneda de denominación de las inversiones más seguras en los mercados. Ante los anuncios de Rusia y China para organizar un mercado que excluyese al dólar, el Presidente Trump renovó sus amenazas de represalias comerciales. En efecto, la idea de desafiar la preeminencia del dólar como moneda de cuenta mundial ha surgido recientemente entre los países del BRICS, pero no es nueva. El lanzamiento del EURO en 1999 estuvo dirigido a, por lo menos, compartir el mercado con el dólar como moneda de cuenta, con resultados muy acotados.
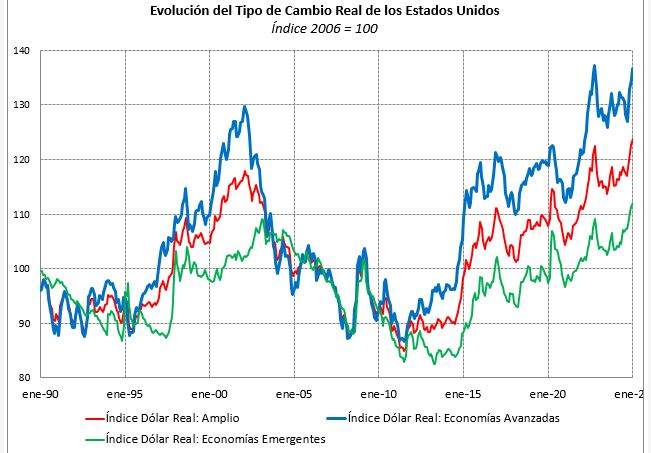
Actualmente, el dólar estadounidense se encuentra en un valor históricamente alto con respecto al euro y al yen. Su poder de compra facilita las importaciones, aunque pone alguna presión a la exportación estadounidense al recortar la competitividad de sus productos, y el ingreso de capitales a los Estados Unidos por parte de inversores que buscan seguridad ha ayudado a financiar con tranquilidad los permanentes déficits comerciales de los Estados Unidos (ver Gráfico 1).
Gráfico 1
Dentro de esta situación los anuncios económicos del Presidente Trump muestran aún algún grado adicional de inconsistencia. Por una parte, se busca mantener la preeminencia del dólar a escala mundial como moneda de cuenta. Para ello, su valor debería obedecer no sólo a políticas internas sino fluctuar con los ciclos internacionales reales y financieros. Es decir, no podría mantenerse en forma permanente un valor bajo con respecto a otras divisas para promover la industria nacional cómo pretende Trump. Tampoco es sencillo promover una política de dólar barato para los estadounidenses utilizando instrumentos fiscales o monetarios, ya que serían de corte expansivo, lo que tiene un claro límite por el aumento de la tasa de inflación (la FED no lo permitiría) y el Presidente Trump asumió con la idea de reducir el tamaño del Estado y aliviar impuestos. Quizás por eso se puso sobre la mesa la idea de amenazar con aranceles a aquellos socios comerciales de los Estados Unidos que no estén dispuestos a brindar reciprocidad comercial. En este caso se encuentra centralmente China. Pero como los Estados Unidos son una “economía grande” al comercio internacional, tratar de restringir sus compras podría hacer bajar los precios internacionales y restaurar el equilibrio previo a la aplicación de las tarifas, por ejemplo.
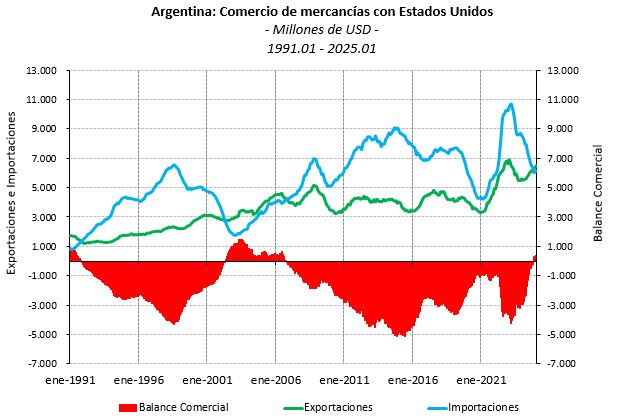
En cuanto a la relación bilateral entre los Estados Unidos y nuestro país, el balance comercial que utiliza el gobierno norteamericano para medir la “reciprocidad” comercial muestra un saldo históricamente negativo salvo en contadas ocasiones caracterizadas por fuertes recesiones en nuestro país, lo que puntualmente se ha registrado en el último año (ver Gráfico 2).
Gráfico 2
Los Estados Unidos han fluctuado entre el tercer y cuarto destino/origen de nuestras exportaciones e importaciones a lo largo de las últimas tres décadas. Actualmente, los envíos de la Argentina a EE.UU se concentran en un 30% en el petróleo y sus derivados, el siguiente 20% está integrado por productos regionales de la agroindustria: vinos, miel, carne vacuna, aceite de oliva, aceite esencial de limón, entre muchos otros. El 50% restante se reparte en un gran número de productos que incluyen el aluminio y el acero (recientemente arancelados por EE.UU.). Por el lado de las importaciones, los Estados Unidos nos abastecen de gas natural licuado y derivados del petróleo, medicamentos, herbicidas, autopartes y maquinarias. Dados los cambios que se están registrando en la industria petrolera local es muy probable que, aún sin un escenario de proteccionismo norteamericano como el actual (el Presidente Trump tiene también como objetivo aumentar la producción de petróleo de su país), el patrón de comercio bilateral se dirigiese hacia un cambio. Además, muchos de los productos intercambiados tienen mercados alternativos para su colocación de parte de nuestros productores, a la vez que nuestro país podría encontrar proveedores alternativos para sus importaciones. Pero todos estos cambios se hacen a un costo muy importante para las empresas y la economía en general cuando son impuestos a través de medidas distorsivas del comercio. En el mediano plazo se pierde productividad, crecimiento y los países proteccionistas reducen el nivel de vida de su población.
La situación actual hace temer por una desaceleración importante del crecimiento del comercio y las inversiones internacionales. Este hecho, sin duda, afectará negativamente a los países en desarrollo que dependen del comercio mundial para potenciar su desarrollo económico.
En el caso de nuestro país, en el nuevo escenario internacional la Argentina deberá volver a explorar sus oportunidades. Por una parte, nuestro país vende sus productos tradicionales de agro y minería a más de 90 países en el mundo. Es lo que se denomina un “global trader” y, por lo tanto, una evolución negativa de los precios de las commodities agrícolas y mineras afectaría seriamente al urgente ingreso de divisas que requiere nuestro país. En el mediano plazo, nuestras exportaciones tradicionales se seguirán colocando crecientemente en la medida en que la población mundial aumente sus estándares de vida. Lo que importa en ese caso es mantener una producción competitiva y creciente, lo que depende sobre todo de las condiciones internas de la economía, que están mejorando paulatinamente.
En el caso de las manufacturas es muy importante recuperar, al menos en parte, los mercados de América Latina, particularmente Brasil. Estos mercados fueron abastecidos crecientemente por China en los últimos años, causando un “desacople” del comercio intra-América del Sur. Hoy China presenta una economía más debilitada frente al comercio mundial. Chile y Brasil seguirán creciendo como clientes dadas nuestras ventajas en los productos de la energía, pero también podrían crecer como consumidores de nuestros insumos industriales y agroindustriales.
El Mercosur, nuestro principal acuerdo preferencial, se encuentra hoy prácticamente paralizado y en toda su historia se mantuvo cerrado al comercio internacional. En todos esos años, el resto de los países en desarrollo incursionaba en acuerdos preferenciales de comercio. Por lo tanto, sería un buen momento para activar una política de acuerdos comerciales vía Mercosur, mejorando, por ejemplo, el acuerdo con India, insistiendo en el acuerdo con la Unión Europea (donde el frente agrícola ya no es tan uniforme en contra del acuerdo) y manteniendo conversaciones abiertas con los Estados Unidos.
Por último, en la exploración de nuestras oportunidades, otro aspecto muy importante es el del comercio de servicios y allí habría posibilidades de cambiar el signo negativo de la balanza del turismo, si se empuja un trabajo serio y de largo plazo en cuanto a la seguridad y conexiones de tráfico aéreo en nuestro país, a la vez que se sigue creciendo en el exitoso rubro de los servicios empresariales e informáticos.
Marcela Cristini y Guillermo Bermúdez