
La industria retrocedió en febrero y recortó el crecimiento acumulado. La producción automotriz continúa mostrando un desempeño superlativo. El impacto de la sequía profundiza las dificultades de acceso a divisas para sostener la actividad, lo que se combina con el deterioro de la capacidad de compra del público y el encarecimiento del crédito. La industria continuará transitando un sendero de debilidad.
La producción industrial de febrero registró un retroceso interanual de 1.5%, de acuerdo a información preliminar del Índice de Producción Industrial (IPI) de FIEL, mientras que los resultados acumulados para el primer bimestre muestran un recorte del crecimiento a 1.0% en relación al mismo período de 2022.
En el mes de febrero, el desempeño de los sectores fue diverso y combinó efectos tales como los de paradas de planta en la actualidad y en 2022, la vuelta a régimen en febrero del año pasado, tras la ola de contagios Covid, el arrastre de la ampliación de capacidad ó el efecto de un mayor número de turnos de producción. Entre los sectores, el mejor desempeño lo volvió a mostrar la industria automotriz, con un marcado avance en la producción y las exportaciones. También tuvo un buen registro de actividad la producción de minerales no metálicos, mientras que los químicos y plásticos vuelven a registrar una importante caída.
En cuanto al avance de la actividad sectorial en el primer bimestre, la industria automotriz continúa encabezando el ranking de crecimiento, con una mejora interanual acumulada de 30.5%. Unos escalones más abajo se coloca la producción de minerales no metálicos, con un alza de 18.5%, seguida de las industrias metálicas básicas (+14.2%), la refinación de petróleo (+13.9%), la producción de papel y celulosa (+3.5%), la metalmecánica (+2.0%) y la de insumos textiles (+1.1%). La producción de alimentos y bebidas iguala el nivel de actividad del primer bimestre del año pasado, mientras que los despachos de cigarrillos retroceden 0.8%. Finalmente, el bloque de los químicos y plásticos muestra un retroceso de 17.7% en la comparación con el mismo periodo de 2022.
Gráfico 1
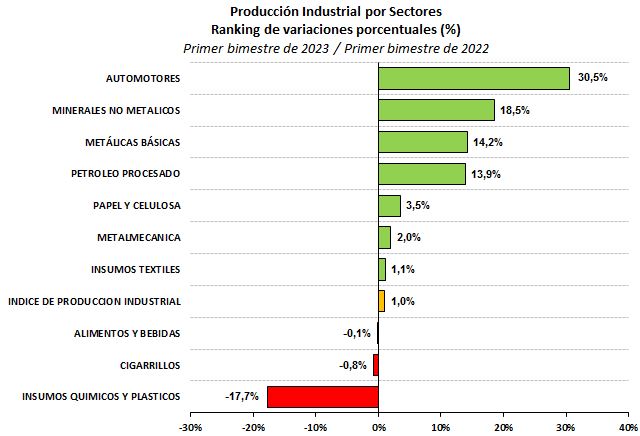
Haciendo un repaso del desempeño de los sectores, se tiene que la producción de minerales no metálicos mostró un avance del 12.5% en febrero en la comparación interanual, con resultados mixtos al interior del bloque, donde el arrastre de la ampliación de capacidad en la producción de vidrio explica buena parte del alza. Así, el bloque acumula en el primer bimestre una mejora de 18.5%, en la comparación con el mismo periodo el año anterior. Entre las actividades que comprenden la rama, los despachos de cemento registraron en el mes un retroceso de 5.1% respecto a febrero del año pasado. De acuerdo a información preliminar, los despachos a granel interrumpieron la mejora, luego del alza del 21% observada en enero, a la vez que los despachos en bolsa mostraron una caída más marcada. Respecto a las ventas de otros insumos de la construcción, de acuerdo al Índice Construya, en febrero se tuvo un fuerte retroceso interanual que alcanzó 10.7%, acumulando una caída de 5.2% en el primer bimestre.
En cuanto a la evolución de la actividad de la construcción, de acuerdo al relevamiento que realiza INDEC, en enero se tuvo un avance de 2.6% en la comparación con el mismo mes del año anterior, luego de un trimestre de caídas, mientras que en relación a diciembre la actividad se elevó 4.3%, descontando factores estacionales. Las expectativas para el trimestre febrero abril arrojan resultados mixtos dependiendo de la especialización de las empresas. Para aquellas dedicadas fundamentalmente a la obra privada, crece el pesimismo, con una mayor proporción de firmas que esperan estancamiento y retroceso de la actividad, mientras que para las especializadas en obras públicas se tiene el resultado opuesto, con caída en la proporción de firmas que esperan estancamiento y ligero avance de las que esperan mayor actividad.
Respecto a las industrias metálicas básicas, en el mes, la producción de aluminio volvió a mostrar el mejor desempeño, mientras que al interior de la siderurgia se tienen resultados variados. El bloque en su conjunto creció en febrero 6.7% respecto al mismo mes de año anterior, con la producción de aluminio elevándose 17% y acumulando veintiún meses de mejora –desde abril de 2021. Por su parte, la siderurgia combinó el efecto de paradas de planta con caídas directas de la producción respecto al año pasado. Con todo, el bloque acumula un crecimiento del 14.2% en el primer bimestre, mientras crece la expectativa por el impacto negativo que tendrá la sequía en la demanda de maquinaria agrícola y su cadena de valor, y ésta sobre la producción siderúrgica.
En el caso de la refinación de petróleo, en febrero, y de acuerdo a información preliminar, la actividad tuvo una mejora interanual explicada fundamentalmente por la realización de paradas técnicas un año atrás –en algún caso por ampliación de capacidad–, y que también se prolongaron durante marzo de 2022. De este modo, el proceso de petróleo creció en el mes 19.2% en la comparación con el año pasado, acumulando en el bimestre un alza del 13.9%. Con lo anterior, la rama se posiciona detrás de la industria automotriz en términos de aporte al crecimiento de la actividad.
Por su parte, la producción metalmecánica del mes de febrero registró una caída de 2.5% en la comparación interanual, con comportamientos mixtos entre las actividades que comprenden el bloque, que combinaron caídas de producción explicadas por paradas de planta entre los productos elaborados de metal, alzas y bajas entre productores de alambres y cables y un alto nivel de actividad entre las firmas autopartistas, entre otras. Con lo anterior, en el primer bimestre del año, el bloque acumula un crecimiento modesto del orden del 2%. En perspectiva, más allá del avance esperado de la producción autopartista, las expectativas se focalizan en el desenvolvimiento de las ventas y producción de maquinaria agrícola. Al respecto, el informe de ACARA sobre ventas de maquinaria ya da cuenta del deterioro al registrar un retroceso del 21.4% interanual en febrero y una caída acumulada del 1.7% en el primer bimestre derivado del impacto de la sequía sobre los ingresos de los productores.
En cuanto a la producción de alimentos y bebidas, en el mes el bloque mostró un retroceso de 3.8% respecto a febrero de 2022, con alimentos registrando una caída de 2.3% y bebidas de 8.1%. En el caso de esta última sub rama, la caída del mes de febrero encadena cuatro meses de merma en la actividad con el mayor recorte en la producción de cervezas por delante de gaseosas y vinos. Entre los alimentos, la faena vacuna avanzó 3% en la comparación interanual, y con algo más de un millón de cabezas enviadas en el mes se alcanzó el nivel más alto para un febrero desde 2009, cuando se faenaron más de 1.2 millones de animales. En 2009 se transitaba un ciclo de liquidación en el que la participación de hembras alcanzó el 50%, muy por encima de la actual que ronda el 45% y se mantiene estable en los últimos meses. Precisamente, a pesar de la marcada sequía, en la actualidad no se tienen señales de transitar por un nuevo ciclo de liquidación a pesar de los faltantes de forrajes y el costo de los suplementos, aunque sí se tiene cierto proceso de limpieza de animales adultos a juzgar por la evolución de la faena tipificada, de acuerdo con la cual el ritmo para las vacas especiales, conservas adultas y novillos resulta muy superior al de animales más jóvenes. Precisamente, los animales jóvenes están funcionando como un mecanismo de reserva de valor.
Respecto a La Niña, en el informe de febrero de la Mesa Nacional de Monitoreo de Sequías se declara oficialmente la finalización del fenómeno, pasando a una fase de neutralidad con alta probabilidad hasta el inicio del invierno. No obstante, las condiciones de sequía seguirán impactando sobre la disponibilidad de forrajes, agua para bebida de la hacienda, además de haber producido una merma histórica en los rendimientos de los cultivos y el área a ser cosechada. La lechería y la producción de frutas también han sido impactadas. Derivado de lo anterior, de acuerdo a estimaciones del Departamento de Informaciones y Estudios Económicos de la Bolsa de Comercio de Rosario, el impacto económico de la sequía en la campaña 2022/23 -haciendo foco únicamente en soja, trigo y maíz-, supondría una pérdida superior a los USD 14 mil millones, con una caída de la misma magnitud en el ingreso de divisas por exportaciones, las que alcanzarían algo más de USD 21 mil millones. El recorte semanal en las estimaciones de cosecha no hace improbable que las pérdidas puedan resultar incluso superiores.
Como se mencionó arriba, la producción de los químicos y plásticos fue la rama que mostró el mayor retroceso en el mes de febrero y que alcanzó al 21.8% en la comparación interanual, acumulando una caída en el bimestre del 17.7% respecto al mismo período de 2022. Al recorte de la actividad que el bloque venía mostrando en los últimos meses, en febrero se sumó la realización de paradas de planta en actividades puntuales que profundizaron la reducción de la producción. En perspectiva, no debe perderse de vista que la rama es una de las más expuestas al desbalance de divisas y con ello al acceso a insumos importados, lo que podría ralentizar más el ritmo de la producción en los meses por venir.
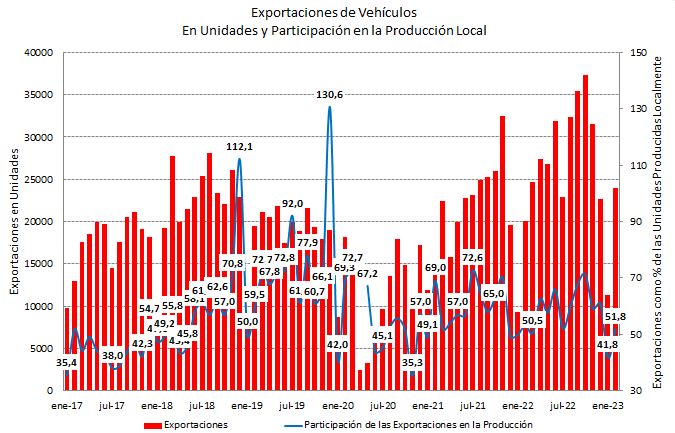
Finalmente, la industria automotriz logró en febrero el mayor nivel de actividad para el mes desde 2014. El nivel de producción alcanzó las 46 mil unidades, marcando un alza de 22.9% en la comparación interanual, con aumentos en la producción de vehículos y utilitarios del orden del 20.9% y 24.7%, respectivamente. De este modo, en el bimestre la producción acumuló 73.5 mil unidades, un 30% por encima del volumen registrado en los primeros dos meses del año pasado. De sostenerse el actual ritmo de producción, en 2023 se superaría la expectativa del sector de las 600 mil unidades –un 12% por encima del registro del año pasado-, aunque los problemas en el acceso a las divisas que afecta a la cadena demoran el desarrollo de inversiones dirigidas a incrementar el contenido local de las unidades, lo que podría recortar la producción respecto a aquella meta. Asimismo, alguna de las terminales ya han alcanzado un alto nivel de endeudamiento comercial con el exterior y con sus casas matrices, sumando un obstáculo adicional para sostener la dinámica de la producción.
En cuanto a las ventas de vehículos en el mercado interno, estas alcanzaron en febrero las 30 mil unidades, un 3.5% por encima del registro de un año atrás, acumulando en el primer bimestre 80.5 mil patentamientos, un 10.8% más que en el mismo periodo del año pasado. La participación de vehículos de fabricación nacional continúa en ascenso: en el primer bimestre alcanza al 64%, cuando un año atrás representaba el 60%; opuestamente continúa en caída la participación de los vehículos producidos en Brasil, que en los dos primeros meses del año alcanzan a representar 28%, cuando un año atrás daban cuenta del 31%. Las expectativas para 2023 son de un aumento en el volumen de ventas del 5%, hasta las 427 mil unidades, con una creciente participación de vehículos nacionales producto de la falta de oferta a causa de las restricciones a la importación.
En lo que respecta a las exportaciones de vehículos, en febrero siguen mostrado mayor dinamismo los envíos a nuevos mercados. En el mes se exportaron 23.9 mil unidades, un 19.7% por encima del nivel de un año atrás, equivalentes al 51.8% de la producción del período. Los destinos que muestran un mayor crecimiento corresponden a Perú (+55.4%), Chile (+55.8%) y Colombia (+115.2%), aunque su participación en el total exportado es muy inferior al que detenta Brasil, que si bien muestra un retroceso, aún explica más del 50% del total. Con lo anterior, en el primer bimestre se exportaron 35.4 mil unidades, más de un 20% por encima del registro para los dos primeros meses del año pasado.
Gráfico 2
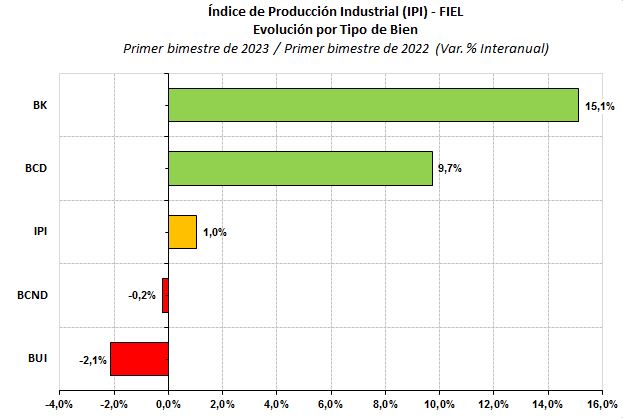
Analizando la producción industrial de acuerdo al tipo de bienes producidos, el avance de en los vehículos utilitarios, equipos y la maquinaria agrícola, determina que los bienes de capital pasen a liderar el ranking de crecimiento con una mejora acumulada de 15.1% en el primer bimestre del año y en la comparación interanual. Le sigue la producción de bienes de consumo durable, con una mejora de 9.7% en el bimestre. Por su parte, la producción de bienes de consumo no durable iguala (-0.2%) el nivel de actividad del primer bimestre del año pasado, mientras que los bienes de uso intermedio acumulan un recorte de 2.1% en el periodo enero – febrero y en la comparación con un año atrás. Entre este tipo de bienes, el avance de la producción de minerales no metálicos, las industrias metálicas básicas y la refinación de petróleo compensan la caída en la producción de los químicos y plásticos.
Gráfico 3
Teniendo presente que en 2022 la industria tuvo un balance deficitario de divisas en el Mercado Único y Libre de Cambio por unos USD 10.7 mil millones, este año con el recorte en el ingreso de dólares del complejo de cereales y oleaginosas producto de la sequía, las dificultades en el acceso a las divisas se profundizan, combinándose lo anterior con un menor espacio para el endeudamiento de las firmas en el exterior. Asimismo, el sostenido proceso inflacionario, que erosiona la capacidad de compra público, afectará el consumo y la producción de no durables. Finalmente, la decisión del BCRA de elevar las tasas de interés resulta en un encarecimiento del crédito, sumando presiones hacia una mayor contracción del consumo de durables, la inversión y la producción.
IPI como ciclo económico
En términos desestacionalizados, la producción industrial de febrero mostró un retroceso mensual de 1%, alternando el signo por cuarto mes consecutivo. El nivel de actividad corregido por estacionalidad es 6.4% inferior al de abril de 2022, mes en el que se ha fechado en forma preliminar el inicio de la fase de contracción que atraviesa la industria. En relación a ello, los indicadores utilizados para monitorear el desempeño cíclico de la actividad no permiten anticipar una rápida reversión de la actual fase recesiva.
Gráfico 4
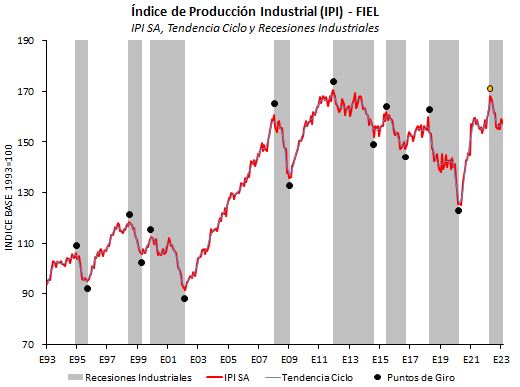
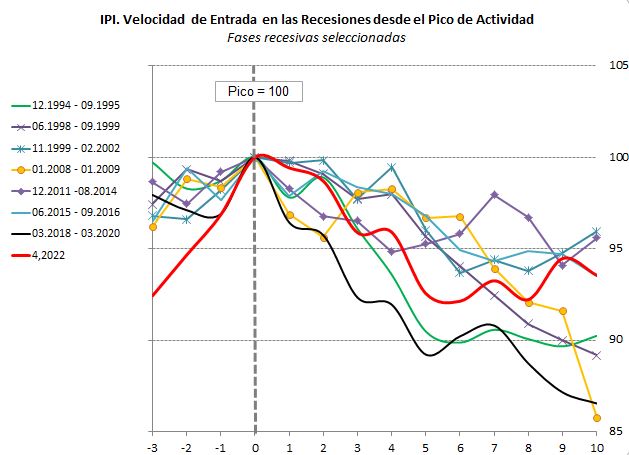
En la comparación con las diez recesiones industriales anteriores medidas desde 1980 por medio del Índice de Producción Industrial del FIEL, la actual, transcurridos diez meses desde su inicio, muestra un ritmo de caída equivalente anual del 7.7%. Es interesante notar que dicho ritmo de caída supera al de las recesiones iniciadas en noviembre de 1999 que se prolongó por 27 meses, y al de la iniciada en diciembre de 2011, que tuvo una duración de 32 meses. Precisamente, esos dos episodios recesivos junto con el que tuvo inicio en julio de 1987, fueron los tres más largos por los que atravesó la industria desde comienzo de los ochenta. En relación a ello puede plantearse el interrogante de si el escenario actual no muestra una característica similar en el sentido de un tránsito parsimonioso por un sendero de suave recorte de la actividad que se prolongará en los meses por venir. Respecto a los restantes episodios recesivos, la actual fase iguala la contracción alcanzada en el iniciado en junio de 2015, mientras que las restantes siete contracciones industriales acumularon en los primeros diez meses una caída superior a la actual.
Gráfico 5
A modo de síntesis, la industria mostró en febrero un retroceso interanual y mensual, recortando el crecimiento en el acumulado. El bloque automotriz crece con una dinámica muy superior al promedio, mientras que los químicos y plásticos profundizan su caída. Las restricciones en el acceso a las divisas para la importación de insumos, partes y piezas se profundizan a causa de la sequía, lo que se combina con un mayor deterioro del ingreso real y de la capacidad de compra del público producto de un proceso inflacionario desbordado. Lo anterior acompañado de un alza del costo del crédito producto de la decisión del BCRA de elevar la tasa de interés, tendrá como consecuencia mayores presiones hacia un ajuste del consumo y la inversión. De este modo, las perspectivas de corto plazo señalan que la actividad industrial continuará transitando un sendero de debilidad.
Guillermo Bermúdez