
La revisión de los indicadores del mercado de construcción privada y vivienda muestra límites al crecimiento de mediano plazo, luego de una reactivación pos-pandemia y un impulso a la expansión derivada del uso de la propiedad como reserva de valor frente al cepo al dólar y la fuerte inestabilidad macroeconómica.
En marzo de 2022 se presentó en Indicadores de Coyuntura un análisis del mercado de construcción residencial que mostraba una importante reactivación como extensión de la recuperación pos-pandemia de 2021. Entonces se indicó que el alcance de la reactivación sería limitado si no se lograba estabilizar las principales variables de la macroeconomía que inciden en la evolución del poder de compra de los hogares en términos de un bien durable como la vivienda, recordando que, precisamente, la vivienda representa el mayor ahorro que harán las familias en su ciclo de vida. En esta nota se actualiza el análisis de marzo y se trazan las perspectivas del sector.
Para empezar, resulta útil poner en contexto la actividad de construcción residencial en el marco del crecimiento total y como un componente de la inversión en la construcción general. Se ha argumentado que los países en desarrollo experimentan “episodios” de crecimiento por oposición a un sendero sostenido de expansión. En los casos más afortunados, la frecuencia de esos episodios permite alcanzar los umbrales necesarios para mejorar en forma permanente. Esos episodios están acompañados de un aumento en la tasa de inversión agregada.
En el caso argentino reciente, el último episodio de crecimiento ocurrió entre 2005 y 2008, de la mano del aumento de los precios internacionales de las commodities que exporta el país (agro y minería). Desde ese episodio, la economía argentina ha mostrado una preocupante fluctuación en su actividad económica que se ha traducido en un magro crecimiento total del 5% en el curso de la última década, si se comparan los niveles de PBI (a precios constantes de 2004) de los segundos trimestres de 2022 y 2012. Para 2022, se espera un crecimiento anual en torno al 4,1% y para 2023 un desempeño muy modesto del 1%. Debe recordarse que el promedio de actividad de 2021 apenas había recuperado su situación pre-pandemia y resultaba equivalente al ya bajo valor de 2019.
La alternancia entre expansión y estancamiento o reducción del PBI en los países en desarrollo se ha vinculado por una parte a los efectos de las fluctuaciones de los mercados internacionales sobre su nivel de actividad y, por otra, a las propias deficiencias de las políticas públicas de esos países. En el caso de la Argentina, los años 2009, 2012 y el año 2020 (pandemia) muestran contracciones económicas que podrían considerarse asociadas a los efectos internacionales sobre el ciclo local. Sin embargo, el resto de los episodios observados en las últimas dos décadas han estado dominados por causas locales.
Ese comportamiento altamente insatisfactorio de la Argentina en términos de crecimiento se refleja en la reducida importancia de la inversión en el país. En el episodio de crecimiento de mediados de la primera década de los 2000, la inversión agregada trepó a un 19% del PBI desde valores anteriores del 16%. Desde entonces, el indicador de la Inversión Bruta Interna Fija (IBIF) se ha mantenido fluctuando entre el 16% y el 20% del PBI entre 2012 y 2022. Ese valor está muy por debajo del de otros países en desarrollo que han tenido buenos desempeños de crecimiento (este y sur de Asia) y también por debajo de los países de la región como Chile, Ecuador, Colombia, Perú y Panamá. Esta última comparación es de mucha importancia, considerando que el bajo volumen de inversión ha sido una de las fallas que caracterizan al desarrollo latinoamericano.
Es un hecho bien conocido en economía que cada vez que aparecen expectativas negativas en el horizonte de planificación de las empresas, las decisiones de inversión tienden a postergarse. Como resultado, el ciclo de la inversión es más amplio que el ciclo general de negocios representado por las fluctuaciones del PBI y, dentro de las inversiones, la construcción tiene ese mismo comportamiento. Además, en el caso argentino, las fluctuaciones del Producto y de la inversión son muy marcadas con respecto a la experiencia de otros países en desarrollo de la región. Por una parte, el gasto público en inversión de la Argentina no ha jugado un rol de estabilización como en otros casos, debido a que nuestras dificultades macroeconómicas reflejan desequilibrios fiscales. Por lo tanto, su corrección de corto plazo se ha concentrado, precisamente, en recortes de la inversión pública. Así, el gasto público termina siendo pro-cíclico. Por otra parte, la inestabilidad macroeconómica y el acortamiento del horizonte de planeamiento de la economía produce una retracción anticipada de la inversión privada. En el Gráfico 1 se muestran los ciclos del PBI total, del PBI de construcción, la inversión total y en construcciones usando las variaciones anuales de sus tasas de crecimiento.
Gráfico 1
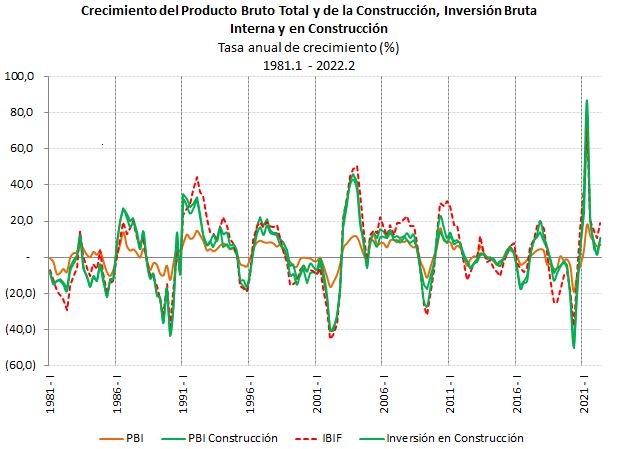
Un punto de interés con respecto a la actividad y a la inversión en construcción es que la actividad se ha mantenido creciendo al ritmo del PBI en promedio por los últimos 20 años (3,1% de participación), aunque con mayores fluctuaciones cíclicas en torno de ese promedio. En cambio, la inversión en construcción, que representa la expansión del stock de bienes de capital y estructuras físicas incluyendo la inversión nueva en edificios (residencial y comercial), ha perdido importancia en el volumen de inversión total, pasando de representar el 57,5% de la IBIF entre 2000 y 2009, al 45.3% en el período 2010-2019. Esto sugiere que parte de la actividad registrada en la actividad de construcción se ha dedicado a cubrir las amortizaciones de inversiones pasadas tanto en construcción pública como privada. También ha ocurrido que la inversión total se ha diversificado por razones del cambio tecnológico, sin que los montos dedicados a ella aumenten como proporción de PBI, restando así importancia a la inversión en construcción.
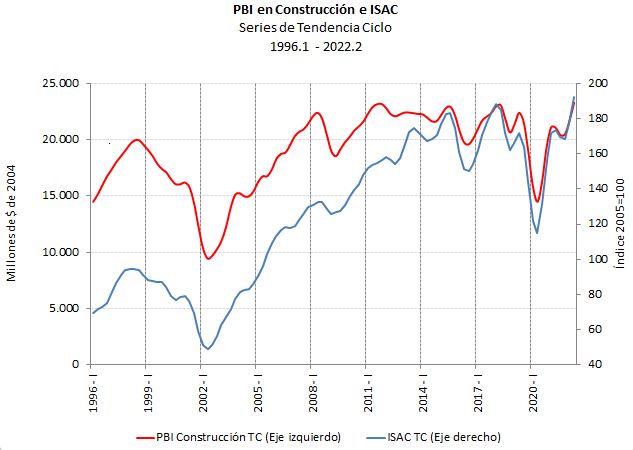
Luego de la crisis de Pandemia, que afectó particularmente a la actividad de construcción, paralizando las obras de todo tipo, la actividad y la inversión en construcciones muestran una reactivación. Los índices de actividad que se usan para reflejar los movimientos de coyuntura así lo sugieren. Por ejemplo, el Índice Sintético de la Actividad de la Construcción (ISAC), que sirve como un indicador anticipado del PBI construcciones, muestra una importante tendencia positiva desde 2021 que se mantuvo hasta julio de 2022, con un leve retroceso en agosto.
Gráfico 2
Dentro de la actividad de la construcción, el mercado de construcción residencial (viviendas) ocupa un lugar importante en el análisis, tanto en la coyuntura como en el mediano plazo. Si bien la obra pública es una actividad muy importante dentro de las inversiones en construcción, cuando el INDEC publicaba una mayor apertura de este agregado de las Cuentas Nacionales, la construcción residencial privada también era importante y representaba entre 4 y 6 puntos del PBI, dependiendo de la etapa del ciclo de negocios.
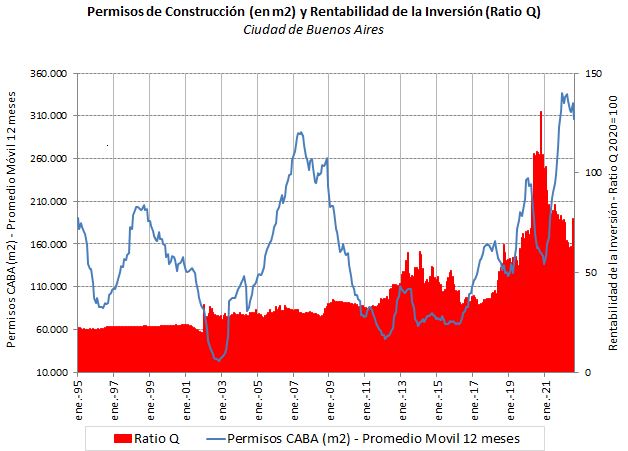
Un indicador que permite aproximar el nivel de actividad de la construcción privada (residencial y comercial) es el de los permisos de edificación y superficie a construir que publica el INDEC. En 2021, los permisos de la construcción aumentaron y tendieron a compensar su desmoronamiento de 2020 (pandemia). El total de m2 con permiso en 2021 en los 60 municipios que registraba entonces el INDEC (10.108.894 m2) superó en un 80% a la superficie del año anterior y en un 18% al promedio de los tres años anteriores. En los primeros 7 meses de 2022, el aumento de la superficie fue de un 5% con respecto a igual período del año previo (actualmente el INDEC amplio su relevamiento a 176 municipios de los originales 60). Históricamente, un poco menos de la mitad de los permisos corresponden a la Región Metropolitana de Buenos Aires y, en particular, en este despegue reciente de la actividad, las mayores inversiones se han concentrado en la Ciudad de Buenos Aires, aunque en los meses recientes parece haberse producido una merma en la recuperación.
La evolución de la rentabilidad de la construcción residencial estimada a través de la variación del cociente entre el índice del precio de la vivienda (m2 transformados a pesos por el tipo de cambio del dólar libre) y el índice del costo de la construcción (Ratio Q en el Gráfico 3) muestra un importante aumento desde 2017 hasta fines de 2020, tanto por reducción real de los costos como por aumento de los precios de la vivienda traducidos a pesos. Desde entonces, las tendencias se revirtieron y la rentabilidad comenzó a caer, aunque se mantiene aún bien por encima del promedio histórico y con alguna recuperación en 2022 (en este caso, los indicadores se concentran en la Ciudad de Buenos Aires, para el que se cuenta con información más confiable). Cabe recordar que los mercados de vivienda son locales por lo que hay disparidades entre los precios y costos entre CABA, GBA y los grandes aglomerados del interior del país. Con todo, las tendencias son semejantes en los indicadores agregados, como los mostrados aquí, debido a la fuerte influencia de la situación macroeconómica y a la evolución del mercado de crédito para la construcción, que tiene alcance nacional (más de un cuarto de las empresas privadas declaran depender de ese crédito en sus actividades).
Gráfico 3
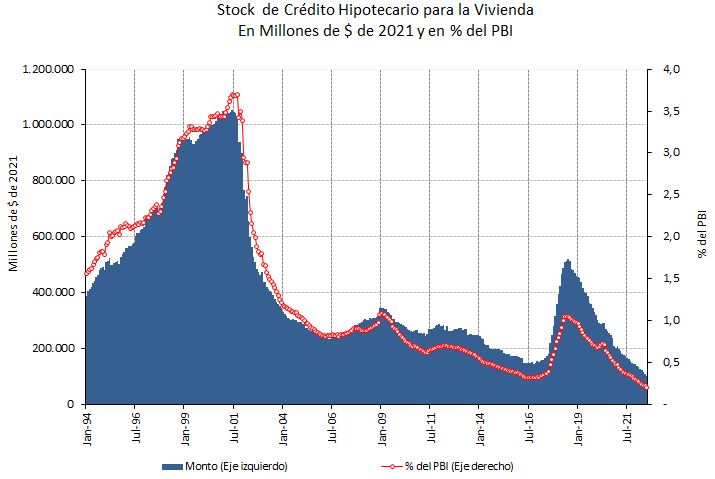
Las mayores obras que han obtenido permiso irán adquiriendo un determinado ritmo de avance, contribuyendo a definir las características de crecimiento del sector, según la previsión que los inversores hagan sobre la demanda en el corto y mediano plazo. Al respecto, las perspectivas se presentan altamente inciertas. Por un lado, se reconoce que, en épocas de altos precios internacionales de los productos exportables de la Argentina, parte del ahorro ampliado se dirige a la inversión en construcción residencial, lo que podría estar operando detrás de la actual recuperación del mercado. Además, como se señaló, la brecha cambiaria opera reduciendo los costos de la inversión y permitiendo generar una reserva de valor dolarizada en un mercado atado al cepo de divisas. Sin embargo, la generalización del crecimiento de la construcción residencial sólo ocurre en condiciones de aumento de la demanda general que requiere del crédito hipotecario para su crecimiento, lo que está muy lejos de organizarse en la Argentina. Nuestro país tuvo cortos episodios en los 90 y, más recientemente, entre 2016 y 2018 cuando el crédito hipotecario aumentó sólo transitoriamente (ver Gráfico 4). De hecho, la Argentina continúa siendo uno de los países de menor profundidad de crédito total y crédito hipotecario en relación con el PBI dentro de la región de América Latina.
Gráfico 4
Por último, una nota sobre la capacidad de pago de la demanda. Calculando la capacidad de compra para acceder a una propiedad de 45 m2 del salario total familiar promedio de la economía a fines de 2021 y computando que los hogares pueden dedicar entre un 25% y un 30% de su ingreso al pago de una hipoteca, cualquier familia demoraría entre 70 y 80 años en comprar una vivienda. Ese plazo tuvo una reducción en 2022 hasta 61 años en promedio entre enero y agosto, debido a la caída en los precios del m2. Estos plazos se encuentran fuera de consideración para cualquier mercado hipotecario.
En síntesis, en el horizonte de muy corto plazo la actividad de la construcción de edificios se ha ido reactivando, retornando a los niveles de 2017 y 2018, algo superiores a los niveles pre-pandemia. Parte de esa actividad refleja la construcción de edificios comerciales, la finalización de viviendas y el inicio de nuevos edificios residenciales, como lo indican el aumento en los permisos de edificación y el nivel de actividad medido por el INDEC. Se trata aún de un escenario de recuperación de la actividad en un contexto muy favorable de rentabilidad de la inversión hasta 2021. En 2022, la rentabilidad se vio limitada por el aumento de costos y la caída de los precios de las propiedades.
En general, la elevada presión impositiva sobre los negocios formales y la fuerte inestabilidad macroeconómica afectan negativamente al repunte inversor, como lo muestra la modesta relevancia de la inversión total como parte del PBI. En el mercado de vivienda, las limitaciones al crecimiento se agravan aún más cuando se analiza el poder de compra promedio de los hogares y la situación de irrelevancia del mercado hipotecario. Los indicadores actuales sugieren que la recuperación ha alcanzado sus límites de corto plazo en una economía con un horizonte de planificación exiguo, de menos de un año.
Las autoridades económicas intentan mantener el impulso reactivador con una prórroga de la Ley de Blanqueo en la Construcción promulgada en 2021. En su momento, esa ley resultó fallida por demoras en su reglamentación. Con mayores beneficios de plazos, esta prórroga debería mostrar resultados en el próximo trimestre, aunque bajo condiciones aún más inciertas en el clima económico en comparación con su lanzamiento en 2021.
En este escenario es difícil anticipar los mecanismos por los que la economía podría impulsar un crecimiento del parque de viviendas en el mediano plazo. Es probable que las respuestas a este interrogante se demoren hasta 2024.
Marcela Cristini y Guillermo Bermúdez