
La producción automotriz continúa mostrando el mejor desempeño y el mayor aporte al crecimiento entre los sectores de actividad. En ocho meses amplía la distancia en el ranking de crecimiento y apuntala la producción de durables. Para la industria en su conjunto, la actividad, ajustada por estacionalidad, resultó estable respecto a julio, siendo mayo pasado el de mayor nivel de producción. Expectativas por la asignación de divisas con probable ampliación de licencias no automáticas. El conflicto en el sector de los neumáticos impactará en los registros de la rama automotriz.
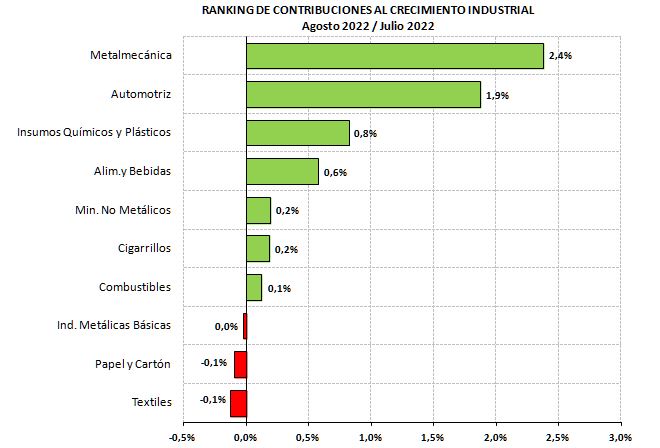
El Índice de Producción Industrial (IPI) de FIEL registró en agosto –de acuerdo a información preliminar- un avance interanual de 4.9%. El crecimiento de la actividad en el mes es explicado fundamentalmente por un importante crecimiento en la producción automotriz que arrastró a la industria en su conjunto –cerca del 60% del crecimiento industrial en agosto lo aportó la producción del bloque. También en el mes, la metalmecánica mostró una ligera mejora tras el freno de julio, al tiempo que el sector de los minerales no metálicos –insumos de la construcción-, superó la marca de actividad alcanzada en noviembre de 2017. Por su parte, la producción de alimentos y bebidas se acercó al mejor registro de septiembre de 2015, mientras que las industrias metálicas básicas –siderurgia y aluminio- volvieron a mostrar una mejora. Finalmente, el bloque de los químicos y plásticos volvió a mostrar un retroceso de la actividad. En el acumulado para los primeros ocho meses de 2022, la industria mantuvo su ritmo de crecimiento en 4.6% en la comparación con el mismo periodo de 2021.
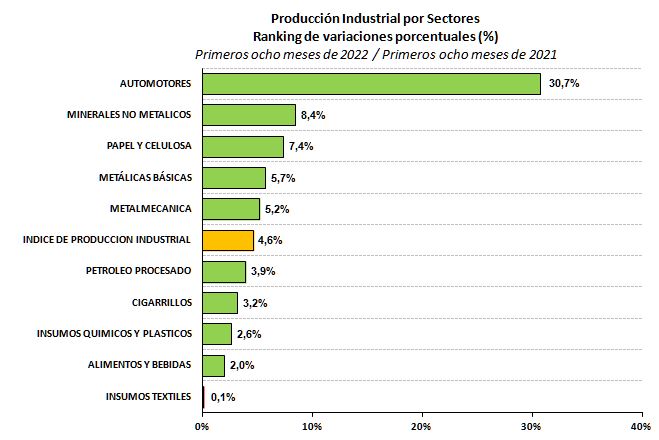
Respecto al desempeño de los sectores en el periodo enero – agosto y en la comparación con el mismo periodo del año pasado, el bloque automotriz continúa ampliando la distancia respecto al crecimiento promedio al acumular una mejora de 30.7%. Con un incremento acumulado más moderado, le siguen la producción de minerales no metálicos con un avance de 8.4%, la producción de papel y celulosa que crece 7.4%, las industrias metálicas básicas con una mejora de 5.7% y la metalmecánica con un alza de 5.2%. Creciendo por debajo del promedio se colocan el proceso de petróleo (+3.9%), los despachos de cigarrillos (+3.2%), los insumos químicos y plásticos (+2.6%) y la producción de alimentos y bebidas (+2%). Finalmente, la producción de insumos textiles igualó al nivel alcanzado en los primeros ocho meses del año pasado.
Gráfico 1
Haciendo foco en el desempeño de los sectores en el mes de agosto, se tiene que el bloque de los minerales no metálicos –insumos de la construcción-, marcó un nuevo record de actividad superando el registro de noviembre de 2017. En el mes, la producción del bloque creció 8.5% en la comparación con agosto de 2021, encadenando dos años de mejoras interanuales –desde septiembre de 2020- cuando comenzó con el proceso de reaperturas durante la pandemia. En cuanto a las expectativas del sector de acuerdo al relevamiento del INDEC, estás se muestran mixtas según la especialización de las empresas. Para el periodo agosto-octubre, en el caso de las empresas dedicadas a la obra privada, el relevamiento da cuenta de una mejora de la proporción de aquellas que esperan avances de la actividad en relación a las que esperan un deterioro, probablemente a partir de una expectativa favorable en cuanto al impacto del blanqueo de capitales en marcha. En cambio, en el caso de las empresas dedicadas a las obras públicas, se tiene el resultado opuesto. Al respecto, la Cámara de la Construcción ha advertido por el freno de la obra púbica, problemas de ajustes de precios y demoras en los pagos, aún cuando el presupuesto 2023 no supone recortes para este tipo de gastos.
En el caso de las industrias metálicas básicas, estas mostraron en agosto un avance interanual de 8.2%, acumulando un semestre de mejora en la comparación con el año anterior, pero con desempeños dispares entre las actividades que componen la rama. Precisamente, los productos primarios de la siderurgia muestran una nueva caída para la producción de hierro junto con un avance en la producción de acero crudo. En el caso de los elaborados, la producción de no planos –que incluye a los tubos sin costura-, se tienen cuatro meses de mejora, mientras que entre los planos –chapas y flejes-, se acumula más de un año de retroceso interanual. Por otro lado, la producción de aluminio muestra un nuevo crecimiento, encadenando diecisiete meses de recuperación. En cuanto a los sectores conexos a la siderurgia, y más allá de la producción del sector automotriz y de maquinaria agrícola, en el mes se mostraron sostenidos los despachos hacia el sector de electrodomésticos, junto con el avance de los envíos para el sector de la energía, tanto al mercado local como de exportación. Continúa sin mostrar una recuperación la demanda desde el sector de envases y aerosoles. Merece mencionarse que la Cámara del Acero refiere que las restricciones en el acceso a las divisas para la importación de insumos han comenzado a afectar la producción de aceros laminados.
Respecto a la metalmecánica, en agosto registró un avance de 4.5% en la comparación con el mismo mes de 2021, recuperando terreno respecto a la caída observada en julio (-11%) que había interrumpido dieciocho meses de avance. Tal como venía siendo señalado en meses previos, el comportamiento de las actividades al interior del bloque es diverso, combinando buenos registros de actividad para la maquinaria agrícola, el sector de autopartes y los centros de servicio, mientras que otros rubros –como piezas para la construcción- siguen sin mostrar una recuperación. Es interesante notar que la implementación del llamado Programa de Incremento Exportador -dólar soja- ha mejorado el precio relativo del poroto y derivados respecto al de insumos y maquinaria, de modo que es probable algún impacto sobre la demanda de éstos, teniendo en cuenta además el encarecimiento del costo del crédito dispuesto por el BCRA –Comunicación A 7600- para aquellos productores que no liquiden por encima del 95% de su cosecha. Precisamente, la tasa dispuesta para todas las líneas de financiamiento es del 120% equivalente a la tasa de política –Leliq- que hoy se coloca en 75%, elevando con ello la tasa al sector hasta el 138% efectivo anual. Con independencia de una mayor demanda, el sector de la maquinaria agrícola ha sido uno de los afectados por las restricciones en el acceso a las divisas, de modo que la respuesta por parte de la producción dependerá de una mejora en las importaciones de partes y piezas. Una parte de la reacción de los dólares del Mercado Electrónico de Pagos (MEP) y contado con liquidación (CCL), podría estar reflejando restricciones en la oferta de maquinaria y otros insumos.
También en el mes de agosto y de acuerdo a información preliminar, la refinación de petróleo encadenó el quinto mes de mejora interanual, aunque hacia septiembre y octubre, la sucesión de avances podría verse interrumpido a partir de las paradas programadas en varias refinerías. En efecto, en agosto el bloque creció 5.8% en la comparación interanual, acumulando en ocho meses un aumento de producción de 3.9% en la comparación con el período enero – agosto del año pasado. Hacia septiembre y octubre, la programación de paradas en las refinerías de Dock Sud (Raizen), Elicabe en Bahía Blanca (Puma) y Plaza Huincul (YPF) podría interrumpir la sucesión de mejoras, teniendo en cuenta que estas tres plantas explican el 30% del proceso de petróleo en lo que va del año. A lo anterior se suma el impacto sobre la actividad a causa del incendio en la refinería de Plaza Huincul de la firma New American Oil (NAO), aunque la capacidad instalada de la misma es reducida. Una consecuencia de las paradas de planta programadas es la actual sobreoferta de crudo de Vaca Muerta, que ha redundado en descuentos respecto a su precio de referencia (Brent), llevándolo a un nivel cercano al del crudo de Medanito. Merece mencionarse que una parte del descuento también es consecuencia del alza de los costos de flete –y el mayor número de buques contratados para exportar el excedente local. La parada programada más prolongada –unos 45 días durante la segunda parte de septiembre y octubre- será la de Raizen, luego de lo cual se espera se tienda a una normalización de la actividad de refinación y los precios locales.
Entre los químicos y plásticos, en agosto se registraron resultados mixtos. En el mes, la rama mostró una caída interanual de 3%, con avances en la producción de agroquímicos -actividad afectada por paradas en 2021- y en la producción de plásticos, que se combinaron con retrocesos en la producción de químicos básicos, petroquímicos, pinturas, jabones y neumáticos.
En el caso particular de los neumáticos, el conflicto gremial que se prolonga desde mayo y que afecta a las tres empresas del sector, volvió a redundar en una caída de la producción, que acumula un trimestre de retroceso en la comparación interanual. A fines de septiembre, las empresas del sector paralizaron la producción, en algún caso por la falta de insumos producto del bloqueo que vienen sufriendo las plantas. A consecuencia del freno en la producción de neumáticos, hacia fines de septiembre se sumaron terminales automotrices al recorte de turnos de la producción, que podrían profundizarse en octubre. Es importante mencionar, que la especialización en la producción de neumáticos, hace necesario sustituir oferta local por importaciones que provienen desde fuera de la región. Al respecto, una de las terminales ha decidido fletar un embarque de neumáticos proveniente de Tailandia, para poder atinar a sus metas de producción.
La rama de alimentos y bebidas tuvo un crecimiento de 1.2% en agosto en la comparación con el mismo periodo del año pasado. En el mes, el bloque recortó la brecha hasta 0.8% con la marca histórica de producción de septiembre de 2015. Al interior, los alimentos tuvieron un retroceso de 0.6% y las bebidas un avance de 8.8% respecto a agosto de 2021. Entre los alimentos, destaca el marcado aumento de la faena vacuna (7.7%), acumulando cuatro meses de crecimiento y alcanzando niveles de fines de 2020. Por su parte, la producción de aceites continúa firme en el caso del girasol, al tiempo que el de soja no muestra recuperación y acumula ocho meses de caída. Entre las bebidas, la producción de gaseosas acumula dieciocho meses de mejora interanual, mientras que las cervezas acumulan un trimestre de caída, al tiempo que los despachos de vino muestran debilidad. Finalmente, una mención a la cuestión climática. Por tercer año, el fenómeno de La Niña afecta la producción agrícola. En cuanto a la actual campaña de trigo, se tienen recortes en los rendimientos y producción. Al respecto, de acuerdo a la Bolsa de Cereales de Buenos Aires, el 46% del área sembrada se encuentra con una condición hídrica de entre regular y de sequía. También las perspectivas son complejas para el caso del girasol, para el cual el 56.5% del área sobre la que se han comenzado las labores presenta una condición de entre regular y de sequía con falta de humedad superficial que demora el avance de la siembra. En el caso de la soja, la venta de insumos en la precampaña avanza con lentitud en un escenario en el que los productores evalúan el paquete tecnológico a aplicar.
Como se anticipó, en agosto ha sido nuevamente la industria automotriz la que mostró el mayor crecimiento entre los sectores. En el mes, la actividad del bloque avanzó 41.2% interanual, con la producción de automóviles que se elevó 58.1% y la de utilitarios 28%, sobre la misma base de comparación. Con lo anterior, el bloque alcanzó el mayor nivel de producción para un mes de agosto desde 2013, a pesar de que la actividad de varias terminales se vio afectadas por el faltante de neumáticos, semiconductores y los problemas logísticos. Con todo, en ocho meses del año la producción de vehículos alcanza las 342 mil unidades, marcando un crecimiento del 30.7% respecto al mismo periodo de 2021.
Del mismo modo que en el caso de la producción, las exportaciones de vehículos tuvieron en agosto un marcado avance, alcanzando el mayor nivel para el mes desde 2013. En efecto, en agosto se exportaron 32.4 mil unidades -equivalentes al 60% de la producción- marcando un crecimiento de 29.9% respecto al mismo mes del año pasado, y colocándose cerca de las 33.5 mil unidades exportadas en 2013. Entre los destinos, volvieron a destacar el avance de los envíos a Brasil (+53.1%), América Central (+18.2%) y Chile (+40%) en comparación con el mismo mes de 2021. En ocho meses, las exportaciones de vehículos acumulan un crecimiento de 25.3% respecto al mismo periodo de 2021 y equivalen al 57% de las unidades producidas. Es interesante mencionar que hacia el fin de mes, se tuvo una liberación de unidades trabadas por el Sistema Integral de Monitoreo de Importaciones (SIMI) que se encontraban estacionadas en el puerto de Zárate, con el objetivo de posibilitar la carga de barcos con unidades con destino de exportación junto con el hecho de ordenar el intercambio con Brasil como respuesta a las quejas realizadas por ANFAVEA –la asociación de fabricantes de vehículos de ese país- respecto al incumplimiento de los acuerdos de comercio. Con el mayor acceso a unidades importadas, las terminales asumieron el compromiso de incrementar la producción en 20 mil unidades adicionales, destinando 15 mil de ellas a la exportación.
En cuanto a las ventas de vehículos en el mercado local, en agosto se tuvo un segundo mes de mejora con un avance de 19.2% en la comparación interanual. Con las 38 mil unidades vendidas en el mes, se acumulan 287 mil volcadas al mercado desde comienzos de año, marcando un aumento del 4.1% en la comparación con los primeros ocho meses de 2021. En la composición de los patentamientos se evidencia la restricción en el acceso a las divisas para la importación de unidades, teniendo en cuenta que en los primeros ocho meses el 57% de los vehículos patentados son de origen nacional, cuando en el mismo periodo de 2021 representaban el 48%, al tiempo que las unidades producidas en Brasil representan el 34% de las ventas, cuando un año atrás alcanzaban 44%. Desde ACARA se recortan las expectativas de ventas para 2022 hasta las 380 mil unidades, igualando las de 2021, pero por debajo de la perspectiva de 400 mil unidades que se tenía a comienzos de año. Lo anterior, sin embargo, queda condicionado al desenvolvimiento que muestre la aprobación de las SIMI en el marco del acuerdo de mayor producción y exportaciones logrado por las terminales.
Como se observa, los desempeños sectoriales se muestran diversos. El empuje sobre la actividad de la construcción que produjo la brecha de cambio y la obra pública, explica el record de la producción de minerales no metálicos. La inserción exportadora de la rama automotriz junto con una demanda de durables estimulada en el mercado local por la brecha de cambio y la necesidad de refugiar el valor del peso, están tras su liderazgo. También ha tenido un destacado rol la metalmecánica, a partir del aporte realizado por la maquinaria agrícola.
Entre los sectores industriales hay expectativas respecto a la asignación de las divisas producto de la mayor liquidación de dólares de la soja, aunque sólo puede esperarse alguna ligera mejora en el acceso en casos particulares antes que un levantamiento generalizado de las restricciones. En cambio, puede anticiparse una ampliación de la nómina de bienes de consumo final que serán alcanzados por licencias no automáticas. Hacia septiembre y octubre habrá que esperar el impacto sobre la actividad de paradas programadas en el sector de la refinación y las paradas forzadas en el sector más dinámico –la industria automotriz- a consecuencia del conflicto en el sector de los neumáticos.
Gráfico 2
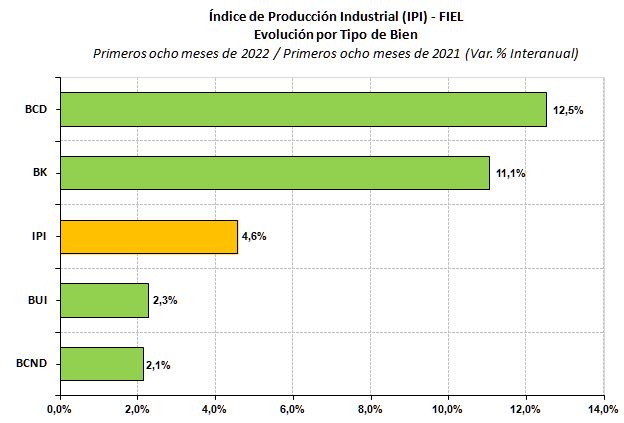
En cuanto al desempeño de la producción industrial de acuerdo al tipo de bien producido, el ranking de crecimiento en los primeros ocho meses del año lo lideran los bienes de consumo durable con un crecimiento acumulado de 12.5%. Los bienes de capital ocupan la segunda posición con una mejora de 11.1%. La producción de bienes de uso intermedio avanza 2.3% mientras que los bienes de consumo no durable acumulan una mejora de 2.1% respecto a los primeros ocho meses de 2021.
Para el caso de los bienes de uso intermedio y los de consumo no durable, el desempeño de las ramas de minerales no metálicos, refinación de petróleo, las industrias metálicas básicas y la producción de alimentos y bebidas, explica que aquellos alcancen en 2022 el mayor nivel de actividad acumulado en los primeros ocho meses del año. En cambio, para los bienes de consumo durable y los bienes de capital, el mayor nivel de actividad para los primeros ocho meses del año se tiene en 2011 y 2013, respectivamente. En términos de aporte al crecimiento, son los bienes durables los que realizan la mayor contribución, fundamentalmente por el avance de la producción de automóviles.
Gráfico 3
IPI como Ciclo Económico
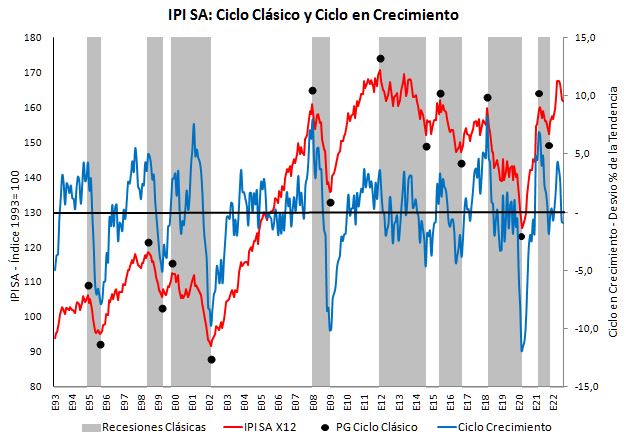
La producción del mes de agosto ajustada por estacionalidad se mostró estable respecto a julio. El mayor nivel de actividad ajustada se alcanzó en mayo, desde cuando se recorta ligeramente el ritmo de avance. Los indicadores que permiten monitorear la sostenibilidad de la fase muestran un deterioro, pero aún se colocan en el intervalo de crecimiento de largo plazo. La lectura de estos sugiere que tras el retroceso de la actividad producto de la pandemia y el rebote posterior, la industria se encaminaría a mostrar el comportamiento cíclico de episodios recientes en la pre pandemia, con fases cortas y poco amplias, excepto por un potencial mayor deterioro del escenario en los meses por venir.
Gráfico 4
A modo de síntesis. En agosto, el marcado aumento de la fabricación de vehículos llevó a que la rama realizara el mayor aporte al crecimiento de la industria. Para la industria en su conjunto, la producción ajustada por estacionalidad resultó estable respecto al mes anterior, siendo mayo pasado el de mayor nivel de actividad. Hacia septiembre y octubre la industria acusará el impacto de las paradas programadas en el sector de la refinación y las forzadas en la industria automotriz, producto de la escalada del conflicto gremial en el sector de los neumáticos.
Guillermo Bermúdez