
En 2021, la producción industrial interrumpió tres años de retroceso. En 2022, la actividad enfrenta un escenario desafiante derivado de un ceñido acceso a las divisas y de un menor crecimiento esperado de socios comerciales. El freno en el ritmo de crecimiento de la industria en 2022 resultará marcado.
La industria en 2021
El Índice de Producción Industrial (IPI) de FIEL registró en 2021 un avance de 15.9% respecto al año anterior, interrumpiendo la sucesión de caídas anuales observadas desde 2017 y colocándose 1.6% por encima del registro de producción de aquel año. No obstante, el nivel de actividad aún se coloca por debajo (6.4%) del pico alcanzado por la industria una década atrás (2011). En el año, luego del marcado rebote del segundo trimestre -que logró marcas históricas-, la industria comenzó a recortar su dinámica de recuperación cuando comenzaron a manifestarse tensiones sobre el desarrollo de la actividad –tal el caso de las restricciones en el acceso a las divisas para la importación de insumos que enfrentaron algunos sectores.
En diciembre, la producción industrial registró un buen resultado para un mes corto en términos de días hábiles, marcando un avance interanual de 7.9% a partir de un importante aumento de la producción de automóviles y un salto en la de aceites -afectada por conflictos gremiales en el mismo mes de 2020. En el cuarto trimestre de 2021, la actividad registró una mejora interanual de 6.9%, muy por debajo del ritmo alcanzado en el segundo trimestre (+36.7%) y del tercer trimestre (+11.8%), con una medición desestacionalizada que encadenó el segundo retroceso respecto al trimestre anterior (-2.4%).
En el año, la producción automotriz lideró con holgura el crecimiento a partir de una fuerte recuperación de las exportaciones. La producción de las industrias metálicas básicas se sostuvo en el avance de los sectores conexos -maquinaria agrícola, industria automotriz y línea blanca-, gravitando positivamente la recuperación de la demanda del sector de la energía. La industria metalmecánica sostuvo su desempeño especialmente en la producción de maquinaria agrícola –con buenos precios de commodities y nivel de cosecha. Aún cuando hacia la última parte del año restricciones a las importaciones de piezas y partes y cierta debilidad de sectores conexos recortaron el avance de la rama, la metalmecánica hizo el mayor aporte al crecimiento del IPI en 2021. La producción de Minerales no Metálicos acompañó el paso de la construcción, que transitó un cambio en la participación del tipo de obra, con una pérdida de dinámica de la obra privada pequeña de refacción y ampliación, junto con una recuperación de obras de mayor envergadura y de la obra pública. Finalmente, el bloque de los alimentos y bebidas, mostró debilidad en 2021 a pesar del avance de la producción de aceites y bebidas (gaseosas, cervezas, etc.). Las restricciones a las exportaciones de carne vacuna afectaron la actividad de los frigoríficos.
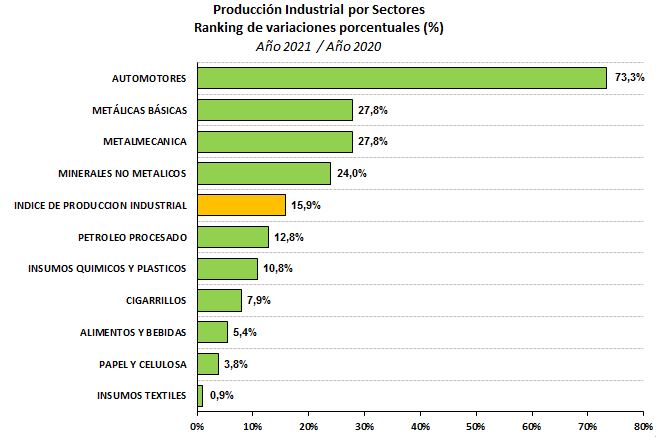
En 2021, las diez ramas que reporta el IPI de FIEL acumularon una mejora. La industria automotriz acumuló un crecimiento de 73.3%, seguida de las industrias metálicas básicas y la metalmecánica, ambas con una mejora de 27.8%, y los minerales no metálicos (+24%). Las ramas que mostraron un crecimiento inferior al promedio de la industria fueron el proceso de petróleo (12.8%), los insumos químicos y plásticos (10.8%), los despachos de cigarrillos (7.9%), la producción de alimentos y bebidas (5.4%) y la de papel y celulosa (3.8%). La producción de insumos textiles acumuló un ligero avance, de apenas 0.9% en el 2021.
Gráfico 1
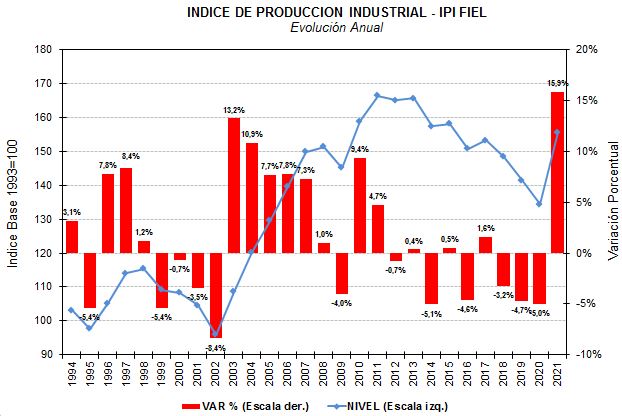
Gráfico 2
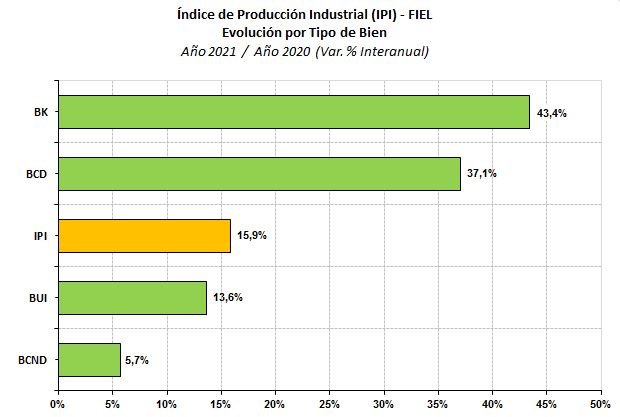
En lo que respecta a la producción industrial por tipo de bien, en 2021 fueron los bienes de capital y de consumo durables los que registraron el mayor avance, aunque el aporte más importante a la recuperación lo realizó la producción de bienes de uso intermedio. En 2021, la producción de bienes de capital avanzó 43.4%, seguida por la producción de bienes de consumo durables, con una mejora de 37.1%, mientras que los bienes de uso intermedio crecieron 13.6%, alcanzando el nivel de producción de 2013. El desempeño del ramo de bienes de consumo no durables rezagó, con una mejora 5.7%. El mayor aporte al crecimiento de la industria lo realizó la producción de bienes de uso intermedio, con 40% del total, seguido de los bienes de consumo durable (32.7%) y los bienes de capital (15%).
Gráfico 3
Datos preliminares para enero de 2022
En enero de 2022, de acuerdo a información preliminar, la producción industrial mostró una mejora interanual del 1.9%. El ausentismo producido por la ola de contagios COVID a partir de la variante Ómicron afectó en forma dispar a las plantas de los distintos sectores a comienzos de enero -con una tendencia a la normalización hacia el final del mes. La actividad resultó afectada también por el corte de suministro eléctrico en algunos establecimientos producto de la ola de calor.
Entre los líderes de la recuperación en 2021, la metalmecánica mostró una nueva mejora, encadenando trece meses de recuperación. También mostró un buen comienzo la producción de químicos y plásticos. En el mes, la industria automotriz registró el mayor retroceso sectorial, y entre las ramas que lideraron la recuperación en 2021, también los minerales no metálicos mostraron una caída.
La rama de alimentos y bebidas tuvo una ligera mejora en enero -más moderada que en diciembre. En el mes, la producción de aceites no repitió al salto observado en el mes anterior, al normalizarse la base de comparación. La faena vacuna continúa en caída, acumulando diez meses de retroceso interanual, habiendo alcanzado el menor número de cabezas faenadas para enero desde 2016. En perspectiva, la sequia ha comenzado a afectar la disponibilidad de pasturas –situación agravada por los recientes incendios-, sumando presión a los costos de engorde y permitiendo anticipar una menor oferta y mayor presión sobre los precios de la hacienda. Entre las bebidas, la producción de cervezas sostiene el ritmo. La falta de mano de obra está afectando la vendimia y la recolección de olivas.
Con lo anterior, en el mes de enero, el ranking de crecimiento lo encabezó la producción de papel y celulosa con una mejora interanual de 18.1%, seguida de la producción de químicos y plásticos (+6.4%), la metalmecánica (+5.6%), la de insumos textiles (+2.9%) y la de alimentos y bebidas (+2.3%). Las restantes ramas de actividad tuvieron un retroceso en la comparación interanual, comenzando con el proceso de petróleo (-0.1%), los minerales no metálicos (-2.8%), los despachos de cigarrillos (-4.3%), las industrias metálicas básicas (-16.5%) y el bloque automotriz (-18.5%).
Como se mencionó, en enero la industria automotriz tuvo un retroceso en la comparación interanual, que alcanzó 18.5%, debido a que el sector tuvo 9 días de actividad en comparación con 17 en enero de 2021. Durante el mes se llevaron a cabo paradas de planta por vacaciones y adecuación de líneas de producción.
Las ventas locales de automóviles tuvieron, en 2022, un mal comienzo al registrarse el nivel de patentamientos más bajo desde enero de 2004. Precisamente, con 43 mil unidades vendidas, el retroceso respecto a enero de 2021 fue de 13%, gravitando fundamentalmente la falta de unidades importadas. En perspectiva, el diagnóstico es el mismo que se realizó a comienzo de 2021 cuando señalamos que la disponibilidad de divisas para la importación de unidades afectaría el resultado de ventas. Así, el escenario para las ventas locales luce desafiante; por caso, replicando el comportamiento estacional histórico y teniendo en cuenta el nivel de ventas de enero, el año podría encaminarse a un nivel de 341 mil unidades, un 10% por debajo de 2021 sin mediar otras restricciones o cambios de políticas hacia el sector.
Las expectativas de las terminales apuntan a lograr mejoras significativas en la actividad durante 2022 -en especial exportaciones-, sin descuidar la atención en el abastecimiento de semiconductores y eventuales problemas en la cadena logística global y las dificultades en el acceso a las divisas en el frente local. Precisamente, el sector automotriz –con diferencias entre terminales- es uno de los más expuestos al desbalance de divisas en el comercio y se encuentra entre los sectores industriales que puede esperar un menor crecimiento de sus destinos de exportación.
El menor número de días hábiles, también impactó en las exportaciones que se redujeron 22% en la comparación interanual, interrumpiendo diez meses de mejora. Al respecto, Brasil continúa siendo el principal destino de exportación. En el corto plazo, hay alguna señal de freno en el retroceso de la actividad en ese país, pero las mediciones de confianza de industriales y consumidores continúan sin recuperarse.
Precisamente, respecto a la actividad en ese país, luego de que la industria cerrara 2021 con un moderado avance de 3.9%, el Índice de Producción Física (IPF) elaborado por el IBGE muestra que en noviembre se interrumpieron cinco meses de caída mensual en la medición ajustada por estacionalidad y que en diciembre se tuvo un avance. Del mismo modo, luego de que el PBI registrara un crecimiento de 4.5% en 2021, el IBGE midió para el cuarto trimestre la interrupción de la caída acumulada en los dos trimestres previos. Brasil podría haber detenido el ligero retroceso de la actividad, aunque aún se espera el impacto del factor climático en este primer trimestre de 2022. Lo anterior no mejora la expectativa de crecimiento que, para este año, es cercana a cero (+0.3%), con un avance hasta 1.5% en 2023.
A diferencia del impasse en la contracción de la actividad que registra el IBGE, las medidas de confianza no mejoran. En el caso de la confianza de la industria, esta acumula un semestre de retroceso en el indicador ajustado por estacionalidad. En el inicio de 2022, el descenso de la confianza es generalizado entre sectores, producto del impacto del aumento de casos de Covid sobre el ausentismo en plantas industriales. No obstante, el relevamiento de la Fundación Getulio Vargas (FGV) indica que la reducción paulatina de cuellos de botella que vienen presionando a la industria, como la escasez de insumos, puede contribuir a la recuperación del sector en el transcurso de 2022. En el caso de la confianza de los consumidores, también 2022 inicia con un empeoramiento de las expectativas sobre la situación económica general y las finanzas familiares. El cambio de este escenario seguirá en función de la recuperación del mercado laboral, el control de la inflación y la reducción de la incertidumbre, en un año que comienza con el brote de Ômicron y gripe y termina con las elecciones presidenciales, señala FGV.
Para la industria local en su conjunto, en 2022, hay dos factores principales que desafiarán el sostenimiento de la dinámica de recuperación: acceso a las divisas para la importación de insumos y el crecimiento de los socios comerciales -más allá de Brasil-, descontando que para la industria toda la base de comparación -los niveles de actividad de 2021- resultará exigente.
Al respecto, a fin de explorar la tracción esperada sobre las exportaciones derivada del crecimiento de los socios comerciales, se construyó un indicador a nivel de posiciones arancelarias del comercio exterior en base a datos de exportaciones (en valor) de 2021, ponderando las proyecciones de crecimiento del producto (PBI) de 2022 de cada uno de los socios (destinos de exportación)[1]. Para el comercio total, los primeros tres socios de exportación resultan Brasil, China y los Estados Unidos. De acuerdo al indicador, el crecimiento medio esperado del PBI en 2022 para la totalidad de los socios, asciende a 4.1%. El bajo crecimiento esperado de Brasil recorta la tracción, resultando más afectadas aquellas posiciones con mayor concentración de envíos hacia aquel destino. En el Gráfico 4 se presentan los resultados resumidos a nivel de secciones de la nomenclatura, combinando valor exportado y crecimiento esperado.
Gráfico 4
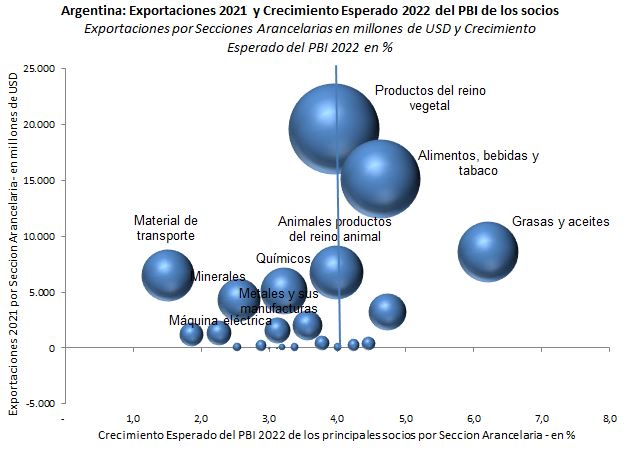
De acuerdo al indicador anterior, a la sección de la nomenclatura correspondiente a grasas y aceites se le asocia a un crecimiento esperado en 2022 de 6.2% en el PBI de los principales socios, resultando el mayor valor alcanzado por el indicador entre las secciones arancelarias. Le sigue en términos de mayor tracción externa, la sección correspondiente a alimentos, bebidas y tabaco, con un crecimiento esperado de los socios de 4.4%. En el caso de la sección XVII de material de transporte, el crecimiento esperado para los principales socios -destinos de exportación- alcanza 1.5%, computando a Brasil como primer socio. En un sentido amplio, las secciones correspondientes a productos de base industrial -maquinaria eléctrica, químicos y plásticos, manufacturas de metal y la propia industria automotriz-, enfrentan un crecimiento esperado del PBI de los socios para 2022 inferior al total de exportaciones. A modo de síntesis, se puede argumentar que la industria recibirá una menor tracción externa que sectores de base agropecuaria y productos primarios.
En materia de acceso a divisas, de acuerdo a datos del balance cambiario publicado por el BCRA, el saldo de comercio sumó USD 15.3 mil millones en 2021. Por sectores de actividad, el complejo de cereales y oleaginosas hizo el mayor aporte al saldo -unos USD 33.6 mil millones- seguido de la producción de alimentos, bebidas y tabaco al interior de la industria -otros USD 7 mil millones. La industria en su conjunto resultó deficitaria en el balance de divisas por USD 13.8 mil millones. Entre las ramas industriales, el mayor déficit en 2021 lo registró el sector de químicos, caucho y plástico (USD -6.2 mil millones), seguido del sector de maquinaria y equipo (USD -5.2 mil millones) y la industria automotriz (-3.5 mil millones).
En cuanto al desempeño importador de los sectores, la industria manufacturera importó por USD 38.2 miles de millones, correspondiendo el 80% a pagos por importaciones pasadas, el 11% fueron pagos a la vista y el restante 9% fueron anticipos. El pago anticipado de importaciones es bajo, en promedio, para la industria. Observando a los sectores puntuales se tiene, en un extremo, a la industria automotriz que realizó pagos por importaciones diferidas equivalentes al 94% de sus importaciones y anticipos solo por 2.3% del total, del mismo modo que en el caso de los químicos, donde los anticipos alcanzan al 7% del total. En el otro extremo, se ubica el sector de Minerales no metálicos, con la mayor participación de pagos anticipados (23.4%).
Gráfico 5
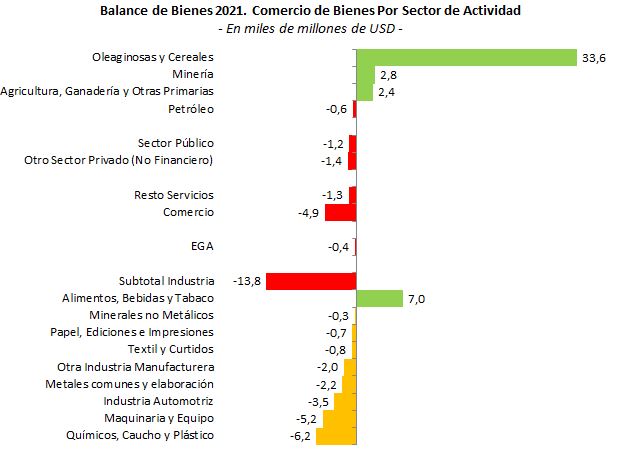
De lo anterior se hace evidente la importancia para la generación de divisas de unos buenos precios internacionales de productos agropecuarios que compensen el impacto de la seca –el alza de los precios de las commodities energéticas gravita negativamente sobre la disponibilidad de divisas. Del mismo modo que, por el desbalance en el comercio, el sector automotriz -uno de los líderes de la actividad en 2021-, junto con el sector de los químicos y plásticos, se encuentran expuestos a mayores restricciones en el acceso a las divisas, lo que afectaría el sostenimiento de su dinámica de recuperación. Para la industria, resulta de importancia profundizar la posición exportadora.
IPI como Ciclo Económico
En términos desestacionalizados, el IPI de enero avanzó 0.8% respecto al mes anterior, encadenando tres meses de mejora. Luego de que la actividad alcanzara en abril el nivel más alto en la fase de recuperación, ésta se recortó hasta octubre a partir de cuándo se suceden ligeras mejoras. La industria podría haber atravesado una corta recesión en el segundo semestre. Los indicadores que permiten anticipar un cambio de fase se acomodaron en enero en un intervalo de neutralidad.
Gráfico 6
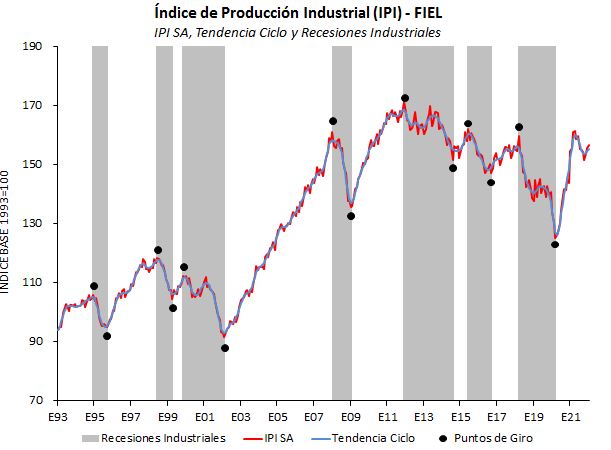
El escenario para la industria en el inicio de 2022 muestra que las restricciones en el acceso a las divisas para sostener el abastecimiento de insumo se muestran ceñidas. Los sectores más expuestos son los de los químicos y plásticos, el de maquinaria y equipo y la industria automotriz -con realidades dispares entre terminales. Una mayor holgura en el acceso a divisas quedará condicionada a que al sostenimiento de los precios internacionales agropecuarios -condiciones climáticas en Brasil, demanda sostenida de China e impacto del conflicto Ucrania – Rusia de por medio-, compense el recorte de los volúmenes de cosecha a causa de la sequia en nuestro país. También la disponibilidad de divisas se encuentra afectada por las necesidades de importación de combustibles para la generación eléctrica y el abastecimiento de gas a la industria. Adicionalmente, el crecimiento de los socios comerciales se anticipa aportará una menor tracción sobre sectores como maquinaria y equipo, químicos y plásticos y productos alimenticios, entre otros. En términos generales, para las secciones de base industrial se anticipa un crecimiento de los socios comerciales inferior al promedio de las exportaciones. Por último, no debe perderse de vista que el ingreso real de las familias se verá afectado por el alza de tarifas y una pauta de ajuste de ingresos y salarios por debajo de la expectativa de inflación, recortando impulso sobre consumos no durables, mientras que una mayor corrección de la tasa de interés podría filtrarse al crédito y contribuiría a ralentizar la demanda de durables y bienes de capital. Así, el freno en el ritmo de crecimiento de la industria será marcado en 2022, siendo el mayor desafío la inserción exportadora que permita a nivel de ramas -y firmas- mejorar el acceso a las divisas.
Guillermo Bermúdez
[1] Los datos de crecimiento del PBI corresponden a WEO IMF, enero 2022. El indicador se construyó en base a los 10 primeros socios y resto. Los primeros 10 socios varían entre posiciones arancelarias, y para el resto se aplicó el crecimiento medio mundial (4.4%). El indicador no captura mejoras potenciales asociadas a la apertura de mercados o de la competitividad cambiaria que puedan derivarse de una aceleración / salto devaluatorio que redunde en mejoras de rentabilidad y apertura de nuevos mercados.